En este artículo
- ¿Qué es la tasa de interés y en qué se diferencia del CAT?
- Aforo y enganche: cuánto presta el banco y cuánto pones tú
- Gastos iniciales: apertura, avalúo y gastos notariales
- ¿Qué seguros son obligatorios en una hipoteca?
- Pago fijo o pago creciente: cómo afecta a tu presupuesto
- Cómo comparar créditos hipotecarios de varios bancos paso a paso
- Mejora de hipoteca: cambiar tu crédito a otro banco
- Preguntas frecuentes
Para saber cómo comparar créditos hipotecarios, pide a varios bancos una cotización por el mismo monto, el mismo plazo y el mismo enganche. Después revisa juntos cinco datos: el CAT, la mensualidad con seguros incluidos, el total que pagarás al final, los gastos iniciales (enganche, comisión por apertura, avalúo y notario) y las condiciones para pagar por adelantado. Si solo te fijas en la tasa anunciada, puedes pasar por alto costos que cambian bastante el resultado.
En esta guía explicamos qué significa cada concepto y cómo usarlo para comparar ofertas, incluida la opción de cambiar tu hipoteca a otro banco más adelante.
¿Qué es la tasa de interés y en qué se diferencia del CAT?
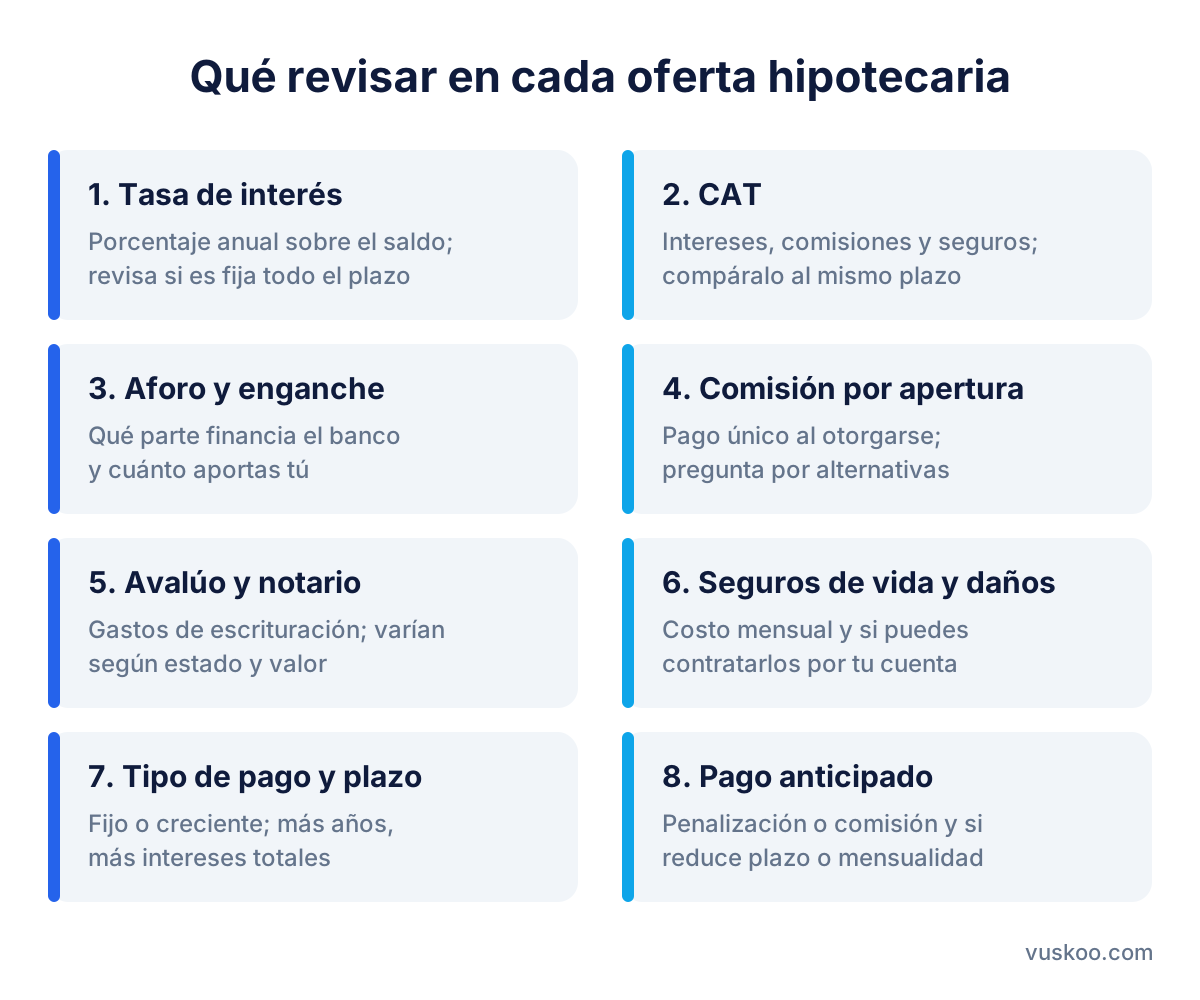
La tasa de interés es el porcentaje anual que el banco cobra sobre el saldo que debes. En México, la mayoría de los créditos hipotecarios bancarios para compra de vivienda usan tasa fija: no cambia durante todo el plazo, aunque suban las tasas del mercado.
El CAT (Costo Anual Total) reúne en un solo porcentaje los intereses y otros costos y gastos del crédito, como la comisión por apertura y los seguros obligatorios. Se expresa sin IVA y tiene fines informativos y de comparación. Por eso el CAT casi siempre es más alto que la tasa. Dos bancos con una tasa parecida pueden tener un CAT distinto si uno cobra una comisión más alta o seguros más caros.
Ojo con un detalle: el CAT solo sirve para comparar ofertas calculadas sobre las mismas condiciones. Un CAT calculado a 20 años no se puede poner al lado de otro calculado a 15 años o con otro enganche.
Aforo y enganche: cuánto presta el banco y cuánto pones tú
El aforo es el porcentaje del valor de la vivienda que el banco está dispuesto a financiar. El resto lo cubres con el enganche. Por ejemplo, si un banco financia el 80 % del valor, tú aportas el 20 % restante.
Al comparar, ten en cuenta que:
- El valor que toma el banco suele ser el menor entre el precio de compraventa y el valor del avalúo.
- Con un enganche mayor, algunos bancos ofrecen otra tasa o condiciones distintas. Revisa si la oferta cambia según el aforo.
- Algunos productos están pensados para perfiles concretos (por ejemplo, ingresos comprobables o historial crediticio), como Hipoteca Perfiles Banamex, donde las condiciones dependen del perfil del solicitante.
Gastos iniciales: apertura, avalúo y gastos notariales
Además del enganche, necesitas dinero disponible para los gastos de originación. Conviene sumarlos antes de elegir, porque pueden variar mucho de un banco a otro y de un estado a otro.
- Comisión por apertura: un pago único que cobra el banco al otorgar el crédito, normalmente un porcentaje del monto. Algunos bancos la reducen o la cambian por otras condiciones; pregunta qué alternativa ofrece cada uno.
- Avalúo: lo realiza un perito o unidad de valuación para determinar el valor de la vivienda. Se paga aunque al final no contrates el crédito.
- Gastos notariales y de escrituración: incluyen los honorarios del notario, impuestos locales por la adquisición del inmueble y derechos de inscripción en el Registro Público de la Propiedad. Dependen de la entidad federativa y del valor de la vivienda.
- Investigación y otros cargos: algunas instituciones cobran por estudio socioeconómico o investigación de crédito. Pide la lista completa de comisiones.
¿Qué seguros son obligatorios en una hipoteca?
Los créditos hipotecarios bancarios suelen exigir dos seguros durante todo el plazo:
- Seguro de vida: si el titular fallece, liquida el saldo pendiente del crédito.
- Seguro de daños: protege la vivienda ante riesgos como incendio, sismo u otros daños a la construcción.
Algunos bancos también incluyen un seguro de desempleo o de incapacidad. Al comparar, revisa cuánto suman los seguros a la mensualidad, si su costo está incluido en el CAT y si te permiten contratarlos con una aseguradora distinta a la que propone el banco.
Pago fijo o pago creciente: cómo afecta a tu presupuesto
En un esquema de pago fijo, la mensualidad de capital e intereses es la misma desde el primer hasta el último mes. Es el formato de productos como Hipoteca Fija BBVA o Crédito Hipotecario HSBC Pago Fijo. Facilita planear tu presupuesto y, con la inflación, el pago pesa cada vez menos en tus ingresos.
En un esquema de pago creciente, como Hipoteca Tasa Creciente Banamex, la mensualidad empieza más baja y aumenta de forma periódica según lo pactado. Puede ayudar si hoy tus ingresos son justos y esperas que crezcan, pero el total pagado puede ser distinto al de un pago fijo. Pide a cada banco la tabla de amortización completa para ver cómo cambia el pago año con año.
¿Cuál es el plazo adecuado?
Un plazo más largo reduce la mensualidad, pero aumenta los intereses totales. Uno más corto sube la mensualidad y reduce el costo total. Compara ofertas al mismo plazo y luego prueba otros plazos para ver la diferencia en el total pagado.
Cómo comparar créditos hipotecarios de varios bancos paso a paso
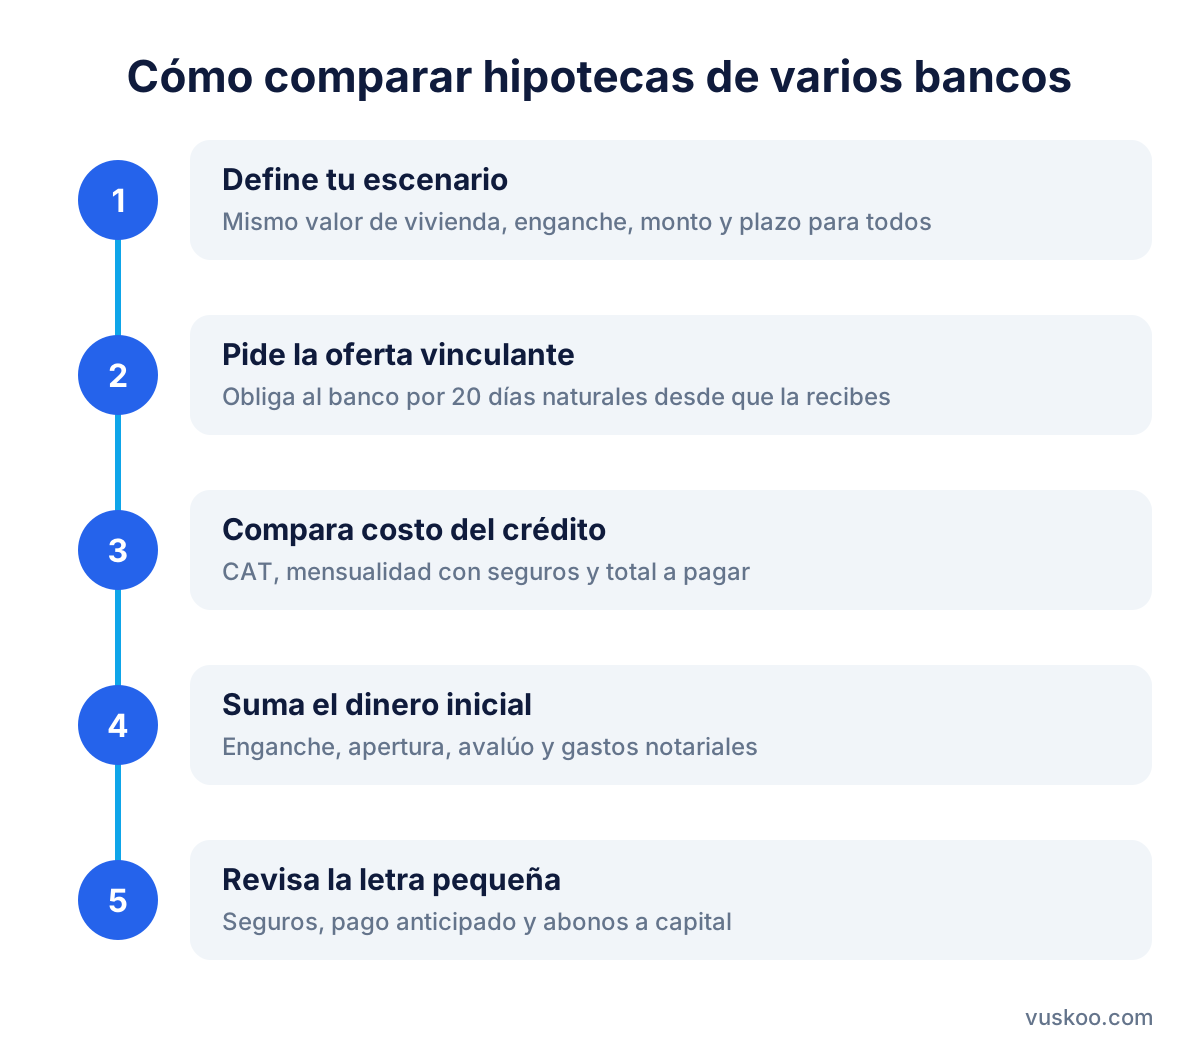
- Define tu escenario: valor de la vivienda, enganche disponible, monto a financiar y plazo.
- Pide cotizaciones con esos mismos datos a varias instituciones, por ejemplo BBVA, Banamex, Scotiabank (Crédito Valora), HSBC e Inbursa (Inburcasa Adquisición Vivienda).
- Solicita la oferta vinculante: es el documento en el que el banco se obliga a respetar las condiciones ofrecidas. De acuerdo con la Ley de Transparencia y de Fomento a la Competencia en el Crédito Garantizado, la oferta obliga al banco por 20 días naturales desde que la recibes, siempre que la aceptes por escrito y entregues la documentación completa en ese plazo.
- Compara en una tabla el CAT, la mensualidad con seguros, el total a pagar, la comisión por apertura y los requisitos.
- Suma el dinero que necesitas al inicio: enganche, apertura, avalúo y gastos notariales.
- Revisa la letra pequeña: si hay penalización o comisión por pago anticipado (algunos bancos la aplican solo en los primeros años), si los abonos a capital reducen plazo o mensualidad y qué pasa si te atrasas.
También puedes apoyarte en el simulador de crédito hipotecario de la Condusef, que muestra opciones de distintas instituciones con sus tablas de amortización. Verifica siempre con el banco las condiciones vigentes y si la mensualidad mostrada incluye seguros.
Mejora de hipoteca: cambiar tu crédito a otro banco
Si ya tienes un crédito hipotecario y otro banco ofrece mejores condiciones, puedes trasladarlo mediante la subrogación de acreedor, que los bancos suelen promover como "mejora de hipoteca". La ley la define como la sustitución de la entidad acreedora por otra. En la práctica, el nuevo banco liquida tu deuda con el anterior y la garantía se transfiere, con una modificación de la inscripción en el Registro Público.
Para saber si te conviene, compara:
- El saldo pendiente y el plazo restante de tu crédito actual frente a lo que te ofrece el nuevo banco.
- Los costos del cambio: avalúo, comisión por apertura del nuevo crédito, gastos notariales o de registro y una posible penalización por pago anticipado en tu banco actual.
- El ahorro total, no solo la diferencia en la mensualidad. Si alargas el plazo, puedes pagar menos al mes pero más en total.
Preguntas frecuentes
¿Basta con comparar el CAT?
No. El CAT ayuda a ordenar las ofertas, pero conviene revisar también la mensualidad con seguros, el total a pagar y el dinero que necesitas al inicio, que el CAT no refleja por completo.
¿Puedo negociar la comisión por apertura?
Algunos bancos ofrecen alternativas, como cambiarla por una penalización por pago anticipado durante los primeros años. Pregunta qué opciones tiene cada institución y compáralas con tus planes de prepago.
¿El avalúo se puede usar en varios bancos?
Depende de cada institución y de la unidad de valuación que haya hecho el avalúo. Pregúntalo antes de pagarlo para no duplicar el gasto.
¿Cuánto tiempo tengo para aceptar una oferta vinculante?
La oferta obliga al banco por 20 días naturales desde que la recibes, siempre que en ese plazo la aceptes por escrito y entregues la documentación requerida.
¿Cuándo conviene una mejora de hipoteca?
Cuando el ahorro total en intereses y seguros supera los costos del cambio. Pide una oferta vinculante al nuevo banco y haz la cuenta con tu saldo y plazo reales.
Foto: image4you / Pixabay