En este artículo
- Paso 1: ¿qué tipo de cuenta necesitas según tu uso?
- Paso 2: cómo leer comisiones y saldo mínimo
- Paso 3: GAT nominal frente a GAT real
- Paso 4: los niveles de cuenta y cuánto puedes depositar
- Paso 5: seguro IPAB frente a la protección de una Sofipo
- Cómo usar los comparadores de Condusef
- Checklist rápido para comparar cuentas bancarias
- Preguntas frecuentes
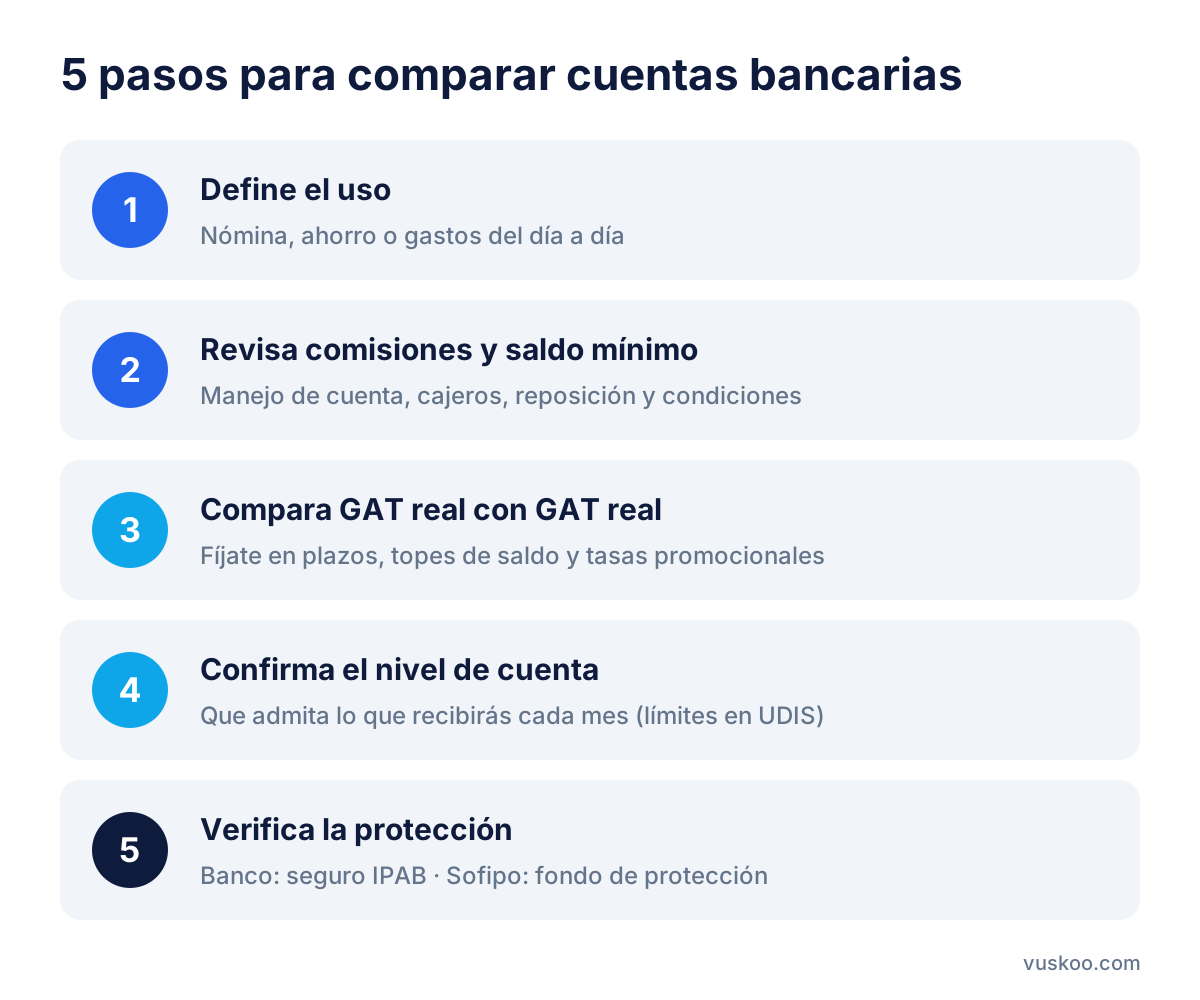
Para comparar cuentas bancarias en México conviene seguir un orden: primero define para qué usarás la cuenta (nómina, ahorro o gastos del día a día), luego revisa comisiones y saldo mínimo, compara la GAT real y no solo la nominal, confirma el nivel de cuenta según cuánto dinero vas a recibir al mes y verifica qué protección tiene tu dinero: el seguro del IPAB si es un banco o el fondo de protección si es una Sofipo. Con esos cinco puntos puedes poner dos o tres opciones lado a lado y decidir con datos.
Paso 1: ¿qué tipo de cuenta necesitas según tu uso?
No todas las cuentas sirven para lo mismo. Antes de mirar rendimientos, piensa en cómo vas a mover tu dinero.
- Cuenta de nómina: recibe tu sueldo a través del sistema de pago de tu empleador. Por lo general no pide saldo mínimo. Si deja de recibir depósitos durante seis meses seguidos, el banco puede convertirla en una cuenta básica en lugar de cerrarla.
- Cuenta de ahorro o con rendimiento: pensada para guardar dinero y que genere intereses. Aquí importan la GAT, los plazos y si el rendimiento tiene tope de saldo.
- Cuenta para el día a día: la usas para pagar con tarjeta de débito, transferir por SPEI y retirar efectivo. Aquí pesan más las comisiones por retiro en cajeros, la red de cajeros y la app.
Si ya recibes tu nómina en un banco y quieres llevarla a otro, tienes derecho a la portabilidad de nómina. Según Condusef, es un trámite gratuito, no necesitas avisar a tu patrón y debe completarse en un plazo de hasta 10 días hábiles después de que el banco lo apruebe. Ten en cuenta que algunas promociones solo aplican si el depósito llega directamente de tu empleador y no por portabilidad, así que revisa esa condición.
Paso 2: cómo leer comisiones y saldo mínimo
Una cuenta "sin comisiones" puede tener condiciones. Antes de abrirla, busca el folleto informativo o la sección de comisiones y revisa estos conceptos:
- Comisión por manejo de cuenta: si existe y si se cobra solo cuando no mantienes un saldo promedio mínimo.
- Saldo mínimo o saldo promedio mensual: cuánto debes mantener para evitar cargos o para conservar beneficios.
- Retiros en cajeros: si son gratuitos en la red propia, cuántos al mes, y cuánto cuesta usar cajeros de otros bancos.
- Reposición de tarjeta, estados de cuenta impresos y aclaraciones: cargos que se olvidan con facilidad.
- Condiciones para conservar beneficios: por ejemplo, usar la app, hacer cierto número de compras o recibir la nómina en la cuenta.
Las cuentas básicas de nómina, según Banco de México, deben ofrecer sin costo servicios mínimos como apertura y mantenimiento. Aun así, cada institución puede cobrar por servicios adicionales, por lo que vale la pena leer la letra pequeña.
Paso 3: GAT nominal frente a GAT real
La Ganancia Anual Total (GAT) es el indicador que permite comparar el rendimiento de productos de ahorro e inversión de distintas instituciones. Hay dos versiones y conviene no mezclarlas:
- GAT nominal: el rendimiento anual del producto después de comisiones, pero antes de descontar la inflación.
- GAT real: el rendimiento una vez descontada la inflación esperada para los próximos 12 meses. Es la que te dice si tu dinero gana o pierde poder de compra.
La GAT real puede ser negativa cuando la GAT nominal es menor que la inflación esperada. Eso significa que, aunque tu saldo crezca en pesos, con ese dinero podrías comprar menos que hoy. Por eso, al comparar, pon siempre GAT real con GAT real, y GAT nominal con GAT nominal.
Además del porcentaje, revisa:
- Si el rendimiento es para dinero disponible en cualquier momento o para inversiones a plazo (7, 30, 90 días o más).
- Si hay un monto máximo que genera la tasa anunciada y qué tasa aplica al excedente.
- Si la tasa depende de un nivel o plan de suscripción dentro de la app.
- Si es una tasa promocional y qué tasa aplica cuando termine.
Banco de México tiene una calculadora de GAT en su sitio para hacer estos cálculos con tus propios montos.
Paso 4: los niveles de cuenta y cuánto puedes depositar
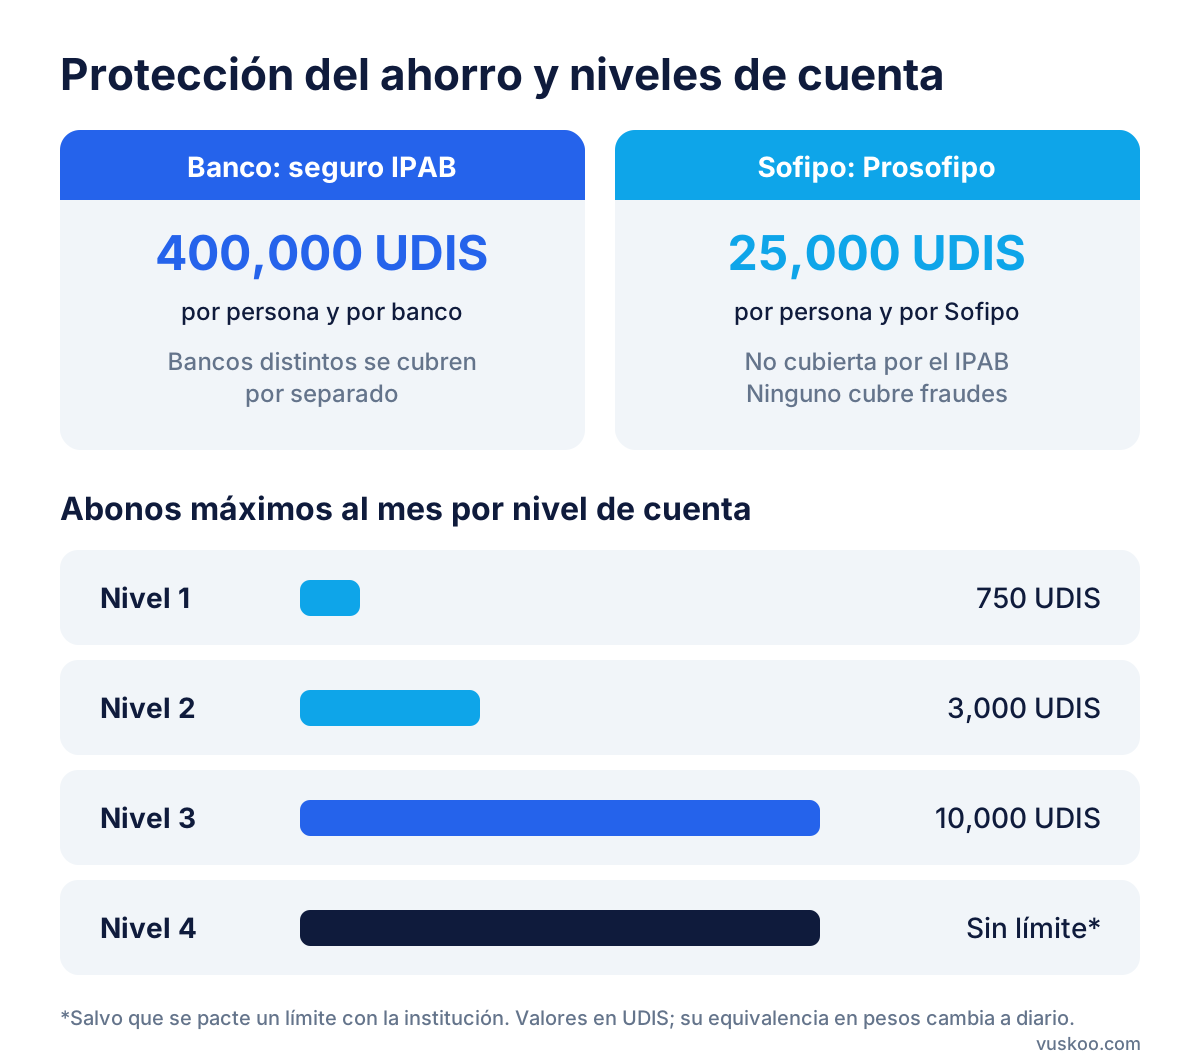
En México, las cuentas de depósito se clasifican por niveles según los requisitos de identificación que pide la institución y el monto de abonos que admiten al mes. Los límites están expresados en UDIS, cuyo valor en pesos cambia a diario y publica Banco de México.
- Nivel 1: abonos de hasta 750 UDIS al mes. Piden muy pocos datos.
- Nivel 2: abonos de hasta 3,000 UDIS al mes. Se pueden abrir con un trámite sencillo, a menudo desde una app.
- Nivel 3: abonos de hasta 10,000 UDIS al mes.
- Nivel 4: sin límite de abonos, salvo que acuerdes uno con la institución.
Los niveles 1 y 2 son para personas físicas; los niveles 3 y 4 también pueden abrirse para personas morales. Si vas a recibir tu sueldo completo o transferencias altas, confirma que el nivel de la cuenta las admita. Si superas el límite, la institución puede rechazar depósitos o pedirte que subas de nivel. Banco de México ha ido ajustando esta regulación, así que consulta los límites vigentes antes de decidir.
Paso 5: seguro IPAB frente a la protección de una Sofipo
No es lo mismo guardar tu dinero en un banco que en una Sociedad Financiera Popular (Sofipo). Ambas están reguladas, pero la protección del ahorro es distinta:
- Bancos: el Instituto para la Protección al Ahorro Bancario (IPAB) protege hasta 400,000 UDIS por persona y por banco, sin importar cuántas cuentas tengas en esa institución. Si tienes dinero en dos bancos distintos, cada uno se cubre por separado.
- Sofipos: no están cubiertas por el IPAB. Cuentan con un Fondo de Protección (conocido como Prosofipo) que cubre hasta 25,000 UDIS por persona en cada Sofipo autorizada.
Lo que supere esos límites no está garantizado. Ninguno de los dos seguros cubre pérdidas por fraude o robo de datos; para eso importan las medidas de seguridad de la app y el proceso de aclaraciones.
Hey Banco, BBVA México y Banco Azteca operan como bancos. En el caso de las financieras digitales, como Klar o Nu, revisa en su app o en su sitio qué figura legal tiene la entidad que custodia tu dinero y qué protección aplica, porque su estatus puede haber cambiado en los últimos años.
Cómo usar los comparadores de Condusef
Condusef pone a tu disposición herramientas gratuitas para contrastar productos de distintas instituciones:
- Simulador de ahorro e inversión: compara el rendimiento que darían distintos instrumentos de ahorro con un monto y plazo de ejemplo.
- Buró de Entidades Financieras: muestra cuántas reclamaciones recibe cada institución, qué porcentaje se resuelve a favor del usuario y su índice de desempeño. Es útil para valorar el servicio, no solo el rendimiento.
- Catálogo de productos financieros: dentro del Buró, permite ver el mismo tipo de producto en varias instituciones con sus costos, requisitos y comisiones.
Combina estas herramientas con las ofertas que aparecen junto a este artículo, que muestran condiciones actualizadas, y con el folleto oficial de cada cuenta.
Checklist rápido para comparar cuentas bancarias
- Uso principal definido: nómina, ahorro o día a día.
- Comisiones por manejo, cajeros y servicios adicionales revisadas.
- Saldo mínimo y condiciones para mantener beneficios entendidas.
- GAT real comparada con GAT real, con tope de saldo y plazo identificados.
- Nivel de cuenta suficiente para tus depósitos mensuales.
- Tipo de entidad (banco o Sofipo) y protección aplicable confirmados.
- Reclamaciones y desempeño consultados en el Buró de Condusef.
Preguntas frecuentes
¿Puedo tener cuentas en varios bancos para ampliar la protección del IPAB?
Sí. El límite de 400,000 UDIS aplica por persona y por banco, por lo que los saldos en instituciones distintas se protegen por separado.
¿Una GAT real negativa significa que pierdo dinero?
No pierdes pesos de tu saldo, pero tu dinero crece menos que la inflación esperada, así que pierde poder de compra.
¿Cambiar mi nómina de banco tiene costo?
Según Condusef, la portabilidad de nómina es gratuita y no requiere avisar a tu empleador. Revisa si los beneficios del banco nuevo aplican a nóminas recibidas por portabilidad.
¿Qué pasa si recibo más dinero del que permite mi nivel de cuenta?
La institución puede rechazar los abonos que excedan el límite mensual o pedirte documentos para subir de nivel. Consúltalo antes de recibir montos altos.
¿Las Sofipos son seguras?
Las Sofipos autorizadas están supervisadas por la CNBV y cuentan con un fondo de protección de hasta 25,000 UDIS por persona, una cobertura menor que la del IPAB. Valora cuánto dinero pones en cada una.
Foto: QuinceCreative / Pixabay