Los préstamos Credimax son el crédito en efectivo de Banco Azteca: se solicitan en sucursal o desde la app del banco, por lo general con una identificación oficial vigente y un comprobante de domicilio reciente, y se pagan con abonos fijos semanales o quincenales. Antes de firmar, conviene fijarse en tres cosas: el CAT, el número de pagos y el monto total que vas a devolver. En esta guía verás cómo se solicita, qué te van a pedir, cómo leer esas cifras y con qué otras opciones vale la pena compararlo.
¿Qué es Credimax de Banco Azteca?
Credimax es una línea de crédito de Banco Azteca que puedes usar como préstamo en efectivo o, en algunos casos, para comprar a crédito en tiendas asociadas. Lo que lo distingue es el esquema de pagos: en lugar de una mensualidad, normalmente se paga con abonos semanales o quincenales de monto fijo durante un número de semanas que se pacta al contratar.
Como cualquier crédito, está sujeto a aprobación. El monto que te ofrezcan, el plazo y la tasa dependen de tu perfil, tu historial con el banco y tu capacidad de pago, así que dos personas pueden recibir condiciones distintas por el mismo producto.
Requisitos y documentos para un préstamo Credimax
Banco Azteca suele pedir pocos documentos para su préstamo en efectivo. Lo habitual es:
- Identificación oficial vigente, como la credencial para votar (INE) o el pasaporte.
- Comprobante de domicilio reciente, normalmente con una antigüedad no mayor a tres meses.
- Ser mayor de edad y residir en México.
En muchos casos no se exige comprobante de ingresos ni historial crediticio previo, lo que hace que sea una opción a la que recurren personas con ingresos informales. Aun así, según el monto y tu perfil, el banco puede pedirte información adicional, un aval o alguna garantía. Pregunta esto desde el principio para no llevarte sorpresas al momento de firmar.
¿Cómo se solicita Credimax paso a paso?
El proceso es parecido en sucursal y en la app:
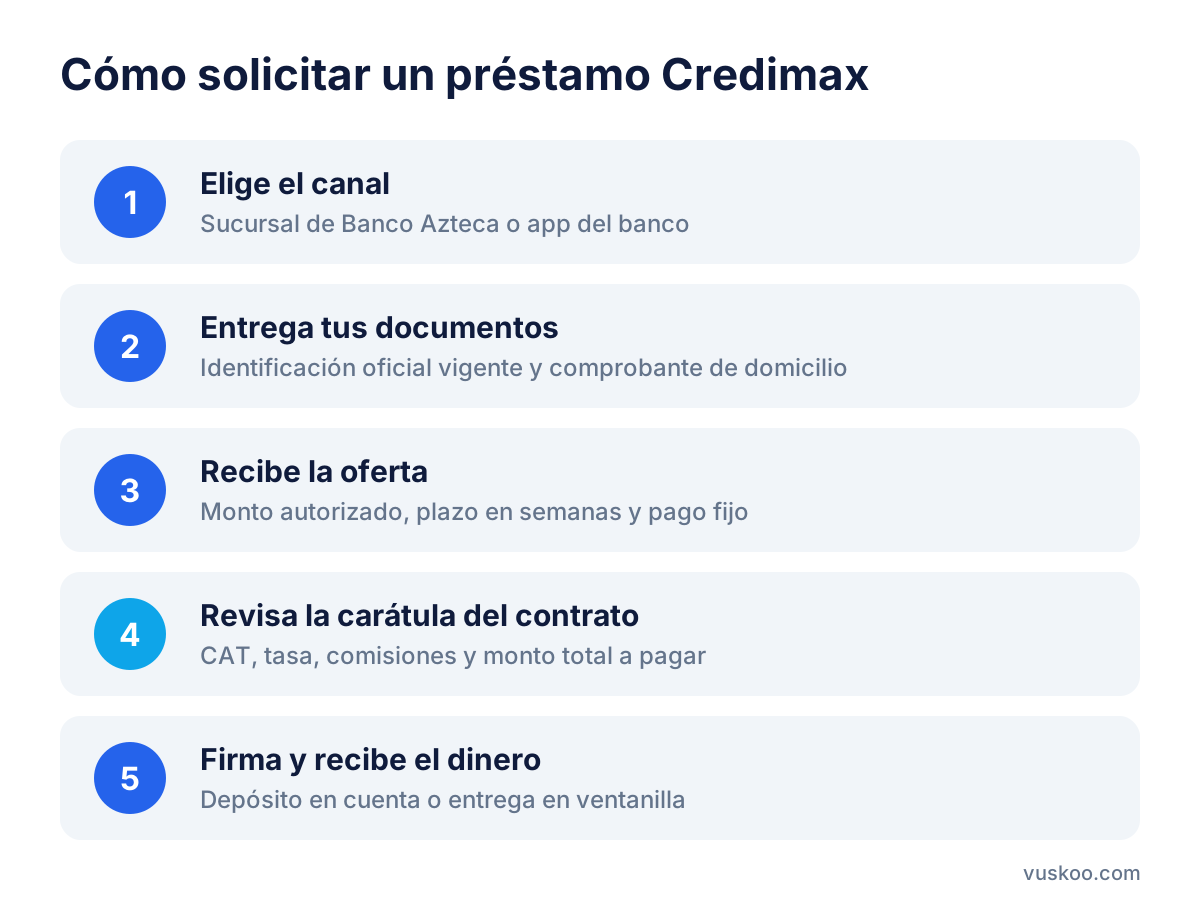
- Elige el canal. Puedes acudir a una sucursal de Banco Azteca (muchas están dentro de tiendas Elektra) o iniciar la solicitud desde la app del banco.
- Entrega tus documentos. Identificación y comprobante de domicilio; en la app se suben con fotografía.
- Recibe la oferta. El banco revisa tu perfil y te indica el monto autorizado, el plazo en semanas y el pago semanal o quincenal.
- Revisa la carátula del contrato. Ahí deben aparecer el CAT, la tasa de interés, las comisiones y el monto total a pagar.
- Firma y recibe el dinero. El depósito suele hacerse en una cuenta de Banco Azteca o se entrega en ventanilla.
Cómo leer el CAT, el plazo y los pagos semanales
El CAT es la cifra para comparar
El Costo Anual Total (CAT) reúne en un solo porcentaje anual los intereses, comisiones y otros cargos del crédito. Es un indicador que establece el Banco de México y que las instituciones reguladas deben mostrar en su publicidad y contratos. La tasa de interés por sí sola no basta: un préstamo con tasa aparentemente baja puede salir más caro si tiene comisiones o seguros obligatorios.
Fíjate también en si el CAT se muestra con o sin IVA. Para comparar dos préstamos, usa el mismo criterio en ambos.
El plazo cambia mucho el costo total
Un plazo largo hace que el abono semanal se vea pequeño, pero alarga el tiempo durante el que pagas intereses. Con frecuencia, alargar el plazo reduce el pago semanal y aumenta bastante lo que devuelves en total. Pide que te muestren la misma cantidad a distintos plazos y compara el total, no solo el abono.
El pago semanal: qué incluye
En los préstamos de Banco Azteca, el pago fijo suele combinar una parte de capital (lo que te prestaron) y una parte de intereses. Pregunta cuánto de cada abono corresponde a cada concepto y si incluye IVA de los intereses o algún seguro.
¿Cuánto terminas pagando en total?
La cuenta básica es sencilla y puedes hacerla antes de firmar:
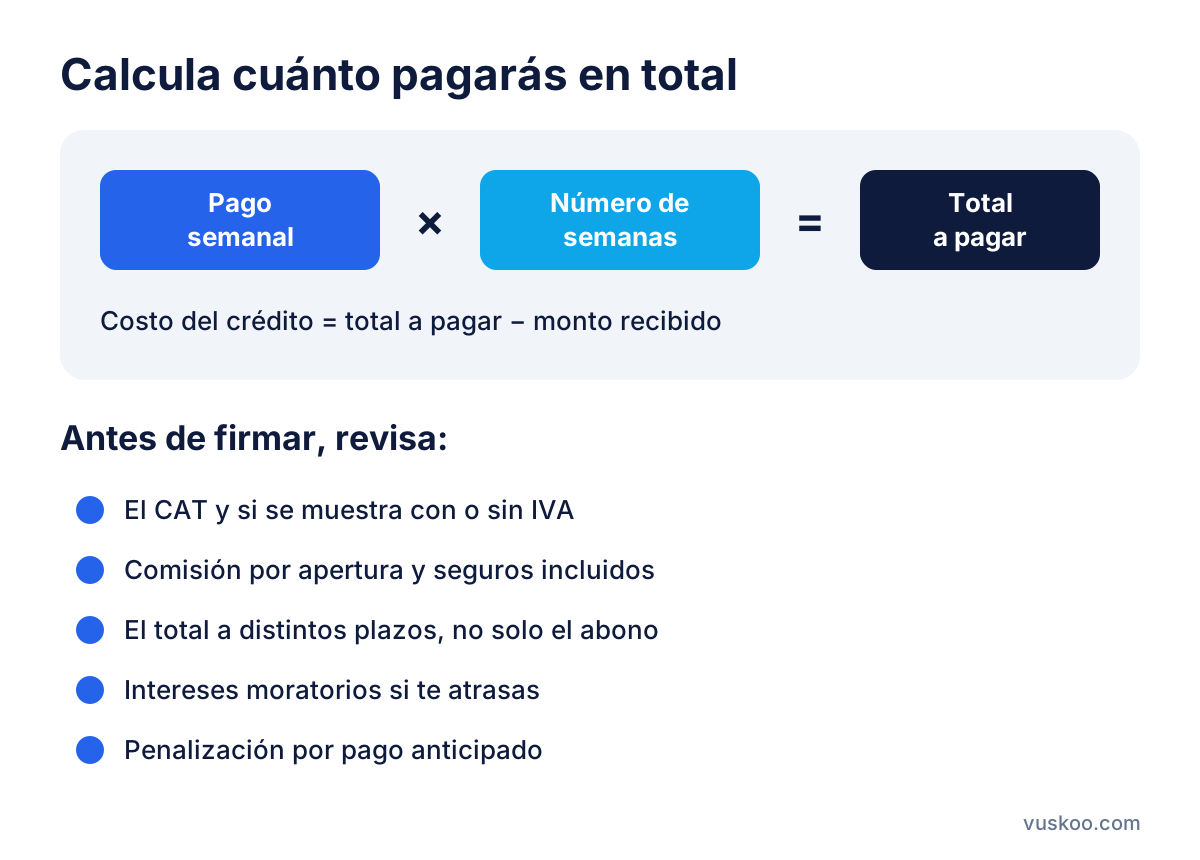
- Total a pagar = pago semanal × número de semanas (o pago quincenal × número de quincenas).
- Costo del crédito = total a pagar − monto que recibiste.
Si el contrato incluye comisión por apertura o algún seguro descontado del monto, súmalo al costo. Compara ese costo con lo que te ofrecen otras instituciones por la misma cantidad y el mismo plazo.
Ten en cuenta además los intereses moratorios: si te atrasas en un pago se cobran cargos adicionales, y en un esquema semanal es más fácil que un imprevisto haga que se te pase una fecha. Antes de comprometerte, revisa que el abono quepa en tu presupuesto de cada semana, no solo en el de un mes bueno.
Pregunta también si puedes adelantar pagos o liquidar antes de tiempo sin penalización, y si al hacerlo se descuentan los intereses que aún no se generan.
¿Con qué otras opciones conviene comparar Credimax?
Antes de firmar, compara al menos dos o tres alternativas con el mismo monto y plazo. Algunas opciones que aparecen en este comparador:
- Dentro de Banco Azteca: el Crédito Personal, el Préstamo de Nómina (si recibes tu sueldo en el banco), el Préstamo al Consumo para compras en tienda y los Préstamos Pensionados. Según tu situación, alguno puede tener condiciones distintas a las de Credimax.
- Banca tradicional: el Préstamo Personal de BBVA México suele pedir más requisitos, como comprobante de ingresos o cuenta con el banco, a cambio de mensualidades y otro perfil de costos.
- Préstamos en línea: Kueski y CréditoSí ofrecen solicitudes 100% digitales, generalmente para montos y plazos más cortos. Revisa su CAT con la misma atención.
- Si es para un negocio: un crédito empresarial como el de Konfío está pensado para necesidades de una empresa o negocio, no para gastos personales.
Los precios y condiciones de estas ofertas cambian con frecuencia; en esta página puedes ver los datos actualizados junto al artículo. Al compararlas, fíjate en el CAT, el plazo, la frecuencia de pago, las comisiones y el total a pagar.
También puedes consultar el Buró de Entidades Financieras de la CONDUSEF para revisar cómo se comporta cada institución en reclamaciones y prácticas de servicio.
Preguntas frecuentes sobre préstamos Credimax
¿Necesito historial crediticio para Credimax?
Por lo general no es obligatorio tener historial en el Buró de Crédito para solicitarlo, pero el banco sí revisa tu perfil y puede ofrecerte un monto menor si eres cliente nuevo.
¿Puedo pagar quincenal en lugar de semanal?
Banco Azteca maneja esquemas de pago fijo semanal y quincenal. Pídelo al asesor al momento de contratar y compara el total a pagar en cada caso.
¿Qué pasa si me atraso en un pago?
Se generan intereses moratorios y el atraso puede reportarse a las sociedades de información crediticia, lo que afecta tu historial. Si prevés un problema, comunícate con el banco antes de la fecha de pago.
¿Puedo liquidar Credimax antes de tiempo?
Pregunta en el contrato si hay penalización por pago anticipado y cómo se recalculan los intereses. Liquidar antes suele reducir el costo total si los intereses futuros se descuentan.
¿Dónde veo el CAT de Credimax?
Debe aparecer en la publicidad del producto, en la app y en la carátula del contrato. El CAT publicitado es informativo; el que aplica es el de tu contrato.
Foto: josemiguels / Pixabay