Los préstamos Credimax son la línea de crédito en efectivo de Banco Azteca. Para pedirlos, el banco solicita una identificación oficial (INE o pasaporte) y un comprobante de domicilio de no más de tres meses. El dinero se deposita en una cuenta de Banco Azteca a tu nombre y se paga en abonos semanales durante el plazo que elijas. Lo que realmente cuesta depende del CAT, del plazo y de la suma de todos los pagos semanales. Aquí te explicamos cómo revisar cada punto y qué comparar con otros préstamos personales antes de firmar.
¿Qué es Credimax y cómo funciona?
Credimax es un crédito al consumo de Banco Azteca que puedes usar como préstamo en efectivo o para hacer compras a crédito. Se tramita en sucursal (muchas están dentro de tiendas Elektra) o en los canales digitales del banco. Una vez aprobado, el monto se deposita en una cuenta de depósito a la vista que tengas con Banco Azteca. Si no la tienes, normalmente se abre durante el mismo trámite.
A diferencia de muchos préstamos bancarios que se pagan cada mes o cada quincena, Credimax se paga cada semana. Para algunas personas esto es práctico, sobre todo si cobran por semana. Pero también hace más difícil ver el costo total de un solo vistazo, porque el abono parece pequeño y el número de pagos es grande.
Requisitos del préstamo Credimax
Según la información publicada por Banco Azteca, los documentos básicos son:
- Identificación oficial vigente: INE o pasaporte.
- Comprobante de domicilio con antigüedad no mayor a tres meses.
- Cuenta en Banco Azteca para recibir el depósito del préstamo.
Banco Azteca suele pedir menos papeles que otros bancos: varias fuentes indican que no exige comprobante de ingresos ni aval. Aun así, el banco revisa tu capacidad de pago y tu historial antes de aprobar el préstamo y fijar el monto. En documentos anteriores del producto se mencionaban otros requisitos, como garantías prendarias en ciertos casos. Por eso conviene confirmar en sucursal o en la app qué te van a pedir a ti.
Montos y plazos: de qué dependen
El monto que te ofrecen depende sobre todo de tu capacidad de pago y de si ya eres cliente. Lo habitual es que a los clientes nuevos se les apruebe un monto menor que a quienes ya pagaron otros créditos con el banco. Los plazos se cuentan en semanas, y los más largos suelen estar reservados para clientes con buen historial de pago.
Ten en cuenta una regla general: un plazo más largo reduce el abono semanal, pero aumenta el total que pagas, porque los intereses se cobran durante más tiempo. Antes de aceptar un plazo, pide que te muestren el total a pagar con ese plazo y con uno o dos más cortos.
Cuánto cuesta realmente un préstamo Credimax
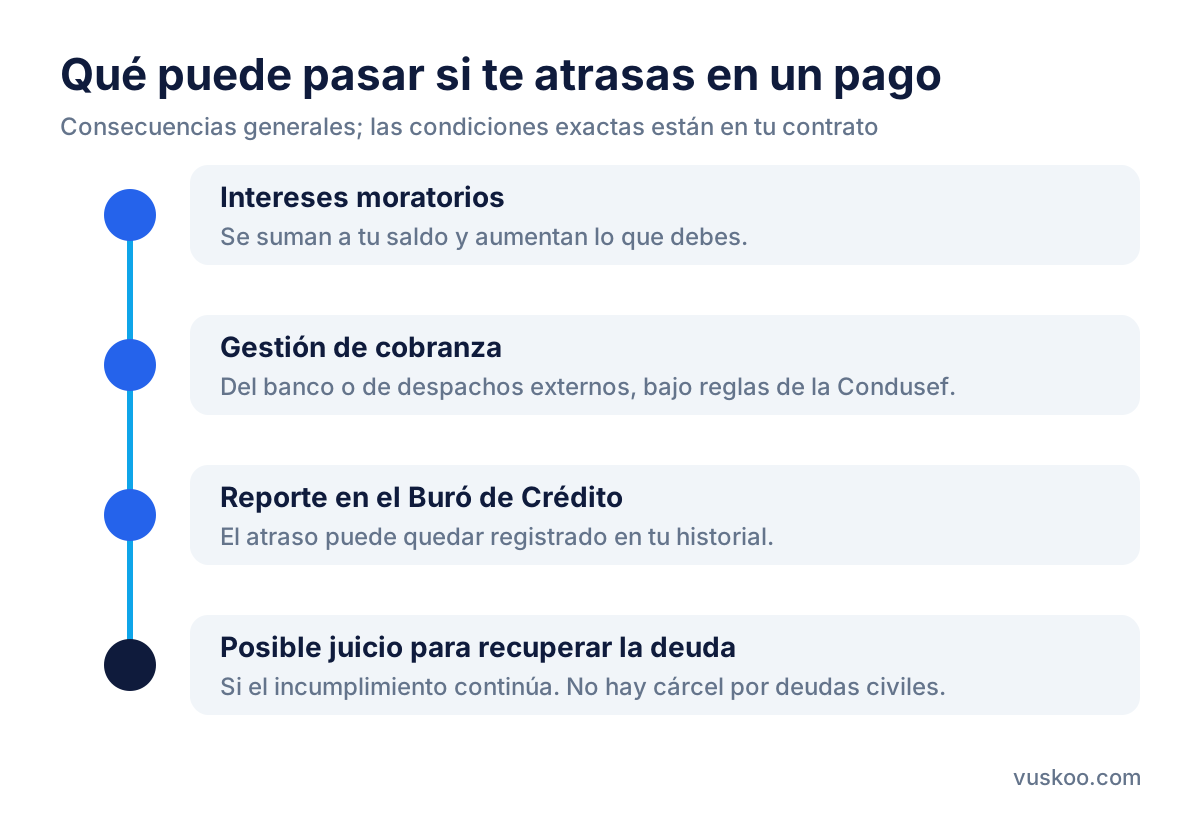
Las condiciones vigentes aparecen en los recuadros de ofertas de esta página. Para saber lo que vas a pagar tú, revisa tres datos de tu cotización o contrato.
1. El CAT
El Costo Anual Total (CAT) es un porcentaje anual que reúne los intereses, las comisiones y otros cargos obligatorios del crédito. Banco de México define cómo se calcula, y por eso sirve para comparar créditos de distintas instituciones. Dos detalles importantes:
- En México el CAT se informa sin IVA, que se cobra sobre los intereses. Lo que pagas al final es mayor de lo que el CAT sugiere por sí solo.
- El CAT promedio que aparece en la publicidad es una referencia. El CAT de tu crédito puede ser distinto según tu perfil, el monto y el plazo. Pide siempre el tuyo por escrito.
2. El abono semanal y el número de semanas
Haz una cuenta sencilla: abono semanal × número de semanas = total a pagar. A ese total réstale el monto que recibes y obtendrás lo que te cuesta el préstamo en pesos. Esta cifra suele ser más fácil de entender que un porcentaje, y te permite comparar con un préstamo que se paga cada mes.
3. Seguros y cargos adicionales
Pregunta si el préstamo incluye un seguro (de vida o de desempleo, por ejemplo), si es obligatorio y si su costo ya está dentro del abono. También revisa si hay comisión por apertura o por pago tardío.
¿Qué pasa si te atrasas en un pago?
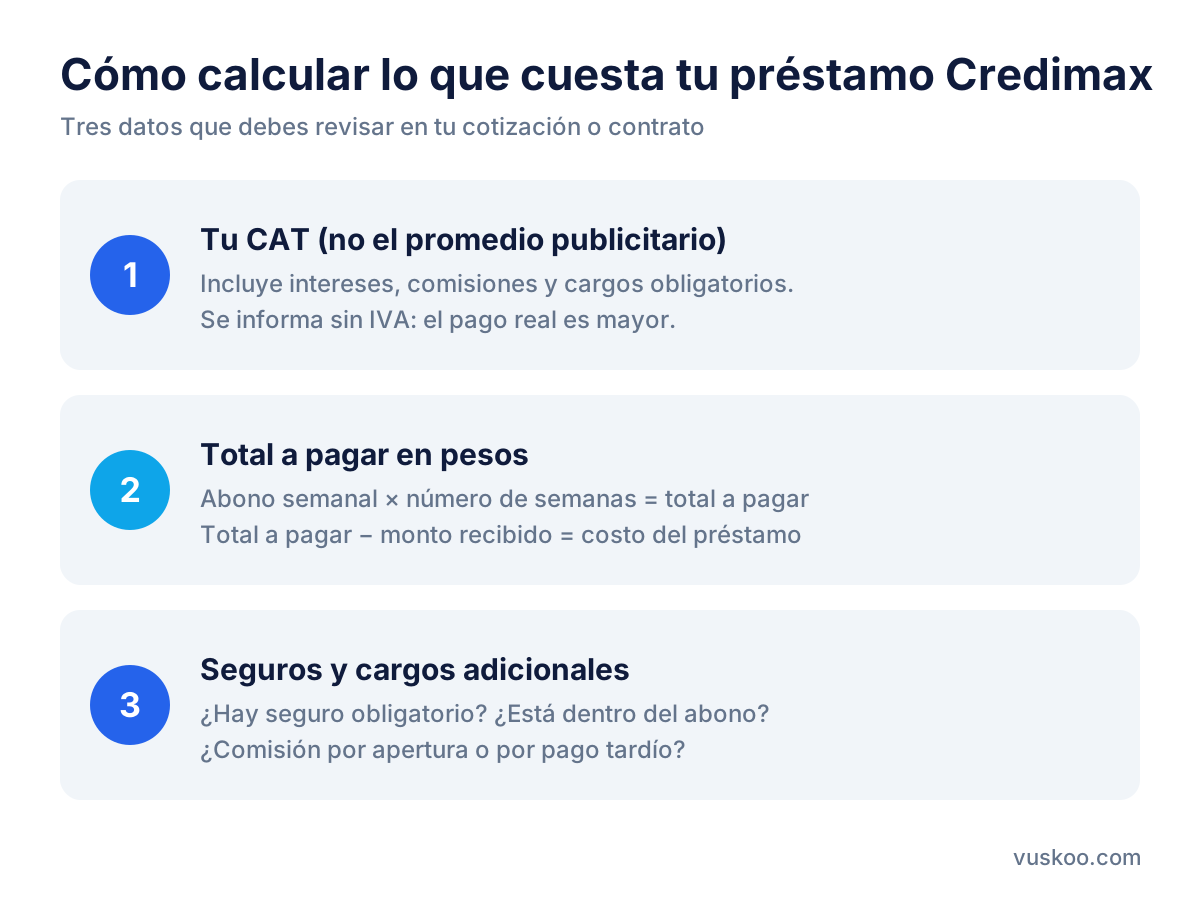
Las consecuencias exactas están en tu contrato, pero en general un atraso puede provocar lo siguiente:
- Intereses moratorios: se suman a lo que debes y aumentan el saldo.
- Gestión de cobranza: primero del banco y, si el atraso sigue, a veces de despachos externos.
- Reporte en el Buró de Crédito: los bancos envían el comportamiento de pago de sus clientes de forma periódica, y un atraso puede quedar registrado en tu historial.
- Acciones legales: si el incumplimiento continúa, el banco puede acudir a un juicio para recuperar la deuda. En México no hay cárcel por deudas civiles.
Los despachos de cobranza deben seguir reglas de la Condusef: no pueden amenazar, llamar en horarios no permitidos ni presionar a terceros. Si ocurre, puedes presentar una queja en el Registro de Despachos de Cobranza (REDECO) de la Condusef. Si llegas a un convenio para ponerte al corriente, formalízalo por escrito con Banco Azteca, no solo con el despacho.
Si ves que no podrás pagar un abono, acércate al banco antes de que venza. Suele haber más opciones antes del atraso que después.
Cómo comparar Credimax con otros préstamos personales
En esta página puedes ver junto a Credimax otras opciones: Kueski Préstamo Personal, CréditoSí Rápido, BBVA Préstamo Personal y otros productos de Banco Azteca, como el Crédito Personal, el Préstamo de Nómina o los Préstamos Pensionados. Konfío Crédito Empresarial está pensado para negocios, no para gastos personales. Para comparar con criterio, revisa lo mismo en cada opción:
- CAT de tu cotización, no solo el promedio publicitario.
- Total a pagar en pesos por el mismo monto y un plazo parecido.
- Frecuencia de pago: semanal, quincenal o mensual. Elige la que coincida con tu ingreso.
- Requisitos: algunos préstamos piden comprobante de ingresos o ser cliente de nómina. A cambio, pueden ofrecer otras condiciones.
- Plazo: los préstamos en línea de corto plazo y los préstamos bancarios a varios meses responden a necesidades distintas.
- Seguros, comisiones y penalizaciones por atraso o por pago anticipado.
- Cómo se recibe y se paga: en sucursal, por transferencia o desde una app.
Si cobras tu nómina en Banco Azteca o eres pensionado, compara también los productos específicos para esos perfiles. Sus condiciones pueden ser distintas a las de un préstamo en efectivo general.
Preguntas frecuentes sobre préstamos Credimax
¿Necesito comprobante de ingresos para un préstamo Credimax?
Banco Azteca publica como requisitos básicos la identificación oficial y el comprobante de domicilio. Aun así, evalúa tu capacidad de pago, así que confirma en sucursal si en tu caso te pedirán algo más.
¿Puedo pagar antes de tiempo?
Pregunta si se permiten pagos anticipados y cómo se aplican: si reducen el número de semanas o el monto de cada abono. Pagar antes suele disminuir los intereses totales.
¿Por qué el total que pago es mayor que lo que indica el CAT?
El CAT se expresa sin IVA y es una tasa anual. Lo que pagas en pesos depende además del plazo, y el IVA se suma a los intereses. Por eso conviene revisar el total a pagar que aparece en tu contrato.
¿Un atraso de pocos días afecta mi historial?
Puede quedar registrado en el Buró de Crédito, según cuándo reporte el banco y cuánto dure el atraso. Lo más seguro es pagar a tiempo o hablar con el banco antes de la fecha de pago.
¿Dónde me quejo si un despacho de cobranza me trata mal?
Ante la Condusef, a través del REDECO. Anota fechas, horarios y el nombre del despacho para respaldar tu queja.
Foto: stevepb / Pixabay