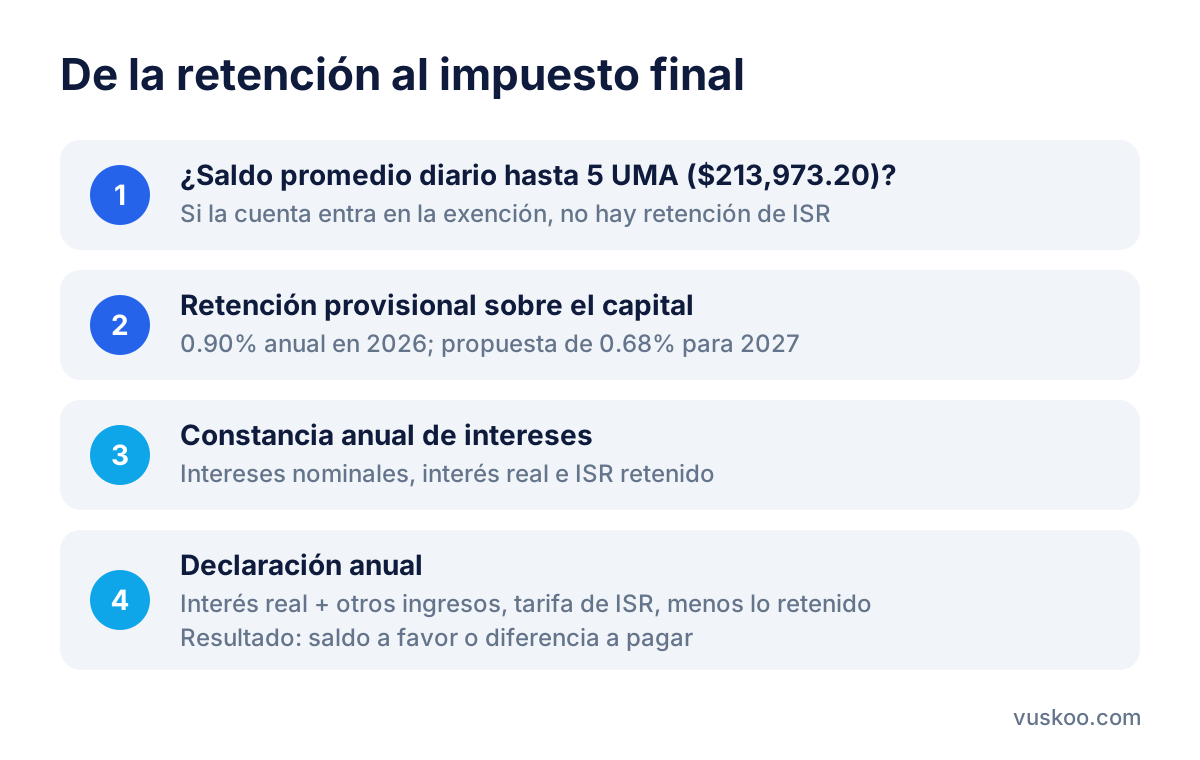
Sí hay cuentas cuyos rendimientos no pagan impuestos, pero solo hasta cierto monto. La Ley del ISR exenta los intereses de cuentas de ahorro, de cheques o de nómina cuando el saldo promedio diario no rebasa 5 UMA anuales, que en 2026 equivalen a $213,973.20. Por encima de ese monto, el banco o la entidad retiene ISR a una tasa anual de 0.90% en 2026, calculada sobre el capital y no sobre los intereses. Para 2027, el Paquete Económico propone bajarla a 0.68%. Esa retención es provisional: el impuesto final se calcula en tu declaración anual.
A continuación explicamos cada pieza para que puedas estimar cuánto te queda en realidad de una cuenta remunerada o de un banco digital.
¿Cómo se cobra el ISR a los rendimientos de una cuenta?
Los intereses que recibes de una cuenta o inversión en el sistema financiero son ingresos para efectos del ISR. Los artículos 54 y 135 de la Ley del ISR obligan a las instituciones que pagan esos intereses a retener una parte del impuesto. Esto lo hacen de forma automática; tú no tienes que hacer ningún trámite para que ocurra.
El punto que más confunde: la tasa de retención se aplica sobre el capital invertido, no sobre los intereses ganados. Si tienes $100,000 en una cuenta que no entra en la exención, la retención anual de 0.90% equivale a $900, sin importar si tu cuenta paga 3% o 15%. Por eso la retención pesa más, en proporción, en las cuentas que pagan menos.
La tasa de retención en 2026 y la propuesta para 2027
- 2026: la Ley de Ingresos de la Federación fijó la tasa de retención anual en 0.90%, frente al 0.50% que estuvo vigente en 2025.
- 2027: el Paquete Económico entregado al Congreso en septiembre de 2026 propone una tasa de 0.68%. La iniciativa avanzó en la Cámara de Diputados, pero hasta que se publique en el Diario Oficial de la Federación conviene tomarla como propuesta.
La tasa es anual, pero la institución la va aplicando de forma proporcional según los días que tu dinero estuvo invertido.
Qué cuentas entran en la exención de 5 UMA
El artículo 93, fracción XX, de la Ley del ISR exenta los intereses en dos supuestos:
- Intereses pagados por instituciones de crédito (bancos) que provengan de cuentas de cheques, cuentas para depósito de sueldos y salarios, pensiones o haberes de retiro, o depósitos de ahorro.
- Intereses pagados por sociedades financieras populares (SOFIPO) y sociedades cooperativas de ahorro y préstamo.
En ambos casos, la condición es que el saldo promedio diario no exceda 5 UMA elevadas al año. Con la UMA anual de $42,794.64 vigente desde el 1 de febrero de 2026, el límite queda en $213,973.20.
Cómo se calcula el saldo promedio diario
Se suman los saldos de cada día del periodo y se dividen entre el número de días. No cuenta el saldo de un día aislado: si un mes tuviste un depósito grande que retiraste a los pocos días, el promedio puede seguir por debajo del límite.
Qué pasa si superas el límite
Según la Resolución Miscelánea Fiscal para 2026, cuando el saldo rebasa las 5 UMA, la retención se calcula sobre el excedente, no sobre todo el saldo. Por ejemplo, con un saldo promedio de $300,000, la parte sujeta a retención sería de $86,026.80, y la retención anual al 0.90% rondaría los $774.
Antes de dar por hecho que tu cuenta está exenta, revisa en el contrato si la entidad es un banco o una SOFIPO y si el producto es una cuenta de ahorro o una inversión a plazo. Las constancias de intereses que entrega la institución indican cuánto se te retuvo.
Retención no es lo mismo que impuesto final
La retención es un pago a cuenta. El impuesto que de verdad te corresponde se calcula en la declaración anual, con estos pasos generales:
- La institución te entrega una constancia con los intereses nominales, los intereses reales y el ISR retenido.
- El interés real es el interés nominal menos el efecto de la inflación. Si la inflación fue mayor que lo que ganaste, el interés real puede ser cero o incluso una pérdida.
- El interés real se suma a tus demás ingresos del año (por ejemplo, tu sueldo) y se aplica la tarifa del ISR que te corresponda.
- Al impuesto que resulte le restas lo que ya te retuvieron. Si te retuvieron de más, puedes tener saldo a favor; si te retuvieron de menos, pagas la diferencia.
Por eso, en años de inflación alta y tasas bajas, presentar la declaración puede convenir aunque no estés obligado: la retención se hizo sobre el capital y tu interés real pudo ser menor.
Cómo comparar el rendimiento neto de varias cuentas
Para comparar cuentas de forma justa, conviene pasar de la tasa anunciada a lo que te queda después de retenciones y comisiones. Una forma sencilla:
- Calcula los intereses brutos: saldo × tasa anual.
- Si tu saldo supera las 5 UMA o el producto no entra en la exención, resta la retención: capital sujeto × 0.90% (o 0.68% si se confirma para 2027).
- Resta las comisiones del año.
- Revisa las condiciones de la tasa: plazo, monto máximo que gana esa tasa y si es promocional.
Ejemplo con las tasas de Klar
Klar publica varias tasas según el nivel (Light o Plus) y el plazo: 3.00%, 5.00%, 6.30% (Light a 90 días), 6.50% (Light a 365 días), 8.10% (Plus a 7 días) y 15.00% (Light y Plus). Suponiendo $100,000 en una cuenta que no entra en la exención y una retención de $900 al año, el resultado aproximado, en interés simple, sería:
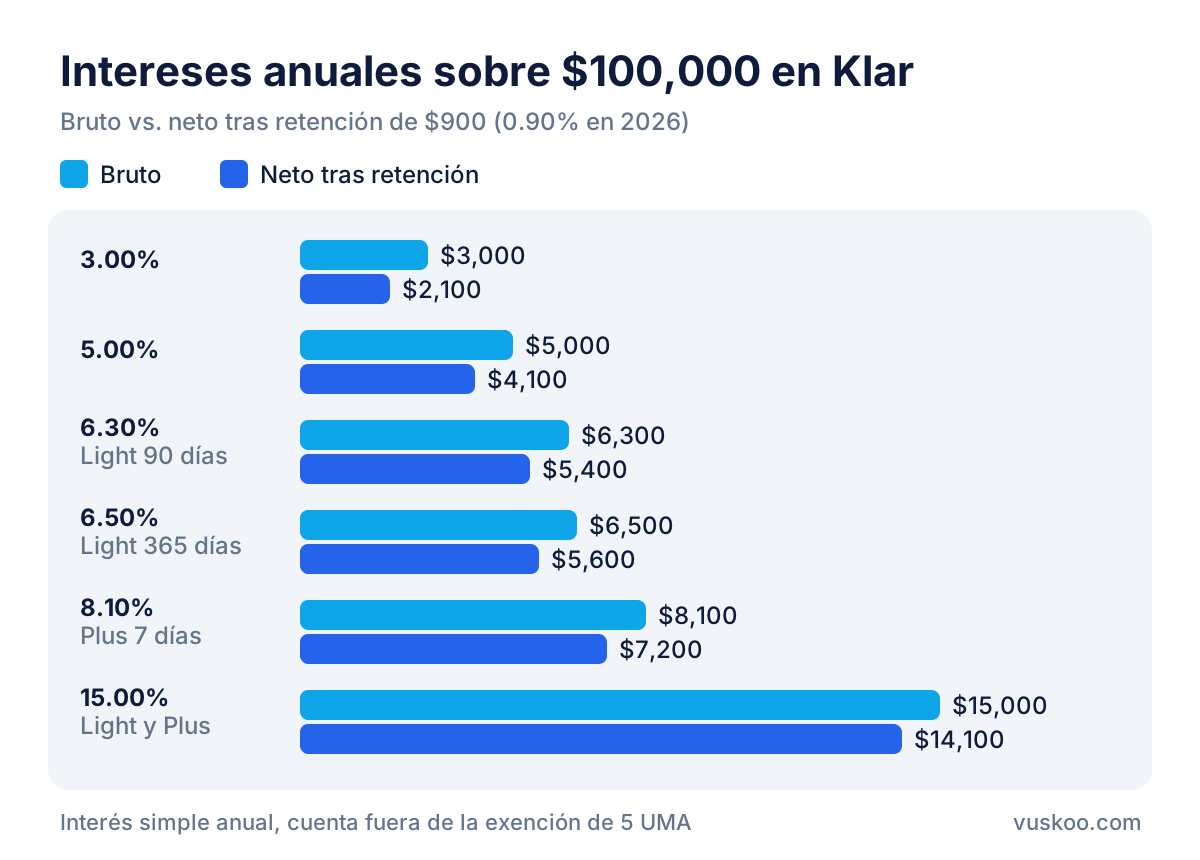
El ejemplo muestra dos cosas. Primero, la retención fija de $900 se come casi un tercio de los intereses a 3%, pero menos de una décima parte a 15%. Segundo, si tu saldo promedio está por debajo de $213,973.20 y la cuenta entra en la exención, no habría retención y te quedarías con el interés bruto completo. Las tasas altas suelen tener topes de monto o condiciones, así que confirma hasta qué saldo aplican.
No olvides las comisiones
En cuentas de bajo saldo, una comisión mensual puede pesar más que el ISR. Entre las cuentas de la lista, BBVA Cuenta Débito, Link Card de BBVA México, Hey Cuenta de Hey Banco, Fondeadora Cuenta, Klar Cuenta, Stori Cuenta Ahorro y Cuenta Nu de Nu México aparecen con $0 al mes. Guardadito y Guardadito Digital de Banco Azteca muestran $1 al mes, y Somos Débito de Banco Azteca, $19.90 al mes, es decir, $238.80 al año.
Lista rápida antes de elegir una cuenta remunerada
- ¿La entidad es un banco o una SOFIPO, y el producto es cuenta de ahorro o inversión a plazo?
- ¿Tu saldo promedio diario estará por debajo de 5 UMA anuales ($213,973.20 en 2026)?
- ¿La tasa anunciada aplica a todo tu saldo o solo hasta cierto monto?
- ¿Hay plazo forzoso o puedes retirar en cualquier momento?
- ¿Cobra comisión mensual o por manejo de cuenta?
- ¿Te entrega constancia anual de intereses y retenciones para tu declaración?
Preguntas frecuentes
¿Existe una cuenta sin impuestos en los rendimientos?
Sí, mientras tu saldo promedio diario no supere 5 UMA anuales y la cuenta sea de las que contempla la ley: cuentas de ahorro, cheques o nómina en bancos, o depósitos en SOFIPO y cooperativas de ahorro y préstamo. Por encima del límite se retiene ISR sobre el excedente.
¿La retención de 0.90% se aplica a mis intereses?
No. Se aplica sobre el capital que genera los intereses. Con $100,000 sujetos a retención, son $900 al año, independientemente de la tasa que pague la cuenta.
¿Ya es oficial la tasa de 0.68% para 2027?
Es la tasa propuesta en el Paquete Económico 2027 y avanzó en la Cámara de Diputados. Queda pendiente su aprobación final y su publicación en el Diario Oficial de la Federación.
¿Tengo que declarar mis intereses?
Depende de tus ingresos totales y de tu situación fiscal. Aun cuando no estés obligado, declarar puede generarte saldo a favor si la retención fue mayor que el impuesto sobre tu interés real.
¿El límite de 5 UMA es por cuenta o por todas mis cuentas?
La ley habla del saldo promedio diario de la inversión, y la aplicación práctica con varias instituciones no siempre es clara. Si tienes saldos altos repartidos en varias cuentas, conviene revisarlo con un contador o con la información del SAT.
Foto: stevepb / Pixabay