Las cuentas bancarias para jóvenes en México se pueden abrir a cualquier edad cuando las contrata la madre, el padre o el tutor. Desde los 15 años, la Ley de Instituciones de Crédito permite que el adolescente abra su propia cuenta de depósito sin representante legal, siempre que el banco ofrezca ese producto. Estas cuentas tienen límites: no dan acceso a préstamos y los depósitos tienen topes. Al cumplir 18 años ya puedes contratar cualquier cuenta para adultos. En esta guía verás los requisitos de cada etapa y qué conviene comparar antes de elegir.
¿Desde qué edad se puede abrir una cuenta bancaria en México?
Depende de quién la abra:
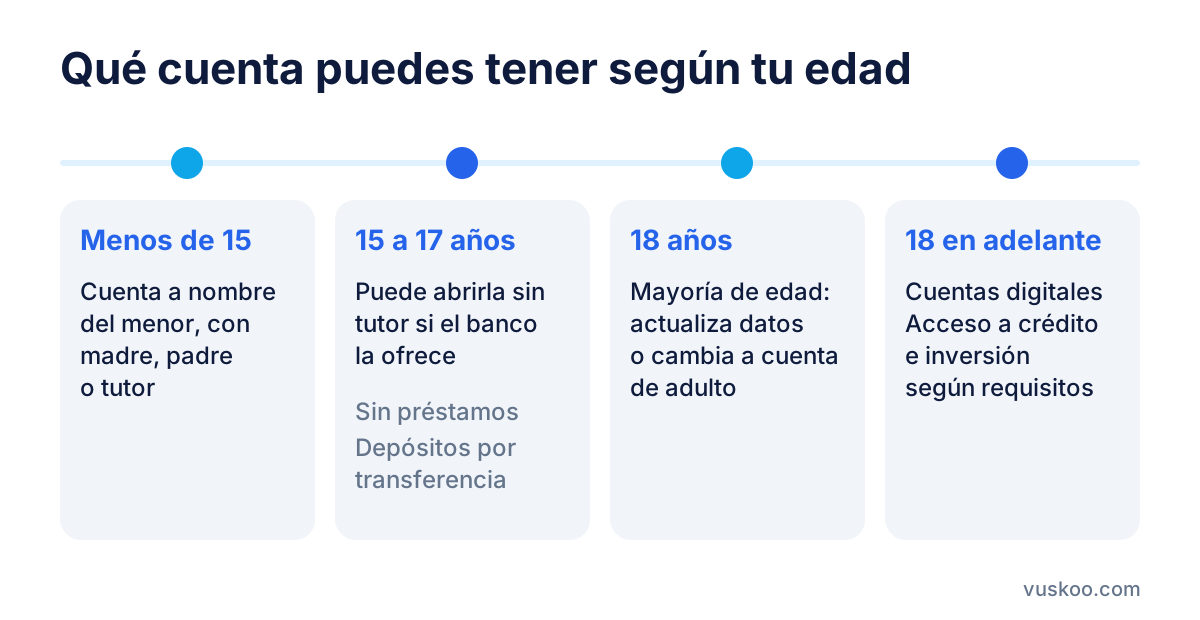
- Menores de 15 años: la cuenta puede estar a nombre del menor, pero la contrata y la supervisa un adulto responsable. Por ejemplo, la Link Card de BBVA México es para menores de 18 años y pide que el padre o la madre tenga una cuenta en BBVA.
- De 15 a 17 años: desde la reforma publicada en el Diario Oficial de la Federación el 27 de marzo de 2020, que cambió el artículo 59 de la Ley de Instituciones de Crédito, quien tiene 15 años o más puede abrir una cuenta de depósito y manejar su dinero sin que intervenga su representante. El Banco de México fija las características y los límites de estas cuentas.
- Desde los 18 años: ya eres mayor de edad y puedes contratar cualquier cuenta de débito, cuentas digitales, productos de ahorro o inversión y, si cumples los requisitos, una tarjeta de crédito.
Que la ley lo permita no quiere decir que todos los bancos lo ofrezcan. Muchas cuentas digitales solo aceptan a mayores de edad, así que revisa la edad mínima de cada producto antes de empezar el trámite.
¿Cuándo hace falta un tutor?
Necesitas a tu madre, padre o tutor cuando tienes menos de 15 años, o cuando tienes entre 15 y 17 y el banco no ofrece una cuenta que puedas abrir solo. En las cuentas infantiles, el adulto suele ser cotitular o responsable, y a veces también puede retirar dinero con la tarjeta.
Los documentos que se piden con más frecuencia en cuentas para menores son:
- Identificación oficial vigente del padre, madre o tutor.
- Acta de nacimiento del menor, para comprobar el parentesco.
- CURP del menor.
- En algunos bancos, comprobante de domicilio reciente.
- Si el producto lo exige, una cuenta del adulto en el mismo banco.
Si tienes 15 años o más y abres la cuenta por tu cuenta, el banco te pedirá una identificación y tu CURP. Los requisitos cambian de una institución a otra, así que confírmalos en la app o en la sucursal.
¿Qué límites tienen las cuentas para menores?
Las cuentas para adolescentes y niños están diseñadas para montos pequeños y para que el joven aprenda a administrar su dinero. Los límites más comunes son:
- Sin acceso a crédito: la ley no permite que el menor contrate préstamos con cargo a esos fondos. Una tarjeta de crédito, como la de Klar, es para mayores de edad.
- Origen de los depósitos: en las cuentas que abren directamente los mayores de 15 años, la ley prevé depósitos por transferencia electrónica y no en efectivo.
- Tope de depósitos mensuales: muchas cuentas básicas son de nivel 2. En ese nivel, la suma de los abonos de un mes no puede pasar de 3,000 UDIS. El valor de la UDI cambia con la inflación, por lo que el tope en pesos varía un poco cada mes.
Si el joven recibe una beca, un sueldo de medio tiempo o transferencias frecuentes de familiares, conviene calcular si ese tope le alcanza.
Cómo comparar cuentas bancarias para jóvenes
Estos son los puntos que vale la pena revisar al comparar opciones:
- Comisión mensual o por manejo de cuenta. Una cuota baja también pesa si el saldo es pequeño.
- Monto mínimo de apertura. Algunas cuentas se abren con muy poco dinero; otras piden un depósito inicial.
- Saldo mínimo. Si no lo mantienes, puede haber cargos.
- Rendimiento. Fíjate en la GAT nominal y en la GAT real, que descuenta la inflación estimada.
- App y tarjeta. Que puedas consultar movimientos, congelar la tarjeta y hacer transferencias SPEI desde el celular.
- Edad mínima y máxima. Algunas cuentas infantiles terminan a los 17 o 18 años y otras cuentas solo aceptan a mayores de edad.
- Retiros en cajero. Revisa qué cajeros puedes usar sin costo.
Comisiones de las cuentas en nuestra lista
En las ofertas que comparamos en Vuskoo, estas cuentas aparecen sin comisión mensual ($0): BBVA Cuenta Débito y Link Card de BBVA México, Hey Cuenta de Hey Banco, Cuenta Nu y Nu Cuenta de Ahorro, Cuenta Klar, Fondeadora Cuenta y Stori Cuenta Ahorro. En Banco Azteca, Guardadito y Guardadito Digital aparecen con $1 al mes y Somos Débito con $19.90 al mes.
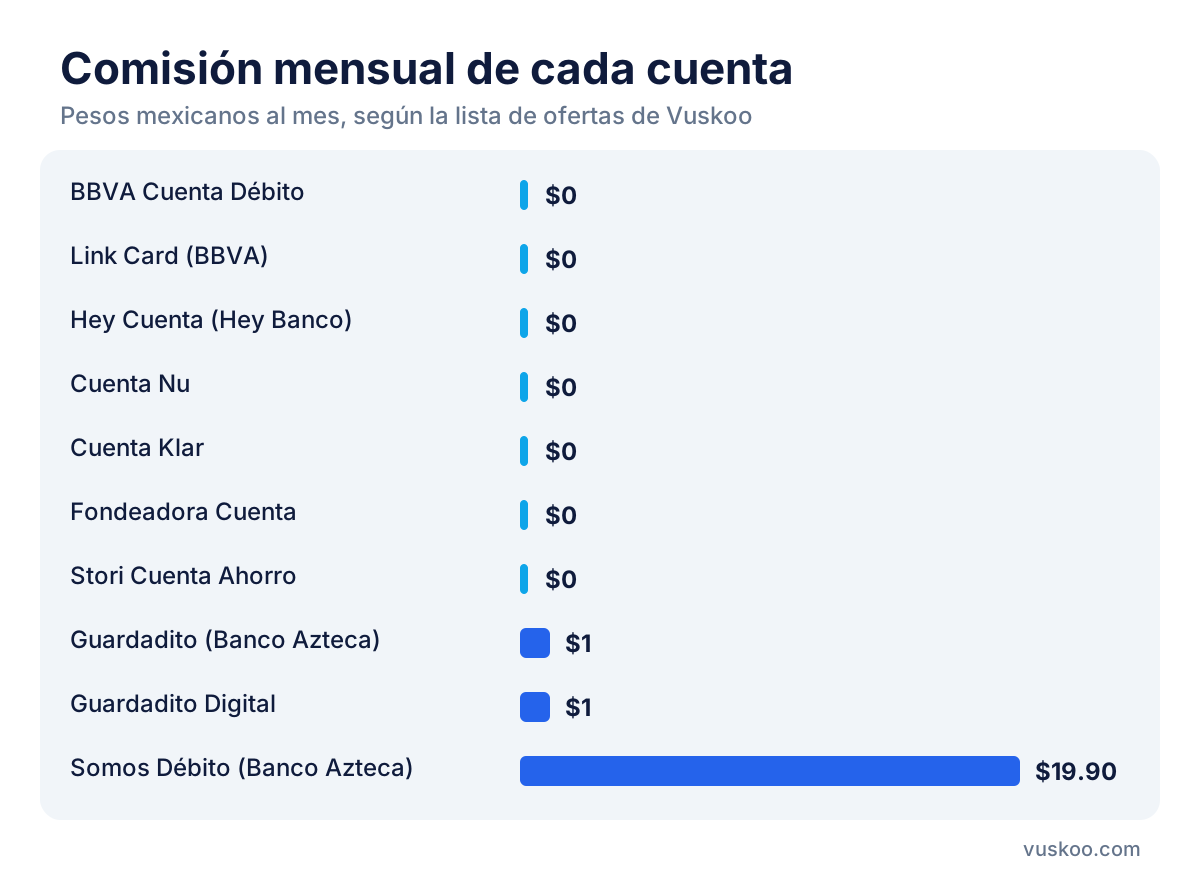
De esta lista, la Link Card es un producto pensado para menores. Las demás son cuentas generales; para usarlas como menor, primero confirma la edad mínima que acepta cada institución.
Rendimiento: compara la GAT real
Algunas cuentas e inversiones digitales pagan intereses. En nuestra lista, Klar muestra tasas anuales de entre 3.00% y 15.00%, según el plan (Light o Plus) y el plazo. Para comparar, fíjate en la GAT real: en varias de esas modalidades es bastante menor que la tasa anunciada, y en una es negativa. Las tasas cambian con frecuencia, así que revisa el dato vigente antes de depositar.
¿Qué pasa con la cuenta al cumplir 18 años?
Al llegar a la mayoría de edad, la cuenta de menor ya no encaja en su categoría original. Lo habitual es una de estas opciones, según el banco:
- El banco te pide actualizar tus datos con tu identificación de adulto (por ejemplo, la credencial para votar).
- La cuenta se cambia a un producto para adultos, que puede tener otras comisiones o requisitos.
- El tutor deja de ser responsable y tú quedas como único titular.
Antes de tu cumpleaños 18, pregunta a tu banco qué va a pasar con tu cuenta, qué comisiones tendrá el nuevo producto y si te conviene más abrir otra cuenta. También es buen momento para revisar si necesitas una cuenta con más capacidad de depósito o si te interesa empezar a construir historial crediticio con responsabilidad.
Pasos para abrir una cuenta siendo joven
- Define para qué la quieres: ahorrar, recibir una beca, pagar en línea o recibir tu sueldo.
- Revisa la edad mínima del producto y si hace falta un tutor.
- Compara comisiones, monto de apertura, saldo mínimo y rendimiento.
- Reúne los documentos: identificación, CURP y, si aplica, los del tutor.
- Haz el trámite en la app o en la sucursal y activa la tarjeta.
- Configura alertas y un NIP seguro, y no compartas tus claves.
Preguntas frecuentes
¿Un adolescente de 15 años puede abrir una cuenta sin sus padres?
Sí. La Ley de Instituciones de Crédito permite que, desde los 15 años, el adolescente abra una cuenta de depósito sin representante legal. Necesita que el banco ofrezca ese tipo de cuenta, y la cuenta tendrá límites como la prohibición de pedir préstamos.
¿Un menor de edad puede tener tarjeta de crédito?
No. Las tarjetas de crédito son para mayores de edad. Un menor puede tener una tarjeta de débito ligada a su cuenta.
¿Cuánto dinero puede recibir una cuenta de nivel 2?
La suma de los abonos de un mes no puede superar 3,000 UDIS. Su equivalente en pesos cambia según el valor de la UDI.
¿Hay cuentas para jóvenes sin comisión mensual?
Sí. En nuestra lista, varias cuentas aparecen con $0 de comisión mensual, entre ellas la Link Card de BBVA México, Hey Cuenta, Cuenta Nu, Cuenta Klar, Fondeadora Cuenta y Stori Cuenta Ahorro. Antes de contratar, confirma la edad mínima de cada una.
¿Qué debo hacer con mi cuenta al cumplir 18?
Pregunta a tu banco si la cuenta se convierte en un producto para adultos y con qué condiciones. Actualiza tus datos con tu identificación oficial y compara si te conviene quedarte o abrir otra cuenta.
Foto: tranmautritam / Pixabay