Cuentas de débito sin comisión en México: qué revisar antes de abrir una y cómo compararlas
Cuando una cuenta de débito dice "sin comisión", casi siempre se refiere solo a la comisión por manejo. Te explicamos qué otros cargos revisar, qué incluyen las cuentas básicas que la ley obliga a ofrecer y cómo comparar opciones con Banxico Contigo.
¿Qué es una cuenta de débito sin comisión?
Una cuenta de débito sin comisión es una cuenta por la que no pagas una cuota mensual. Pero que no cobre manejo no quiere decir que todo sea gratis. Antes de abrirla, revisa también si pide saldo mínimo, si cobra por retirar en cajeros de otros bancos, cuánto cuesta reponer la tarjeta y si tiene límites de depósito.
En México hay dos caminos principales:
- Cuentas básicas: los bancos están obligados por ley a ofrecerlas, con un conjunto de servicios mínimos sin comisiones.
- Cuentas de bancos y plataformas digitales: también anuncian $0 al mes, pero bajo sus propias condiciones comerciales.
En esta guía verás qué preguntar, en qué se diferencian estas opciones y cómo compararlas con la herramienta del Banco de México.
Qué significa de verdad "sin comisión"
En la publicidad, "sin comisión" suele referirse a un solo cargo: la comisión por manejo de cuenta. Para saber si una cuenta de verdad no te va a costar nada, revisa estos puntos uno por uno.
Comisión por manejo de cuenta
Es la cuota mensual por mantener la cuenta abierta. Las cuentas de esta guía anuncian $0 al mes. Aun así, confirma que la exención no dependa de alguna condición, como recibir tu nómina o hacer cierto número de compras.
Saldo mínimo
Algunas cuentas no cobran manejo solo mientras mantengas un saldo promedio mínimo. Si bajas de ese monto, aparece un cargo. Revisa si el saldo mínimo es realmente $0 o si la exención depende de cumplir un requisito.
Transacciones o depósitos mínimos
Algunas cuentas piden un número mínimo de compras con tarjeta o un depósito mensual para mantener ciertos beneficios. Si no lo cumples, puedes perder rendimientos o pasar a un esquema con cargos.
Retiros en cajeros de otros bancos
Es uno de los cargos más comunes. Aunque tu banco no te cobre, el banco dueño del cajero puede cobrarte su propia comisión, que se muestra en pantalla antes de confirmar el retiro. Si tu banco no tiene red propia de cajeros, pregunta si tiene convenios con otras redes o con tiendas donde puedas retirar efectivo sin costo.
Reposición de tarjeta
Si pierdes la tarjeta o se daña, la reposición puede tener costo. Revisa si la primera reposición es gratis y cuánto cuesta el envío de una tarjeta física nueva.
Otros cargos posibles
- Estados de cuenta impresos o comprobantes.
- Transferencias a otros bancos en ciertos horarios o canales.
- Compras en moneda extranjera o en comercios del extranjero.
- Envío de la tarjeta física a domicilio.
- Inactividad de la cuenta durante un periodo largo.
Cuentas básicas por ley: qué incluyen
La Ley de Instituciones de Crédito obliga a los bancos a ofrecer cuentas básicas, tanto de nómina como para el público en general, y el Banco de México define los servicios mínimos que deben darse sin cobro. Según la información publicada por Banxico, estos servicios incluyen:
- Apertura y mantenimiento de la cuenta.
- Una tarjeta de débito y su reposición.
- Depósitos a la cuenta por cualquier medio.
- Retiros de efectivo en ventanilla y en cajeros del propio banco.
- Pagos de bienes y servicios con la tarjeta.
- Consultas de saldo.
- Domiciliación de pagos de servicios.
Banxico también aclara que, si usas cajeros de otro banco, ese banco puede cobrar la comisión que tenga establecida. Es decir, ni siquiera la cuenta básica te protege de ese cargo.
Los límites de las cuentas básicas
Las cuentas básicas suelen tener topes de depósito mensual y de saldo, expresados en UDIS (Unidades de Inversión), cuyo valor en pesos cambia cada día. Las cuentas de menor nivel tienen límites bajos, pensados para quien maneja montos pequeños. Si tus ingresos son mayores, es posible que la cuenta te quede corta y el banco te pida cambiar a otro producto. Antes de abrirla, pregunta en tu banco cuál es el límite vigente en pesos.
Por qué casi nadie las conoce
Las cuentas básicas rara vez se anuncian. Muchas veces tienes que pedirla en sucursal por su nombre: "cuenta básica para el público en general". Si te ofrecen otro producto con condiciones distintas, puedes insistir en la cuenta básica.
Cuentas de bancos y plataformas digitales
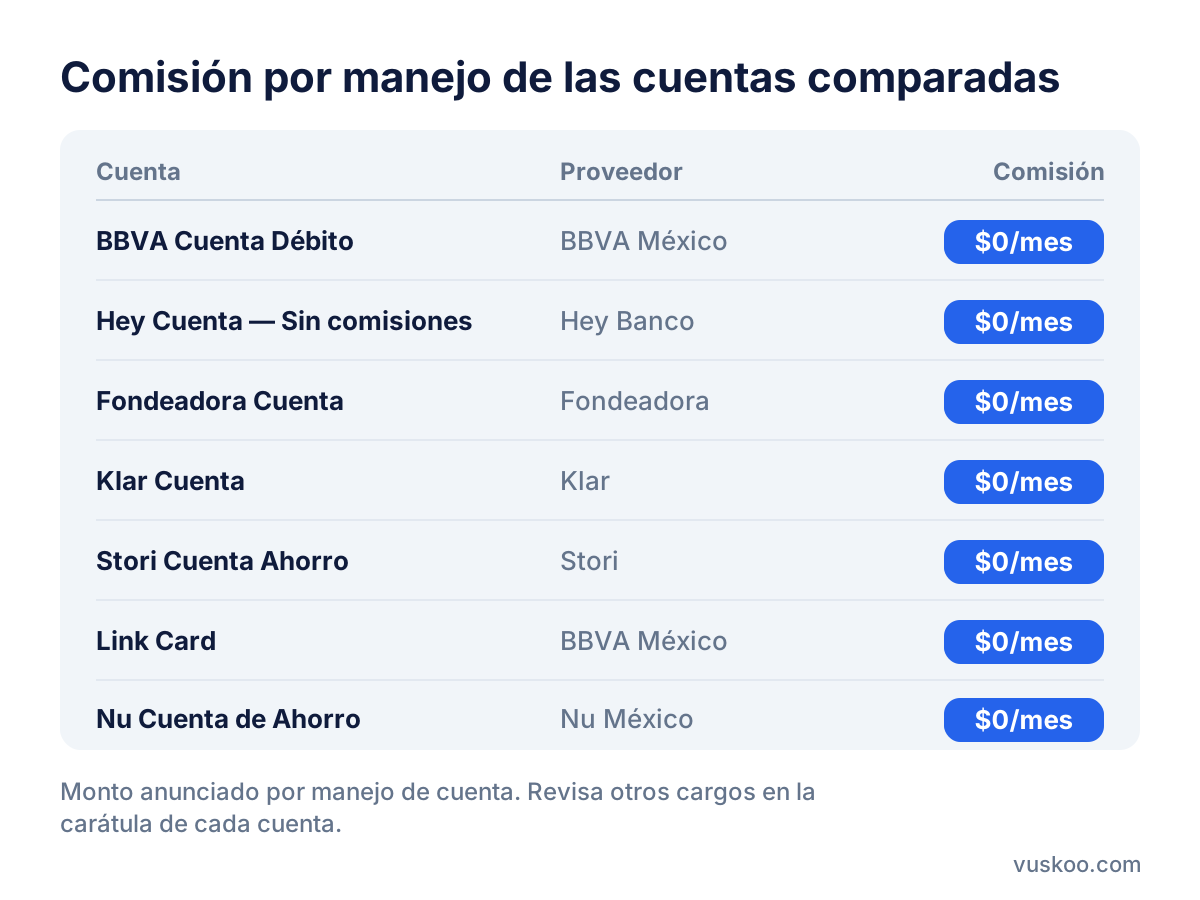
La otra opción son las cuentas que se abren desde una app. Entre las que comparamos en Vuskoo están Hey Cuenta de Hey Banco, Nu Cuenta de Ahorro de Nu México, Klar Cuenta, Stori Cuenta Ahorro y Fondeadora Cuenta, además de productos de banca tradicional como BBVA Cuenta Débito y Link Card de BBVA México. Todas aparecen en nuestra lista con una comisión de $0 al mes.
En general, estas cuentas se abren en minutos desde el celular, ofrecen tarjeta digital y, en algunos casos, pagan rendimientos sobre el saldo. A cambio, conviene revisar con atención:
- Red de cajeros: si no hay cajeros propios, cualquier retiro en cajero puede tener un costo que cobra el dueño del cajero.
- Tipo de entidad: no todas las apps son bancos. Algunas operan bajo otras figuras reguladas o a través de un banco aliado.
- Protección del ahorro: en los bancos, el IPAB protege los depósitos hasta 400,000 UDIS por persona y por banco. Confirma si tu dinero está en un banco y si esa protección aplica a la cuenta que vas a abrir.
- Condiciones del rendimiento: si la cuenta paga intereses, revisa si hay topes de saldo, plazos o requisitos para obtener la tasa anunciada.
Cuenta básica o cuenta digital: diferencias clave
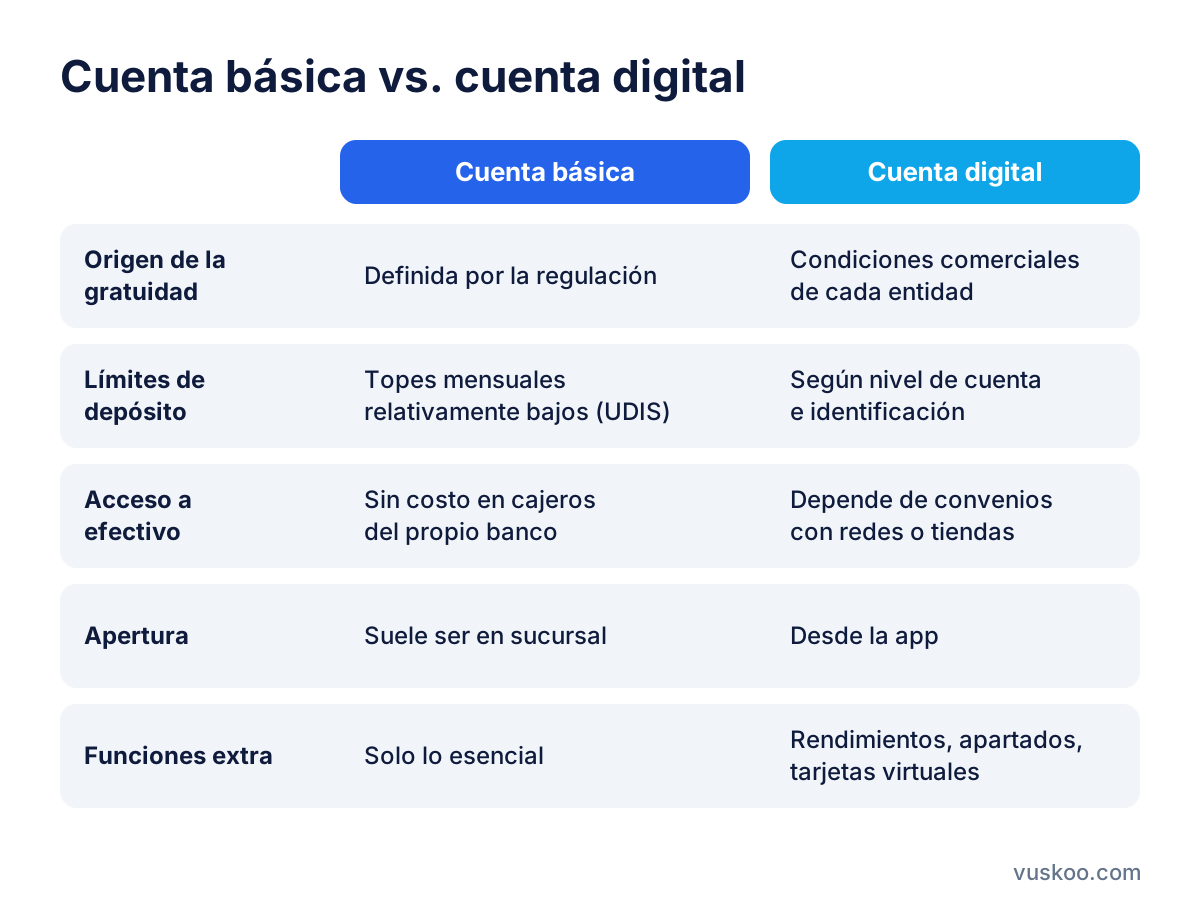
- Origen de la gratuidad: en la cuenta básica, los servicios mínimos sin costo los define la regulación; en las cuentas digitales dependen de las condiciones comerciales de cada entidad, que pueden cambiar.
- Límites de depósito: las cuentas básicas tienen topes mensuales relativamente bajos; las digitales pueden tener límites distintos según el nivel de cuenta y la identificación que entregues.
- Acceso a efectivo: la cuenta básica de un banco con red de cajeros permite retirar sin costo en los cajeros propios; en las cuentas digitales depende de los convenios.
- Apertura: la cuenta básica suele abrirse en sucursal; las digitales, desde la app.
- Funciones extra: las cuentas digitales suelen incluir rendimientos, apartados o tarjetas virtuales; la cuenta básica se limita a lo esencial.
Cómo comparar cuentas de débito sin comisión con Banxico
El Banco de México tiene un sitio llamado Banxico Contigo con un comparador de cuentas de bajo costo y fácil apertura. Ahí se agrupan las llamadas "cuentas accesibles", que, entre otros requisitos, no cobran comisiones y se manejan en pesos. En su sección de servicios financieros y comisiones, Banxico también publica información sobre las comisiones que cobran los bancos por productos de depósito.
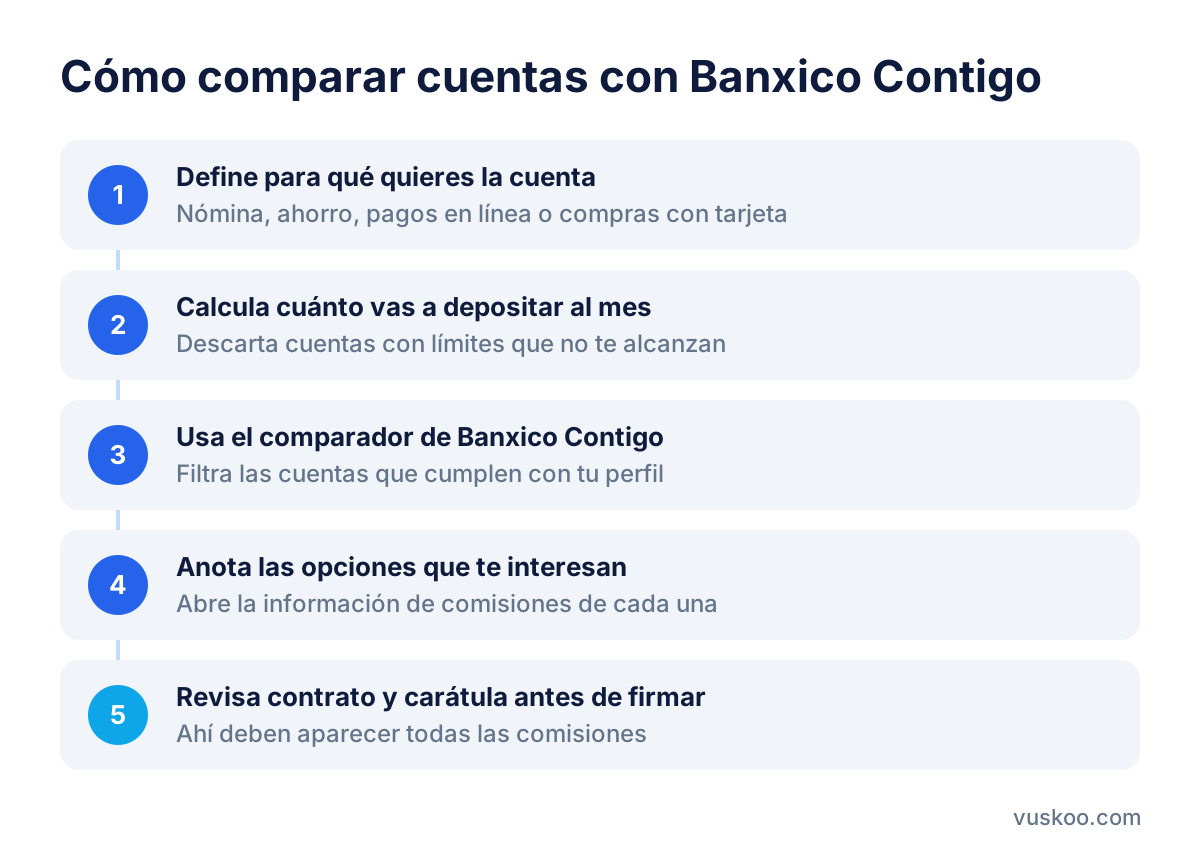
Para aprovecharlo, sigue estos pasos:
- Define para qué quieres la cuenta: recibir nómina, ahorrar, pagar en línea o solo tener una tarjeta para compras.
- Calcula cuánto dinero vas a depositar al mes, para descartar cuentas con límites que no te alcanzan.
- Entra al comparador de Banxico Contigo y filtra las cuentas que cumplen con tu perfil.
- Anota las opciones que te interesan y abre la información de comisiones de cada una.
- Revisa el contrato y la carátula de la cuenta antes de firmar: ahí deben aparecer todas las comisiones.
Lista rápida para comparar
- ¿La comisión por manejo es $0 sin condiciones?
- ¿Pide saldo mínimo o depósitos mínimos?
- ¿Cuánto cuesta retirar en cajeros que no son del banco?
- ¿La reposición de tarjeta tiene costo?
- ¿Cuál es el límite mensual de depósitos?
- ¿La entidad es un banco y el dinero está protegido por el IPAB?
- ¿Cobra por transferencias, compras en el extranjero o envío de tarjeta?
- ¿Cómo se cancela y tiene algún costo hacerlo?
Errores comunes al elegir una cuenta "gratis"
- Fijarse solo en la comisión por manejo y olvidar los retiros en cajeros ajenos.
- Abrir una cuenta básica y descubrir después que el límite de depósito no alcanza para tu sueldo.
- No leer las condiciones del rendimiento y esperar una tasa que solo aplica a ciertos montos.
- Suponer que todas las apps financieras tienen la misma protección que un banco.
Preguntas frecuentes
¿Todos los bancos deben ofrecer una cuenta sin comisiones?
Sí. Por ley, los bancos deben ofrecer cuentas básicas de nómina y para el público en general, con un conjunto de servicios mínimos sin cobro de comisiones. Es posible que tengas que pedirla por su nombre.
¿Me pueden cobrar por retirar en un cajero si mi cuenta es sin comisión?
Sí, si usas un cajero de otro banco. Ese banco puede cobrar su propia comisión, que se muestra antes de confirmar la operación.
¿Las cuentas digitales con $0 al mes son seguras?
Depende del tipo de entidad. Revisa si es un banco o si opera bajo otra figura regulada, y si tus depósitos están protegidos por el IPAB.
¿Dónde comparo comisiones de forma oficial?
En Banxico Contigo, el sitio del Banco de México que compara cuentas de bajo costo, y en la sección de comisiones del sitio de Banxico.
¿Puedo tener varias cuentas sin comisión?
Sí. Puedes tener cuentas en distintas entidades. Además, la protección del IPAB se calcula por persona y por banco, así que repartir saldos grandes entre varios bancos puede ayudarte a mantenerlos protegidos.
← Volver al blog
Suscríbete a nuestra newsletter
Las mejores ofertas y consejos de ahorro, directos a tu correo. Sin spam.