Si buscas dónde guardar el aguinaldo para que genere rendimiento sin perder acceso al dinero, hay tres opciones habituales: una cuenta remunerada que paga intereses diarios con retiro inmediato, un apartado tipo cajita dentro de una app bancaria (a la vista o con plazo) y los Cetes, que pagan una tasa fija a un plazo determinado. La elección depende de cuándo vas a necesitar el dinero, cuánto vas a depositar y qué protección quieres. Lo que conviene comparar es la GAT real, la liquidez, los topes de monto, la retención de ISR y si el dinero está cubierto por el IPAB.
Antes de elegir: cuánto aguinaldo llega y cuándo
La Ley Federal del Trabajo obliga a pagar el aguinaldo antes del 20 de diciembre, con un mínimo de 15 días de salario. Una parte está exenta de ISR (el equivalente a 30 UMA) y lo que excede ese monto paga impuesto, así que el depósito que recibes ya llega con la retención aplicada.
Con la cantidad neta en la mano, separa el dinero por destino:
- Gastos de diciembre y enero: regalos, cuesta de enero, inscripciones. Este dinero necesita liquidez inmediata.
- Fondo de emergencia: debe estar disponible en cualquier momento, aunque no lo uses.
- Ahorro con fecha: un viaje, el predial o un enganche. Aquí sí puedes aceptar un plazo a cambio de una tasa fija.
Cuentas remuneradas: rendimiento diario con retiro inmediato
Varias cuentas digitales y bancarias pagan intereses sobre el saldo sin bloquearlo. En la lista de ofertas de esta página aparecen, por ejemplo, Nu Cuenta de Ahorro, Hey Cuenta de Hey Banco, Klar Cuenta, Stori Cuenta Ahorro, Fondeadora Cuenta y las cuentas de BBVA México y Banco Azteca (como Guardadito o Guardadito Digital). Sus condiciones son distintas entre sí, así que conviene leer la ficha de cada una.
Qué revisar en una cuenta remunerada
- Tope de saldo con tasa: muchas cuentas pagan la tasa anunciada solo hasta cierto monto; lo que exceda puede ganar menos o nada.
- Tasa variable: la institución puede cambiarla en cualquier momento, normalmente siguiendo la tasa de referencia de Banxico.
- Requisitos para la tasa más alta: algunos productos piden un nivel de membresía, domiciliar la nómina o usar la tarjeta cierto número de veces al mes.
- Tasa promocional: si el rendimiento es de bienvenida, averigua cuánto dura y qué tasa queda después.
Cajitas y apartados: separar el dinero dentro de la misma app
Las cajitas o apartados son subcuentas que permiten etiquetar el dinero ("viaje", "emergencias") sin mezclarlo con el saldo de gasto diario. Hay dos variantes:
- A la vista: el dinero rinde y puedes regresarlo a tu cuenta cuando quieras.
- A plazo: eliges 7, 28, 90 días o más, la tasa queda fija durante ese periodo y no puedes retirar antes, o solo con penalización. Klar, por ejemplo, ofrece inversiones con distintos plazos y niveles de cuenta.
La ventaja práctica es el orden: tener el fondo de emergencia en un apartado distinto reduce la tentación de gastarlo. La desventaja de los apartados a plazo es que, si surge un imprevisto, ese dinero no está disponible hasta la fecha de vencimiento.
Cetes: tasa fija a plazo con deuda del Gobierno federal
Los Cetes son títulos de deuda que emite el Gobierno federal. Puedes comprarlos directamente en la plataforma Cetesdirecto o a través de una casa de bolsa. Pagan una tasa que se fija al comprar y que conoces desde el inicio, a plazos que van de alrededor de un mes hasta aproximadamente un año.
- Liquidez: el dinero queda comprometido hasta el vencimiento, por lo que encajan con el ahorro que tiene fecha, no con el fondo de emergencia.
- Protección: no están cubiertos por el IPAB, porque no son depósitos bancarios; su respaldo es que los emite el Gobierno federal.
- Reinversión: puedes programar que se reinviertan al vencer, aunque la tasa nueva será la del momento.
Comparativa: dónde guardar el aguinaldo según lo que necesitas
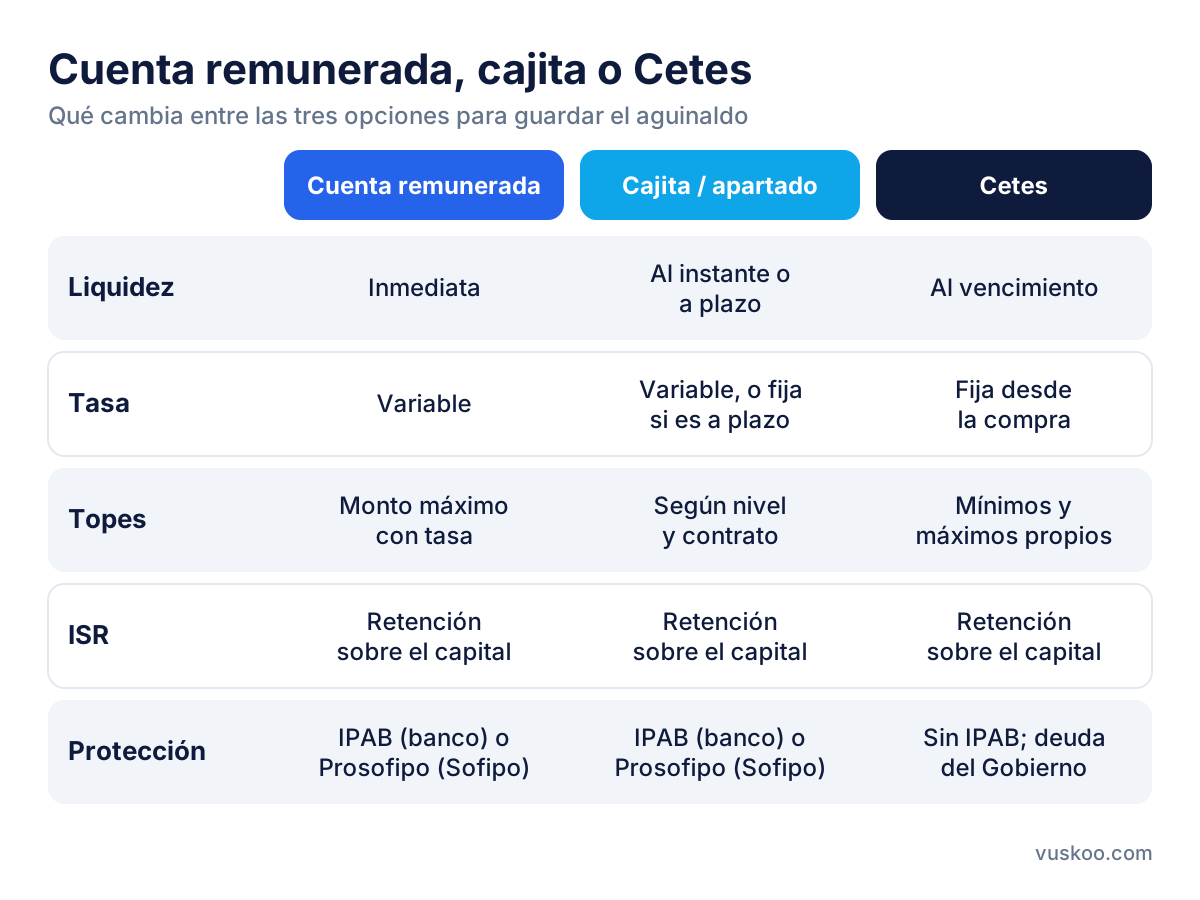
En resumen: para el dinero de gasto y emergencias, una cuenta remunerada o una cajita a la vista mantienen la liquidez. Para un objetivo con fecha, una cajita a plazo o los Cetes permiten fijar la tasa. Muchas personas combinan dos opciones: una parte disponible y otra a plazo.
GAT real y GAT nominal: qué número mirar
La GAT nominal es el rendimiento anual antes de impuestos. La GAT real descuenta la inflación esperada para los próximos 12 meses, según el cálculo que define Banxico. Si la GAT real es negativa, el dinero gana intereses pero pierde poder de compra. Por eso conviene comparar productos por su GAT real y fijarte en la fecha de cálculo que aparece en la ficha, porque cambia con la inflación estimada.
Ambas cifras son antes de impuestos: el rendimiento que efectivamente recibes es menor una vez aplicada la retención de ISR.
Retención de ISR: cómo funciona en 2026
Bancos, Sofipos e intermediarios retienen ISR sobre los intereses que pagan. La retención no se calcula sobre los intereses, sino sobre el capital que los genera, con una tasa anual que fija cada año la Ley de Ingresos de la Federación. Para 2026 esa tasa es de 0.90 % anual, frente al 0.50 % de 2025. Es un pago provisional: en la declaración anual se calcula el impuesto definitivo sobre los intereses reales (descontando la inflación) y, según tu situación, puede resultar saldo a favor o a cargo.
Esto aplica tanto a cuentas y cajitas como a los Cetes. Al comparar, resta mentalmente la retención a la tasa anunciada para estimar lo que te queda.
Protección del dinero: IPAB, Prosofipo y Cetes
- Bancos: los depósitos están garantizados por el IPAB hasta 400,000 UDIS por persona y por institución. El monto en pesos varía con el valor diario de la UDI.
- Sofipos: tienen un seguro distinto (Prosofipo) con un límite de 25,000 UDIS por ahorrador, bastante menor que el del IPAB.
- Cetes: no tienen seguro de depósito, pero son deuda del Gobierno federal.
Revisa en el contrato o en la app qué tipo de entidad está detrás del producto. Algunas apps funcionan con una Sofipo, otras son bancos y otras operan a través de una institución asociada. Si tu aguinaldo junto con tus ahorros supera el límite de cobertura, repartir el dinero entre instituciones mantiene cada saldo dentro de la protección.
Lista de lo que hay que revisar antes de mover el dinero
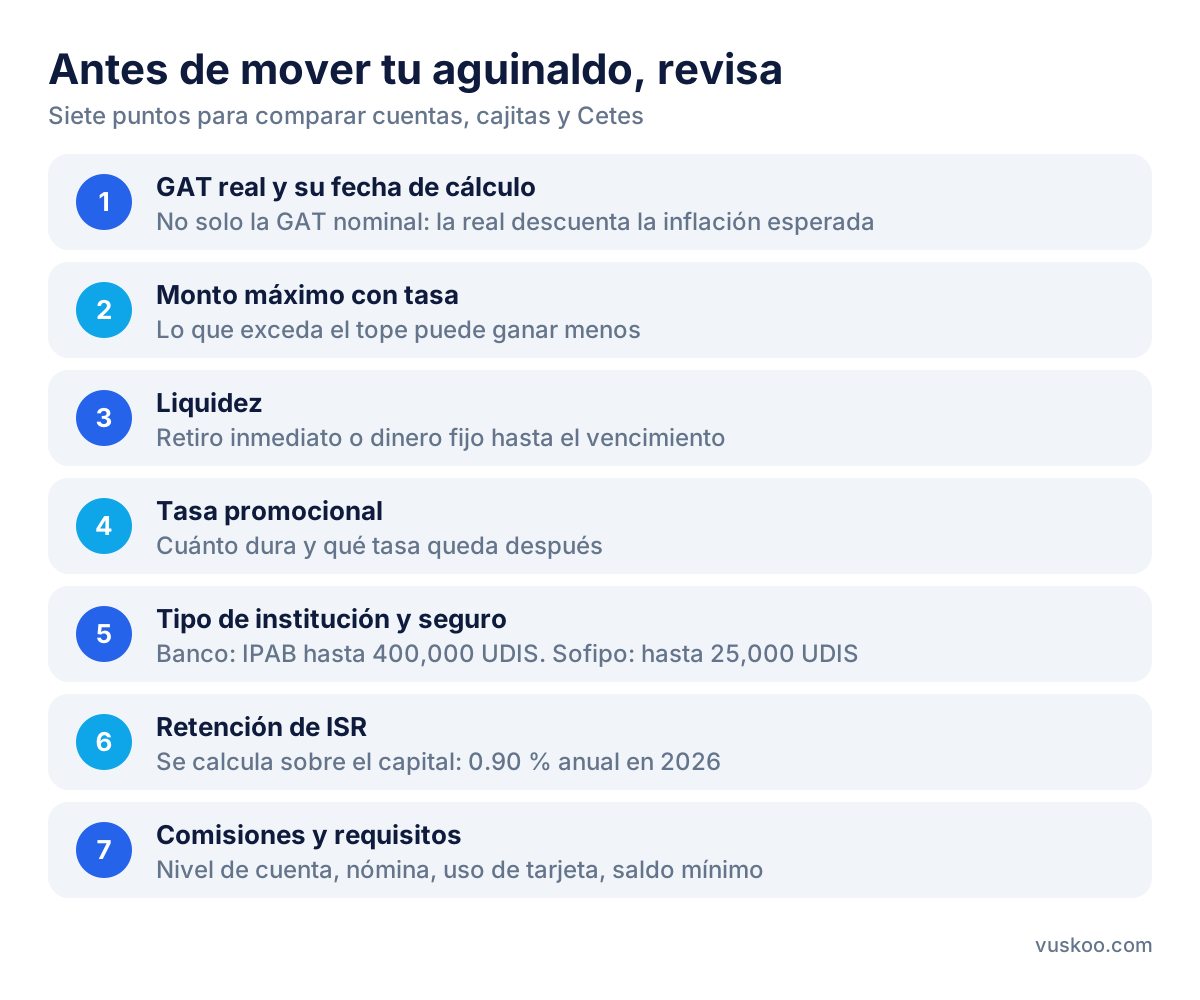
- Compara la GAT real y su fecha de cálculo, no solo la nominal.
- Confirma el monto máximo que recibe la tasa anunciada.
- Define la liquidez que necesitas: retiro inmediato o plazo fijo.
- Pregunta si la tasa es promocional, cuánto dura y qué tasa queda después.
- Verifica el tipo de institución y su seguro (IPAB o Prosofipo).
- Considera la retención de ISR sobre el capital.
- Revisa comisiones y requisitos: nivel de cuenta, nómina, uso de tarjeta, saldo mínimo.
Las tasas y condiciones vigentes de cada cuenta aparecen en los recuadros de ofertas junto a este artículo, para que las compares con estos criterios.
Preguntas frecuentes
¿Es mejor una cuenta remunerada o Cetes para el aguinaldo?
Depende de cuándo necesites el dinero. Si puede surgir un gasto en cualquier momento, una cuenta remunerada mantiene la liquidez. Si sabes que no lo tocarás durante el plazo, los Cetes fijan la tasa desde el inicio.
¿Me retienen ISR si dejo el aguinaldo en una cajita?
Sí. Las cajitas que generan intereses están sujetas a la misma retención de ISR sobre el capital que las cuentas de ahorro. El ajuste definitivo se hace en la declaración anual.
¿Las cajitas están protegidas por el IPAB?
Solo si el producto lo ofrece un banco. Si lo ofrece una Sofipo, la protección es la de Prosofipo, con un límite menor. Revísalo en el contrato.
¿Puedo repartir el aguinaldo entre varias opciones?
Sí, y es una práctica común: una parte en una cuenta con retiro inmediato para gastos y emergencias, y otra a plazo para objetivos con fecha.
Foto: Tumisu / Pixabay