Si te preguntas dónde guardar el aguinaldo, la respuesta depende de cuándo vas a usar el dinero. Lo que vas a gastar en diciembre o en la cuesta de enero conviene tenerlo en una cuenta con rendimiento diario y retiro inmediato. Lo que necesitarás en los próximos meses puede ir a apartados tipo cajita o a Cetes de corto plazo. Y lo que no vas a tocar en más de medio año puede ir a Cetes o a inversiones a plazos más largos. Antes de depositar, compara la GAT real, el tope de saldo que genera intereses, cuánto dura la tasa y qué protección tienen tus depósitos.
¿Cuándo llega el aguinaldo y por qué conviene planear desde antes?
La Ley Federal del Trabajo establece que el aguinaldo debe pagarse antes del 20 de diciembre y que equivale como mínimo a 15 días de salario. Muchas empresas lo depositan desde principios de mes, así que tienes pocas semanas para decidir. Si lo dejas en una cuenta de nómina que no paga rendimiento, la inflación le va quitando valor mientras esperas.
Una parte del aguinaldo está exenta de ISR: el equivalente a 30 veces el valor diario de la UMA. El resto paga impuesto como salario. Lo que te llega a la cuenta ya trae esa retención, así que haz tus planes con el monto neto de tu recibo.
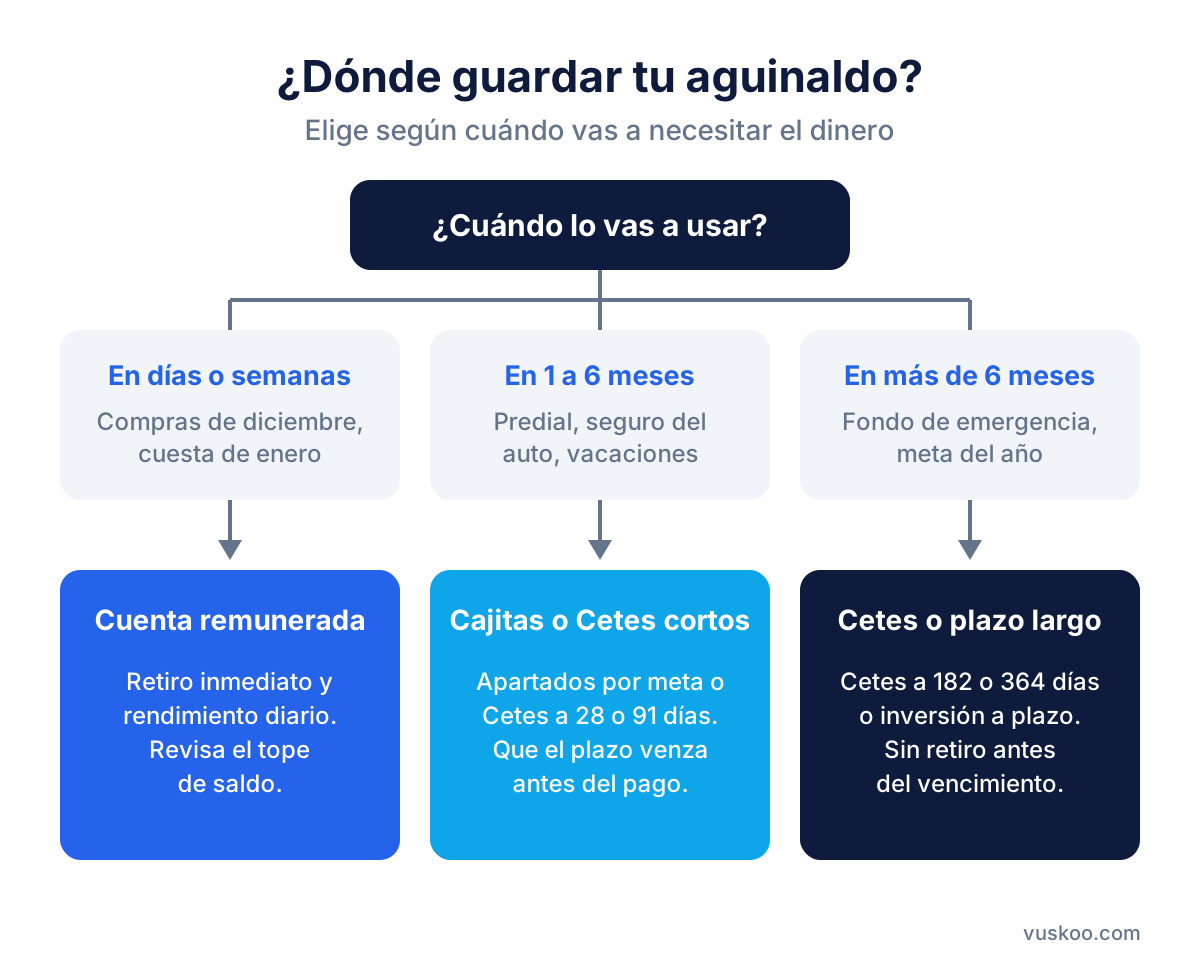
Primero divide el aguinaldo según cuándo lo vas a usar
Antes de comparar instituciones, separa el dinero en tres bolsas. Así evitas el error más común: meter todo a un plazo fijo y luego necesitar una parte en enero, o dejar todo a la vista y perder rendimiento en el dinero que no ibas a tocar.
- Dinero para días o semanas: regalos, cena de fin de año, cuesta de enero, inscripciones escolares.
- Dinero para uno a seis meses: predial, tenencia o refrendo, seguro del auto, vacaciones de Semana Santa.
- Dinero para más de seis meses: fondo de emergencia, enganche, una meta del año.
Cuenta con rendimiento: para el dinero que necesitas a la mano
Las cuentas remuneradas pagan intereses sobre tu saldo, normalmente calculados cada día, y te dejan retirar o transferir cuando quieras. Son la opción natural para el dinero de corto plazo. En México las ofrecen bancos tradicionales y digitales y algunas apps financieras; entre las que comparamos están Nu Cuenta, Hey Banco, Klar, Stori, Fondeadora, BBVA México y Banco Azteca con Guardadito.
Lo que debes revisar en una cuenta a la vista:
- Tope de saldo: muchas cuentas pagan la tasa anunciada solo hasta cierto monto; lo que pase de ahí puede rendir menos o nada.
- Requisitos: algunas tasas dependen de un nivel o plan (por ejemplo, Klar maneja planes distintos), de recibir tu nómina o de usar la tarjeta cierto número de veces al mes.
- Comisiones: confirma que no haya cobro por manejo de cuenta, por saldo mínimo o por retiros que reduzcan lo que ganas.
Apartados tipo cajita: para metas de los próximos meses
Muchas apps permiten crear apartados o cajitas dentro de la misma cuenta, separados del saldo que usas a diario. Sirven para dejar listo el dinero del predial o del seguro sin tentación de gastarlo. Hay dos tipos principales:
- Apartados con disponibilidad inmediata: puedes regresar el dinero a tu saldo cuando quieras; suelen pagar una tasa parecida a la de la cuenta.
- Apartados o inversiones a plazo: fijas el dinero por un número de días a cambio de una tasa que puede ser distinta. Antes del vencimiento normalmente no puedes retirarlo, o pierdes parte del rendimiento.
Si eliges un plazo, haz que su vencimiento coincida con la fecha del pago que vas a cubrir. Un plazo de 90 días contratado a mediados de diciembre vence a mediados de marzo, a tiempo para gastos de primavera, pero no para la cuesta de enero.
Cetes: para el dinero que puedes dejar quieto
Los Cetes son títulos de deuda del gobierno federal. Puedes comprarlos directamente en la plataforma Cetesdirecto desde 100 pesos, en plazos de 28, 91, 182 y 364 días. La tasa se fija en la subasta semanal, así que la que obtienes queda definida al momento de comprar y se mantiene hasta el vencimiento.
Ten en cuenta:
- El dinero queda comprometido hasta que vence el plazo, así que no son para gastos inmediatos.
- Puedes activar la reinversión automática para que, al vencer, el dinero se vuelva a invertir.
- Comparar la tasa de Cetes con la GAT de una cuenta te ayuda a ver si conviene inmovilizar el dinero o mantenerlo disponible.
Qué revisar antes de depositar tu aguinaldo
GAT nominal y GAT real
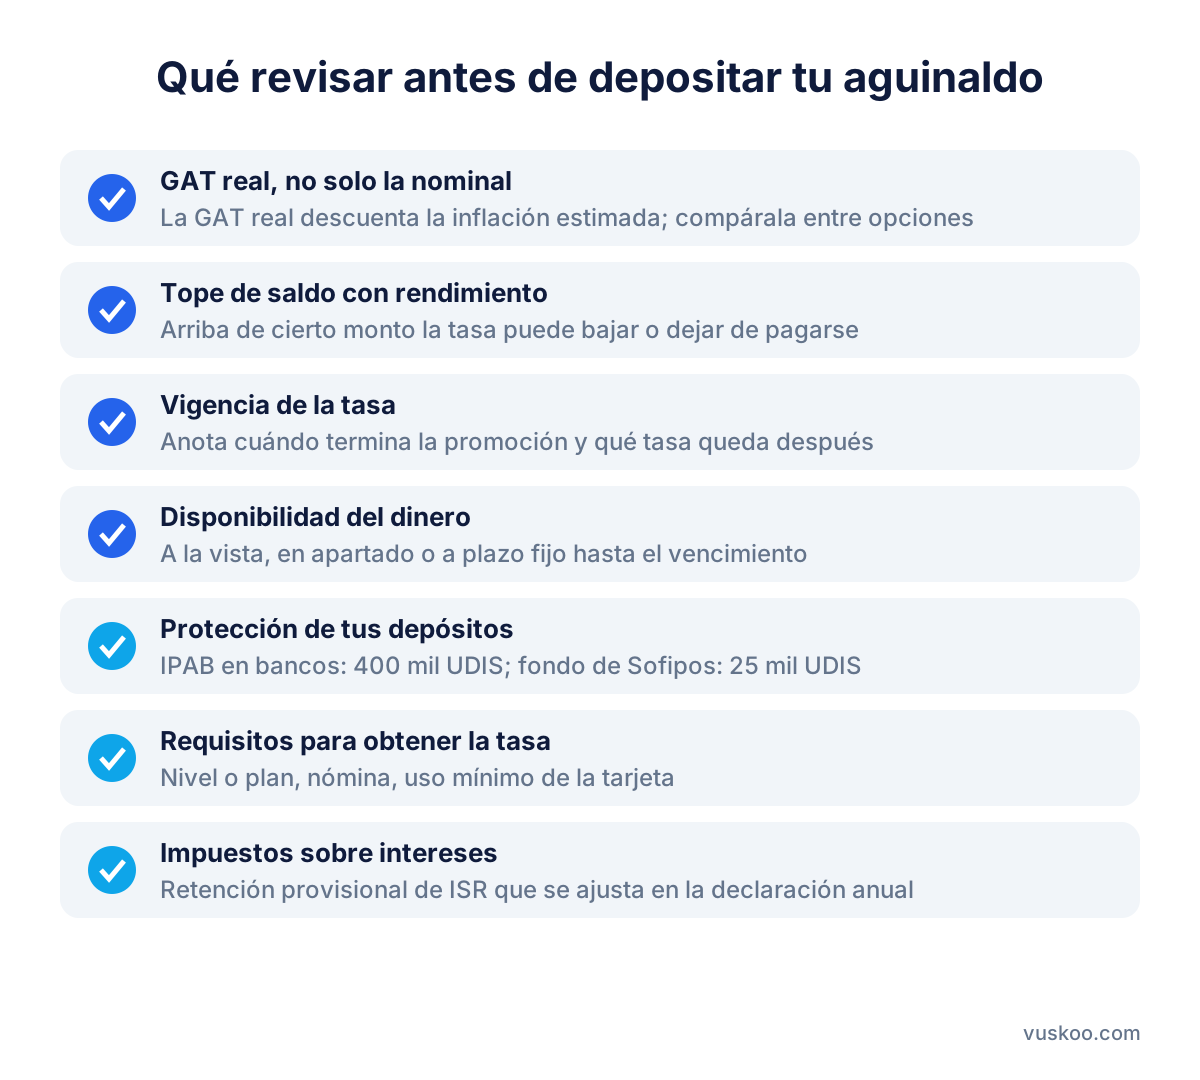
La Ganancia Anual Total (GAT) nominal es el rendimiento anual antes de inflación. La GAT real descuenta la inflación estimada y te dice si tu dinero de verdad gana poder de compra. Las instituciones están obligadas a mostrar ambas; compara siempre la real entre opciones similares.
Tasas promocionales que vencen
Es común que una cuenta ofrezca una tasa más alta durante los primeros meses o solo a clientes nuevos. Antes de abrirla, anota tres cosas: cuándo termina la promoción, qué tasa queda después y hasta qué monto aplica. Pon un recordatorio en tu calendario unos días antes del vencimiento para decidir si mueves el dinero. Así no te quedas meses en una tasa baja sin darte cuenta.
Protección de tus depósitos
En los bancos, el IPAB protege tus depósitos hasta 400 mil UDIS por persona y por banco, sin importar cuántas cuentas tengas en esa institución. En las Sociedades Financieras Populares (Sofipos), la protección viene de su propio fondo y tiene un límite menor, de 25 mil UDIS por persona. Antes de depositar, revisa en la app o en el contrato qué tipo de institución es la que te da la cuenta y qué esquema de protección aplica.
Retención de ISR sobre intereses
Los bancos y la mayoría de las instituciones retienen ISR sobre el capital que genera intereses. Para 2026, la Ley de Ingresos fijó la tasa de retención anual en 0.90 %. Es una retención provisional: en tu declaración anual se acumula con tus demás ingresos y puede resultar saldo a favor o a cargo.
Ejemplo de cómo repartirlo, paso a paso
- Revisa el monto neto que recibiste y anota tus gastos fijos de diciembre y enero.
- Deja ese monto en una cuenta con rendimiento y retiro inmediato.
- Lista los pagos de febrero a junio con su fecha y crea un apartado para cada uno, a la vista o a un plazo que venza antes de cada fecha.
- Lo que sobre, si no lo vas a necesitar en más de seis meses, pásalo a Cetes o a un plazo largo.
- Agenda recordatorios para el fin de cada promoción y el vencimiento de cada plazo.
Preguntas frecuentes
¿Es mejor una cuenta con rendimiento o Cetes para el aguinaldo?
Depende del plazo. Si vas a usar el dinero pronto, la cuenta te da liquidez inmediata. Si puedes dejarlo quieto durante semanas o meses, los Cetes te dan una tasa fija hasta el vencimiento. Muchas personas combinan ambas.
¿Puedo tener mi aguinaldo en varias cuentas?
Sí. Repartirlo te ayuda a no rebasar el tope de saldo con rendimiento de una cuenta y, si lo distribuyes entre instituciones distintas, cada una tiene su propio límite de protección.
¿Qué pasa cuando termina la tasa promocional?
El saldo sigue en la cuenta, pero empieza a rendir con la tasa estándar, que puede ser menor. Por eso conviene saber la fecha de término y comparar de nuevo en ese momento.
¿El rendimiento de mi cuenta paga impuestos?
Sí. La institución retiene ISR provisional sobre el capital y en la declaración anual se calcula el impuesto definitivo según tus ingresos totales.
Foto: PeterArreola / Pixabay