En este artículo
- ¿Qué es una Sofipo y quién la supervisa?
- Prosofipo vs. IPAB: ¿cuánto dinero está protegido?
- Cómo comprobar en la CNBV si una Sofipo está autorizada y en qué nivel opera
- Cómo repartir tu ahorro para no pasar el tope
- ¿Qué pasa con tu dinero si una Sofipo cierra?
- ¿Y si la Sofipo se convierte en banco?
- Preguntas frecuentes
Invertir en Sofipos es razonablemente seguro si eliges una Sociedad Financiera Popular autorizada y supervisada por la CNBV y no dejas en ella más de lo que cubre su seguro de depósitos. Ese seguro, el Prosofipo, protege hasta 25,000 UDIs por persona en cada Sofipo, una cobertura mucho menor que las 400,000 UDIs que garantiza el IPAB en los bancos. Por eso la pregunta útil no es solo si una Sofipo es segura, sino cuánto dinero tienes en ella y si esa cantidad queda dentro del tope.
En esta guía verás qué protege cada seguro, cómo revisar la autorización y el nivel de operación de una Sofipo, cómo repartir tu ahorro y qué pasa con tus depósitos si la institución cierra o se convierte en banco.
¿Qué es una Sofipo y quién la supervisa?
Una Sofipo forma parte del sector de ahorro y crédito popular y se rige por la Ley de Ahorro y Crédito Popular. Puede captar ahorro del público y dar créditos, y para hacerlo necesita la autorización de la Comisión Nacional Bancaria y de Valores (CNBV), que también la supervisa. Muchas cuentas remuneradas y plazos fijos con rendimientos atractivos vienen de Sofipos, porque compiten por depósitos frente a los bancos.
Estar regulada no quiere decir que no tenga riesgos. Una Sofipo puede quebrar, igual que un banco. Lo que cambia es el tamaño del seguro que te respalda si eso ocurre.
Prosofipo vs. IPAB: ¿cuánto dinero está protegido?
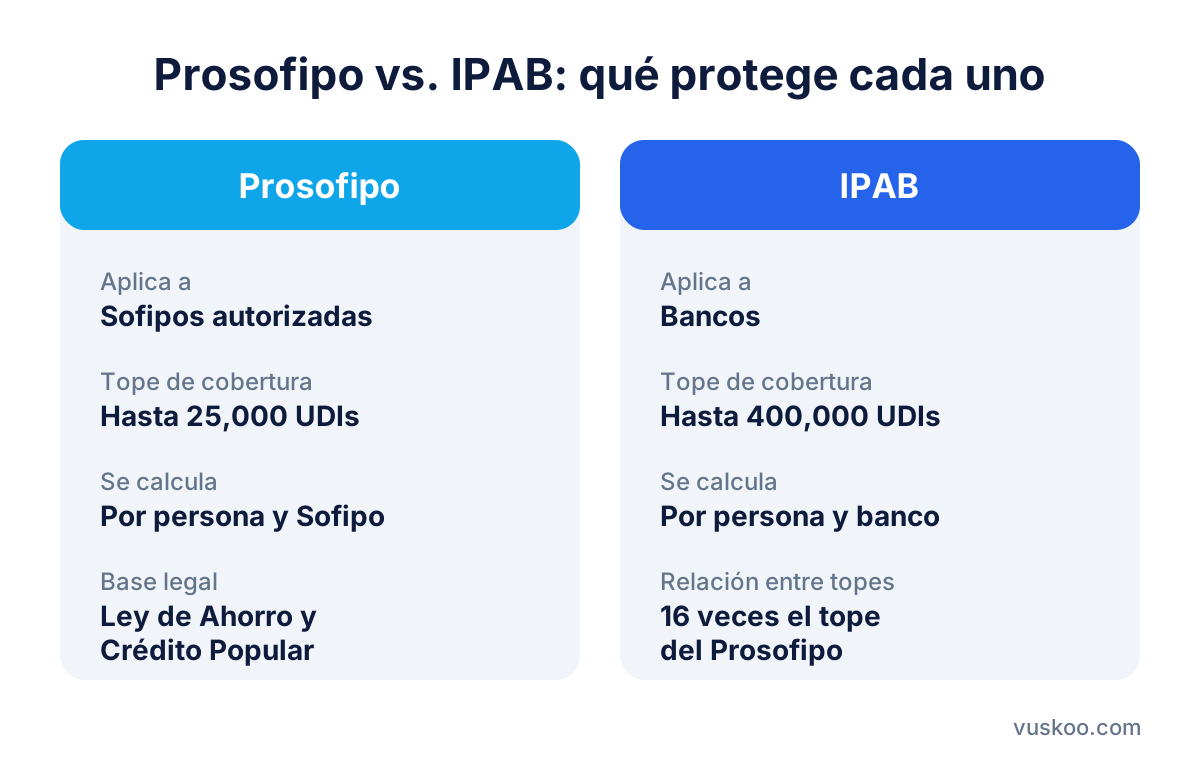
Las dos coberturas se calculan en UDIs (Unidades de Inversión), un valor que publica el Banco de México y que se ajusta con la inflación. Por eso el monto en pesos cambia cada día y conviene calcularlo con el valor de la UDI del día en que lo revises.
- Prosofipo (Sofipos): el Fondo de Protección de Sociedades Financieras Populares y de Protección a sus Ahorradores cubre hasta 25,000 UDIs por ahorrador en cada Sofipo, según el artículo 105 de la Ley de Ahorro y Crédito Popular.
- IPAB (bancos): el Instituto para la Protección al Ahorro Bancario cubre hasta 400,000 UDIs por persona en cada banco.
Es decir, el tope del IPAB es 16 veces mayor que el del Prosofipo. Si tienes poco ahorro, la diferencia quizá no te afecte. Si tienes un fondo de emergencia grande o ahorros para comprar una casa, sí puede importar mucho.
¿Qué aprendimos del caso CAME?
En septiembre de 2025 la CNBV revocó la autorización de Financiera CAME, que entró en disolución y liquidación. El Prosofipo pagó a los ahorradores hasta el límite de 25,000 UDIs y, según la CNBV, eso cubrió a la gran mayoría de los clientes. Quienes tenían más dinero que el tope solo recibieron la parte asegurada, y para el resto dependen del proceso de liquidación. Después del caso, las Sofipos hicieron aportaciones extraordinarias para reforzar el fondo. En la Cámara de Diputados se ha propuesto elevar la protección de las Sofipos, pero esa propuesta no es ley vigente.
Cómo comprobar en la CNBV si una Sofipo está autorizada y en qué nivel opera
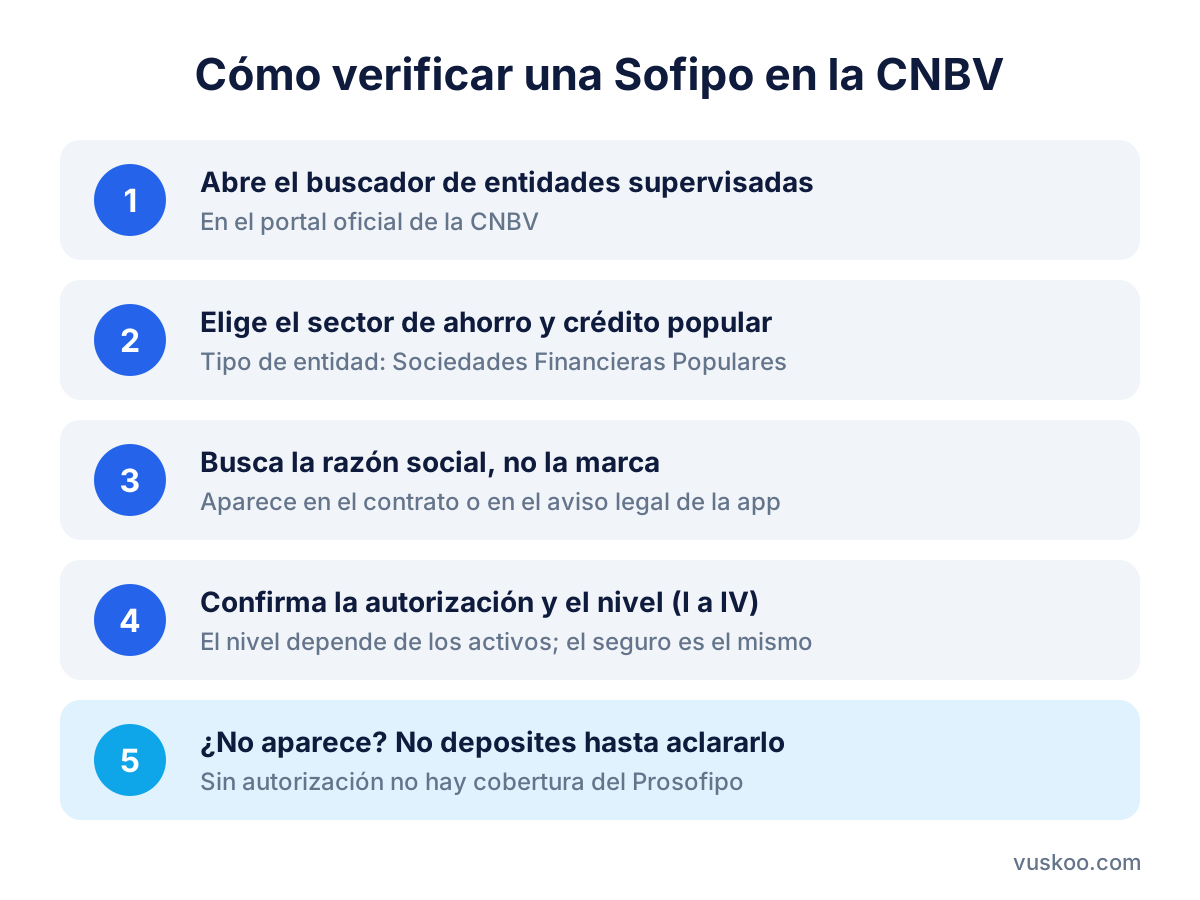
Antes de abrir una cuenta, revisa que la entidad aparezca en el buscador de entidades supervisadas de la CNBV. Que tenga una app o haga mucha publicidad no basta.
- Entra al portal de la CNBV y abre la búsqueda de entidades supervisadas.
- Filtra por sector de ahorro y crédito popular y elige Sociedades Financieras Populares.
- Busca la razón social de la empresa, no su marca comercial. La encuentras en el contrato o en el aviso legal de la app.
- Confirma que aparezca como autorizada y revisa su nivel de operación.
- Si no aparece, o aparece con otra figura, no deposites hasta aclararlo.
¿Qué significa el nivel de operación?
La ley clasifica a las Sofipos en cuatro niveles según sus activos totales, medidos en UDIs:
- Nivel I: hasta 15 millones de UDIs.
- Nivel II: más de 15 y hasta 50 millones de UDIs.
- Nivel III: más de 50 y hasta 280 millones de UDIs.
- Nivel IV: más de 280 millones de UDIs.
A mayor nivel, más operaciones puede hacer la Sofipo y más exigentes son los requisitos regulatorios. El seguro del Prosofipo, en cambio, es el mismo en todos los niveles. Un nivel alto te dice que la entidad es grande, pero no garantiza su solvencia. Para darte una idea de su salud financiera, revisa también su índice de capitalización, que la CNBV publica en sus reportes del sector.
Cómo repartir tu ahorro para no pasar el tope
El límite se aplica por persona y por institución. Si tienes más dinero del que cubre el Prosofipo, la estrategia más sencilla es repartirlo:
- Calcula el tope en pesos: multiplica 25,000 por el valor de la UDI del día. Deja un margen, porque los intereses que se acumulan también cuentan para el saldo.
- Reparte entre distintas Sofipos: cada una tiene su propio límite. Abrir varias cuentas en la misma Sofipo no aumenta tu cobertura.
- Combina con bancos: deja en un banco cubierto por el IPAB lo que no necesitas que rinda tanto, o lo que supera los topes. Hey Banco, BBVA México y Banco Azteca operan como bancos.
- Revisa la figura legal de cada app: la marca puede ser la misma y la entidad que capta el dinero ser distinta. En el contrato verás si es banco, Sofipo u otra figura. Si usas Klar, revisa qué entidad capta tus depósitos y qué seguro aplica en ese momento.
- Revisa tus saldos con regularidad: sobre todo en plazos fijos con reinversión automática, que pueden pasar el tope sin que te des cuenta.
Al comparar cuentas, no te quedes solo con la tasa. Revisa si el rendimiento tiene un límite de saldo, si es promocional y cuánto baja después, si hay que mantener el dinero un plazo fijo y qué seguro de depósitos aplica. Las tasas vigentes aparecen en los recuadros de ofertas junto a este artículo.
¿Qué pasa con tu dinero si una Sofipo cierra?
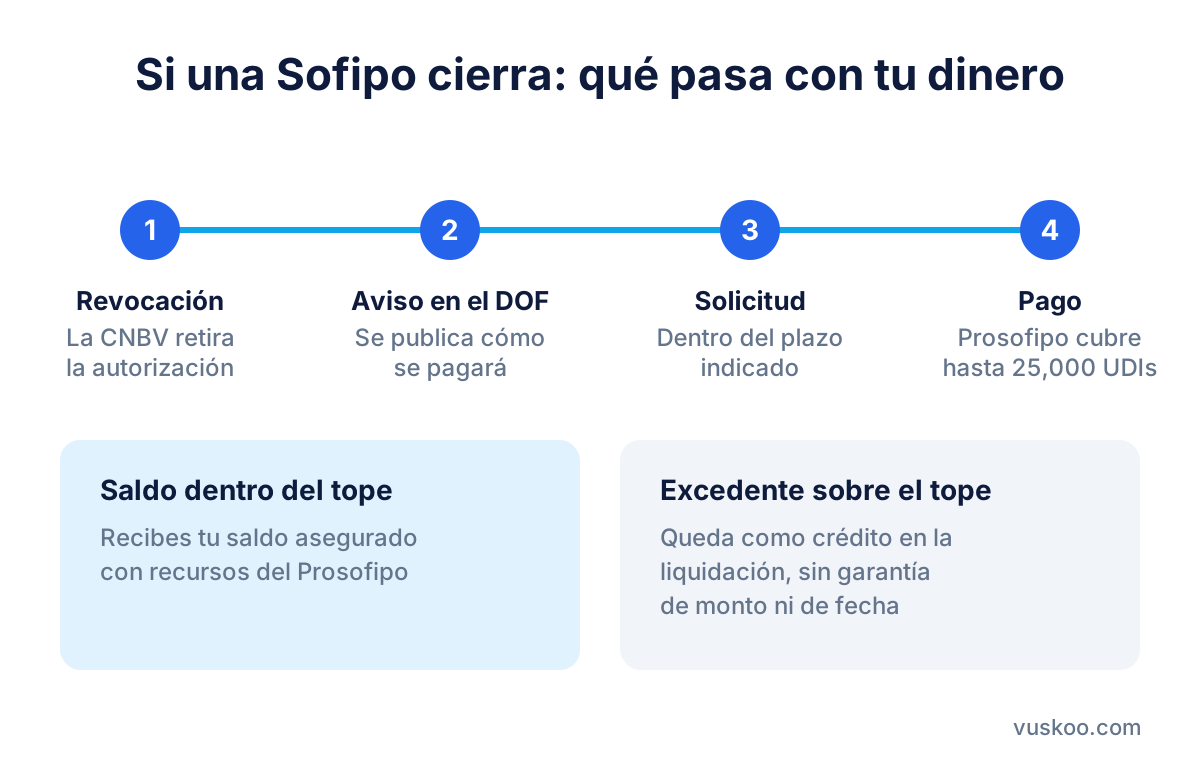
Si la CNBV revoca la autorización de una Sofipo, el proceso suele seguir estos pasos:
- Revocación: la Sofipo deja de operar y entra en disolución y liquidación.
- Aviso de pago: se publica en el Diario Oficial de la Federación el procedimiento para pagar a los ahorradores con recursos del Prosofipo.
- Solicitud: el ahorrador presenta su solicitud dentro del plazo indicado. En el caso CAME fue de 180 días naturales.
- Pago asegurado: recibes tu saldo hasta 25,000 UDIs.
- Excedente: lo que pase del tope se convierte en un crédito dentro de la liquidación o del concurso, y no hay garantía de que lo recuperes completo ni de cuándo.
Guarda tus estados de cuenta y contratos. Te servirán para demostrar tu saldo si llegas a necesitarlo.
¿Y si la Sofipo se convierte en banco?
Cuando una Sofipo obtiene licencia bancaria y termina su transformación, sus depósitos pasan a la cobertura del IPAB. Por ejemplo, Nu México operaba como Sofipo y, después de recibir la autorización de la CNBV en julio de 2026, terminó su conversión a banco el 6 de agosto de 2026. Desde entonces, sus depósitos están cubiertos por el IPAB hasta 400,000 UDIs. Según la propia empresa, el cambio fue automático para los clientes.
Hasta que la conversión se complete, sigue aplicando el seguro del Prosofipo. Un anuncio de compra o una solicitud de licencia no cambia tu cobertura. Revisa la fecha en que la institución empieza a operar oficialmente como banco.
Preguntas frecuentes
¿Es seguro invertir en Sofipos con poco dinero?
Si la Sofipo está autorizada por la CNBV y tu saldo, intereses incluidos, queda por debajo de 25,000 UDIs, todo tu ahorro está dentro de la cobertura del Prosofipo.
¿El seguro cubre por cuenta o por persona?
Por persona y por institución. Tener varias cuentas o plazos en la misma Sofipo no multiplica la protección.
¿Una Sofipo de nivel IV tiene más seguro que una de nivel I?
No. El nivel de operación depende del tamaño de los activos y de las operaciones permitidas. La cobertura del Prosofipo es la misma en todos los niveles.
¿Tengo que hacer algún trámite para estar asegurado?
No para estar cubierto. Solo si la Sofipo cierra tendrás que presentar tu solicitud de pago dentro del plazo que se publique.
¿Dónde consulto el valor de la UDI?
Lo publica el Banco de México y aparece en el Diario Oficial de la Federación. Úsalo para convertir los topes a pesos.
Foto: QuinceCreative / Pixabay