¿Cuál es el mejor banco digital para ti?
No existe un mejor banco digital que funcione igual para todos. El que más te conviene depende de cinco cosas: la GAT real que te paga (no solo la nominal), el tope de saldo que de verdad genera intereses, si el dinero está disponible al momento o a plazo, qué comisiones cobra y si tus depósitos están protegidos por el IPAB (bancos) o por el Prosofipo (Sofipos). Si comparas esos puntos, podrás elegir con criterios claros y no solo por el porcentaje más alto que aparece en un anuncio.
En esta guía verás cómo leer cada dato, con ejemplos de las ofertas que tenemos registradas en Vuskoo.
Banco digital o Sofipo: primero revisa qué figura es
Muchas apps que pagan rendimiento no son bancos. Algunas operan como bancos autorizados y otras como Sociedades Financieras Populares (Sofipos). A la vista se parecen, pero la regulación y el seguro de depósito cambian.
Antes de abrir una cuenta, revisa en el sitio de la institución, en la parte de avisos legales, qué figura tiene y quién respalda los depósitos. También puedes consultarlo en los registros públicos de Condusef y de la CNBV. Esto aplica a cualquier opción, sea Nu, Klar, Hey Banco, Stori, Fondeadora, BBVA México o Banco Azteca.
GAT nominal contra GAT real: cuál mirar
La GAT (Ganancia Anual Total) es el indicador que las instituciones deben mostrar en sus productos de ahorro e inversión para que puedas compararlos.
- GAT nominal: es el rendimiento anual antes de descontar la inflación. Ya considera las comisiones, pero no los impuestos.
- GAT real: es la GAT nominal menos la inflación estimada para los próximos doce meses. Te dice si tu dinero gana o pierde poder de compra.
Si la GAT real es negativa, tu saldo en pesos sube, pero lo que puedes comprar con él baja. Por eso conviene comparar las cuentas por su GAT real.
Ejemplo con ofertas reales de Klar
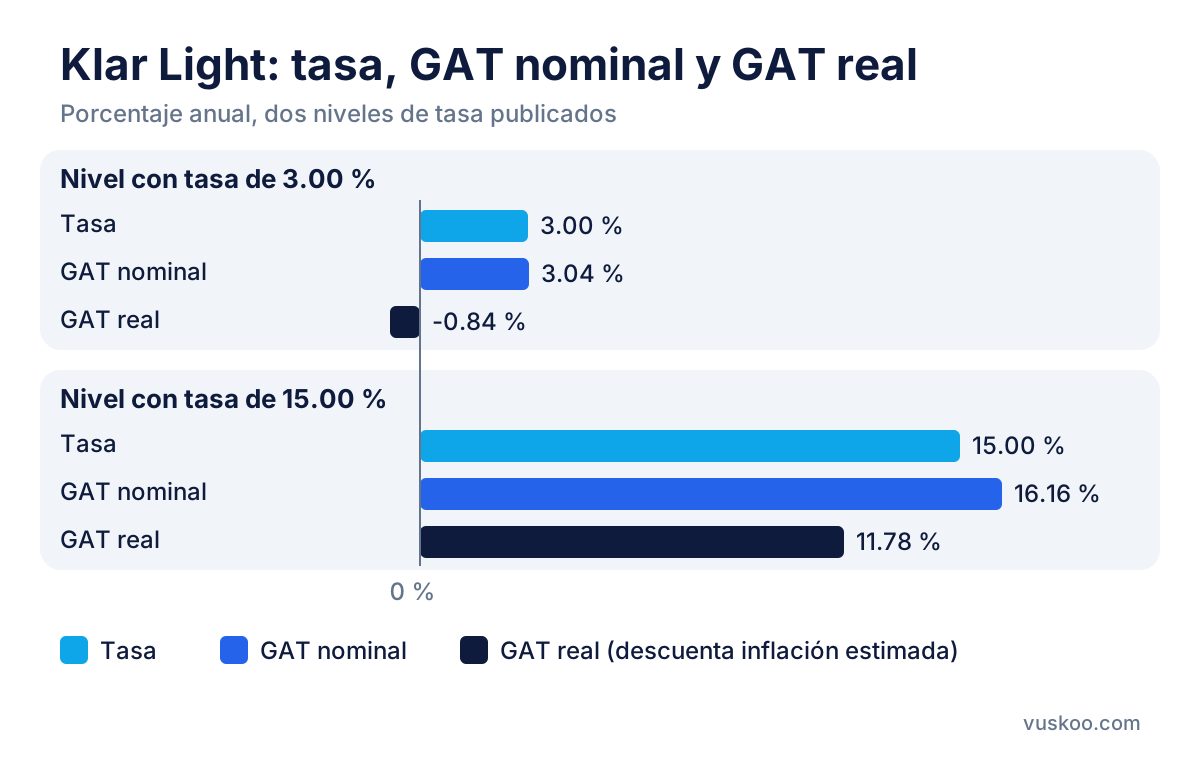
En nuestra lista de ofertas aparecen dos niveles del plan Light de Klar:
- Tasa de 3.00 %: GAT nominal de 3.04 % y GAT real de -0.84 %.
- Tasa de 15.00 %: GAT nominal de 16.16 % y GAT real de 11.78 %.
Con el mismo plan, un nivel de tasa queda por debajo de la inflación estimada y el otro, muy por encima. Cuando una institución publica más de una tasa, normalmente depende de condiciones como el monto, un tope de saldo o el plazo. Antes de abrir la cuenta, revisa cuál te tocaría a ti.
Topes de saldo: hasta cuánto dinero genera intereses
Una tasa alta puede aplicar solo a una parte de tu saldo. Es común que la tasa más atractiva tenga un límite y que lo que pase de ese monto gane una tasa menor o nada.
Para comparar bien:
- Busca en el contrato o en la página del producto el monto máximo que recibe la tasa anunciada.
- Revisa qué tasa se paga por el excedente.
- Confirma si la tasa alta exige algo más: un plan de pago, una membresía, recibir tu nómina o usar la tarjeta cierto número de veces.
- Calcula tu rendimiento con tu saldo real, no con el porcentaje del anuncio.
Si tu saldo es bajo, el tope casi no te afecta. Si quieres guardar un fondo de emergencia grande, una tasa un poco menor sin tope puede darte más.
¿Tu dinero está disponible al momento o a plazo?
El rendimiento también depende de cuándo puedes sacar tu dinero. En general hay dos esquemas:
- A la vista: el dinero genera intereses y lo puedes retirar o transferir en cualquier momento. Sirve para tu fondo de emergencia y tus gastos.
- A plazo: fijas el dinero por un periodo, por ejemplo 7, 28, 90 o más días, a cambio de una tasa que muchas veces es mayor. Normalmente no lo puedes retirar antes del vencimiento.
Una forma práctica de organizarte es dejar a la vista lo que podrías necesitar pronto y poner a plazo solo lo que no vas a tocar. Revisa también si al vencer el plazo se reinvierte solo y con qué tasa.
IPAB contra Prosofipo: cuánto está protegido
Esta es la diferencia más importante entre un banco y una Sofipo.
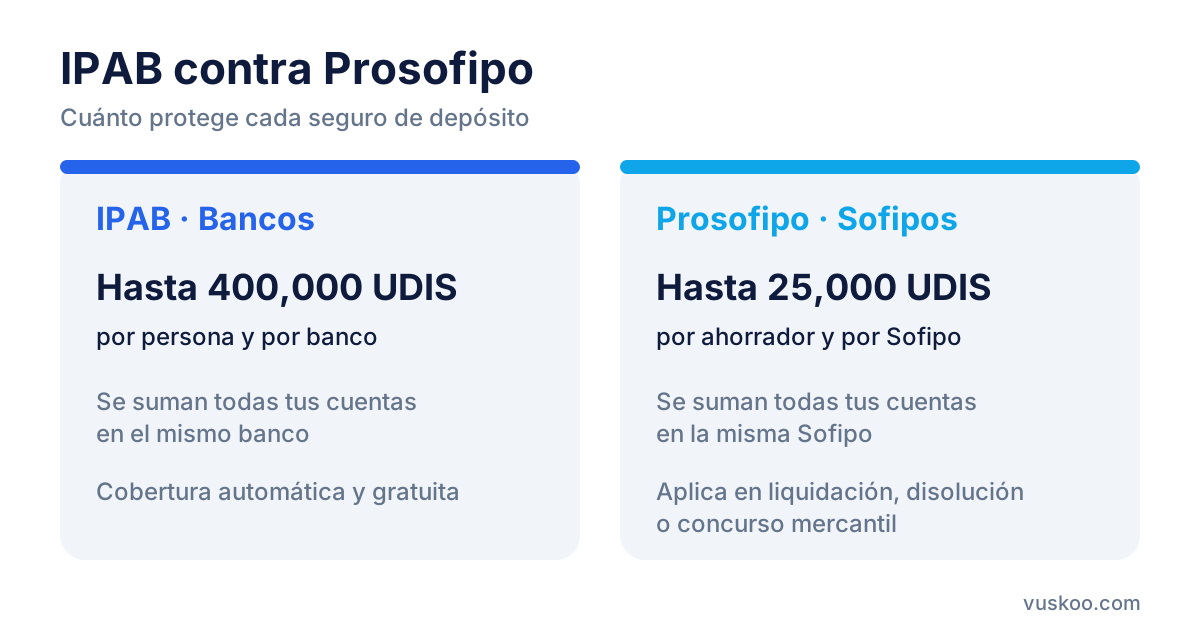
- IPAB (bancos): protege hasta 400,000 UDIS por persona y por banco. Si tienes varias cuentas en el mismo banco, se suman y el límite aplica al total. La cobertura es automática y gratuita.
- Prosofipo (Sofipos): protege hasta 25,000 UDIS por ahorrador y por Sofipo, también sumando todas tus cuentas en esa institución. Se activa si la Sofipo entra en disolución, liquidación o concurso mercantil.
Como la UDI se actualiza todos los días, su equivalente en pesos cambia. Con valores de 2026, el límite del IPAB equivale a más de 3.4 millones de pesos y el del Prosofipo, a poco más de 200,000 pesos. Para un cálculo exacto, consulta el valor del día de la UDI que publica Banxico.
Si tu saldo pasa del límite de una Sofipo, puedes repartirlo entre varias instituciones para que cada parte quede cubierta o dejar lo que sobre en un banco.
Por qué cambian los rendimientos cuando se mueve la tasa de Banxico
Las tasas que pagan las cuentas digitales están ligadas a la tasa de interés objetivo del Banco de México. Cuando Banxico la baja, las instituciones suelen ajustar a la baja lo que pagan, y cuando la sube, suelen subirlo.
En 2026, Banxico recortó la tasa a 6.75 % en marzo y a 6.50 % en mayo. Desde entonces la ha mantenido en 6.50 %, también en su decisión de septiembre. Por eso:
- Una tasa a la vista puede cambiar en cualquier momento. Lo que hoy ves no está garantizado para el resto del año.
- Una inversión a plazo fija la tasa durante ese plazo. Si esperas que las tasas bajen, es una forma de asegurar el rendimiento por un tiempo.
- Una tasa muy por encima de la de Banxico suele tener condiciones, un tope o una duración limitada. Léelas con cuidado.
Comisiones: el costo que puede borrar tu rendimiento
Una cuenta con cuota mensual le resta a lo que ganas. En las ofertas que tenemos registradas:
- Sin cuota mensual ($0): Cuenta Nu y Nu Cuenta de Ahorro (Nu México), Cuenta Klar, Hey Cuenta de Hey Banco, Fondeadora Cuenta, Stori Cuenta Ahorro, BBVA Cuenta Débito y Link Card de BBVA México, y Débito Azteca y Débito Azteca Digital de Banco Azteca.
- Guardadito y Guardadito Digital (Banco Azteca): $1 MXN al mes.
- Somos Débito y Somos Digital (Banco Azteca): $19.90 MXN al mes.
- Débito Negocio y Débito Negocio Digital (Banco Azteca): $150 MXN al mes, pensadas para negocios.
Además de la cuota mensual, revisa las comisiones por retiro en cajeros de otros bancos, por reposición de tarjeta y por inactividad.
Lista para comparar bancos digitales antes de abrir una cuenta
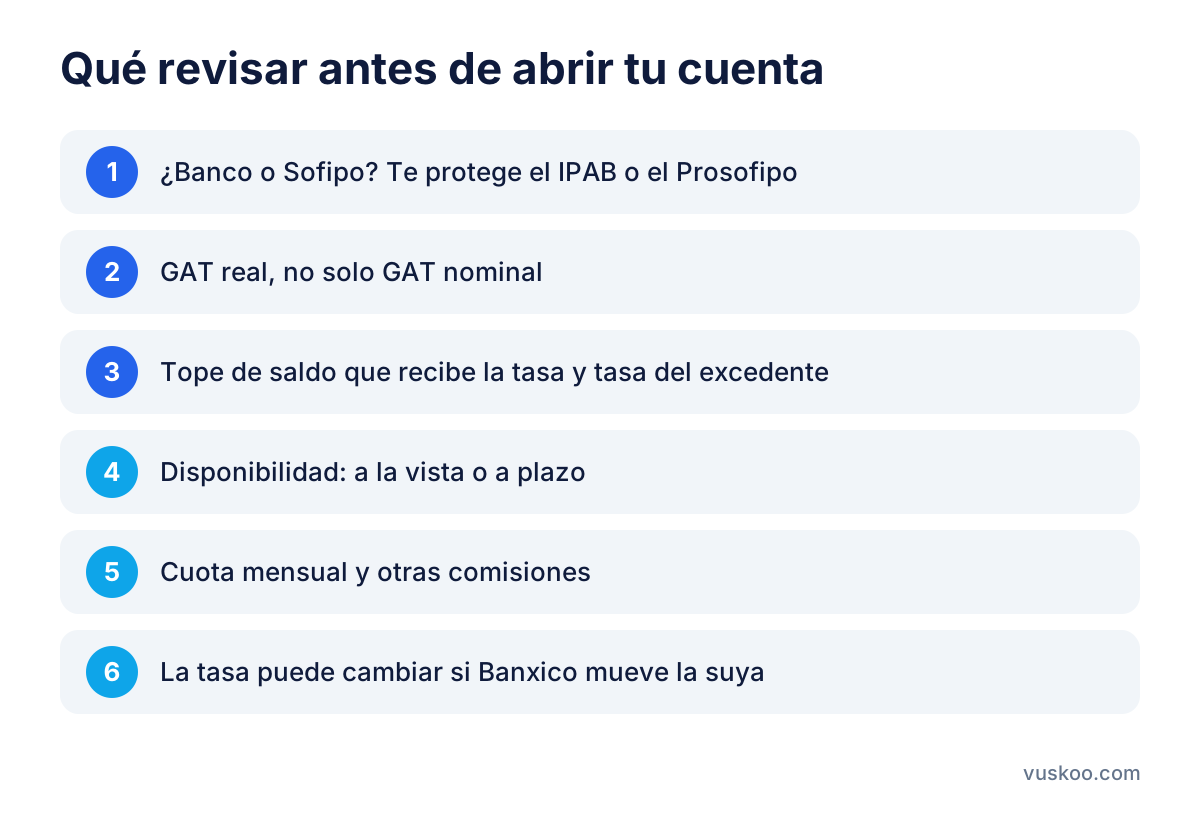
- Confirma si es banco o Sofipo y qué seguro de depósito te protege.
- Compara la GAT real, no solo la nominal.
- Revisa el tope de saldo que recibe la tasa anunciada y qué se paga por el excedente.
- Define si necesitas el dinero a la vista o si puedes dejarlo a plazo.
- Suma la cuota mensual y las demás comisiones.
- Recuerda que la tasa puede cambiar si Banxico mueve la suya.
Preguntas frecuentes
¿Es seguro tener mi dinero en un banco digital?
Si es un banco autorizado, tus depósitos están protegidos por el IPAB hasta 400,000 UDIS por persona y por banco. Si es una Sofipo, el Prosofipo cubre hasta 25,000 UDIS por ahorrador. Confirma qué figura tiene antes de depositar.
¿Qué significa una GAT real negativa?
Que el rendimiento es menor que la inflación estimada. Tu saldo en pesos crece, pero pierde poder de compra.
¿Conviene abrir cuentas en varias instituciones?
Puede servir para aprovechar los topes de saldo de cada una y para que todo tu dinero quede dentro de los límites de protección, sobre todo en Sofipos.
¿La tasa que veo hoy se mantendrá?
En cuentas a la vista, no necesariamente. La institución puede ajustarla, sobre todo cuando cambia la tasa de Banxico. En una inversión a plazo, la tasa se queda fija hasta el vencimiento.
Foto: nattanan23 / Pixabay