En este artículo
- Meses sin intereses: cómo funcionan paso a paso
- Pago mínimo o pago para no generar intereses: cuál cubrir
- ¿Qué pasa si te atrasas con una mensualidad?
- Cómo confirmar en tu estado de cuenta que la promoción quedó registrada
- ¿Cuánta deuda a meses es razonable? La regla del 30%
- ¿Cuándo convienen los meses sin intereses?
- Preguntas frecuentes sobre meses sin intereses
Los meses sin intereses (MSI) funcionan así: pagas una compra con tarjeta de crédito y, en lugar de cobrártela completa, el banco la divide en mensualidades iguales durante el plazo elegido (por ejemplo, 3, 6 o 12 meses) sin cobrarte intereses. Cada mes, la mensualidad correspondiente aparece en tu estado de cuenta y se suma al pago para no generar intereses. Mientras cubras ese monto completo antes de la fecha límite, la compra te cuesta lo mismo que si la hubieras pagado de contado. Si pagas menos o te atrasas, empiezan los cargos.
Si compraste a MSI en el Buen Fin o piensas hacerlo en diciembre, esta guía te explica qué pasa con tu tarjeta mes a mes y qué revisar para que la promoción no se convierta en deuda cara.
Meses sin intereses: cómo funcionan paso a paso
Aunque cada emisor tiene sus propias condiciones, el mecanismo básico es el mismo en cualquier tarjeta de crédito en México, ya sea de BBVA, Banorte, Banamex, Santander, Nu o Stori.
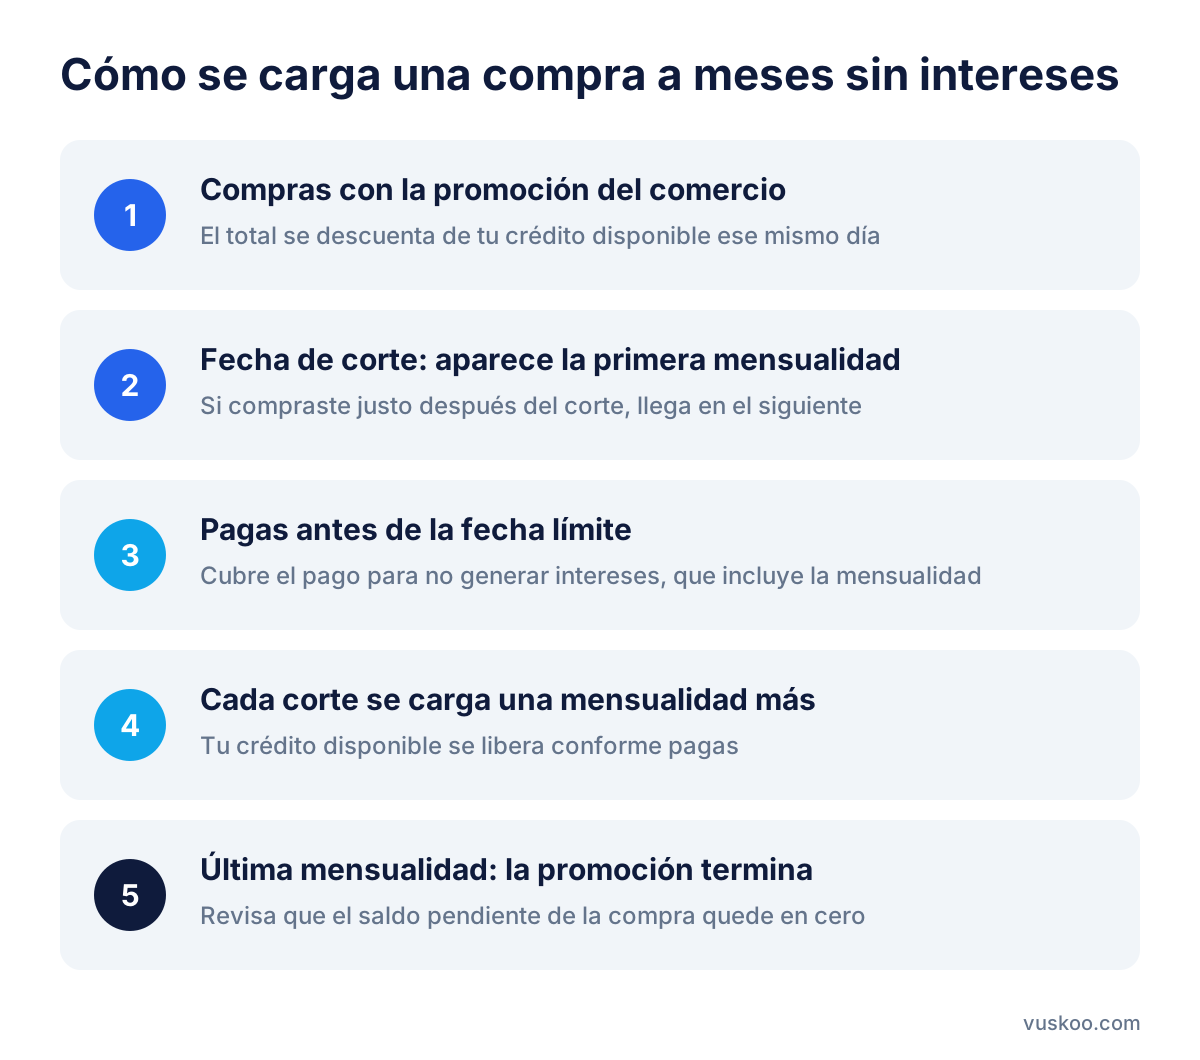
- El comercio ofrece la promoción. Los MSI dependen del acuerdo entre la tienda y el banco. No todas las tarjetas aplican en todas las tiendas ni en todos los plazos.
- Se aparta el total de tu línea de crédito. Aunque pagues en mensualidades, el monto completo de la compra se descuenta de tu crédito disponible desde el primer día. Se va liberando conforme pagas cada mensualidad.
- En la fecha de corte aparece la primera mensualidad. Si compraste justo después del corte, la primera mensualidad puede llegar hasta el siguiente estado de cuenta.
- Pagas antes de la fecha límite. La mensualidad se suma a tus compras normales del periodo dentro del pago para no generar intereses.
- Se repite hasta terminar el plazo. Cada estado de cuenta muestra qué número de mensualidad vas pagando y cuánto queda pendiente.
Un ejemplo sencillo: una compra de $12,000 a 12 MSI equivale a 12 mensualidades de $1,000. Pero desde el día de la compra tienes $12,000 menos de crédito disponible.
Pago mínimo o pago para no generar intereses: cuál cubrir
Tu estado de cuenta muestra dos montos principales, y entender la diferencia es lo que decide si los MSI te salen gratis o no.
- Pago para no generar intereses: según la CONDUSEF, incluye el total de tus compras y cargos del periodo, saldos anteriores, comisiones y las mensualidades de compras a meses que vencen en ese corte. Es el monto que debes cubrir para no pagar intereses.
- Pago mínimo: es la cantidad más baja que puedes pagar para no caer en atraso. Si solo cubres esto, el resto de tu saldo de compras normales empieza a generar intereses, a los que además se suma el IVA.
Muchos bancos ya incluyen la mensualidad de los MSI dentro del pago mínimo, pero conviene confirmarlo en tu estado de cuenta. Aunque el mínimo cubra la mensualidad, pagar solo eso hace que tus otras compras generen intereses. La promoción sigue “sin intereses”, pero la tarjeta en conjunto ya no te sale gratis.
¿Qué pasa si te atrasas con una mensualidad?
Las consecuencias dependen del contrato de tu tarjeta, así que revisa las condiciones de tu emisor. En general, un atraso puede traer:
- Comisión por pago tardío, más IVA.
- Intereses moratorios sobre el monto que no pagaste.
- Cancelación de la promoción en algunos contratos: el saldo pendiente de los MSI pasa a tu saldo normal y empieza a generar intereses.
- Un registro negativo en tu historial de crédito, que puede complicarte conseguir créditos después.
Si sabes que no vas a poder pagar completo, cubre al menos el pago mínimo antes de la fecha límite para evitar el atraso. Después, habla con tu banco antes de que se acumulen los cargos.
Cómo confirmar en tu estado de cuenta que la promoción quedó registrada
Desde octubre de 2024, los estados de cuenta de tarjeta de crédito usan un formato estandarizado que definieron la CONDUSEF y Banxico. Así se ven parecidos en todos los bancos, y las compras a meses aparecen separadas de los cargos regulares. En el primer estado de cuenta después de tu compra, revisa lo siguiente:
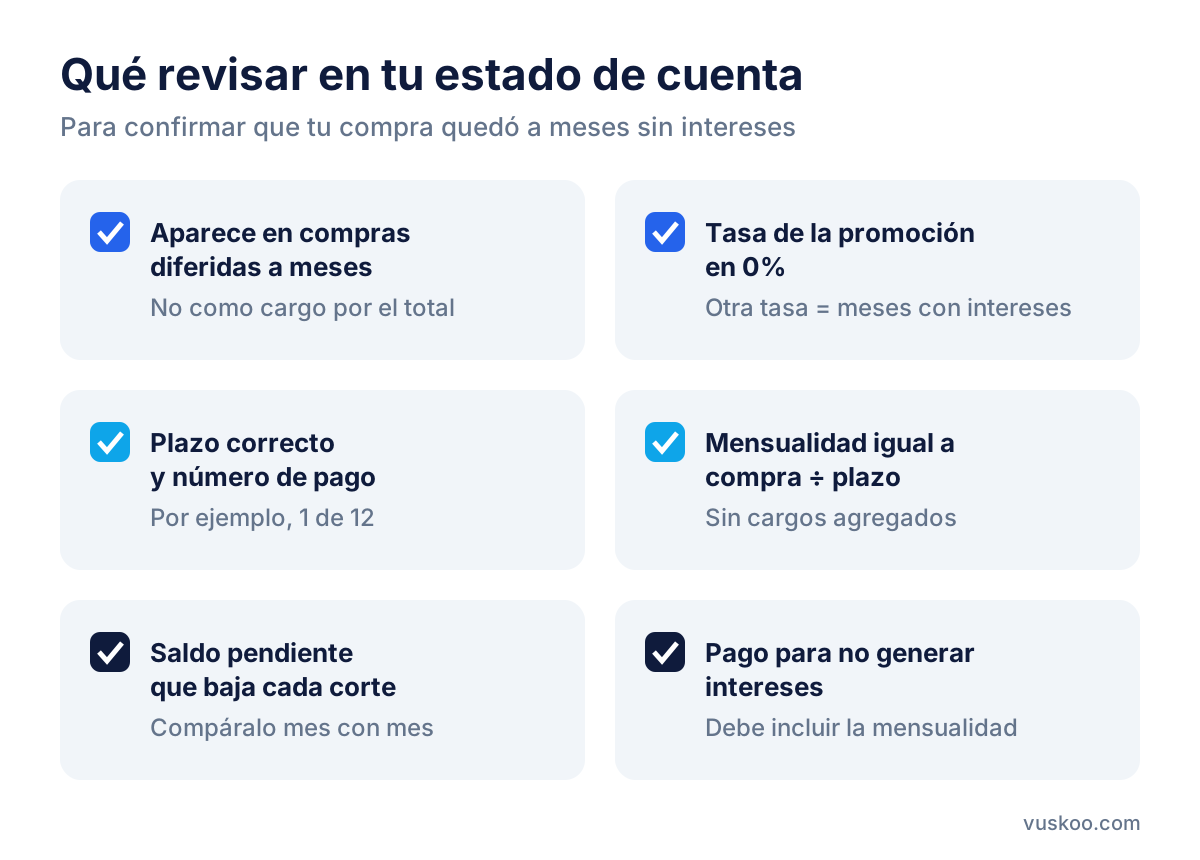
- Que la compra aparezca en la sección de compras y cargos diferidos a meses, no como un cargo normal por el total.
- Que la tasa de interés de esa promoción sea 0%. Si ves una tasa, la compra quedó registrada a meses con intereses.
- Que el plazo coincida con lo que elegiste y que diga qué número de mensualidad vas pagando (por ejemplo, 1 de 12).
- Que la mensualidad sea el monto de la compra dividido entre el plazo.
- Que el saldo pendiente baje en cada estado de cuenta.
- Que el pago para no generar intereses incluya la mensualidad.
Si la compra aparece por el total o con intereses, repórtalo cuanto antes a tu banco y guarda tu ticket o comprobante. La CONDUSEF también recomienda verificar desde el inicio que la promoción se haya aplicado bien.
¿Cuánta deuda a meses es razonable? La regla del 30%
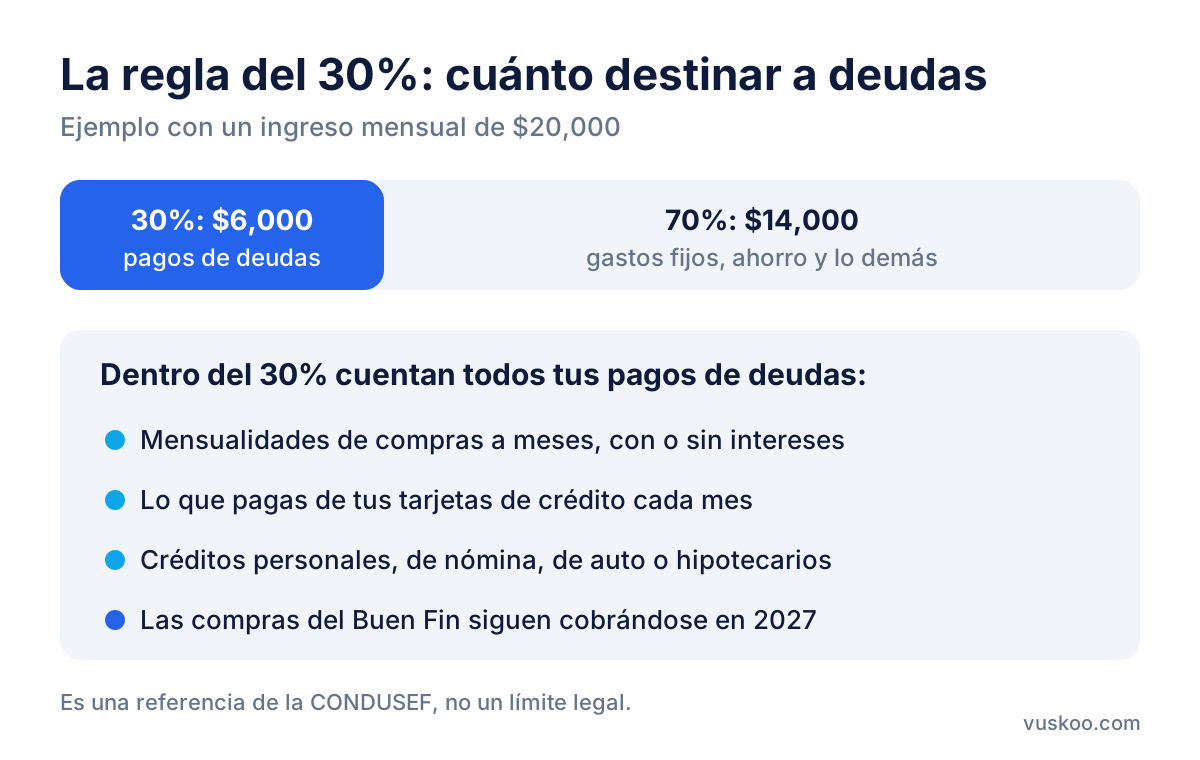
La CONDUSEF sugiere como referencia que la suma de todos tus pagos de deudas no pase del 30% de tu ingreso mensual. No es un límite legal: es una guía para que tu presupuesto aguante. Ese 30% incluye todo lo que pagas a crédito cada mes:
- Mensualidades de compras a MSI y a meses con intereses.
- El saldo que acostumbras usar de tus tarjetas de crédito.
- Créditos personales, de nómina, automotrices o hipotecarios.
Por ejemplo, con un ingreso mensual de $20,000, el tope sugerido sería de $6,000 al mes en pagos de deudas, sumando todo. Si tus mensualidades de MSI ya ocupan buena parte de ese margen, cualquier imprevisto puede obligarte a pagar solo el mínimo.
Un detalle clave: las mensualidades se acumulan. Lo que compraste en el Buen Fin seguirá cobrándose en enero, febrero y los meses siguientes, junto con lo que compres en diciembre. Antes de una nueva compra, suma lo que ya pagas cada mes.
¿Cuándo convienen los meses sin intereses?
Los MSI te pueden ayudar si cumples estas condiciones:
- El precio a meses es el mismo que de contado. Algunas tiendas dan descuentos solo por pago en una exhibición. Compara ambos precios.
- Es una compra que de todos modos ibas a hacer, no algo que compras solo porque está a meses.
- El plazo no es más largo que la vida útil del producto. Pagar ropa, comida o viajes a 12 meses te deja con la deuda cuando ya no tienes el beneficio.
- La mensualidad cabe con calma en tu presupuesto, dentro de la regla del 30%.
- Puedes cubrir cada mes el pago para no generar intereses.
Qué comparar entre tarjetas si vas a usar MSI
Si estás pensando en sacar una tarjeta como Tarjeta de Crédito Nu, Stori, BBVA Azul o Banorte Cashback Visa, en los recuadros de ofertas de esta página verás las condiciones actuales. Para comparar, fíjate en:
- La anualidad y si tiene condiciones para que no te la cobren.
- El CAT y la tasa de interés, por si algún mes no puedes pagar completo.
- En qué comercios y plazos aplica MSI.
- La comisión por pago tardío.
- Si la app permite ver y adelantar mensualidades.
Preguntas frecuentes sobre meses sin intereses
¿Puedo liquidar una compra a meses antes de tiempo?
En muchos casos sí, sin penalización. Algunos bancos piden avisar o solicitar el adelanto para que el pago se aplique a la promoción y no a otros saldos. Confírmalo con tu emisor.
¿Las compras a MSI usan mi línea de crédito completa?
Sí. El total de la compra se descuenta de tu crédito disponible el día que compras y se libera poco a poco con cada mensualidad.
¿Si pago el mínimo pierdo los meses sin intereses?
Depende del contrato. Si el mínimo cubre la mensualidad, por lo general la promoción se mantiene, pero el resto de tu saldo genera intereses. Si no cubres ni el mínimo, algunos bancos pueden cancelar la promoción.
¿Puedo hacer compras a MSI con tarjeta de débito?
Por lo general, los MSI son un beneficio de las tarjetas de crédito, porque el banco financia la compra.
¿Dónde veo cuánto me falta por pagar de una compra a meses?
En la sección de compras y cargos diferidos a meses de tu estado de cuenta. Ahí aparecen el saldo pendiente, el número de mensualidad y el monto de cada pago.
Foto: JESHOOTS-com / Pixabay