En este artículo
- ¿Qué pasó con la tasa de Banxico?
- ¿Por qué un recorte de Banxico baja el rendimiento de mi cuenta?
- ¿Qué tan rápido se nota el recorte?
- GAT nominal y GAT real: cuál mirar cuando bajan las tasas
- Cómo comparar cuentas cuando cambian las tasas
- ¿Conviene cambiarme de cuenta después de un recorte?
- Preguntas frecuentes
Si te preguntas por qué bajó el rendimiento de tu cuenta, la respuesta más común es que tu banco o fintech ajustó su tasa después de que el Banco de México (Banxico) recortó su tasa de interés objetivo. Las cuentas remuneradas y las "cajitas" con disponibilidad inmediata suelen pagar una tasa variable, y esa tasa sigue de cerca a la de Banxico. Cuando la referencia baja, tu GAT (Ganancia Anual Total) normalmente baja también, aunque no siempre el mismo día ni en la misma proporción.
En esta guía te explicamos cómo se transmite un recorte hasta tu saldo, qué tan rápido se nota y cómo comparar cuentas cuando las tasas están cambiando.
¿Qué pasó con la tasa de Banxico?
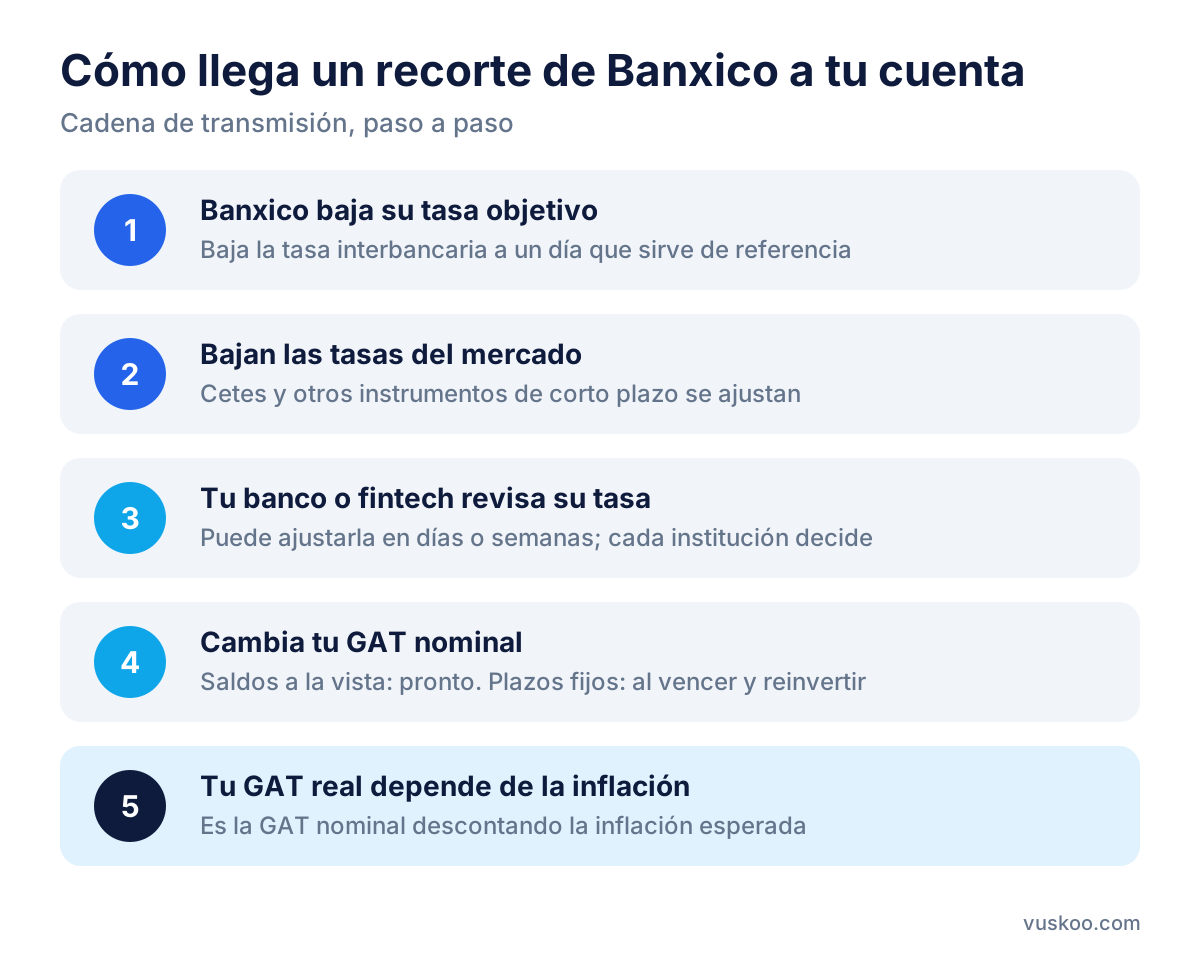
Banxico fija un objetivo para la tasa de interés interbancaria a un día, que funciona como referencia para el costo del dinero en el país. En su anuncio del 5 de noviembre de 2026, la Junta de Gobierno decidió reducirla en 25 puntos base, de 6.50% a 6.25%, con efectos a partir del 6 de noviembre. La decisión se tomó por mayoría y el comunicado señaló que mantener ese nivel por un tiempo prolongado ayudaría a que la inflación converja a la meta. La siguiente decisión de política monetaria está programada para el 17 de diciembre de 2026.
Ese movimiento se suma a un ciclo de recortes previos. Por eso muchas personas han notado que su cuenta paga menos que hace unos meses.
¿Por qué un recorte de Banxico baja el rendimiento de mi cuenta?
Las instituciones que te pagan intereses invierten o prestan ese dinero. Cuando la tasa de referencia baja, también bajan los rendimientos de instrumentos de corto plazo como los Cetes y el costo de fondeo en el mercado. Si la institución siguiera pagándote lo mismo, ganaría menos margen, así que suele ajustar la tasa que ofrece a sus clientes.
Hay matices importantes:
- No es automático por ley. Cada institución decide si ajusta, cuánto y cuándo, según su contrato y su estrategia comercial.
- No siempre es proporcional. Un recorte de 25 puntos base en Banxico puede traducirse en un ajuste mayor, menor o nulo en tu cuenta.
- Puede haber otros motivos. A veces el rendimiento baja porque terminó una tasa promocional, porque superaste el tope de saldo que paga la tasa anunciada o porque dejaste de cumplir un requisito (por ejemplo, un nivel de membresía o un consumo mínimo).
¿Qué tan rápido se nota el recorte?
Depende del tipo de producto:
- Cuentas y cajitas con disponibilidad inmediata. Su tasa es variable. Algunas instituciones la ajustan en pocos días después del anuncio de Banxico; otras esperan semanas o lo hacen de forma escalonada. Revisa en tu app o en el contrato cómo te avisan de los cambios.
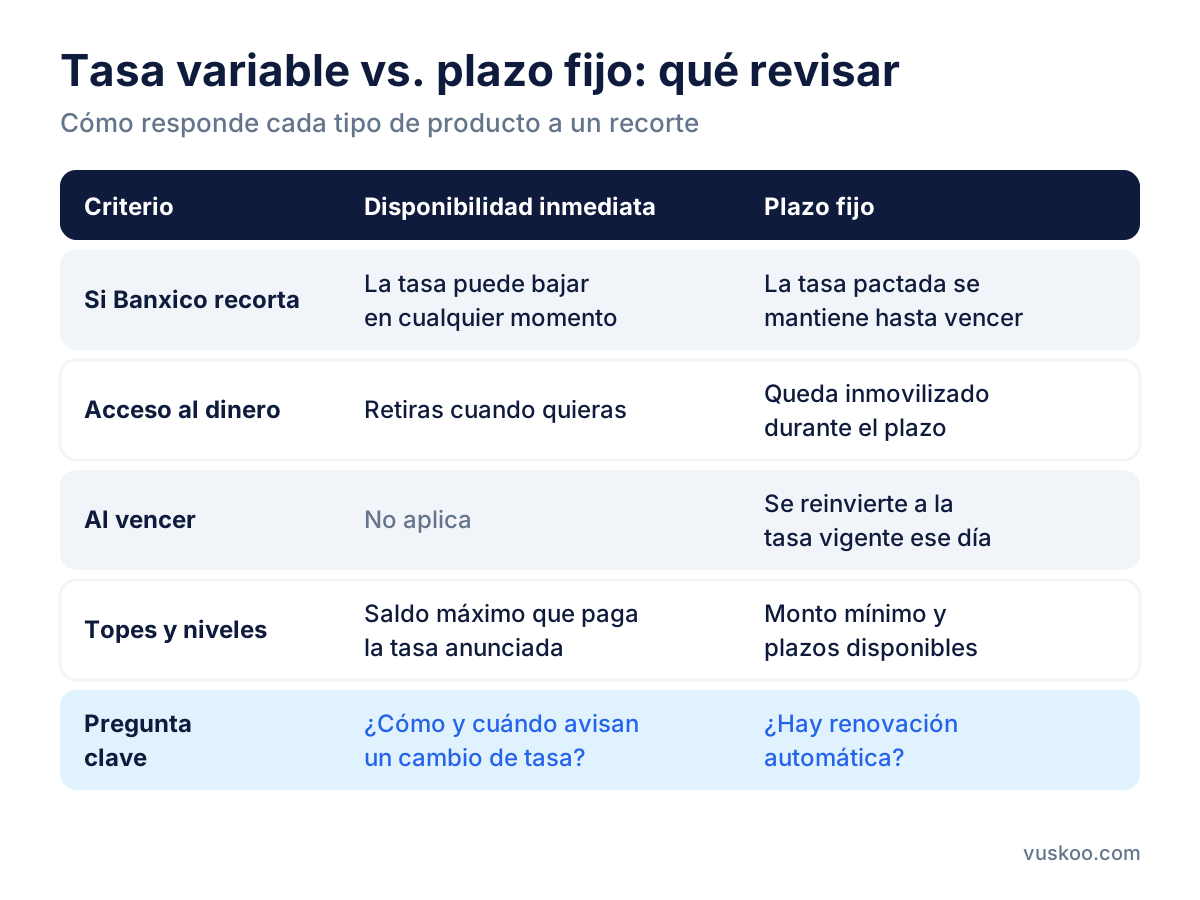
- Inversiones a plazo fijo. Si ya contrataste un plazo (7, 30, 90, 180 o 365 días, por ejemplo), la tasa pactada se respeta hasta el vencimiento. El efecto del recorte lo notarás cuando el dinero se reinvierta, porque se hará a la tasa vigente en ese momento.
- Intereses que se pagan diario. Si tu cuenta acredita intereses cada día, el cambio se verá en tus movimientos desde la fecha en que entre en vigor la nueva tasa.
GAT nominal y GAT real: cuál mirar cuando bajan las tasas
La GAT es el indicador que Banxico pide usar para expresar el rendimiento total de un producto de ahorro o inversión, considerando la tasa y los costos para el cliente. Tiene dos versiones:
- GAT nominal: el rendimiento anual antes de descontar la inflación.
- GAT real: el rendimiento después de descontar la inflación esperada para los próximos 12 meses. Puede ser negativa si la GAT nominal queda por debajo de la inflación.
Cuando Banxico recorta, lo que más te importa es la GAT real, porque te dice si tu dinero conserva poder de compra. Si la inflación esperada también baja, la caída en la GAT real puede ser menor que la caída en la nominal. Si la inflación se mantiene, cada recorte se resta casi completo de tu ganancia real.
Cómo comparar cuentas cuando cambian las tasas
Comparar solo la GAT que aparece hoy puede llevarte a una conclusión que cambia en un mes. Conviene revisar estos puntos:
1. ¿La tasa es variable o fija?
Una tasa variable puede bajar después de cada recorte. Una tasa fija a plazo te protege mientras dure el plazo, a cambio de no poder retirar el dinero. Si esperas más recortes, fijar una parte de tu ahorro puede darte certidumbre; si necesitas liquidez, la disponibilidad inmediata pesa más.
2. ¿Hasta qué monto aplica la tasa anunciada?
Muchas cuentas pagan la tasa más alta solo hasta cierto saldo y una tasa menor por el excedente. Calcula tu GAT con tu saldo real, no con la cifra del anuncio.
3. ¿Hay requisitos o niveles?
Algunas instituciones tienen planes o membresías con tasas distintas (por ejemplo, un plan básico y uno de pago). Considera el costo de la membresía y si cumplirás las condiciones cada mes.
4. ¿La tasa es promocional?
Verifica si el rendimiento anunciado tiene fecha de término y qué tasa aplica después. Una promoción que vence pronto puede quedar por debajo de una tasa estándar estable.
5. ¿Cómo y cuándo avisan los cambios?
Revisa el contrato o los términos para saber si te notifican antes de modificar la tasa y por qué medio. Te ayuda a reaccionar a tiempo.
6. ¿Quién protege tu dinero?
En los bancos, el IPAB protege tus depósitos hasta 400 mil UDIS por persona y por institución. En las Sociedades Financieras Populares (Sofipos), la protección es distinta y menor: hasta 25 mil UDIS por persona a través de su fondo de protección. Antes de mover tu dinero por unas décimas de rendimiento, confirma qué tipo de entidad es y qué cobertura tiene.
¿Conviene cambiarme de cuenta después de un recorte?
No necesariamente. Si todas las instituciones ajustan sus tasas en la misma dirección, cambiarte puede darte una ventaja que dure poco. Antes de mover tu dinero, compara:
- La GAT real con tu saldo, no la tasa máxima anunciada.
- Si la diferencia se mantiene en el tiempo o depende de una promoción.
- Comisiones, requisitos y facilidad para retirar.
- La protección de tus depósitos.
En el comparador de Vuskoo puedes ver cuentas como Cuenta Nu, Klar, Hey Banco, Guardadito de Banco Azteca o Link Card de BBVA México, junto con sus condiciones vigentes. Las tasas se muestran actualizadas junto a este artículo, porque cambian con frecuencia.
Preguntas frecuentes
¿Mi banco puede bajar la tasa sin avisarme?
Las condiciones dependen de tu contrato. En productos de tasa variable, la institución puede modificarla conforme a lo pactado; revisa los términos para saber cómo y con cuánta anticipación te notifican.
¿Si invertí a plazo fijo, me afecta el recorte?
No durante el plazo contratado. La tasa pactada se mantiene hasta el vencimiento. Al reinvertir, aplicará la tasa vigente en ese momento.
¿Por qué mi GAT real es tan baja o negativa?
Porque la GAT real descuenta la inflación esperada. Si la tasa nominal baja y la inflación no, la diferencia se reduce y puede llegar a ser negativa.
¿Cuándo vuelve a decidir Banxico?
La siguiente decisión de política monetaria está programada para el 17 de diciembre de 2026. Después de cada anuncio, revisa si tu institución ajustó su tasa.
¿El rendimiento bajó aunque Banxico no movió su tasa?
Puede deberse a que terminó una promoción, superaste el tope de saldo con tasa preferente, cambió tu nivel o plan, o la institución modificó su oferta por razones comerciales. Revisa tus movimientos y las condiciones vigentes en la app.
Foto: DiyadinFahri98 / Pixabay