En este artículo
- ¿Qué significa consolidar deudas con un préstamo personal?
- ¿Qué es el CAT y por qué es el primer dato que debes comparar?
- Cómo calcular si el préstamo realmente te ahorra dinero
- Comisiones, seguros y condiciones que debes revisar
- ¿Qué riesgos tiene consolidar tus tarjetas?
- Otras opciones: transferencia de saldo y negociación
- Preguntas frecuentes
Pedir un préstamo para pagar deudas de tarjeta de crédito conviene cuando el costo total del préstamo, sumando intereses, comisiones y seguros, es menor que lo que pagarías por mantener los saldos en tus tarjetas, y cuando la mensualidad fija cabe en tu presupuesto sin que vuelvas a usar las tarjetas. Si solo comparas la tasa o la mensualidad, puedes terminar pagando más. La clave está en comparar el CAT, el plazo y el total en pesos.
Esta guía es para quien llega a diciembre o enero con saldos en varias tarjetas y quiere ordenar sus pagos. Verás cómo hacer la cuenta paso a paso, qué letras chiquitas revisar, qué riesgos tiene consolidar y qué otras opciones existen.
¿Qué significa consolidar deudas con un préstamo personal?
Consolidar es usar un solo crédito para liquidar varios saldos. En lugar de pagar tres o cuatro tarjetas con fechas de corte distintas, pagas una sola mensualidad al banco o a la financiera que te prestó. La diferencia de fondo es el tipo de crédito:
- Tarjeta de crédito: es un crédito revolvente. El saldo cambia cada mes según lo que compras y lo que pagas, y si solo cubres el pago mínimo, la deuda puede tardar mucho en bajar.
- Préstamo personal: tiene un monto, un plazo y una mensualidad definidos desde que lo firmas. Sabes cuándo terminas de pagar.
Ese orden es la principal ventaja. Pero un préstamo también puede salir caro si el plazo es largo o si tiene comisiones y seguros que encarecen el crédito.
¿Qué es el CAT y por qué es el primer dato que debes comparar?
El Costo Anual Total (CAT) es un indicador regulado por el Banco de México que expresa en un porcentaje anual el costo de un crédito. Además de la tasa de interés, incorpora comisiones y otros cargos del financiamiento, por eso suele ser más alto que la tasa. Se calcula para fines informativos y de comparación, y en la publicidad debe aparecer con la leyenda "Sin IVA".
Dos detalles prácticos:
- El CAT se publica sin IVA. Lo que pagas en realidad por intereses y comisiones puede ser mayor una vez que se agrega ese impuesto, tanto en la tarjeta como en el préstamo.
- El CAT publicitado es un ejemplo. Se calcula con un monto y un plazo de referencia. El que te apliquen dependerá de tu perfil, del monto y del plazo que elijas, así que pide el CAT de tu oferta concreta.
Banxico ofrece en su sitio una calculadora del CAT que puedes usar para revisar por tu cuenta la oferta que te den.
Cómo calcular si el préstamo realmente te ahorra dinero
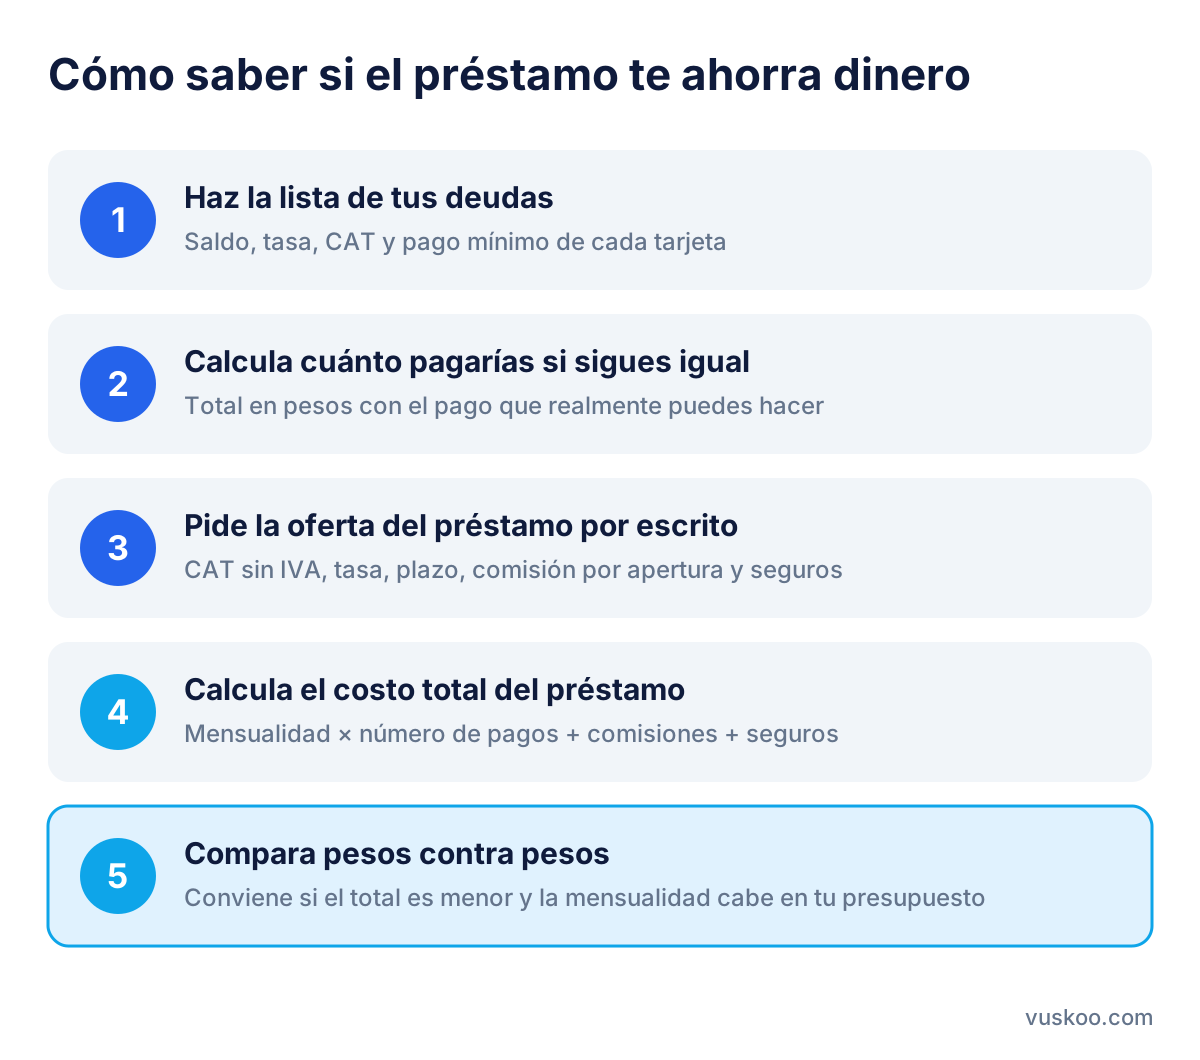
Comparar CAT contra CAT es un buen filtro, pero la decisión final debe tomarse en pesos. Sigue estos pasos:
- Haz la lista de tus deudas. Anota por cada tarjeta el saldo total, la tasa, el CAT y el pago mínimo que aparecen en tu estado de cuenta.
- Calcula cuánto pagarías si sigues igual. Toma el pago que realmente puedes hacer cada mes y estima cuántos meses tardarías en liquidar y cuánto sumarían esos pagos. Muchos estados de cuenta incluyen un cuadro con el tiempo y el monto a pagar si solo cubres el mínimo.
- Pide la oferta del préstamo por escrito. Necesitas el monto, el plazo, la tasa, el CAT sin IVA, la comisión por apertura, los seguros y la tabla de amortización.
- Calcula el costo total del préstamo. Multiplica la mensualidad por el número de pagos y súmale la comisión por apertura y cualquier seguro que no esté incluido en la mensualidad.
- Compara pesos contra pesos. Si el total del préstamo es menor que el total de seguir con las tarjetas, y la mensualidad cabe en tu presupuesto, la consolidación tiene sentido.
Cuidado con el plazo
Un plazo más largo baja la mensualidad, pero aumenta los intereses totales. Es posible que un préstamo con un CAT menor que el de tus tarjetas termine costando más en pesos si lo estiras demasiado. Elige el plazo más corto cuya mensualidad puedas pagar con holgura.
Revisa que el monto alcance
Si la comisión por apertura se descuenta del dinero que te depositan, podrías recibir menos de lo que necesitas para liquidar todas las tarjetas. Confirma cuánto llega realmente a tu cuenta.
Comisiones, seguros y condiciones que debes revisar
Antes de firmar, busca en la carátula y el contrato estos conceptos:
- Comisión por apertura: si existe, cómo se cobra y si se descuenta del monto.
- Seguros: si son obligatorios u opcionales, cuánto suman y si puedes contratarlos con otra aseguradora.
- Pagos anticipados: si puedes adelantar pagos o liquidar antes y si eso reduce intereses o el plazo.
- Penalizaciones: qué cargos aplican por pago tardío.
- Forma de pago: si es domiciliación o descuento vía nómina, y qué pasa si cambias de empleo.
- Tasa fija o variable: si la mensualidad puede cambiar durante el plazo.
En el mercado mexicano hay préstamos personales de bancos y financieras con requisitos distintos. Por ejemplo, el BBVA Préstamo Personal Inmediato está dirigido a clientes del banco, el Préstamo de Nómina de Banco Azteca se vincula a tu nómina, y opciones como el Préstamo en Efectivo Credimax de Banco Azteca o el Préstamo Personal Kueski tienen procesos de solicitud propios. Revisa en cada caso el CAT de tu oferta, los montos y plazos disponibles y si el monto alcanza para cubrir todos tus saldos. Las condiciones actuales aparecen en los recuadros de ofertas junto a este artículo.
Antes de contratar con cualquier institución, verifica que esté registrada en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF, que es de consulta gratuita. Desconfía de quien te pida dinero por adelantado para aprobarte un crédito.
¿Qué riesgos tiene consolidar tus tarjetas?
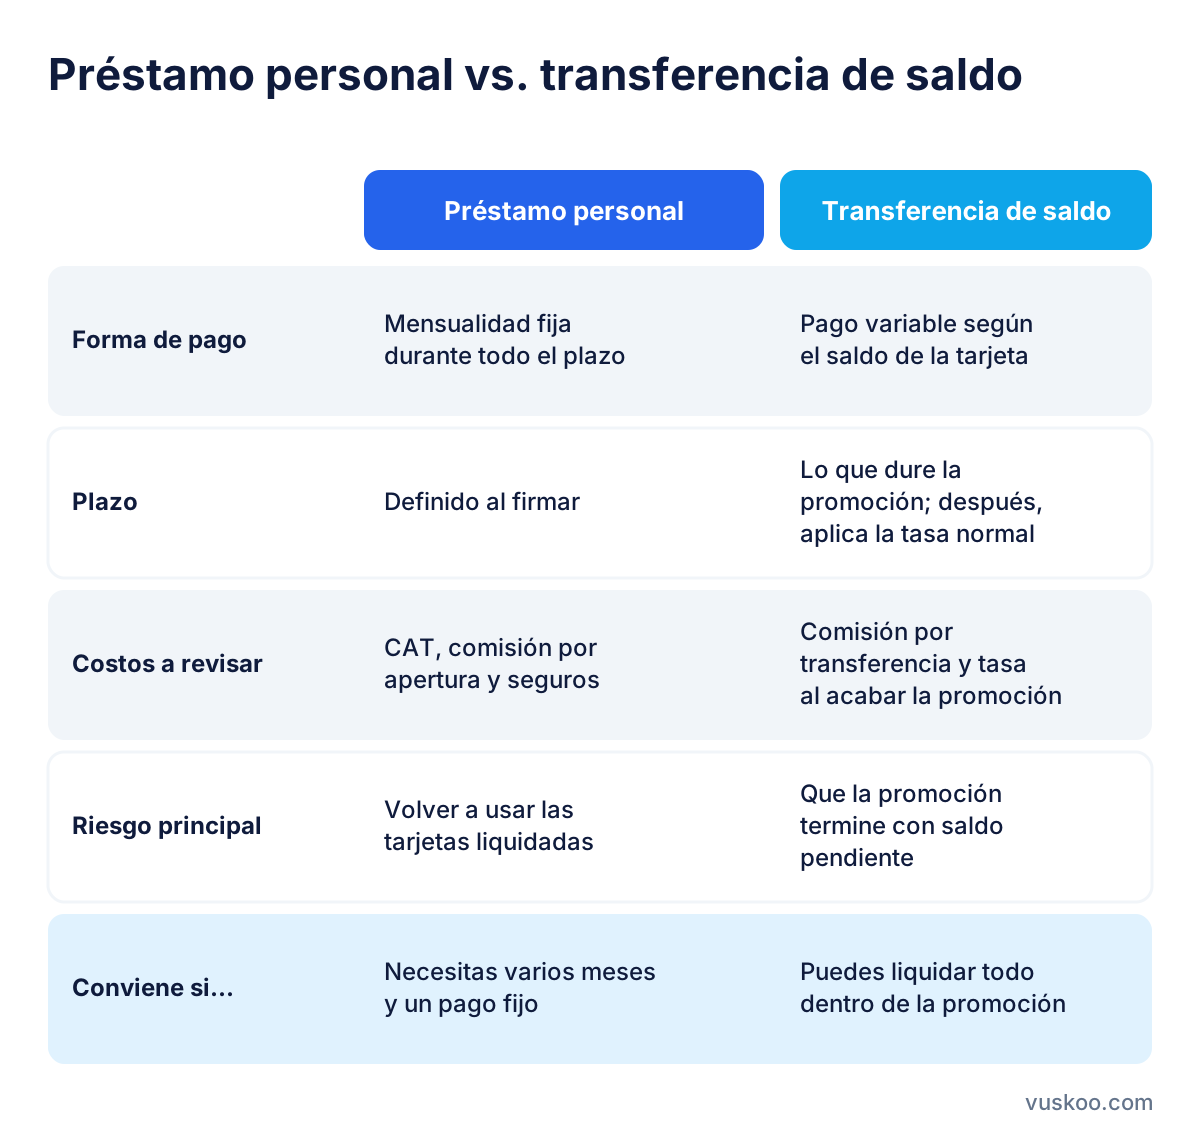
- Volver a usar las tarjetas. Es el riesgo más común: liquidas las tarjetas, quedan con la línea disponible y vuelves a endeudarte. Terminarías con el préstamo y nuevos saldos al mismo tiempo.
- Pagar más por un plazo largo. Una mensualidad cómoda puede esconder un costo total mayor.
- Atrasarte en la mensualidad. Los atrasos generan cargos y se reflejan en tu historial en Buró de Crédito, lo que puede dificultar futuros créditos.
- No resolver la causa. Si tus gastos superan tus ingresos, consolidar solo reacomoda la deuda.
Una medida útil es dejar de usar las tarjetas liquidadas mientras pagas el préstamo, o reducir sus límites, y armar un presupuesto que incluya la nueva mensualidad.
Otras opciones: transferencia de saldo y negociación
El préstamo no es la única salida. Algunas tarjetas ofrecen transferencia de saldo: pasas la deuda de una tarjeta a otra con condiciones promocionales durante un periodo. Funciona si puedes liquidar todo antes de que termine la promoción; después se aplica la tasa ordinaria. Revisa si cobran comisión por la transferencia y cuál será la tasa al terminar el periodo.
También puedes acudir directamente a tu banco para preguntar por una reestructura o un convenio de pago si ya no puedes cubrir tus tarjetas. Y si tienes ahorros que no son tu fondo de emergencia, usar una parte para reducir el saldo de la tarjeta más cara puede ahorrarte intereses sin contratar un crédito nuevo.
Preguntas frecuentes
¿Es mejor comparar la tasa de interés o el CAT?
El CAT, porque además de la tasa incluye comisiones y otros cargos. Aun así, la comparación final debe hacerse con el costo total en pesos de cada opción.
¿Un préstamo para pagar deudas de tarjeta de crédito afecta mi historial crediticio?
Solicitar y contratar un crédito queda registrado en tu historial. Pagar puntualmente el préstamo ayuda a construir un buen historial; los atrasos lo afectan.
¿Debo cancelar las tarjetas después de liquidarlas?
No es obligatorio. Lo importante es no volver a acumular saldos. Si sabes que te costará trabajo no usarlas, reducir el límite o guardarlas puede ayudarte.
¿Qué hago si el préstamo no alcanza para todas las tarjetas?
Prioriza liquidar las tarjetas con el CAT más alto y sigue pagando las demás. Haz la cuenta completa, sumando la mensualidad del préstamo y los pagos que queden pendientes, para confirmar que puedes cubrirlo todo.
Foto: jarmoluk / Pixabay