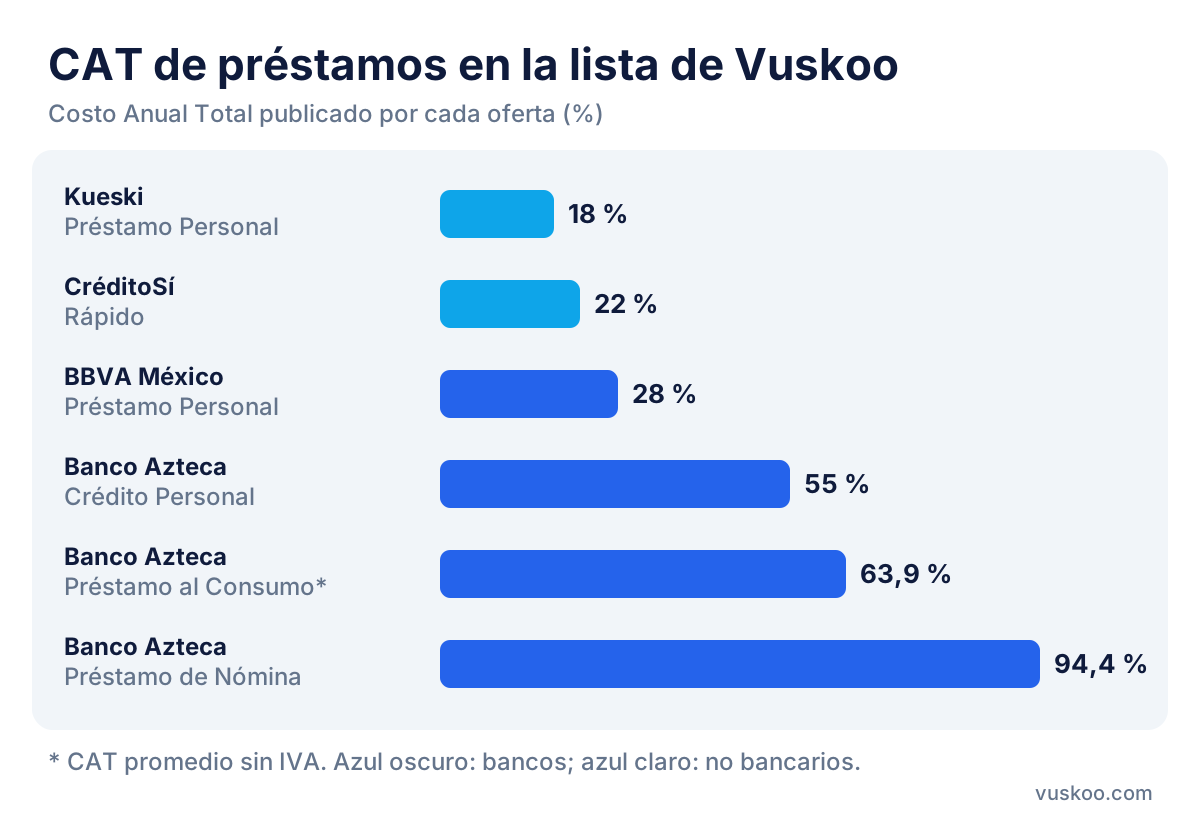
Para elegir entre préstamos personales bancarios, compara primero el CAT (Costo Anual Total) de cada oferta con el mismo monto y plazo. Después revisa la comisión por apertura, si el seguro es obligatorio y cuánto pagarás en total al final. Como referencia, en la lista de ofertas de Vuskoo el Préstamo Personal de BBVA México aparece con un CAT de 28 %, mientras que el Crédito Personal de Banco Azteca aparece con 55 %. La diferencia es grande, pero cada cifra solo sirve para comparar si las condiciones son equivalentes.
En esta guía te explicamos cómo leer cada concepto, qué cambia si recibes tu nómina en ese banco y cómo usar el simulador de la CONDUSEF para poner al menos tres ofertas lado a lado.
¿Qué es el CAT y por qué pesa más que la tasa de interés?
El CAT es un indicador regulado por el Banco de México que expresa en un porcentaje anual el costo total de un crédito. Además de la tasa de interés, incluye las comisiones y los seguros obligatorios o asociados al préstamo. Se calcula sin IVA y tiene fines informativos y de comparación.
Por eso dos préstamos con tasas parecidas pueden tener CAT muy distintos: uno puede cobrar una comisión por apertura alta o exigir un seguro que el otro no cobra. La CONDUSEF insiste en que comparar solo la tasa puede llevarte a una conclusión equivocada.
Tres detalles al leer el CAT
- Revisa que sea del mismo monto y plazo. El CAT cambia según cuánto pides y en cuántos meses lo pagas.
- Distingue entre CAT y tasa anual. Algunas ofertas publican solo la tasa. Por ejemplo, en la lista de Vuskoo el Préstamo en Efectivo Credimax de Banco Azteca aparece con una tasa de 48,17 % anual, que no es lo mismo que su CAT.
- Fíjate si dice "promedio". El Préstamo al Consumo de Banco Azteca aparece con un CAT promedio sin IVA de 63,9 %. Un promedio no garantiza que esa sea la cifra que te ofrezcan a ti.
Comisión por apertura: el costo que pagas desde el primer día
Muchos préstamos personales cobran una comisión por apertura, normalmente un porcentaje del monto prestado. En algunos casos se descuenta directamente del dinero que recibes, así que te depositan menos de lo que solicitaste aunque pagues intereses sobre el total.
Antes de firmar, pregunta:
- ¿Cuánto es la comisión por apertura y se le suma IVA?
- ¿Se descuenta del depósito o se paga aparte?
- ¿Hay comisión por pago anticipado o por pago tardío?
La comisión por apertura ya está dentro del CAT, pero conviene conocerla en pesos para saber cuánto dinero tendrás realmente disponible.
El seguro obligatorio: qué cubre y cuánto suma
Los bancos suelen asociar al préstamo un seguro de vida o de desempleo que liquida o cubre parte de la deuda si ocurre alguno de esos eventos. Cuando el seguro es obligatorio, su costo forma parte del CAT. Cuando es opcional, normalmente no se incluye, por lo que el costo real puede ser mayor que el CAT publicado si lo contratas.
Revisa en la carátula del contrato:
- Si el seguro es obligatorio u opcional.
- Si se cobra en cada mensualidad o en un solo pago al inicio.
- Qué cubre exactamente y qué exclusiones tiene.
- Si puedes presentar un seguro contratado por tu cuenta.
El plazo: pagos más bajos no significan un crédito más barato
Ampliar el plazo reduce la mensualidad, pero aumenta el total de intereses que pagas. Un préstamo a 48 meses puede parecer más cómodo que uno a 24, aunque al final termines pagando bastante más.
Para decidir, compara dos números de cada oferta: la mensualidad (que debe caber en tu presupuesto sin apretarte) y el monto total a pagar. Si puedes cubrir una mensualidad un poco más alta, un plazo más corto suele reducir el costo total. Confirma también si puedes hacer pagos anticipados sin penalización.
¿Cambia la oferta si tienes la nómina en ese banco?
Sí, puede cambiar. Muchos bancos ofrecen un producto específico de préstamo de nómina, en el que las mensualidades se descuentan automáticamente de tu sueldo. Según material de la CONDUSEF, estos créditos suelen tener tasas más bajas que los personales porque el banco tiene más certeza de cobrar.
Sin embargo, no lo des por hecho. En la lista de ofertas de Vuskoo, el Préstamo de Nómina de Banco Azteca aparece con un CAT anual de 94,4 %, más alto que el 55 % de su Crédito Personal. Que tengas la nómina en un banco puede darte acceso preaprobado o un trámite más rápido, pero la única forma de saber si la oferta conviene es compararla.
Ten en cuenta también:
- El descuento automático reduce el riesgo de atrasarte, pero limita tu margen si un mes necesitas ese dinero.
- Si cambias de trabajo o de banco de nómina, revisa qué pasa con las condiciones del préstamo.
- Una oferta "preaprobada" en la app no te obliga a aceptarla.
Cómo comparar préstamos personales bancarios con el simulador de la CONDUSEF
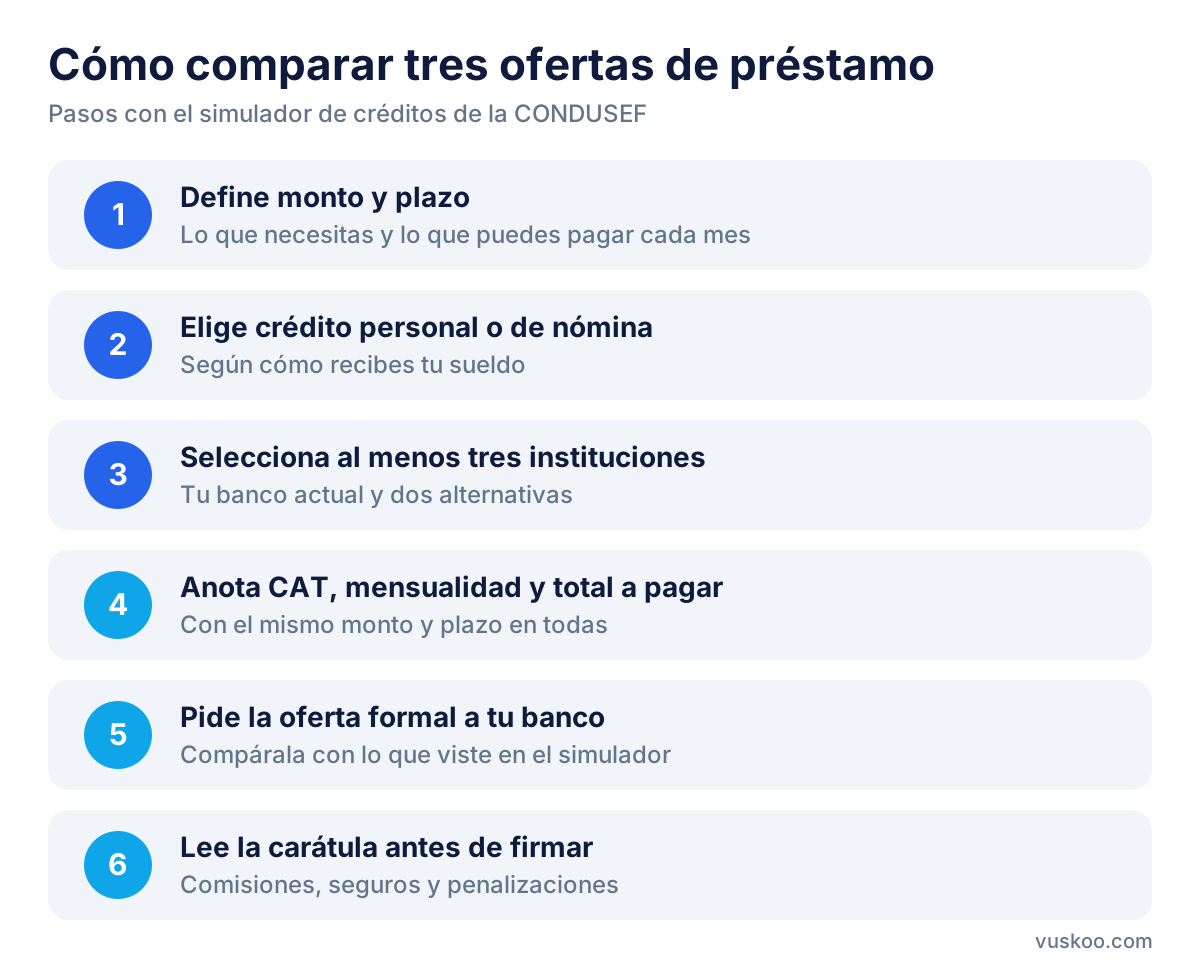
La CONDUSEF tiene un simulador de créditos personales y de nómina que muestra, para un mismo monto y plazo, la tasa de interés, el CAT y la tabla de pagos de distintas instituciones. Es una herramienta gratuita y está pensada para comparar en igualdad de condiciones.
- Define monto y plazo. Usa la cantidad que de verdad necesitas y el plazo que puedes sostener.
- Elige el tipo de crédito. Personal o de nómina, según tu caso.
- Selecciona al menos tres instituciones. Incluye tu banco actual y dos alternativas.
- Anota CAT, mensualidad y monto total a pagar de cada una.
- Pide la oferta formal a tu banco. Compara la cifra personalizada con lo que viste en el simulador.
- Lee la carátula del contrato antes de firmar: comisiones, seguros y penalizaciones.
¿Y las opciones fuera de los bancos?
Además de los préstamos personales bancarios, existen financieras y plataformas digitales. En la lista de Vuskoo, el Préstamo Personal de Kueski aparece con un CAT de 18 % y CréditoSí Rápido con 22 %. Estos porcentajes son referencias de la lista y pueden variar según tu perfil, monto y plazo, por lo que conviene revisar la oferta concreta y la carátula antes de decidir.
Si buscas financiamiento para un negocio, el Crédito Empresarial de Konfío (CAT de 36 % en la lista) es un producto distinto y no se compara directamente con un préstamo personal.
Para personas pensionadas, Banco Azteca ofrece Préstamos Pensionados, que en la lista aparecen con una tasa de 36 % anual. Recuerda que una tasa anual no es un CAT, así que pide también este último.
Preguntas frecuentes
¿Qué CAT es razonable para un préstamo personal bancario?
No hay una cifra única: depende del monto, el plazo y tu historial. Lo útil es comparar el CAT de varias ofertas con las mismas condiciones y elegir la que tenga menor costo total que puedas pagar con comodidad.
¿El CAT incluye el IVA?
No. El CAT se calcula sin IVA, por lo que el costo que pagas en la práctica puede ser algo mayor.
¿Me conviene pedir el préstamo en el banco donde recibo mi nómina?
Puede darte un trámite más ágil o una oferta preaprobada, pero no siempre el costo más bajo. Compara la oferta de tu banco con al menos otras dos antes de aceptarla.
¿Puedo pagar el préstamo antes de tiempo?
En general sí, pero revisa en el contrato si hay comisión por pago anticipado y si el abono se aplica a reducir el plazo o la mensualidad.
¿Dónde reviso las condiciones antes de firmar?
En la carátula del contrato, que resume el CAT, la tasa, las comisiones y los seguros. Si algo no coincide con lo que te dijeron, pide que te lo aclaren por escrito.
Foto: jarmoluk / Pixabay