En este artículo
- Qué es la Tarjeta de Crédito Oro de Banco Azteca
- Promociones tarjeta Oro Banco Azteca: qué tipos suele haber
- Cómo leer las condiciones de una promoción
- Cuánto cuesta realmente: CAT, tasa y anualidad
- Cómo compararla con tarjetas sin anualidad y con cashback
- Buenos hábitos para aprovechar las promociones sin pagar de más
- Preguntas frecuentes
Las promociones de la Tarjeta Oro de Banco Azteca suelen ser de tres tipos: meses sin intereses en comercios participantes (incluidas campañas en tiendas del mismo grupo, como Elektra), promociones temporales al activar la tarjeta y beneficios ligados a seguros o bonificaciones. Ninguna es permanente. Antes de usar una promoción conviene revisar su vigencia, el monto mínimo de compra, los plazos y, sobre todo, cuánto cuesta la tarjeta si no pagas el total: ahí entran el CAT, la tasa de interés y la anualidad.
En este artículo verás cómo leer esas condiciones y cómo comparar la Tarjeta Oro con tarjetas sin anualidad o con cashback. Las condiciones vigentes de cada tarjeta aparecen en las ofertas que acompañan esta página.
Qué es la Tarjeta de Crédito Oro de Banco Azteca
Es una tarjeta de crédito revolvente en pesos con pagos mensuales, a diferencia de otros productos de Banco Azteca que se pagan semanalmente. Se tramita, según el caso, por invitación o desde la app del banco. También existe una versión garantizada, que se asocia a una cuenta de depósito o inversión en el banco y suele usarse para empezar a construir historial crediticio.
Esto importa porque las condiciones (anualidad, tasa, CAT y requisitos) pueden variar entre versiones. Si en internet lees datos que se contradicen, es probable que se refieran a versiones distintas o a fechas distintas. La referencia válida es siempre la carátula de tu contrato y la información oficial del banco.
Promociones tarjeta Oro Banco Azteca: qué tipos suele haber
Meses sin intereses (MSI)
Son la promoción más frecuente. Te permiten dividir una compra en pagos fijos sin intereses, siempre que pagues cada mensualidad a tiempo. Suelen aplicar en comercios participantes, en tiendas físicas o en línea, y con plazos que cambian según la campaña.
Promociones en tiendas del grupo
Al ser parte del mismo grupo empresarial, es habitual que haya campañas para comprar en Elektra u otras tiendas relacionadas. Revisa si la promoción aplica solo a ciertos departamentos, a la tienda en línea o a compras en sucursal, y si se combina con otros descuentos.
Promociones de bienvenida
Algunas campañas ofrecen MSI o beneficios durante un periodo corto después de activar la tarjeta. Si te interesa una, anota la fecha límite: una compra hecha un día después puede quedar fuera.
Seguros y bonificaciones
Algunas tarjetas incluyen seguros sin costo adicional en compras o bonificaciones por uso. Verifica qué cubren, qué requisitos piden para hacerlos válidos y si tienen un costo oculto en la comisión anual.
Cómo leer las condiciones de una promoción
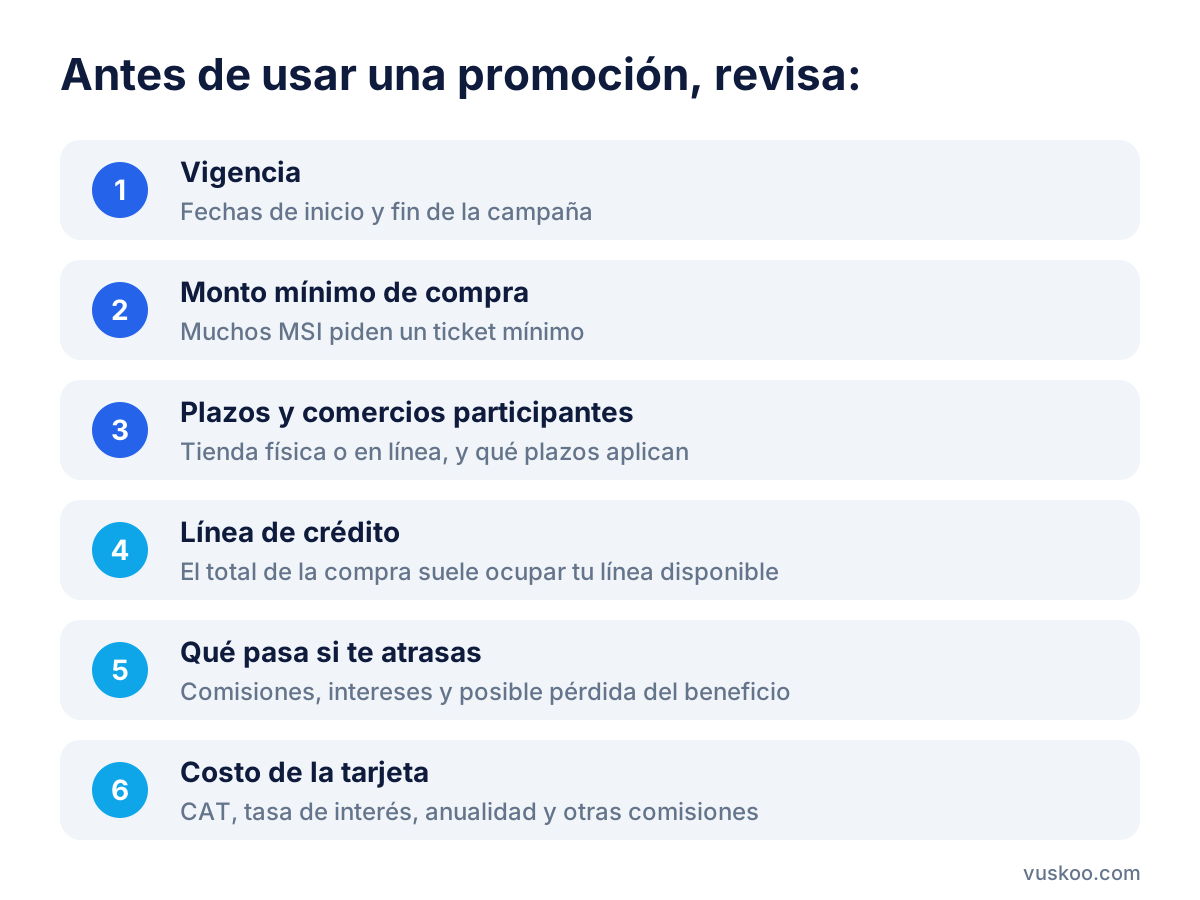
Antes de aceptar cualquier promoción, revisa estos puntos en los términos y condiciones:
- Vigencia: fechas de inicio y fin, y si se cuentan por fecha de compra o de registro del cargo.
- Monto mínimo: muchas promociones de MSI exigen una compra mínima por ticket.
- Plazos disponibles: no todos los comercios ofrecen los mismos plazos.
- Comercios participantes: confirma que la tienda, y el canal (física o en línea), estén incluidos.
- Qué pasa si te atrasas: un pago tardío puede generar comisiones e intereses y, según el contrato, afectar el beneficio.
- Uso de tu línea de crédito: el total de la compra a MSI suele bloquear tu línea disponible, no solo la mensualidad.
Cuánto cuesta realmente: CAT, tasa y anualidad
El CAT
El Costo Anual Total (CAT) es un porcentaje anual que resume el costo de un crédito: intereses, comisiones y otros cargos. Sirve para comparar tarjetas entre sí en condiciones similares. Ten en cuenta que el CAT que aparece en la publicidad se calcula con supuestos estándar, así que tu costo real depende de cómo uses la tarjeta.
La tasa de interés
Se cobra sobre el saldo que no liquidas en tu fecha límite de pago. Si pagas solo el mínimo, la mayor parte de tu pago se va a intereses y la deuda baja muy lento. Si pagas el total para no generar intereses cada mes, la tasa casi no te afecta.
La anualidad y otras comisiones
Revisa en la carátula si tu versión de la tarjeta cobra anualidad, si hay comisión por tarjetas adicionales, por pago tardío o por disposición de efectivo. Esta última suele ser cara: retirar efectivo con tarjeta de crédito genera una comisión sobre el monto y, en general, intereses desde el primer día.
Dónde comparar con datos oficiales
El Banco de México publica un comparativo de costos de tarjetas de crédito agrupado por tipo de tarjeta (clásicas, oro, platino), y la Condusef tiene herramientas para comparar comisiones, CAT y beneficios. Son útiles para ver en qué posición está una tarjeta frente a otras de su mismo segmento.
Cómo compararla con tarjetas sin anualidad y con cashback
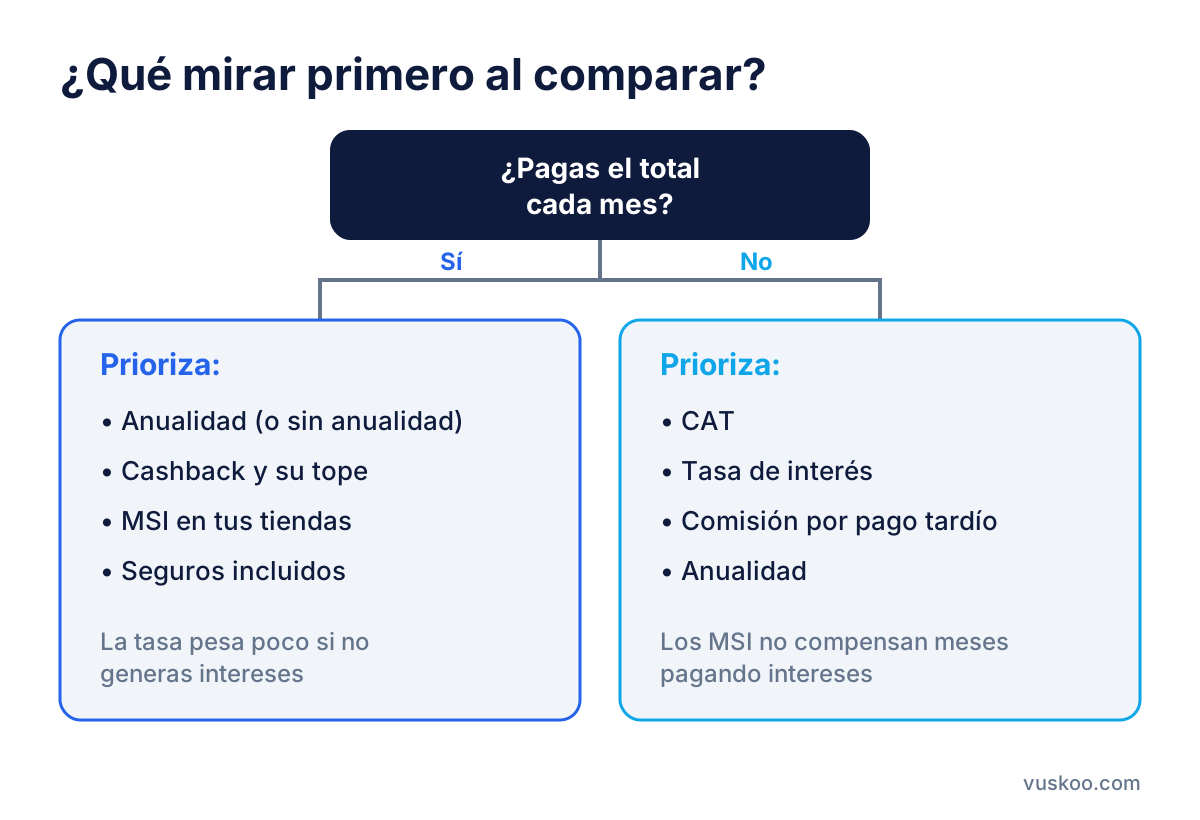
La decisión depende sobre todo de cómo usas tu tarjeta. Una forma práctica de pensarlo:
- Si pagas el total cada mes: la tasa pesa poco. Lo que más importa es la anualidad y los beneficios. Aquí conviene mirar tarjetas sin anualidad, como BBVA Azul, Nu Tarjeta de Crédito o Stori Tarjeta, o tarjetas con cashback, como Banorte Cashback Visa o Santander Air.
- Si a veces dejas saldo pendiente: el CAT y la tasa son lo principal. Una promoción de MSI no compensa varios meses pagando intereses.
- Si compras con frecuencia en tiendas del grupo: las promociones de la Tarjeta Oro o de la Tarjeta Azteca pueden ser relevantes, pero compáralas con los MSI que ofrecen otros bancos en esas mismas tiendas, como Banamex Oro.
- Si estás empezando tu historial: revisa opciones de entrada como ABCredit Básica o la versión garantizada, y fíjate en los requisitos y en el costo mientras construyes tu historial.
Con el cashback, calcula cuánto te regresaría según tu gasto mensual real y réstale la anualidad, si la hay. Revisa también si el cashback tiene tope mensual, si solo aplica en ciertas categorías y cómo se cobra (saldo a favor, puntos o depósito).
Buenos hábitos para aprovechar las promociones sin pagar de más
- Programa recordatorios para tu fecha de corte y tu fecha límite de pago.
- Suma todas tus mensualidades de MSI activas antes de tomar una nueva: es un pago fijo que se acumula.
- Paga al menos el pago para no generar intereses cuando tengas compras normales además de MSI.
- Evita disponer de efectivo con la tarjeta, salvo una emergencia.
- Revisa tu estado de cuenta cada mes para confirmar que las promociones se aplicaron bien.
Preguntas frecuentes
¿La Tarjeta Oro de Banco Azteca cobra anualidad?
Depende de la versión y de las condiciones vigentes. Existen versiones distintas, como la garantizada, con requisitos y comisiones diferentes. Confírmalo en la carátula del contrato o en la oferta actual que aparece en esta página.
¿Puedo usar los meses sin intereses en cualquier tienda?
No. Los MSI aplican solo en comercios participantes y durante la vigencia de cada campaña. Algunas promociones también piden un monto mínimo de compra.
¿Qué pasa si me atraso en una mensualidad de MSI?
Puedes generar comisión por pago tardío e intereses, y afectar tu historial en el buró de crédito. Revisa en tu contrato si el atraso cancela el beneficio de la promoción.
¿Qué es mejor, una tarjeta con MSI o una con cashback?
Si haces compras grandes de vez en cuando, los MSI pueden ayudarte a repartir el gasto. Si usas la tarjeta en tus gastos diarios y pagas el total, el cashback te regresa una parte de lo que gastas. Muchas tarjetas ofrecen ambas cosas, así que compara los dos aspectos.
¿Dónde veo el CAT oficial de una tarjeta?
En la publicidad y en la carátula del contrato, que deben incluirlo. También puedes consultar el comparativo de tarjetas del Banco de México y las herramientas de la Condusef.
Foto: jarmoluk / Pixabay