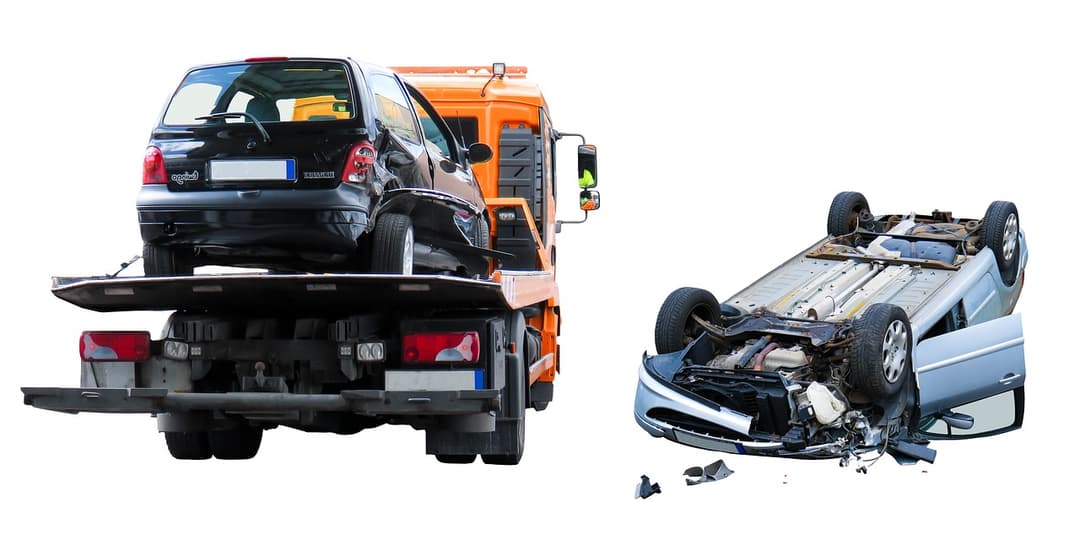
Responsabilidad civil
Cubre los daños que causes a otras personas y a sus bienes, como otros vehículos, pero no los daños a tu propio auto. Es la protección mínima, y en varios casos la ley exige tenerla para circular. Los requisitos pueden variar según el estado y el tipo de vía, así que conviene revisar la regulación que te aplica. Por sí sola suele tener sentido sobre todo para autos antiguos o de poco valor.
Cobertura limitada
Incluye la responsabilidad civil y suma otras protecciones, por lo general robo total, gastos médicos a ocupantes, asistencia vial y asesoría legal. Muchos conductores con autos de valor medio la eligen como punto intermedio entre precio y protección. Lo que incluye exactamente depende de cada aseguradora, así que conviene leer las condiciones de la póliza.
Cobertura amplia
Además de lo anterior, cubre los daños materiales a tu propio auto en caso de accidente, aunque tú tengas la culpa. Suele incluir también la rotura de cristales y otros daños, según la póliza.
El papel del deducible
El deducible es la cantidad que pagas tú cada vez que usas el seguro. Si eliges un deducible más alto, la prima suele bajar y mantienes una cobertura completa. Antes de decidirte, piensa si podrías pagar ese monto sin problema en caso de siniestro.
Cómo elegir
- Valor del auto: cuanto más vale tu vehículo, más sentido tiene proteger también los daños propios.
- Uso diario: si manejas mucho o en zonas con mucho tráfico, aumenta la probabilidad de un siniestro.
- Coberturas incluidas: compara qué ofrece cada póliza, no solo el nombre del plan.
- Deducible y sumas aseguradas: revisa cuánto pagarías tú y hasta qué monto responde la aseguradora.
Aseguradoras como Quálitas, GNP y AXA tienen planes de auto con distintos niveles de cobertura. Pedir cotizaciones a varias con los mismos datos te ayuda a comparar en igualdad de condiciones.
Foto: garten-gg / Pixabay