En este artículo
- ¿Qué cubre un seguro de viaje?
- Exclusiones más comunes que debes leer antes de pagar
- ¿Qué monto de gastos médicos conviene según el destino?
- ¿Tu tarjeta de crédito o tu seguro médico ya te cubren?
- ¿Cuánto cuesta un seguro de viaje y de qué depende el precio?
- ¿Cuándo conviene contratarlo antes de las vacaciones de diciembre?
- Preguntas frecuentes
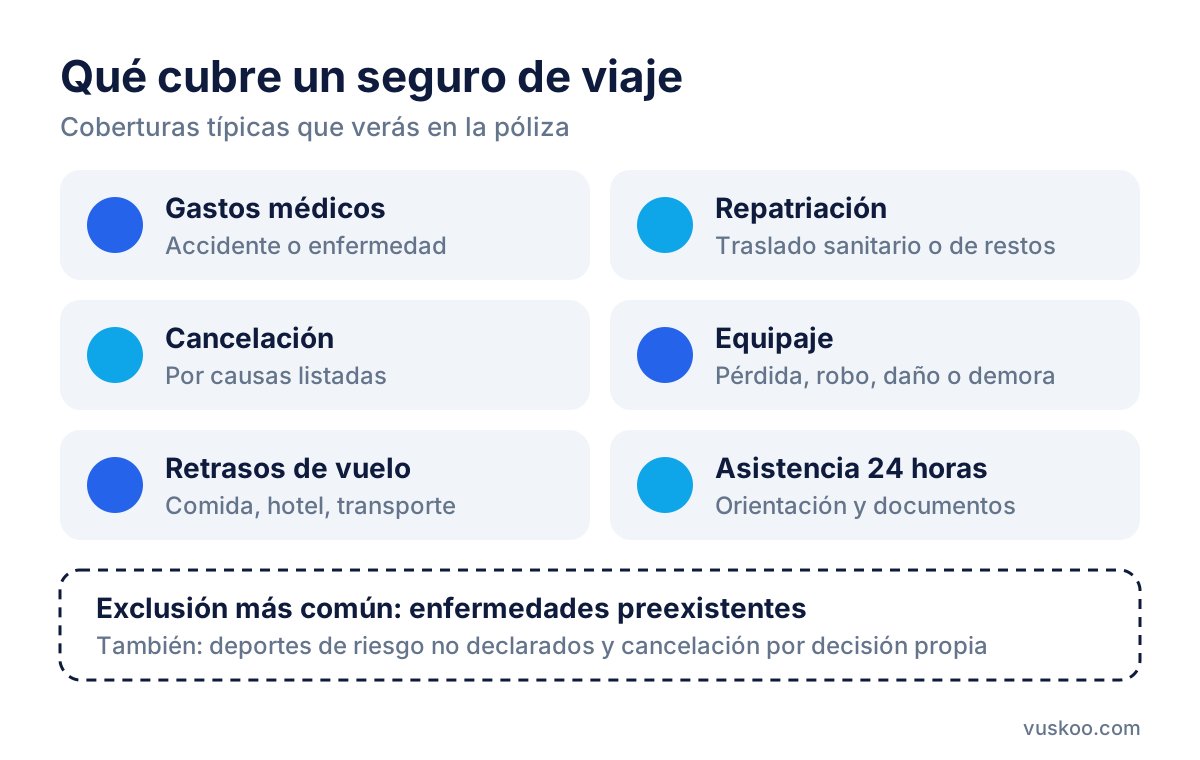
Un seguro de viaje cubre, en la mayoría de las pólizas, cinco cosas: gastos médicos de emergencia durante el viaje, repatriación (sanitaria o de restos), cancelación o interrupción del viaje por causas previstas en el contrato, pérdida o daño del equipaje y retrasos de vuelos o maletas. Lo que casi nunca cubre son las enfermedades preexistentes, los deportes de riesgo no declarados y los cambios de planes por decisión propia. Si viajas en las vacaciones de diciembre, conviene revisar primero lo que ya tienes con tu tarjeta de crédito o tu seguro de gastos médicos y contratar solo lo que te falte.
¿Qué cubre un seguro de viaje?
Cada aseguradora arma sus planes de forma distinta, pero las coberturas típicas se repiten. Esto es lo que encontrarás en las condiciones generales de la mayoría de las pólizas:
- Gastos médicos por accidente o enfermedad: consultas, hospitalización, cirugía de urgencia, medicamentos recetados y, en algunos planes, atención dental de emergencia con un tope menor.
- Traslado y repatriación sanitaria: el traslado a un hospital adecuado o el regreso a México si un médico lo indica. También suele incluir la repatriación de restos en caso de fallecimiento.
- Cancelación o interrupción del viaje: reembolso de gastos no recuperables (vuelos, hoteles, paquetes) cuando cancelas por una causa listada en la póliza, como enfermedad grave o fallecimiento de un familiar directo.
- Equipaje: compensación por pérdida, robo o daño de maletas documentadas, y un monto por demora para comprar artículos básicos.
- Retraso o pérdida de conexión de vuelos: gastos de comida, hospedaje o transporte cuando el retraso supera el número de horas que fija el contrato.
- Asistencia en viaje: línea telefónica 24 horas, orientación médica, apoyo por pérdida de documentos y, a veces, responsabilidad civil.
Exclusiones más comunes que debes leer antes de pagar
La parte que más sorpresas genera no es lo que cubre la póliza, sino lo que deja fuera. Revisa con calma el apartado de exclusiones:
- Enfermedades preexistentes: padecimientos diagnosticados o tratados antes de contratar, como diabetes, hipertensión o problemas cardiacos. Algunos planes cubren solo una descompensación aguda y con un límite reducido; otros no las cubren en absoluto.
- Embarazo: muchas pólizas limitan la cobertura a cierta etapa de la gestación o solo a complicaciones imprevistas.
- Deportes de invierno y de riesgo: esquí, snowboard o actividades de aventura suelen requerir una cobertura adicional. Si tu plan de diciembre incluye nieve, confírmalo por escrito.
- Consumo de alcohol o drogas: los accidentes relacionados normalmente quedan excluidos.
- Cancelación por decisión propia: cambiar de opinión, no conseguir vacaciones en el trabajo o miedo a viajar no suelen ser causas válidas.
- Objetos de valor: joyas, electrónicos y efectivo tienen límites bajos o están excluidos de la cobertura de equipaje.
¿Qué monto de gastos médicos conviene según el destino?
El monto de cobertura médica es la cifra más importante de la póliza, y la necesaria cambia mucho según a dónde vas.
Viajes dentro de México
Si tienes IMSS, ISSSTE o un seguro de gastos médicos mayores con cobertura nacional, quizá no necesites una póliza de viaje para la parte médica. Aun así, una póliza nacional puede servir por la cancelación, el equipaje o la asistencia en carretera.
Estados Unidos y Canadá
No hay un mínimo oficial para turistas, pero la atención hospitalaria privada es muy cara. Aquí conviene elegir una suma asegurada alta y revisar si hay deducible o coaseguro, porque una hospitalización corta puede consumir una cobertura baja.
Europa (espacio Schengen)
Para quienes necesitan visa Schengen, el Código de Visados de la Unión Europea exige un seguro médico de al menos 30,000 euros, válido en todos los países del espacio Schengen durante toda la estancia y que incluya repatriación. Los mexicanos no requieren visa para estancias turísticas cortas, pero las autoridades migratorias pueden pedir comprobante de medios y de cobertura, así que tomar ese monto como referencia es una decisión prudente.
Otros destinos
Consulta los requisitos de entrada en la embajada del país. Algunos destinos piden seguro obligatorio y otros lo recomiendan. Si vas a una zona remota, da más peso a la cobertura de traslado sanitario.
¿Tu tarjeta de crédito o tu seguro médico ya te cubren?
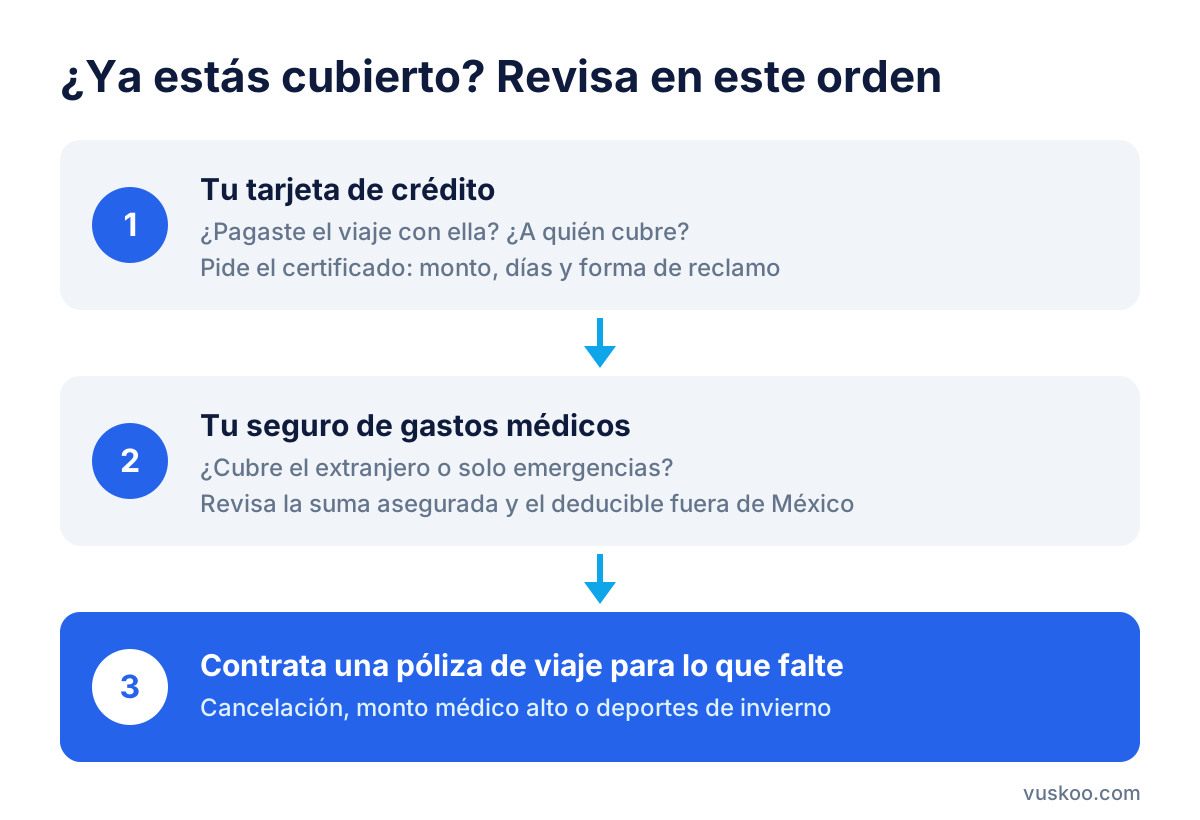
La CONDUSEF recomienda revisar los beneficios de tu tarjeta antes de contratar un seguro aparte, porque varias tarjetas incluyen seguro de emergencias en el extranjero, de demora de equipaje o de renta de auto. Hay letras chiquitas que debes revisar:
- Cómo se activa: casi siempre necesitas pagar el boleto de avión, o todo el viaje, con esa tarjeta.
- A quién cubre: algunas cubren al titular, su cónyuge e hijos hasta cierta edad; otras solo al titular.
- Montos y duración: revisa la suma asegurada médica y cuántos días de viaje cubre.
- Cómo se reclama: muchas funcionan por reembolso, es decir, tú pagas primero y después te devuelven el dinero, si procede.
- Exclusiones: suelen ser parecidas a las de una póliza normal, incluidas las preexistencias.
Pide a tu banco el certificado de cobertura o descárgalo de su portal. En el sitio de la CONDUSEF también hay una calculadora de tarjetas de crédito donde puedes comparar los seguros que incluye cada tarjeta.
Si tienes un seguro de gastos médicos mayores, como MetLife Salud Flexible u otro plan individual o de tu empresa, revisa si incluye cobertura en el extranjero o solo emergencias fuera del país, con qué suma asegurada y con qué deducible. Muchos planes nacionales limitan la cobertura internacional a emergencias o la ofrecen como beneficio opcional.
¿Cuánto cuesta un seguro de viaje y de qué depende el precio?
No hay un precio único. Las cotizaciones vigentes, como la de Seguros Atlas Viajero, aparecen junto a este artículo, y para compararlas conviene saber qué mueve el precio:
- Destino: los viajes a Estados Unidos y Canadá suelen costar más por el costo de la atención médica local.
- Duración del viaje: se calcula por días; para varios viajes al año existen planes anuales multiviaje.
- Edad de los viajeros: a partir de cierta edad, la prima sube o la suma asegurada disminuye.
- Suma asegurada y deducible: una cobertura médica mayor y un deducible menor aumentan el costo.
- Coberturas adicionales: cancelación ampliada, deportes de invierno o preexistencias se cobran aparte.
Al comparar, pon lado a lado la suma asegurada médica, el deducible, el tope de cancelación, las exclusiones y la forma de pago de siniestros (pago directo al hospital o reembolso). Una póliza barata con pago por reembolso y tope bajo puede salirte cara si ocurre una emergencia.
¿Cuándo conviene contratarlo antes de las vacaciones de diciembre?
Lo ideal es contratar el seguro en cuanto pagas vuelos u hospedaje. La razón es la cobertura de cancelación: en muchas pólizas solo aplica a eventos ocurridos después de la contratación, y algunas exigen contratar con cierta anticipación respecto a la fecha de salida. Si lo compras un día antes de viajar, tendrás la parte médica, pero perderás buena parte de la protección por cancelación.
Antes de salir, guarda en el celular y en papel el número de póliza, el teléfono de asistencia 24 horas y las instrucciones para reportar un siniestro. Llama siempre a la asistencia antes de acudir a un hospital, salvo urgencia vital, porque algunas pólizas condicionan el pago a ese aviso.
Preguntas frecuentes
¿El seguro de viaje cubre COVID-19 u otras enfermedades contagiosas?
Depende de la póliza. Muchas pólizas actuales tratan estas enfermedades como cualquier otra enfermedad imprevista, pero algunas tienen límites específicos. Búscalo de forma explícita en las condiciones generales.
¿Necesito seguro de viaje si viajo dentro de México?
No es obligatorio. Si ya tienes cobertura médica nacional, un seguro de viaje te serviría sobre todo por la cancelación, el equipaje y la asistencia.
¿Puedo contratar el seguro si ya estoy de viaje?
Algunas aseguradoras lo permiten, pero suelen aplicar un periodo de espera antes de que empiece la cobertura y excluyen lo que ya estaba ocurriendo.
¿Qué hago si la aseguradora rechaza mi reclamación?
Pide el rechazo por escrito con el motivo. Si no estás de acuerdo, puedes acudir a la Unidad Especializada de Atención a Usuarios de la aseguradora y, después, presentar una queja ante la CONDUSEF.
Foto: ClickerHappy / Pixabay