En este artículo
- ¿Qué es la Tarjeta Azteca y en qué se diferencia de una tarjeta de crédito?
- ¿Cómo funcionan las promociones de la Tarjeta Azteca?
- ¿Cuánto cuesta realmente? CAT, tasa y comisiones
- Requisitos para obtener la Tarjeta Azteca
- ¿Con qué tarjetas comparar la Tarjeta Azteca?
- Consejos para usar la Tarjeta Azteca sin pagar de más
- Preguntas frecuentes
Si buscas promociones de la Tarjeta Azteca, lo primero que conviene saber es que, según el propio Banco Azteca, la Tarjeta Azteca no es una tarjeta de crédito: es un medio de disposición para usar un préstamo Credimax, ya sea en efectivo o para compras a crédito. Por eso sus promociones y sus "meses" no funcionan como los meses sin intereses de una tarjeta bancaria tradicional: lo que pagas depende del préstamo que tienes detrás, de su tasa, su CAT y su plazo semanal. Antes de aprovechar cualquier promoción, revisa esas condiciones en tu contrato o en la sucursal.
En esta guía explicamos cómo funciona, cuánto cuesta realmente, qué requisitos pide y con qué tarjetas de crédito puedes compararla. No hablamos aquí de la Tarjeta de Crédito Oro, que es un producto distinto del mismo banco.
¿Qué es la Tarjeta Azteca y en qué se diferencia de una tarjeta de crédito?
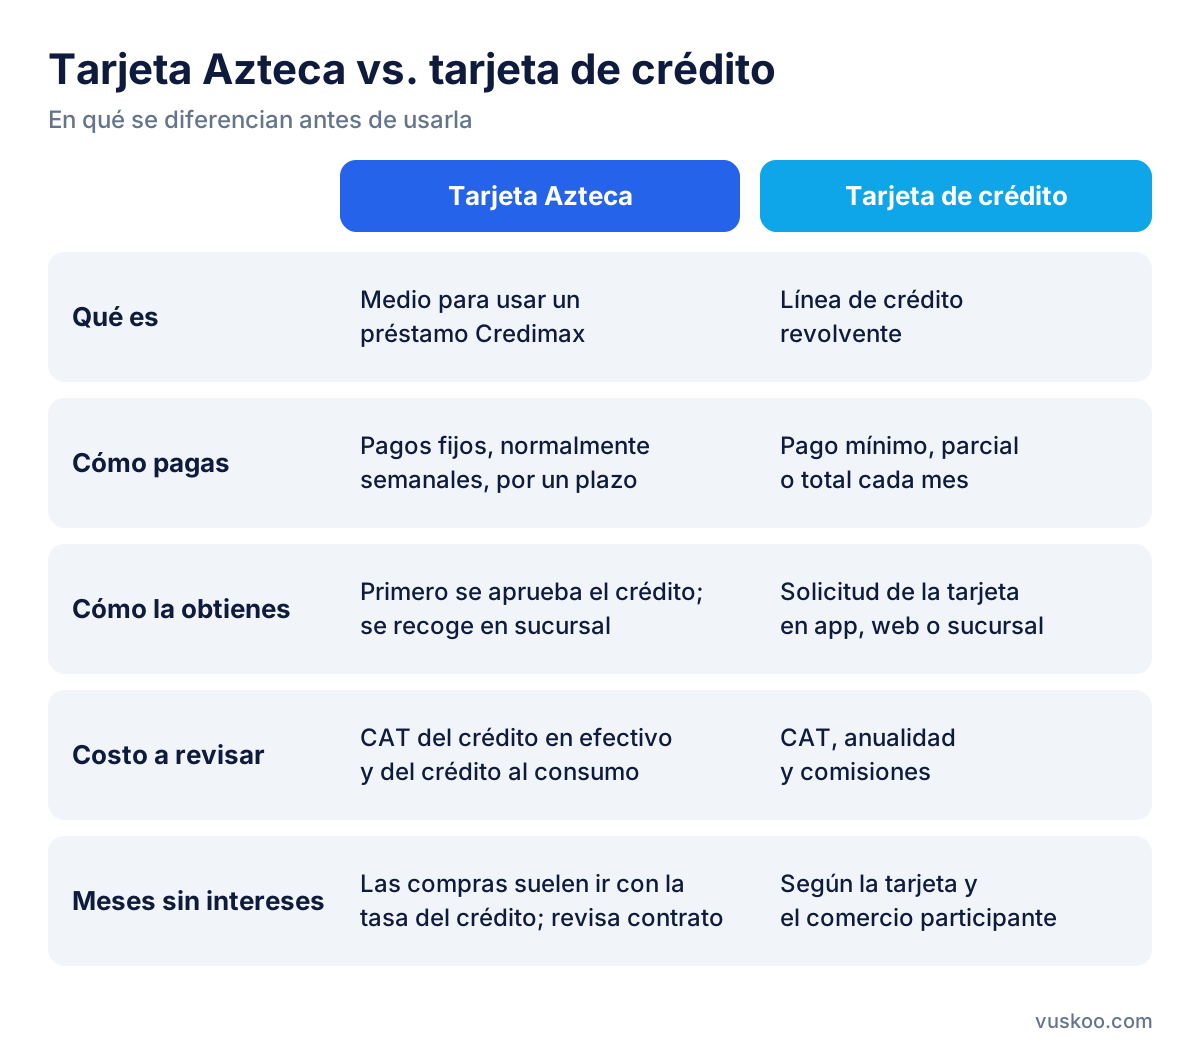
La Tarjeta Azteca está ligada a la línea de crédito Credimax. Banco Azteca la presenta como la forma de usar dos productos: Credimax Crédito en Efectivo y Credimax Crédito al Consumo. En la práctica, con ella dispones del dinero que el banco te prestó, para pagar en comercios o retirar efectivo.
La diferencia con una tarjeta de crédito es importante:
- Tarjeta de crédito: tienes una línea revolvente; cada mes eliges pagar el total, el mínimo o algo intermedio, y los intereses se calculan sobre el saldo que dejas pendiente.
- Tarjeta Azteca: cada disposición forma parte de un préstamo con pagos fijos, normalmente semanales, durante un plazo definido. El costo depende de la tasa y del plazo de ese crédito.
Además, Banco Azteca indica que la tarjeta se recoge en la sucursal donde se originó el crédito. Es decir, primero se aprueba el préstamo y después recibes el plástico.
¿Cómo funcionan las promociones de la Tarjeta Azteca?
Banco Azteca publica periódicamente promociones y beneficios para quienes usan la Tarjeta Azteca. Como cambian con frecuencia, no tiene sentido memorizarlas; lo útil es saber leerlas. Cuando veas una promoción, revisa:
- A qué crédito aplica: si es para disposiciones en efectivo o para compras con el crédito al consumo, porque cada uno tiene sus propias condiciones.
- Vigencia: la fecha de inicio y fin, y si la promoción depende de usar la tarjeta en comercios específicos.
- Qué cambia realmente: si baja la tasa, si reduce el número de semanas, si es un beneficio adicional o si solo modifica el monto del pago semanal.
- Costo total: el dato que importa es cuánto pagarás en total al terminar el plazo, no solo cuánto pagas cada semana.
¿La Tarjeta Azteca tiene meses sin intereses?
Los meses sin intereses son un mecanismo propio de las tarjetas de crédito: divides una compra en mensualidades iguales y no pagas intereses si cumples con cada pago. Como la Tarjeta Azteca funciona como un préstamo con pagos semanales, lo habitual es que tus compras queden sujetas a la tasa del crédito. Si en tienda te ofrecen un plan "sin intereses", pide por escrito el total a pagar y compáralo con el precio de contado: si ambos coinciden, no hay intereses; si el total es mayor, la diferencia es lo que te cuesta el financiamiento.
¿Cuánto cuesta realmente? CAT, tasa y comisiones
El indicador para comparar el costo de cualquier crédito en México es el CAT (Costo Anual Total). La Condusef recomienda usarlo porque reúne en un solo porcentaje la tasa de interés, las comisiones y otros gastos del crédito. Un CAT más bajo significa, en general, un crédito más barato.
En el caso de la Tarjeta Azteca hay un detalle clave: como está ligada a dos productos Credimax, puede tener un CAT distinto según uses el crédito en efectivo o en compras. Pide los dos y revisa cuál aplica a cada movimiento.
Además del CAT, revisa:
- Tasa de interés anual ordinaria y si es fija durante todo el plazo.
- Comisiones por disposición de efectivo en cajeros o tiendas de autoservicio.
- Cargos por pago tardío y qué ocurre si te atrasas una semana.
- Seguros u otros cargos que se sumen al pago semanal.
- Pagos anticipados: si puedes adelantar pagos para reducir intereses y cómo se aplican.
Banco Azteca señala que los requisitos de contratación, comisiones, tasas y CAT vigentes se consultan en su sitio o en sucursal. Pide que te los den por escrito antes de firmar.
Requisitos para obtener la Tarjeta Azteca
Como la tarjeta depende de un crédito Credimax, los requisitos son los de ese préstamo. Lo que piden con más frecuencia es:
- Ser mayor de edad.
- Identificación oficial vigente (INE o pasaporte).
- Comprobante de domicilio reciente, por lo general con antigüedad no mayor a tres meses.
- Pasar la evaluación de crédito del banco.
Si ya tienes una línea Credimax, normalmente basta con acudir a la sucursal para solicitar la tarjeta. Confirma los requisitos vigentes antes de ir, porque pueden cambiar.
¿Con qué tarjetas comparar la Tarjeta Azteca?
Si lo que buscas es pagar compras en mensualidades o tener una línea de crédito para emergencias, vale la pena comparar la Tarjeta Azteca con tarjetas de crédito, sobre todo las de entrada o las que no cobran anualidad. Algunas opciones disponibles en México:
- Dentro de Banco Azteca: la Tarjeta de Crédito ABCredit Básica, que sí es una tarjeta de crédito, y la Tarjeta de Crédito Oro.
- Tarjetas digitales: Tarjeta de Crédito Nu, Stori Tarjeta y Stori Clásica, que suelen tramitarse desde una app.
- Para tu primera tarjeta: Mi Primera Tarjeta BBVA, Tarjeta de Crédito Start BBVA y Tarjeta de Crédito B•smart Universidad Banamex.
- Tarjetas bancarias de uso diario: BBVA Azul, Banamex Oro, Banorte Cashback Visa y Santander Air.
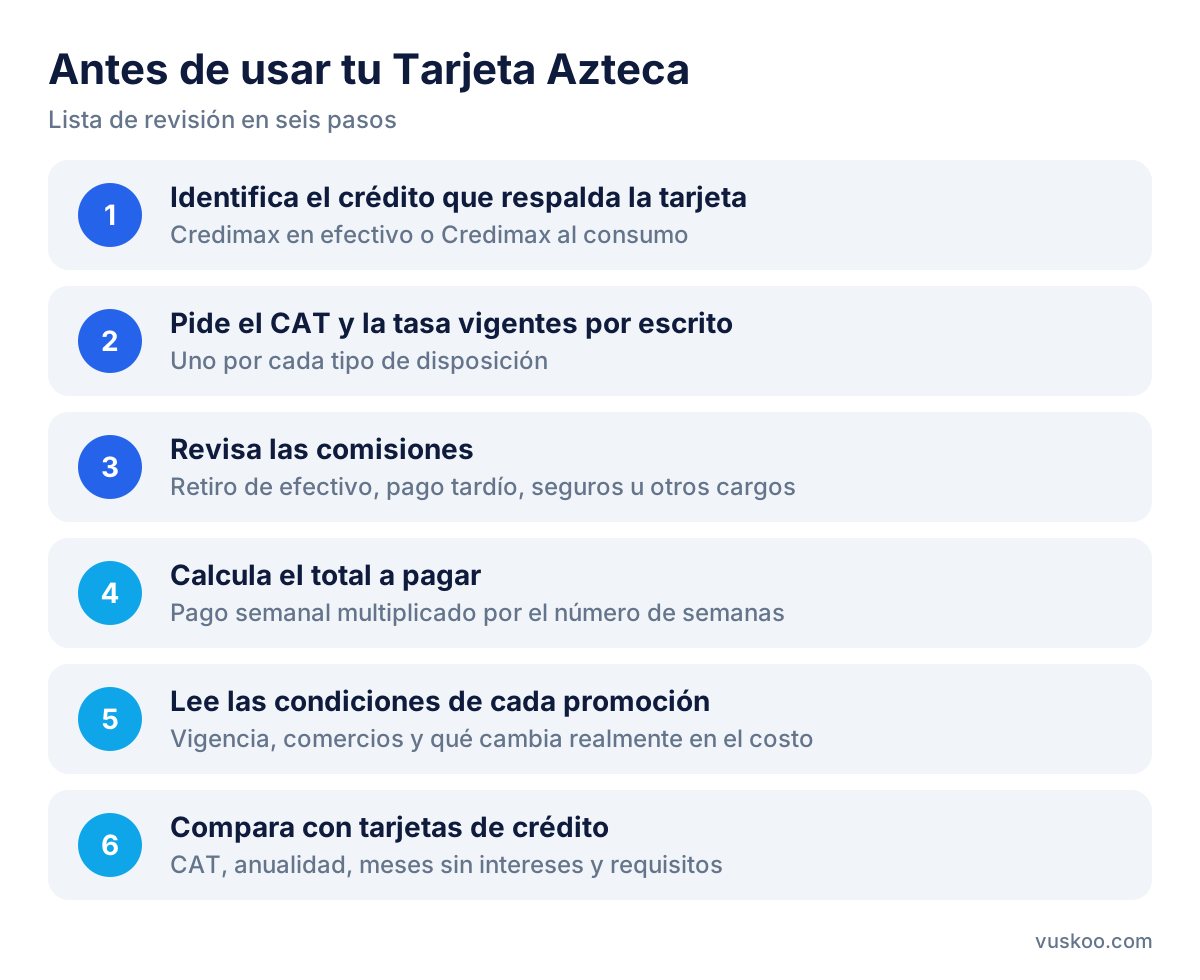
Las condiciones de cada una aparecen actualizadas junto a este artículo. Para compararlas con la Tarjeta Azteca, fíjate en estos puntos:
- CAT: compara el CAT de cada tarjeta con el CAT del crédito Credimax que vas a usar.
- Anualidad: si se cobra, cuánto y si hay forma de evitarla.
- Meses sin intereses: en qué comercios aplican y si hay compra mínima.
- Requisitos: ingresos mínimos, historial en Buró de Crédito y documentos.
- Forma de pago: pagos semanales fijos frente a un pago mensual flexible; elige lo que se ajuste a cómo recibes tus ingresos.
- Beneficios extra: cashback, puntos o seguros, solo si de verdad los vas a usar.
Consejos para usar la Tarjeta Azteca sin pagar de más
- Úsala para compras planeadas, no como fondo permanente de gastos diarios.
- Calcula el total a pagar multiplicando el pago semanal por el número de semanas.
- Evita retirar efectivo si no es necesario, por las posibles comisiones e intereses.
- Paga a tiempo cada semana para no generar cargos ni afectar tu historial crediticio.
- Si puedes, adelanta pagos y pregunta cómo se reflejan en los intereses.
Preguntas frecuentes
¿La Tarjeta Azteca es una tarjeta de crédito?
No. Banco Azteca la define como un medio de disposición de un préstamo Credimax. Si quieres una tarjeta de crédito del mismo banco, existen la ABCredit Básica y la Tarjeta de Crédito Oro.
¿Dónde consulto las promociones vigentes de la Tarjeta Azteca?
En el sitio de Banco Azteca, en su app o en sucursal. Revisa siempre la vigencia y las condiciones de cada promoción.
¿Qué CAT tiene la Tarjeta Azteca?
Depende del crédito Credimax que uses: el crédito en efectivo y el crédito al consumo pueden tener CAT distintos. Pide el CAT vigente por escrito antes de disponer del dinero.
¿Necesito historial crediticio?
El banco evalúa tu solicitud de crédito antes de aprobarla. Consulta en sucursal cómo influye tu historial en la aprobación y en el monto.
¿Puedo tener la Tarjeta Azteca y una tarjeta de crédito al mismo tiempo?
Sí, son productos distintos. Solo asegúrate de que la suma de tus pagos semanales y mensuales quepa en tu presupuesto.
Foto: StockSnap / Pixabay