En este artículo
La tarjeta de Débito Azteca es el plástico de la cuenta Guardadito de Banco Azteca, una cuenta de depósito a la vista que se abre con identificación oficial y un monto inicial bajo, sin pedir saldo mínimo mensual. Sirve para recibir tu sueldo o transferencias, pagar en comercios y retirar efectivo. Su rendimiento es prácticamente nulo, así que funciona como cuenta para el día a día, no para hacer crecer tus ahorros. Si quieres decidir entre Débito Azteca y una cuenta digital, compara sobre todo las comisiones por uso, los límites de depósito y si el saldo genera intereses.
¿Qué es la cuenta Débito Azteca o Guardadito?
Guardadito es la cuenta básica de Banco Azteca. Muchas personas la conocen como "Débito Azteca" porque lo que se lleva en la cartera es la tarjeta de débito asociada. Se puede abrir en sucursal o desde la app del banco; en este segundo caso suele llamarse Guardadito Digital.
Lo que la distingue es su presencia física: Banco Azteca tiene sucursales dentro de tiendas de Grupo Elektra y en muchas localidades donde otros bancos no tienen oficina. Para quien prefiere hacer depósitos en efectivo o recibir remesas en ventanilla, ese punto pesa tanto como el costo.
Para qué se usa normalmente
- Recibir nómina, apoyos o transferencias SPEI.
- Depositar y retirar efectivo en sucursal o cajero.
- Pagar en comercios físicos y en línea con la tarjeta.
- Recibir dinero enviado desde el extranjero.
Requisitos para abrir una cuenta Débito Azteca
Los requisitos cambian un poco según el canal de apertura, pero en general se pide lo siguiente:
- Identificación oficial vigente, normalmente INE; las personas extranjeras pueden necesitar pasaporte u otro documento aceptado por el banco.
- Ser mayor de edad para una cuenta a tu nombre.
- Comprobante de domicilio reciente, sobre todo si abres en sucursal.
- Un depósito inicial de monto bajo.
- En la app: teléfono celular, validación con selfie y datos personales como la CURP.
Si la abres desde el celular, la cuenta suele empezar con un límite mensual de depósitos medido en UDIS. Según el banco, puedes subirlo desde la app completando la verificación de identidad. Si planeas recibir tu sueldo completo ahí, conviene hacerlo antes del primer depósito grande para que no te rechacen una transferencia.
¿Qué comisiones tiene Débito Azteca?
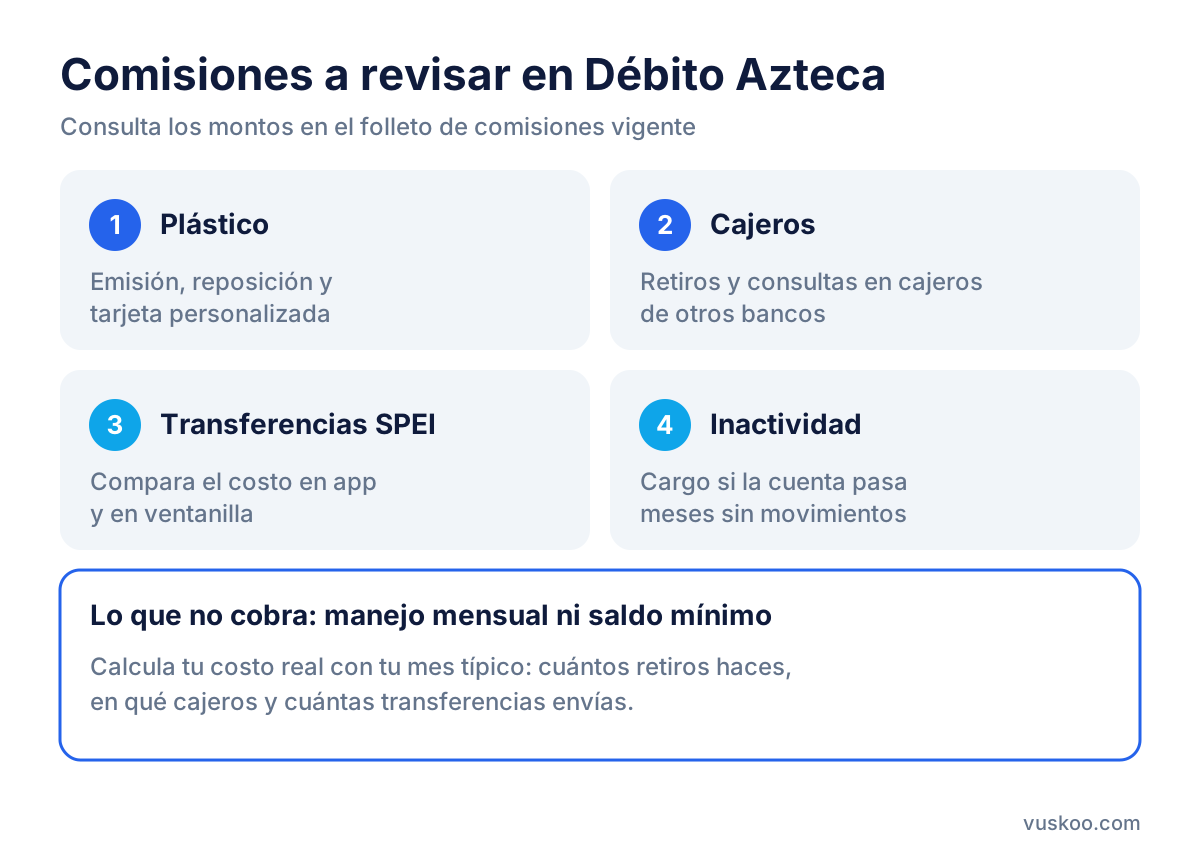
Guardadito no cobra comisión por manejo mensual ni pide saldo mínimo, que es lo primero que se suele preguntar. Aun así, tiene comisiones por uso que conviene revisar en el folleto de comisiones vigente del banco antes de contratar. Los montos cambian, por eso no los repetimos aquí; la caja de ofertas junto a este artículo muestra la información actualizada.
Los conceptos que debes revisar son:
- Emisión o reposición del plástico, incluido el costo de una tarjeta personalizada.
- Retiros en cajeros de otros bancos: además de lo que cobre Banco Azteca, el banco dueño del cajero puede cobrar su propia comisión, y se muestra en pantalla antes de confirmar.
- Transferencias SPEI: revisa si cuestan lo mismo desde la app que desde ventanilla.
- Inactividad: si la cuenta pasa varios meses sin movimientos, puede generar un cargo.
- Consultas de saldo en cajeros ajenos.
Un buen ejercicio es pensar en tu mes típico: cuántas veces retiras efectivo, en qué cajeros y cuántas transferencias haces. Así sabes cuánto pagarías en realidad, que puede ser muy distinto de lo que dice el "sin comisión mensual".
¿Débito Azteca genera rendimiento?
En la práctica, no. Banco Azteca publica en su página el GAT nominal y el GAT real de Guardadito. El GAT real descuenta la inflación estimada y, cuando la tasa nominal es tan baja, queda en negativo. Eso significa que el dinero que dejas en la cuenta pierde poder de compra con el tiempo.
Esto no hace que la cuenta sea mala; solo deja claro para qué sirve. Si tu saldo promedio es bajo y lo usas para gastos del mes, el rendimiento casi no cambia nada. Si acumulas ahorros, conviene moverlos a un producto que pague intereses.
Cómo leer el GAT
- GAT nominal: lo que ganarías en un año antes de impuestos, sin descontar la inflación.
- GAT real: lo mismo, pero después de descontar la inflación estimada. Es el dato que te dice si tu dinero gana o pierde valor.
- Revisa siempre el monto y el plazo sobre los que se calculó el GAT, así como su fecha de vigencia.
Débito Azteca frente a una cuenta digital: qué comparar
En México hay varias cuentas que se manejan desde el celular, como Cuenta Nu, Klar Cuenta, Hey Cuenta de Hey Banco o Link Card de BBVA México. Algunas ofrecen rendimiento sobre el saldo o apartados con tasa, y suelen cobrar menos por operaciones en la app. No hay una opción que convenga a todos: depende de cómo usas tu dinero.
Criterios para decidir
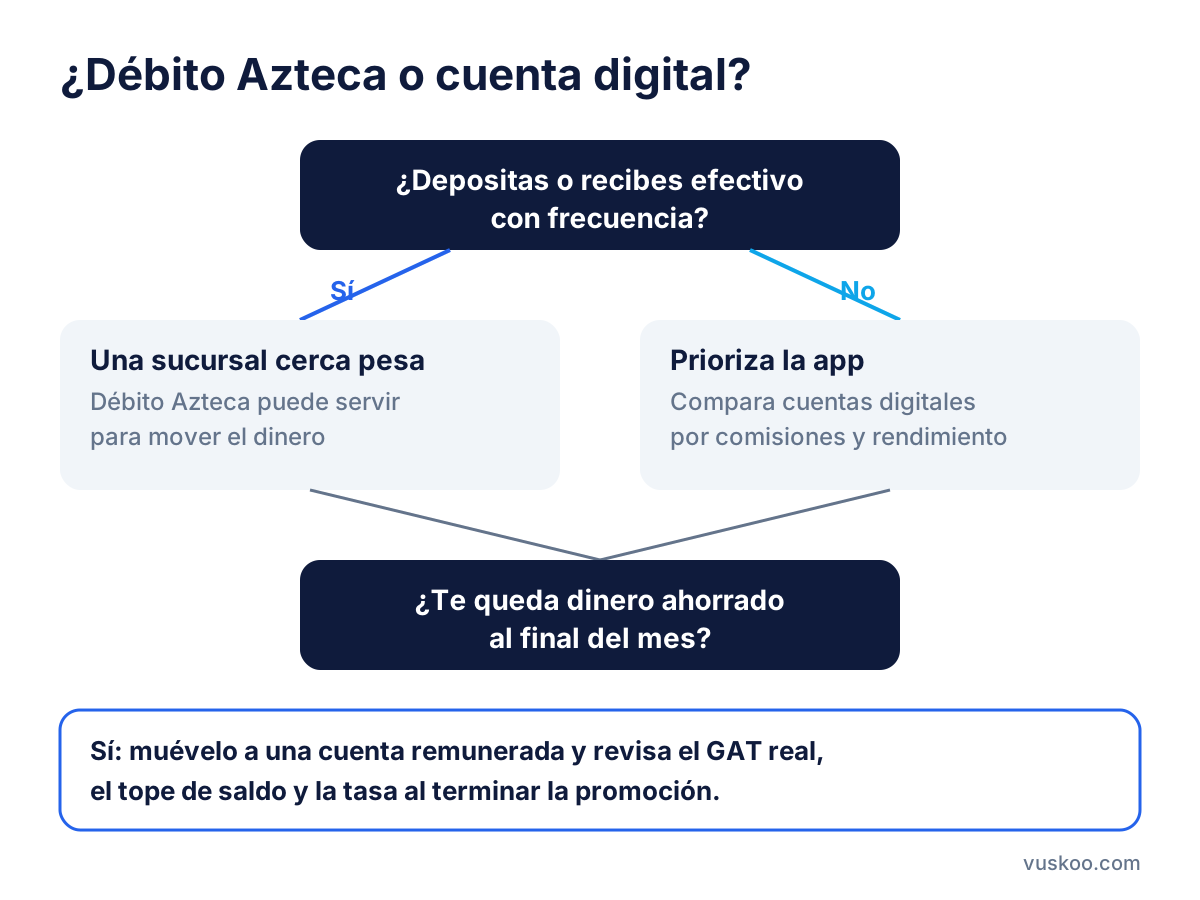
- Efectivo o digital. Si recibes o depositas efectivo con frecuencia, la red de sucursales de Banco Azteca es una ventaja. Las cuentas digitales suelen depender de depósitos en tiendas de conveniencia, que pueden tener su propio costo.
- Rendimiento. Compara el GAT nominal y real. En las cuentas remuneradas, revisa si la tasa tiene tope de saldo, si exige requisitos (como recibir nómina o hacer cierto número de compras) y si se paga diario o mensual.
- Tasa promocional. Algunas tasas son por tiempo limitado. Pregunta qué tasa queda al terminar la promoción y de qué depende: plan contratado, nivel de cliente o monto ahorrado.
- Comisiones por uso. Retiros en cajero, SPEI, reposición de tarjeta e inactividad.
- Límites de depósito. Revisa el nivel de la cuenta y si puedes subirlo para recibir tu nómina completa.
- Protección del dinero. Confirma qué tipo de entidad es: banco, sociedad financiera popular (Sofipo) u otra figura. Cada una tiene un esquema de protección distinto.
- Atención. ¿Prefieres resolver dudas en una sucursal o te basta con chat y teléfono?
Una combinación frecuente
Mucha gente usa dos cuentas: una para recibir y mover dinero, por ejemplo Guardadito si necesita sucursal cerca, y otra remunerada donde guarda lo que no va a gastar en el mes. Así aprovecha la cercanía de la sucursal sin dejar el ahorro en una cuenta que no paga intereses.
¿Está protegido el dinero en Débito Azteca?
Banco Azteca es una institución de banca múltiple, así que sus depósitos están cubiertos por el seguro del IPAB. Este seguro protege hasta 400 mil UDIS por persona y por banco, sumando todas las cuentas que tengas en esa institución. La cobertura es automática y sin costo. No cubre fraudes ni cargos no reconocidos: en esos casos tienes que presentar una aclaración ante el banco y, si no se resuelve, puedes acudir a la Condusef.
Preguntas frecuentes
¿Débito Azteca y Guardadito son lo mismo?
Sí, en el uso diario. Guardadito es el nombre de la cuenta y la tarjeta de Débito Azteca es el plástico que te dan para usarla.
¿Puedo abrir la cuenta sin ir a sucursal?
Sí, desde la app de Banco Azteca, con tu INE y una selfie. La cuenta digital puede empezar con un límite de depósitos más bajo, que puedes subir completando la verificación.
¿Me cobran si no uso la cuenta?
Puede haber una comisión por inactividad después de varios meses sin movimientos. Revisa el folleto de comisiones vigente para saber desde cuándo aplica.
¿Me conviene para ahorrar?
Para guardar dinero a mediano plazo, no mucho, porque su GAT real es negativo. Para recibir y gastar dinero, sobre todo si dependes del efectivo, sí puede servir.
¿Qué reviso en una cuenta digital antes de cambiarme?
El GAT real, si la tasa es promocional o tiene tope, las comisiones por retiro y depósito en efectivo, los límites de la cuenta y qué tipo de entidad la ofrece.
Foto: Maria_Domnina / Pixabay