En este artículo
- ¿Qué son las cesantías y los intereses a las cesantías?
- Cómo funciona una calculadora de cesantías: la fórmula paso a paso
- ¿Cuándo se pagan las cesantías y los intereses en 2027?
- Diferencia entre cesantías y prima de servicios
- Dónde poner a rendir los intereses a las cesantías
- Preguntas frecuentes sobre la calculadora de cesantías
Una calculadora de cesantías hace una operación sencilla: salario base × días trabajados ÷ 360. Con eso sale el valor de tus cesantías del año. Los intereses a las cesantías se calculan aparte: cesantías × días trabajados × 12 % ÷ 360. Por las cesantías causadas en 2026, el empleador tiene que pagarte los intereses directamente a más tardar el 31 de enero de 2027 y consignar las cesantías en tu fondo a más tardar el 14 de febrero de 2027. Aquí está la fórmula paso a paso, con dos ejemplos, la diferencia con la prima y lo que conviene revisar si quieres poner a rendir los intereses en una cuenta de ahorros remunerada.
¿Qué son las cesantías y los intereses a las cesantías?
Las cesantías son una prestación social a la que tiene derecho todo trabajador con contrato laboral. Están reguladas en el artículo 249 del Código Sustantivo del Trabajo y equivalen a un mes de salario por cada año trabajado, o a la parte proporcional si trabajaste menos tiempo. El empleador no te las entrega a ti: las consigna en el fondo de cesantías que tú hayas elegido.
Los intereses a las cesantías funcionan distinto. Son el 12 % anual sobre el valor de las cesantías, o la parte proporcional si trabajaste una fracción del año, y sí te los paga el empleador directamente, normalmente con la nómina o por transferencia.
Cómo funciona una calculadora de cesantías: la fórmula paso a paso
Cualquier calculadora de cesantías te va a pedir los mismos datos. Si los tienes a mano, puedes hacer la cuenta tú mismo:
- Salario base mensual. Es el último salario mensual, siempre que no haya cambiado en los últimos tres meses. Si cambió, o si tu salario es variable (comisiones, horas extra), se usa el promedio de lo que ganaste en el último año, o en todo el tiempo trabajado si llevas menos de un año.
- Auxilio de transporte. Si lo recibes, se suma al salario base para liquidar las cesantías.
- Días trabajados en el año. Se cuentan meses de 30 días y años de 360. Un año completo son 360 días.
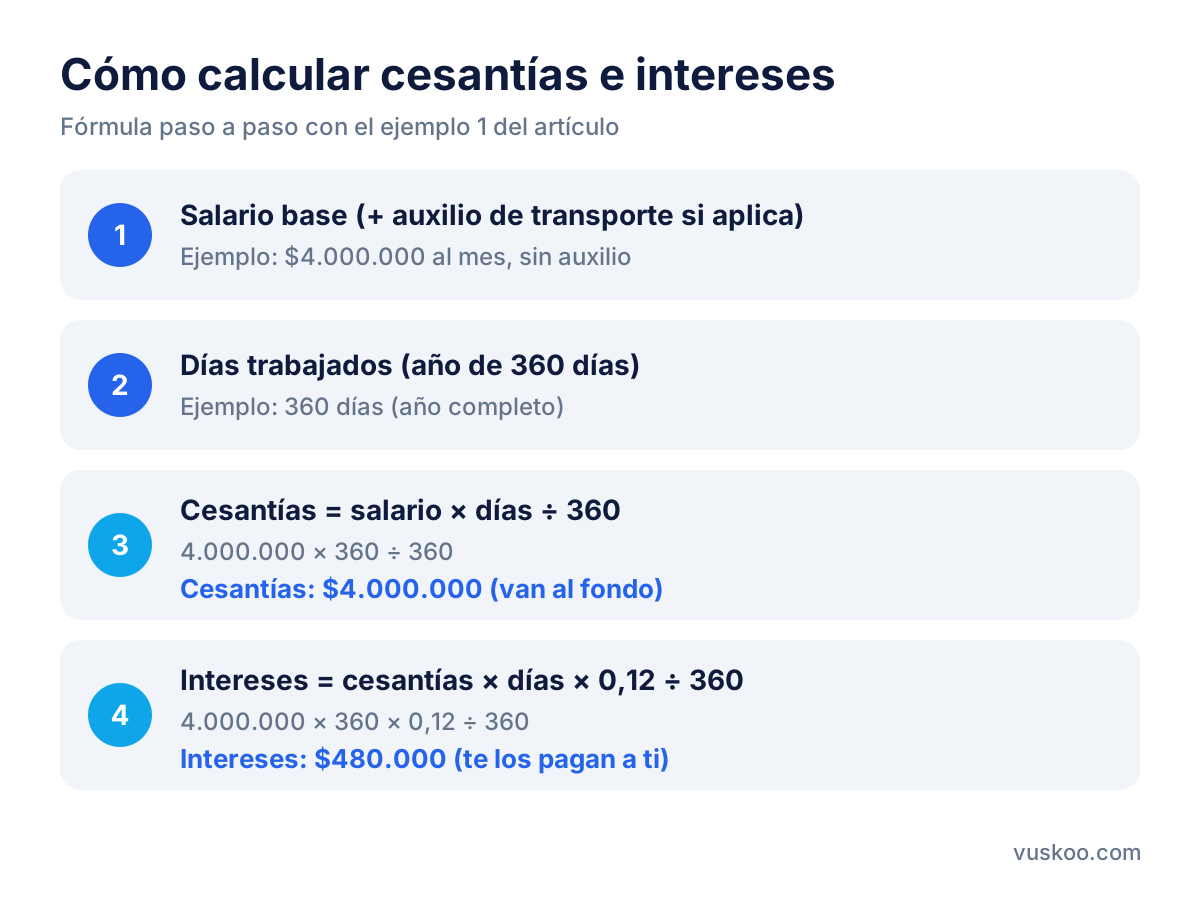
- Cesantías = salario base × días trabajados ÷ 360.
- Intereses = cesantías × días trabajados × 0,12 ÷ 360.
Ejemplo 1: año completo
Un empleado que ganó $4.000.000 al mes durante todo 2026, sin cambios de salario y sin auxilio de transporte:
- Cesantías: 4.000.000 × 360 ÷ 360 = $4.000.000
- Intereses: 4.000.000 × 360 × 0,12 ÷ 360 = $480.000
Los $4.000.000 van al fondo de cesantías y los $480.000 llegan directamente a la cuenta del trabajador.
Ejemplo 2: parte del año
Una persona que empezó a trabajar en 2026 y completó 200 días, con una base de $2.000.000 que ya incluye el auxilio de transporte:
- Cesantías: 2.000.000 × 200 ÷ 360 = $1.111.111
- Intereses: 1.111.111 × 200 × 0,12 ÷ 360 = $74.074
Fíjate en que los intereses se reducen dos veces cuando trabajas una fracción del año: la base (las cesantías) es menor y también se aplican menos días.
Casos en los que el cálculo cambia
- Salario integral: quienes lo tienen no reciben cesantías ni prima por separado, porque ese salario ya las incluye.
- Contrato de prestación de servicios: no da derecho a cesantías.
- Terminación del contrato: cuando sales de la empresa, las cesantías e intereses del periodo se liquidan con la liquidación final.
¿Cuándo se pagan las cesantías y los intereses en 2027?
Por lo que trabajaste en 2026, estas son las fechas límite:
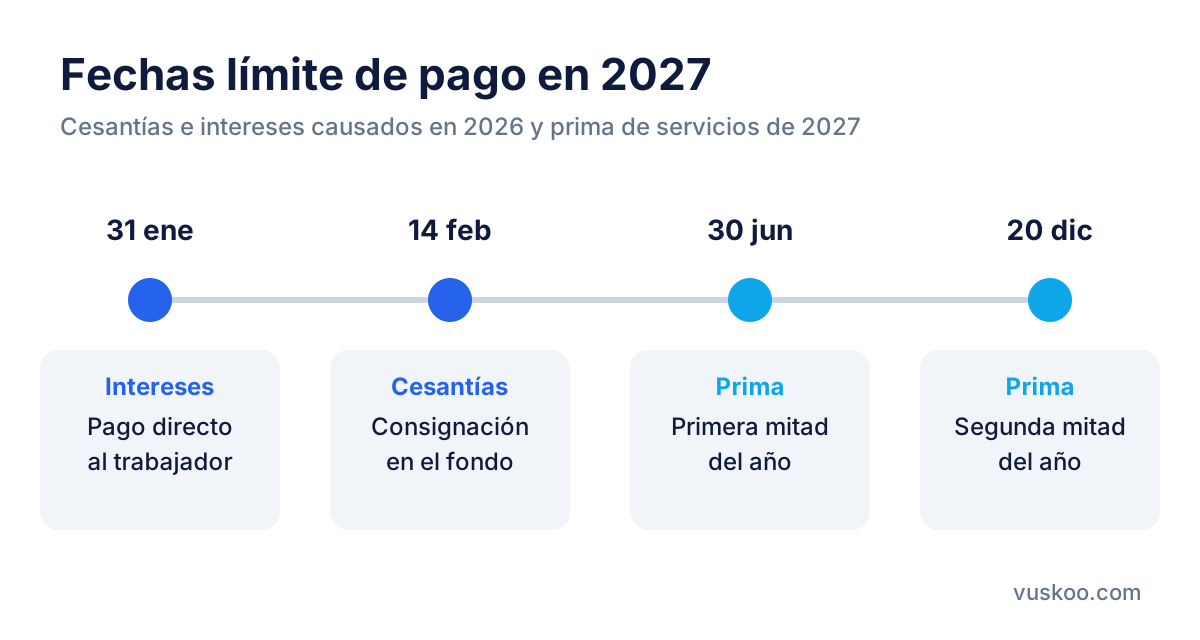
- 31 de enero de 2027: el empleador debe pagarte los intereses a las cesantías.
- 14 de febrero de 2027: el empleador debe consignar las cesantías en tu fondo.
En 2027 las dos fechas caen en domingo. Muchas empresas pagan antes para no pasarse del plazo. Si no te pagan a tiempo hay sanciones: por no pagar los intereses, el empleador debe reconocer una suma adicional igual a los intereses causados, y por la mora en la consignación se causa un día de salario por cada día de retraso. Si te pasa, puedes reclamar ante el Ministerio del Trabajo.
Diferencia entre cesantías y prima de servicios
Se confunden a menudo porque las dos equivalen a 30 días de salario por año trabajado, pero son prestaciones distintas:
- Para qué son: las cesantías buscan protegerte cuando te quedas sin empleo y también se pueden usar para vivienda o educación. La prima de servicios (artículo 306 del Código Sustantivo del Trabajo) es un pago por los servicios prestados y la puedes usar en lo que quieras.
- Quién las recibe: las cesantías van al fondo. La prima te la pagan directamente a ti.
- Cuándo se pagan: las cesantías se consignan una vez al año, a más tardar el 14 de febrero. La prima se paga en dos partes: a más tardar el 30 de junio y dentro de los primeros 20 días de diciembre.
- Intereses: solo las cesantías generan el 12 % anual que te paga el empleador.
Dónde poner a rendir los intereses a las cesantías
Las cesantías se quedan en el fondo hasta que las retires para un uso permitido, pero los intereses llegan libres a tu cuenta. Si no los necesitas para un gasto inmediato, puedes dejarlos en una cuenta de ahorros remunerada. En el mercado colombiano hay opciones digitales y tradicionales, como Nequi Cuenta Digital, Daviplata, Lulo Bank, Pibank Colombia, la Cuenta de Ahorros Nu y la Bancolombia Cuenta de Ahorros. Las tasas cambian a menudo, así que revisa los valores actualizados en las ofertas que aparecen junto a este artículo.
Qué comparar entre cuentas de ahorro
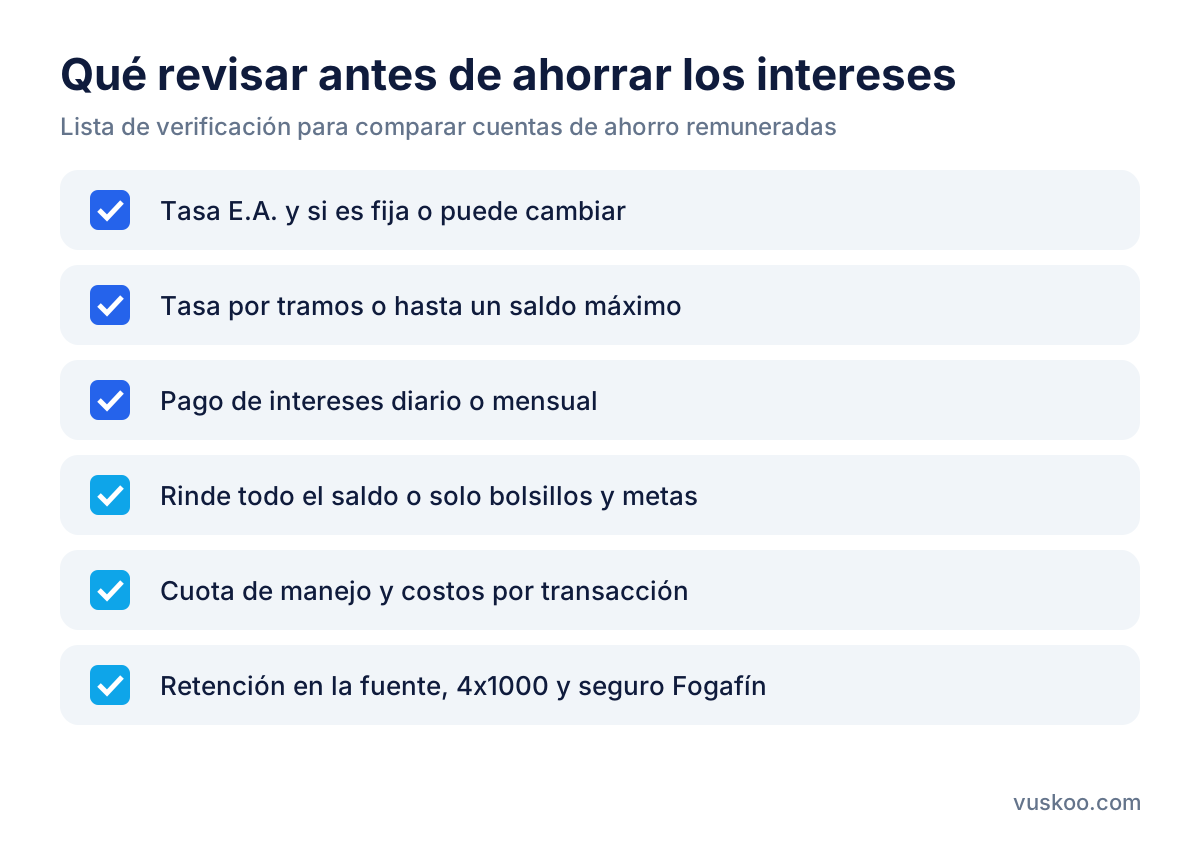
- Tasa efectiva anual (E.A.): es la referencia que te permite comparar el rendimiento entre entidades. Confirma si la tasa es fija o puede cambiar en cualquier momento.
- Si la tasa depende del saldo: algunas cuentas pagan una tasa por tramos o solo hasta cierto monto.
- Cada cuánto se pagan los intereses: diario o mensual. Cuanto más seguido se abonan, más se acumulan los intereses sobre intereses.
- Bolsillos o metas: algunas cuentas solo pagan intereses sobre el dinero que separas en un espacio de ahorro y no sobre el saldo disponible.
- Cuota de manejo y costos por transacción: un cobro fijo puede comerse buena parte del rendimiento si el monto es pequeño.
- Retención en la fuente y 4x1000: pregunta si se aplica retención sobre los rendimientos y si puedes marcar la cuenta como exenta del gravamen a los movimientos financieros.
- Vigilancia y seguro de depósitos: verifica que la entidad esté vigilada por la Superintendencia Financiera y si tus depósitos están cubiertos por el seguro de Fogafín.
Cómo comparar con un ejemplo práctico
Toma el valor de tus intereses (en el ejemplo 1, $480.000) y míralo en cada cuenta con su tasa E.A. vigente. Fíjate también en si hay saldo mínimo para obtener esa tasa, si el dinero queda disponible cuando lo necesites y si la tasa promocional tiene fecha de fin. Una tasa alta por pocos meses puede rendir menos que una más baja pero estable.
Preguntas frecuentes sobre la calculadora de cesantías
¿El auxilio de transporte se incluye en el cálculo de las cesantías?
Sí. Si lo recibes, se suma al salario base para liquidar las cesantías y, por lo tanto, también cuenta para los intereses.
¿Cómo calculo las cesantías si mi salario es variable?
Se toma el promedio de lo que ganaste en el último año, o en todo el tiempo trabajado si llevas menos de un año. Pasa lo mismo si tu salario fijo cambió en los últimos tres meses.
¿Los intereses a las cesantías van al fondo?
No. El empleador te los paga directamente a ti, a más tardar el 31 de enero. Al fondo solo van las cesantías.
¿Puedo retirar las cesantías del fondo cuando quiera?
No. Se pueden retirar para usos permitidos, como compra o mejora de vivienda, educación o cuando termina el contrato. Cada fondo te dice qué documentos pide.
¿Qué pasa si mi empleador no paga a tiempo?
Debe pagarte una sanción además de lo que te debe. Puedes reclamárselo primero a la empresa y, si no responde, acudir al Ministerio del Trabajo.
Foto: stevepb / Pixabay