En este artículo
- ¿Cómo funciona el Crediágil Bancolombia?
- ¿Cuánto cuesta el Crediágil? Los tres componentes del precio
- Requisitos para solicitar el Crediágil
- Cómo calcular el costo real frente a un crédito de libre inversión o una tarjeta
- Qué revisar antes de usar el Crediágil
- Preguntas frecuentes sobre el Crediágil Bancolombia
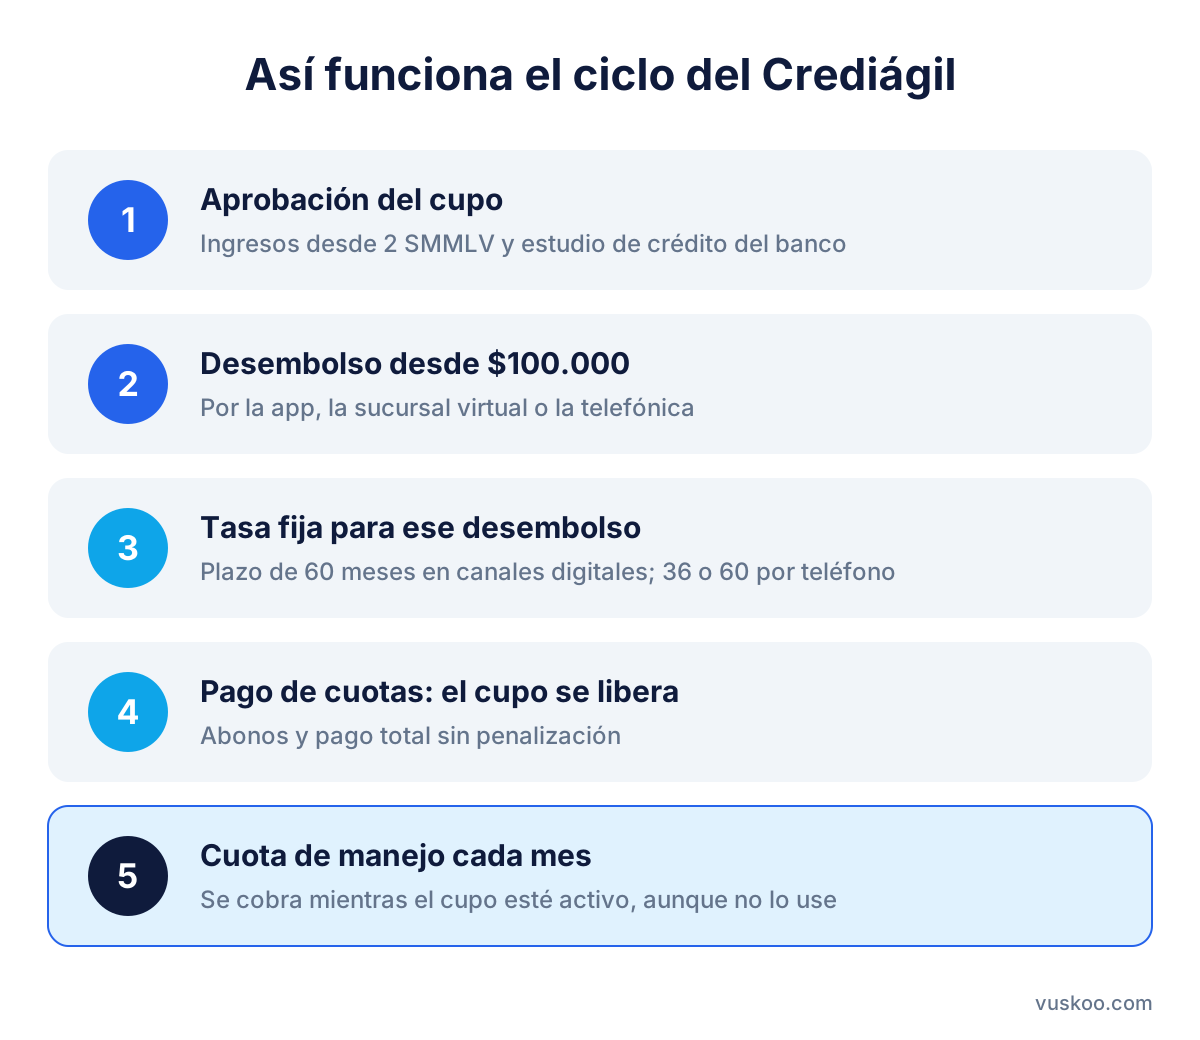
El Crediágil Bancolombia es un crédito de consumo rotativo. El banco le aprueba un cupo y usted saca dinero de él cuando lo necesita, en desembolsos desde $100.000 hasta el monto disponible. Cada desembolso queda con la tasa vigente ese día, que después no cambia, y se paga en cuotas mensuales. A medida que paga, el cupo se libera y puede volver a usarlo. A cambio, el producto cobra una cuota de manejo mensual por tener el cupo disponible, aunque no lo use. Ese cobro es lo que más mueve el costo real frente a otras formas de financiarse.
¿Cómo funciona el Crediágil Bancolombia?
Se parece a una tarjeta de crédito, pero sin plástico y con reglas más fijas. Según la información que publica Bancolombia, estos son sus elementos principales:
- Cupo aprobado: el banco fija un monto máximo según su perfil y sus políticas internas de crédito.
- Desembolsos parciales: puede pedir dinero desde $100.000 hasta el cupo disponible, las veces que lo necesite, desde la app Mi Bancolombia, la sucursal virtual o la sucursal telefónica.
- Tasa fija por desembolso: cada desembolso toma la tasa vigente en ese momento. Si las tasas del mercado suben después, la cuota de ese desembolso no cambia.
- Plazos: el banco indica 60 meses en los canales digitales (app y sucursal virtual) y 36 o 60 meses por la sucursal telefónica.
- Cupo que se recupera: lo que va pagando de capital vuelve a quedar disponible para nuevos desembolsos.
- Abonos sin penalización: puede abonar a capital o pagar el total antes de tiempo sin costos adicionales.
¿Cuánto cuesta el Crediágil? Los tres componentes del precio
La tasa de interés es solo una parte del costo. Para saber cuánto paga en realidad hay que sumar tres cosas.
1. La tasa de interés de cada desembolso
Bancolombia publica un rango de tasas mensuales y efectivas anuales. La que le asignan depende de su perfil y del momento en que haga cada desembolso. Como cada uno queda con su propia tasa, puede tener al mismo tiempo varios desembolsos con tasas distintas. Revise en la app la tasa de cada uno antes de confirmarlo. Por ley, ninguna tasa de crédito de consumo puede superar la tasa de usura, que equivale a 1,5 veces el interés bancario corriente que la Superintendencia Financiera certifica cada mes.
2. La cuota de manejo mensual
El Crediágil cobra una comisión mensual por disponibilidad, más IVA. Esto quiere decir que se cobra por tener el cupo activo, no solo cuando lo usa. Si saca dinero muy de vez en cuando, ese cobro fijo puede pesar más que los intereses. El valor vigente aparece en la página del producto y en las ofertas que se muestran junto a este artículo. Pregunte también si en su caso hay meses sin cobro al abrir el producto y qué condiciones tienen.
3. El seguro de vida deudor
Bancolombia indica que el seguro de vida es necesario para el Crediágil. Su valor se suma a la cuota mensual. Pregunte cómo se calcula y si puede presentar una póliza propia que cumpla las condiciones del banco.
Requisitos para solicitar el Crediágil
- Ingresos mínimos: la página del producto exige ingresos desde 2 salarios mínimos mensuales legales vigentes (SMMLV).
- Documento de identidad y soportes de ingresos, como certificación laboral o los documentos que pida el banco según su actividad.
- Estudio de crédito: la aprobación y el monto del cupo dependen del análisis de riesgo y del historial en centrales de información.
- Preaprobados: si ya es cliente, puede que la app le muestre un cupo preaprobado, lo que agiliza el trámite.
Cómo calcular el costo real frente a un crédito de libre inversión o una tarjeta
Para comparar de forma justa, calcule cuánto pagará en total durante el tiempo en que tendrá la deuda o el cupo activo. Una fórmula práctica:
- Intereses totales: use el simulador de la app con el monto y el plazo que necesita. La diferencia entre la suma de las cuotas y el capital son los intereses.
- Cobros fijos: multiplique la cuota de manejo mensual, con IVA, por el número de meses en que mantendrá el cupo abierto, no solo los meses en que debe dinero.
- Seguros: sume el seguro de vida de todo el periodo.
- Total: intereses + cobros fijos + seguros. Divida ese total por el monto prestado para ver cuánto le cuesta cada peso.
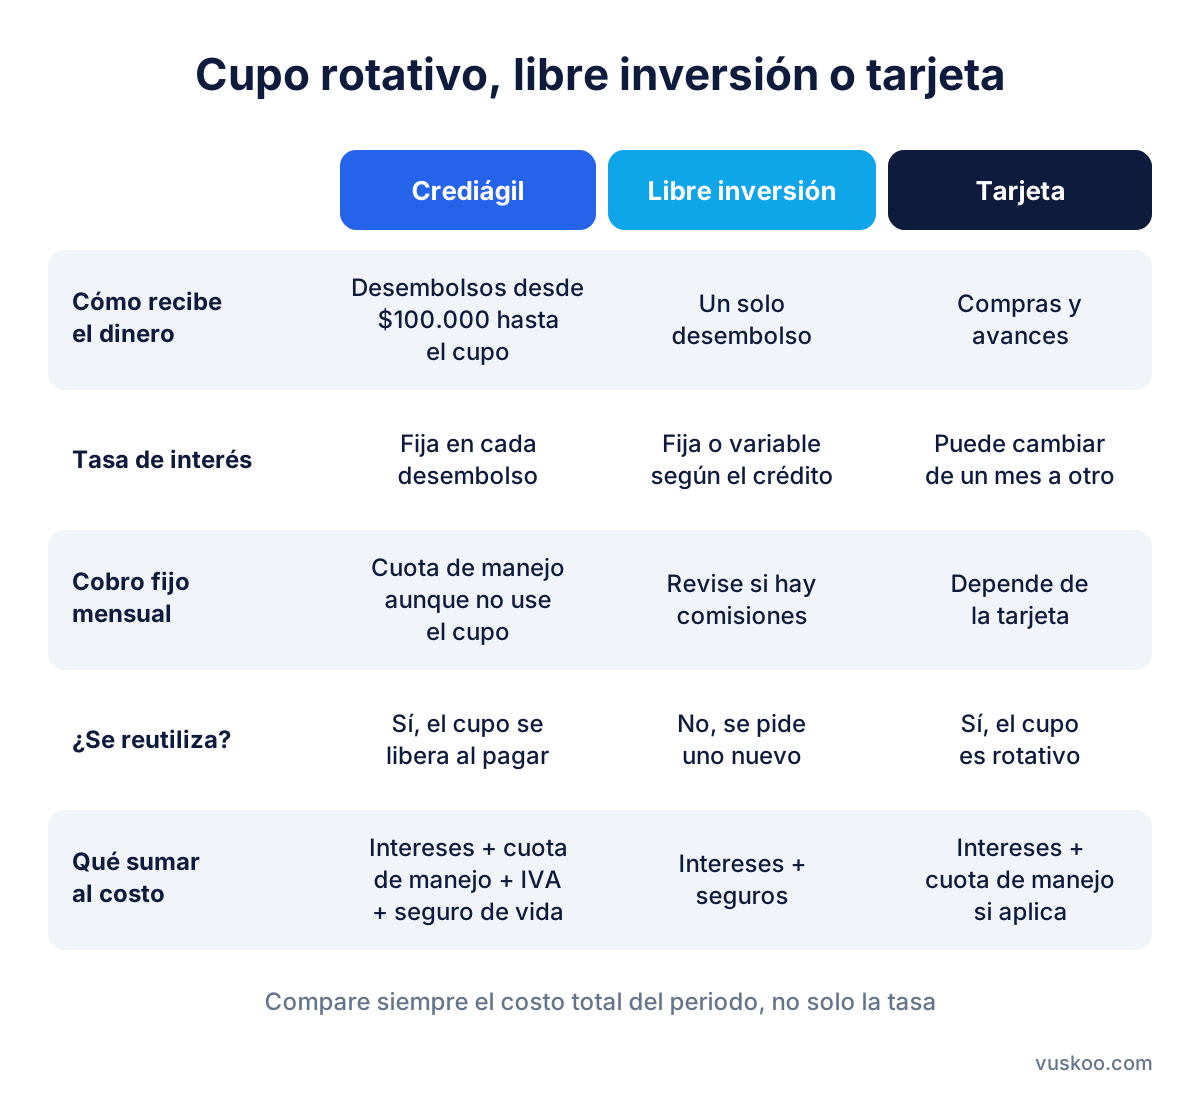
Repita el mismo cálculo con las alternativas. En un crédito de libre inversión, como el Bancolombia Crédito de Consumo o el Davivienda Crédito Personal, recibe todo el dinero de una vez y paga cuotas sobre ese monto. Ahí lo que pesa son la tasa, que puede ser fija o variable (en Bancolombia existe la opción ligada al IBR), y los seguros. En una tarjeta de crédito, como la Nu Tarjeta con Crédito, revise si hay cuota de manejo, cuál es la tasa de compras y avances y si puede cambiar de un mes a otro.
¿Cuándo tiene sentido un cupo rotativo?
- Cuando necesita dinero varias veces al año en montos variables y prefiere no pedir un crédito nuevo cada vez.
- Cuando quiere asegurar una tasa fija en cada uso sin el riesgo de que suba durante el plazo.
- Cuando de verdad va a usar el cupo con frecuencia. Si casi no lo usa, la cuota de manejo se convierte en un gasto sin beneficio.
Para una sola necesidad grande y puntual, un crédito de libre inversión suele ser más fácil de comparar, porque no tiene un cupo que mantener. Para montos muy pequeños y plazos cortos existen opciones digitales como Rapicredit o Lineru Crédito Rotativo. En esos casos, compare el costo total con todos los cargos incluidos y no solo la tasa.
Qué revisar antes de usar el Crediágil
- La tasa asignada a cada desembolso y su plazo, antes de confirmar en la app.
- El valor de la cuota de manejo y desde qué mes se cobra.
- El costo del seguro de vida y si puede endosar una póliza propia.
- Cómo se aplican los abonos extra: si reducen el plazo o la cuota.
- Cuántos desembolsos tiene abiertos y cuánto suman sus cuotas frente a su ingreso mensual.
- Si no va a usar el cupo, cuál es el proceso para cancelarlo y dejar de pagar la cuota de manejo.
Preguntas frecuentes sobre el Crediágil Bancolombia
¿Cuál es el desembolso mínimo del Crediágil?
Bancolombia indica que puede desembolsar desde $100.000 hasta el cupo disponible, las veces que lo necesite.
¿Se cobra la cuota de manejo si no uso el cupo?
Sí. Es una comisión por disponibilidad: se cobra mientras el cupo esté activo, aunque no tenga saldo pendiente.
¿La tasa del Crediágil puede subir después del desembolso?
No. Cada desembolso conserva la tasa vigente el día en que lo hizo. Un desembolso nuevo puede tener otra tasa si las condiciones del mercado han cambiado.
¿Puedo pagar el Crediágil antes de tiempo?
Sí. El banco permite abonar o cancelar el total sin penalización, y el capital que paga vuelve a quedar disponible en el cupo.
¿Qué ingresos necesito para solicitarlo?
La página del producto pide ingresos desde 2 SMMLV. La aprobación final depende del estudio de crédito del banco.
Foto: stevepb / Pixabay