En este artículo
- Crédito hipotecario o leasing habitacional: en qué se diferencian
- ¿Cuánto financia cada uno y cuánta cuota inicial necesita?
- ¿Cuotas en pesos o en UVR?
- Beneficios tributarios: ¿cuál le sirve más en la declaración de renta?
- Escritura, opción de compra y gastos notariales
- Seguros que le van a exigir
- Ejemplo de cuota para comparar ofertas
- Cómo comparar ofertas de vivienda paso a paso
- Preguntas frecuentes
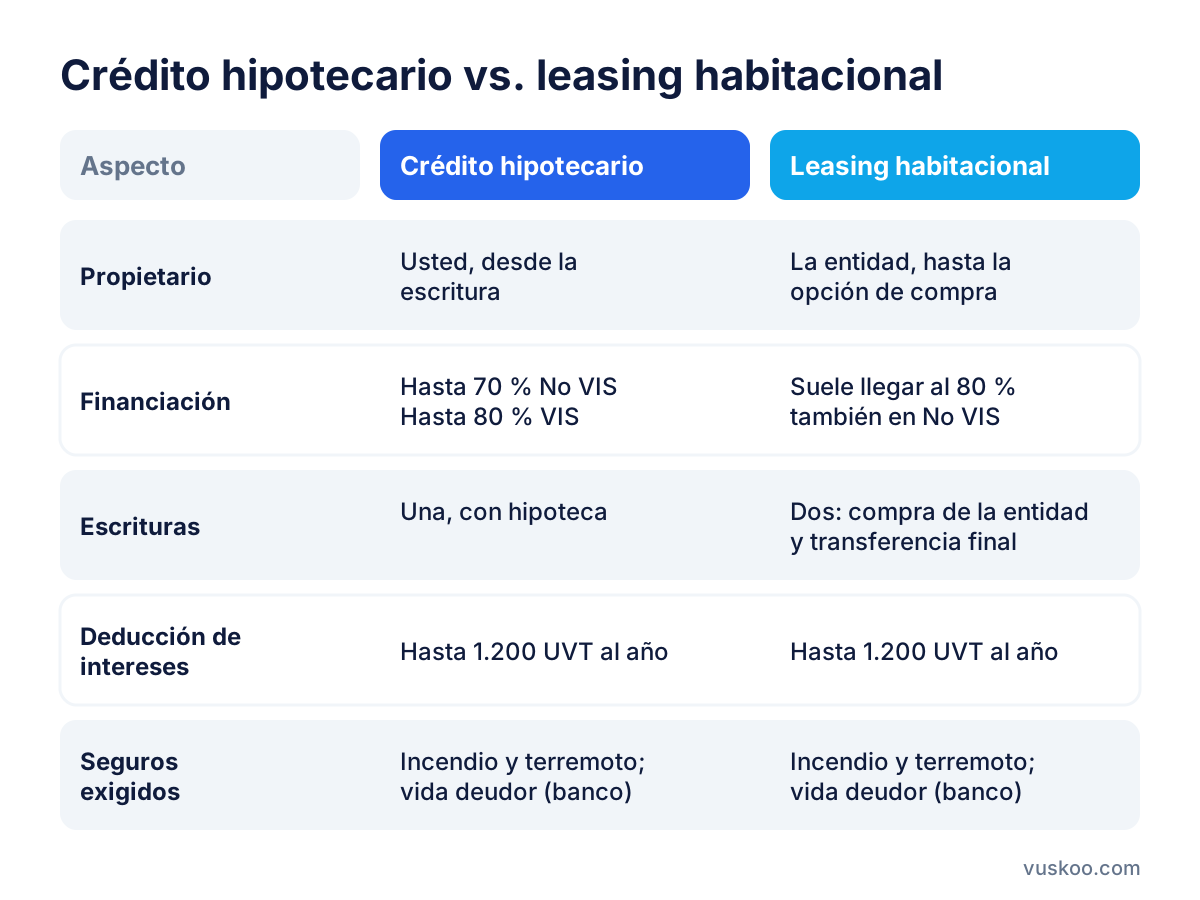
Para elegir entre crédito hipotecario o leasing habitacional, la diferencia principal está en quién es el dueño de la vivienda mientras usted paga. Con el crédito hipotecario la vivienda queda a su nombre desde el día de la escritura y el banco tiene una hipoteca como garantía. Con el leasing, la entidad compra el inmueble y se lo entrega a usted para que lo use a cambio de un canon mensual. Al final del contrato usted la compra pagando la opción de compra. El leasing suele financiar un porcentaje más alto del valor de la vivienda, así que puede servirle si tiene poca cuota inicial. El crédito hipotecario le da la propiedad desde el primer día y le ahorra la segunda escritura.
Crédito hipotecario o leasing habitacional: en qué se diferencian
Los dos productos sirven para comprar vivienda nueva o usada y en los dos paga cuotas mensuales durante varios años. Las diferencias aparecen en la propiedad, en el monto financiado y en los trámites.
- Propiedad: en el crédito hipotecario la vivienda es suya desde el principio. En el leasing es de la entidad hasta que usted ejerce la opción de compra.
- Garantía: en el crédito se constituye una hipoteca a favor del banco. En el leasing no hace falta, porque la entidad ya es la dueña.
- Escrituras: el crédito necesita una sola escritura (compraventa con hipoteca). En el leasing hay una escritura cuando la entidad compra y otra cuando usted adquiere la vivienda al final.
- Final del contrato: cuando termina de pagar el crédito, solo tiene que cancelar la hipoteca. En el leasing debe pagar la opción de compra para que la vivienda pase a su nombre.
¿Cuánto financia cada uno y cuánta cuota inicial necesita?
En crédito hipotecario, la norma pone un tope a la financiación: hasta el 70 % del valor del inmueble en vivienda No VIS y hasta el 80 % en vivienda de interés social (VIS). La diferencia la pone usted como cuota inicial, que puede salir de ahorros, cesantías o subsidios.
En leasing habitacional, las entidades suelen financiar hasta el 80 % del valor también en vivienda No VIS. Por eso muchas personas que no tienen el 30 % de cuota inicial terminan en un leasing. El porcentaje exacto depende de cada entidad y de su perfil de riesgo, así que pregunte antes de comprometerse con el vendedor.
El límite de la cuota frente a sus ingresos
Además del porcentaje financiado, cuenta lo que usted gana. Desde el Decreto 583 de 2025, la primera cuota de un crédito de vivienda puede llegar hasta el 40 % de los ingresos familiares, tanto en VIS como en No VIS. Antes el límite para No VIS era del 30 %. Ese tope también se aplica al leasing habitacional destinado a la compra de vivienda familiar. Que la norma lo permita no significa que la entidad le apruebe ese monto: cada banco revisa además sus otras deudas y su historial.
¿Cuotas en pesos o en UVR?
Los dos productos se pueden tomar en pesos o en UVR (Unidad de Valor Real), aunque no todas las entidades ofrecen ambas modalidades en todas sus líneas.
- En pesos: la cuota suele ser fija o casi fija durante todo el plazo. La primera cuota es más alta, pero sabe desde el principio cuánto va a pagar.
- En UVR: la deuda se expresa en una unidad que se ajusta con la inflación y que certifica el Banco de la República. La primera cuota es más baja, pero sube con el tiempo. El saldo en pesos también puede crecer durante los primeros años si la inflación es alta.
La modalidad en UVR puede facilitar la aprobación porque la cuota inicial pesa menos frente a sus ingresos. A cambio, usted asume el riesgo de la inflación. Si sus ingresos son estables pero no crecen mucho, piense bien si podrá pagar la cuota cuando suba.
Beneficios tributarios: ¿cuál le sirve más en la declaración de renta?
El Estatuto Tributario permite deducir los intereses pagados por un crédito de vivienda, y también los que paga dentro de un leasing habitacional, hasta 1.200 UVT al año. En ese aspecto los dos productos funcionan de forma parecida. La deducción solo le sirve si declara renta y si la usa dentro de los límites generales de deducciones. Por eso conviene que la revise con su contador o con la información de la DIAN para su caso.
Hay otra diferencia que también cuenta. En el leasing, la vivienda no hace parte de su patrimonio mientras no ejerza la opción de compra, porque es de la entidad. Eso afecta lo que reporta en su declaración y cómo ven la propiedad terceros, como otros acreedores. Con el crédito hipotecario, la vivienda está en su patrimonio desde el principio, junto con la deuda.
Escritura, opción de compra y gastos notariales
Los gastos de cierre pesan en el presupuesto y muchas veces no se tienen en cuenta al comparar.
En el crédito hipotecario
- Derechos notariales de la escritura de compraventa y de la hipoteca.
- Impuesto de registro (o beneficencia) y derechos de registro en la oficina de instrumentos públicos.
- Estudio de títulos y avalúo del inmueble, que normalmente cobra la entidad.
- Al terminar de pagar, la escritura de cancelación de la hipoteca.
En el leasing habitacional
- La escritura inicial queda a nombre de la entidad. Según el contrato, usted puede tener que asumir parte de esos gastos.
- No se constituye hipoteca, así que no paga ese trámite.
- Al ejercer la opción de compra se hace una segunda escritura de transferencia, con sus propios derechos notariales y de registro. La base de liquidación es el valor de la opción de compra.
- El valor de la opción de compra lo fija cada entidad como un porcentaje del valor financiado. Puede ir desde una suma simbólica hasta un porcentaje importante, y eso cambia la cuota mensual.
Seguros que le van a exigir
En los dos productos la regulación exige el seguro de incendio y terremoto sobre la parte destructible del inmueble, durante todo el plazo. Las entidades contratan estos seguros mediante licitación, pero usted puede presentar una póliza propia que cumpla las condiciones. En la práctica, los bancos también piden el seguro de vida deudor que cubre el saldo de la deuda. Las primas se suman a la cuota mensual, así que pida siempre la cuota con seguros incluidos.
Ejemplo de cuota para comparar ofertas
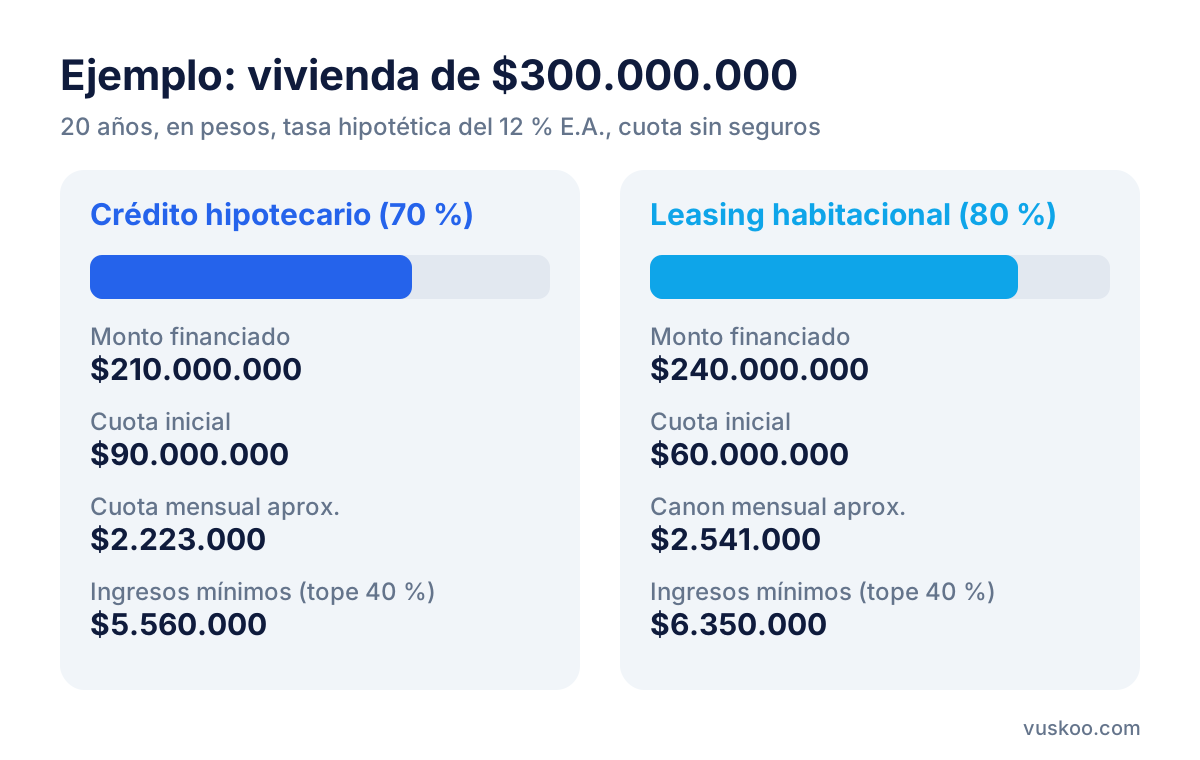
Suponga una vivienda No VIS de $300.000.000, un plazo de 20 años en pesos y una tasa hipotética del 12 % efectivo anual. Esa tasa sirve solo para hacer el cálculo y no corresponde a ninguna oferta. Las tasas vigentes aparecen en los recuadros de esta página.
- Crédito hipotecario al 70 %: el banco presta $210.000.000 y usted pone $90.000.000 de cuota inicial. La cuota, sin seguros, sería de unos $2.223.000 al mes. Con el límite del 40 %, los ingresos familiares tendrían que ser de unos $5.560.000.
- Leasing al 80 %, sin opción de compra diferida: la entidad financia $240.000.000 y usted pone $60.000.000. El canon, sin seguros, sería de unos $2.541.000 al mes. Los ingresos necesarios serían de unos $6.350.000.
Con el leasing necesita $30.000.000 menos al comienzo, pero paga una cuota más alta durante 20 años y debe más intereses en total. Si la opción de compra es alta, el canon baja, pero tendrá que pagar esa suma al final o refinanciarla.
Cómo comparar ofertas de vivienda paso a paso
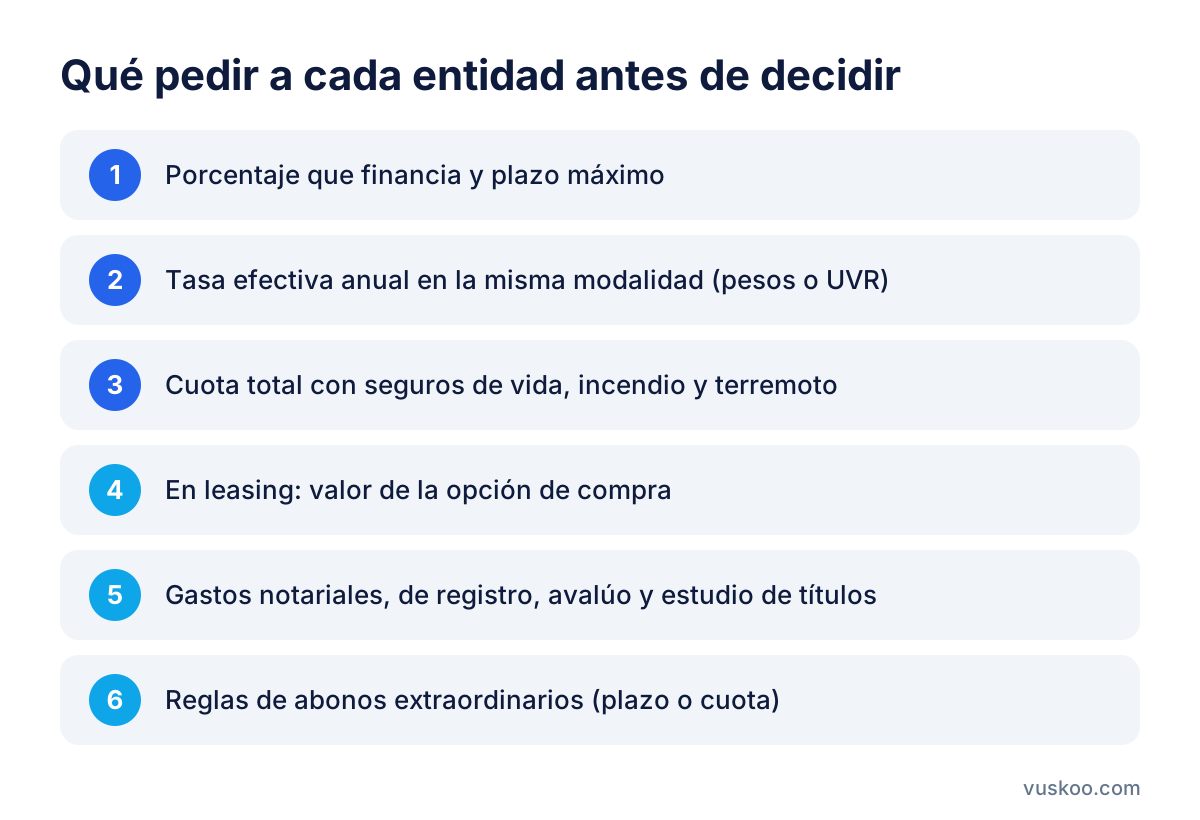
- Defina cuánta cuota inicial tiene de verdad, contando cesantías y subsidios.
- Pida a cada entidad el porcentaje que financia y el plazo máximo.
- Compare la tasa efectiva anual en la misma modalidad (pesos con pesos, UVR con UVR).
- Pida la cuota total con seguros incluidos y, en leasing, el valor de la opción de compra.
- Sume los gastos notariales y de registro de cada alternativa, incluida la segunda escritura del leasing.
- Pregunte si puede hacer abonos extraordinarios y cómo se aplican: si reducen el plazo o la cuota.
Entre las entidades que aparecen en esta página, Bancolombia ofrece leasing habitacional y crédito hipotecario para vivienda No VIS. Banco Caja Social tiene crédito hipotecario para VIS y No VIS, y el Fondo Nacional del Ahorro financia compra de vivienda nueva. Revise sus condiciones con la misma lista de criterios.
Preguntas frecuentes
¿El leasing habitacional es más caro que el crédito hipotecario?
No necesariamente. Depende de la tasa, de la opción de compra y de cuánto financia cada uno. Si el leasing financia un porcentaje mayor, pagará más intereses en total porque debe más dinero, aunque la tasa sea parecida.
¿Puedo usar mis cesantías en un leasing habitacional?
Por lo general, sí se pueden usar para la cuota inicial o para abonar. Confirme el procedimiento con su fondo de cesantías y con la entidad.
¿Qué pasa si no ejerzo la opción de compra?
La vivienda sigue siendo de la entidad y usted no queda como propietario. Las consecuencias dependen de lo que diga el contrato, así que léalo antes de firmar.
¿Puedo cambiarme de banco después?
Sí. Tanto el crédito como el leasing se pueden trasladar a otra entidad mediante compra de cartera. Tenga en cuenta los costos de los nuevos trámites antes de decidir.