Los créditos para pensionados con descuento automático son préstamos de consumo cuya cuota se descuenta directamente de la mesada antes de que llegue a la cuenta del pensionado. En Colombia se tramitan por libranza o por pignoración de la pensión, y la regla clave es que, después de los descuentos de ley y de todas las cuotas, el pensionado debe seguir recibiendo al menos el 50 % de su mesada neta. Antes de firmar conviene comparar la tasa efectiva anual, el costo del seguro de vida, las condiciones de compra de cartera y el valor total que pagará al final del plazo.
¿Cómo funciona el crédito con descuento automático de la mesada?
El pensionado firma una autorización para que la entidad que le paga la pensión, llamada pagaduría, descuente la cuota cada mes y la gire directamente al banco o a la entidad que le prestó. Las pagadurías más comunes son Colpensiones, el FOPEP para pensiones a cargo de la Nación y los fondos privados como Protección, Porvenir, Colfondos o Skandia.
Como el pago no depende de que el pensionado se acuerde de pagar, el riesgo para la entidad suele ser menor. Por eso estos créditos tienden a tener plazos más largos y condiciones distintas a las de un préstamo de consumo de libre inversión. La libranza está regulada por la Ley 1527 de 2012, que fue modificada por la Ley 1902 de 2018.
Libranza y pignoración: ¿cuál es la diferencia?
- Libranza: la entidad tiene un convenio con la pagaduría, que descuenta la cuota de la mesada y la transfiere. En Bancolombia, por ejemplo, existen líneas de libranza para pensionados de Protección y del FOPEP.
- Pignoración de la pensión: el pensionado compromete el pago de la mesada en una cuenta de la entidad, que debita la cuota cuando entra el dinero. Bancolombia también ofrece un crédito con pignoración de pensiones.
En la práctica, el efecto para el pensionado es parecido: la cuota sale sola cada mes. Lo que cambia es el trámite y qué pasa si se cambia de cuenta o de pagaduría, algo que conviene preguntar antes de firmar.
¿Cuánto le pueden descontar de la mesada como máximo?
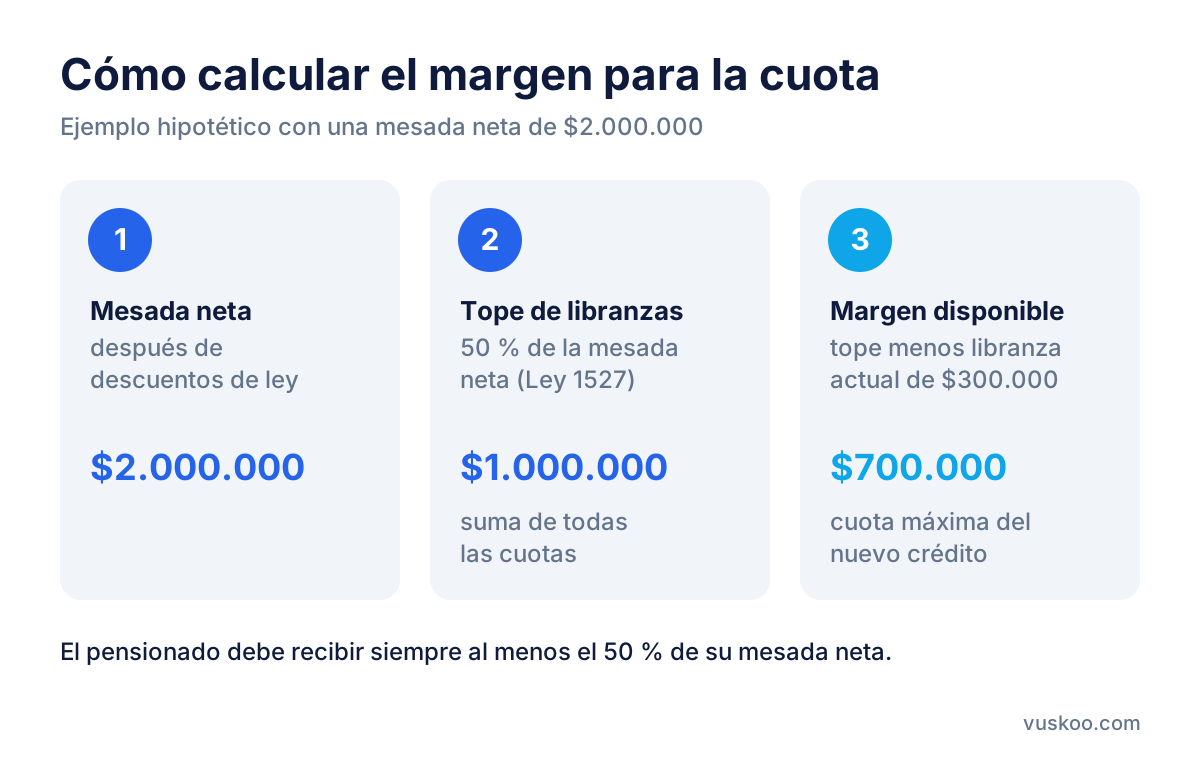
La Ley 1527 de 2012 establece que la libranza solo procede si el beneficiario recibe como mínimo el 50 % del neto de su salario o pensión, después de los descuentos de ley (por ejemplo, el aporte a salud). Ese límite se aplica a la suma de todos los descuentos por libranza, no a cada crédito por separado.
Un ejemplo hipotético: si la mesada neta después de descuentos de ley es de $2.000.000, el pensionado debe recibir al menos $1.000.000. Eso significa que la suma de todas las cuotas descontadas no puede superar $1.000.000. Si ya tiene otra libranza con una cuota de $300.000, el margen disponible para un nuevo crédito es de $700.000.
El monto que le presten depende de ese margen de cuota, del plazo y de la tasa. A mayor plazo, la cuota baja y el monto puede subir, pero también crece el total de intereses. La edad influye, porque muchas entidades fijan una edad máxima al terminar de pagar el crédito, ligada a la cobertura del seguro de vida.
¿Qué tasa esperar y cómo compararla con la tasa de usura?
La tasa que importa es la efectiva anual (E.A.), porque permite comparar créditos con distintas formas de cobro. Algunas entidades también muestran la tasa mes vencido (M.V.); esa sirve para calcular la cuota, pero no para comparar entre ofertas si no se convierte a E.A.
Ninguna entidad puede cobrar por encima de la tasa de usura, que la Superintendencia Financiera certifica cada mes. Para créditos de consumo y ordinarios, la usura certificada para noviembre de 2026 es de 28,34 % E.A. Como cambia mes a mes, vale la pena revisar la vigente el día en que firme.
Para comparar tasas, tenga en cuenta:
- Si la tasa es fija o variable. En una tasa variable atada a un indicador como el IBR, la cuota puede subir o bajar durante el crédito.
- La distancia frente a la usura. Una tasa muy cercana al tope indica que el crédito se está cobrando como uno de riesgo alto, aunque tenga descuento automático.
- El costo total del crédito, que incluye seguros, estudio de crédito y otros cargos. Pida la tabla de amortización y el valor total a pagar.
Las tasas de cada oferta aparecen actualizadas en los recuadros de esta página. La tasa que le aprueben puede ser distinta a la publicada, según su perfil y su pagaduría.
¿Cuánto pesa el seguro de vida en la cuota?
Casi todos los créditos de libranza para pensionados exigen un seguro de vida deudor, que paga el saldo si el titular fallece. Su costo se suma a la cuota cada mes y, en personas mayores, puede pesar más que en otros créditos.
Según el Decreto 673 de 2014, incorporado en las normas del sistema financiero, el deudor puede presentar una póliza de otra aseguradora, siempre que cumpla como mínimo con las condiciones y coberturas que fijó la entidad. Si la entidad la rechaza, debe explicar los motivos por escrito. Por eso conviene pedir que le informen por separado cuánto cuesta el seguro y compararlo con otras opciones.
¿Qué hay que revisar en una compra de cartera?
La compra de cartera consiste en que una nueva entidad paga las deudas que el pensionado tiene con otras y las reúne en un solo crédito con descuento por libranza. Puede liberar margen en la mesada, pero no siempre sale más barato.
- Compare la tasa E.A. nueva con la de cada deuda que va a pagar.
- Revise si el plazo se alarga: una cuota menor a más años puede significar más intereses en total.
- Pida los paz y salvo de las deudas canceladas y verifique que dejen de descontarle esas cuotas.
- Confirme si le entregarán dinero adicional en efectivo y cuánto aumenta eso el saldo.
La Ley 1555 de 2012 permite pagar por anticipado los créditos de consumo sin penalidad, dentro de los montos que fija la norma. Esto es útil si más adelante quiere abonar a capital o trasladar el crédito.
¿Qué pasa si el pensionado está reportado en centrales de riesgo?
Estar reportado no impide por ley pedir una libranza, pero tampoco obliga a ninguna entidad a aprobarla. Cada entidad decide con su propio análisis de riesgo. Como el descuento automático reduce el riesgo de no pago, algunas entidades estudian solicitudes de personas con reportes, a veces con condiciones distintas.
Si está reportado, revise primero su historial en las centrales de riesgo y si hay deudas que pueda pagar o negociar. Desconfíe de quien le prometa aprobación garantizada a cambio de un pago anticipado: las entidades vigiladas no cobran por adelantado para desembolsar un crédito.
Qué revisar antes de firmar
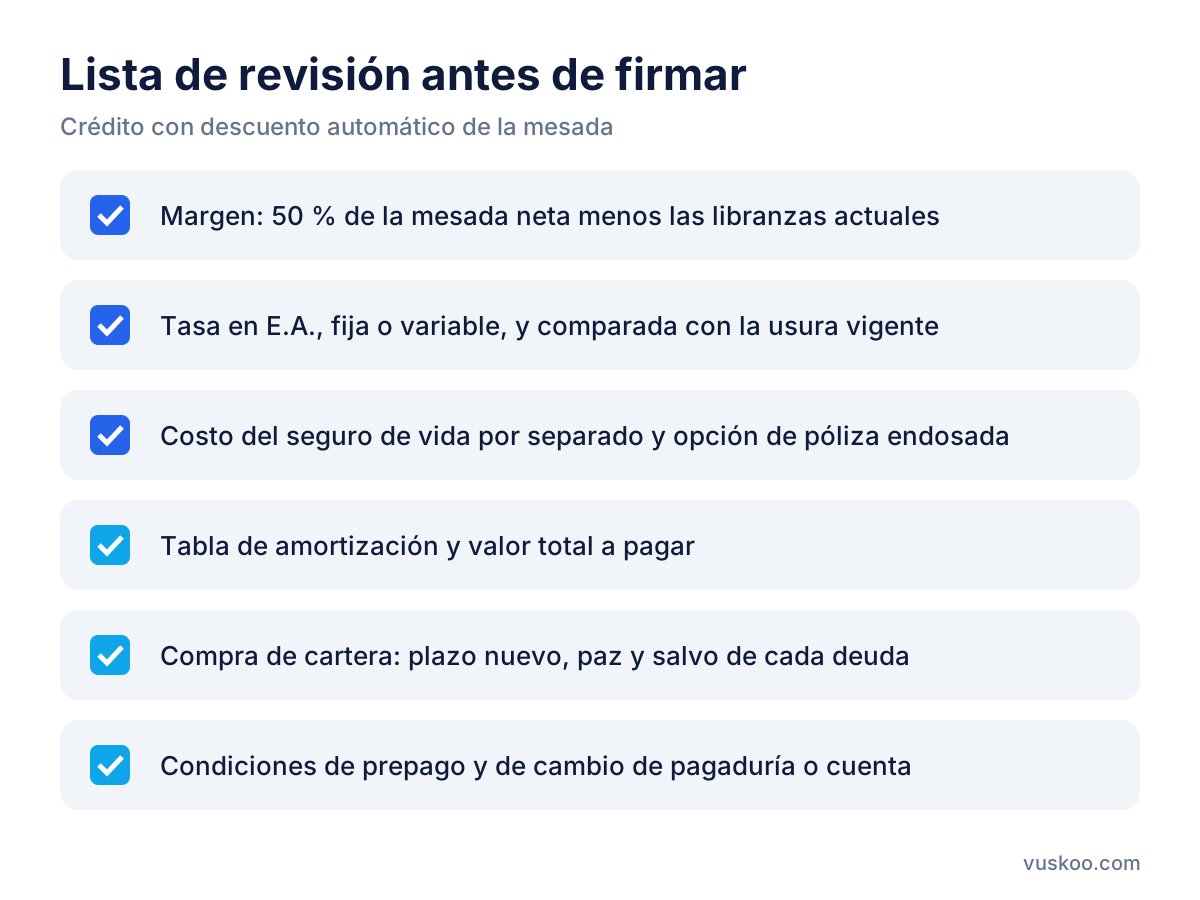
- Calcule su margen: 50 % de la mesada neta menos las libranzas que ya tiene.
- Pida la tasa en E.A. y compárela con la usura vigente.
- Solicite el costo del seguro de vida por separado y evalúe una póliza endosada.
- Pida la tabla de amortización y el valor total a pagar.
- Confirme que la entidad sea vigilada y que la libranza quede registrada con su pagaduría.
- Lea las condiciones de prepago, cambio de pagaduría y qué pasa si la pensión cambia.
Si un familiar acompaña el trámite, conviene que lea el contrato junto con el pensionado y que nadie firme en blanco ni entregue claves o documentos originales sin saber para qué se usan.
Preguntas frecuentes
¿Puedo tener más de una libranza al mismo tiempo?
Sí, siempre que la suma de todas las cuotas no haga que reciba menos del 50 % de su mesada neta después de descuentos de ley.
¿Los pensionados con salario mínimo pueden pedir libranza?
La ley no fija una exclusión por el monto de la mesada, pero aplica el mismo límite del 50 % neto. Con mesadas bajas, el margen de cuota es pequeño y el monto posible también.
¿La tasa de un crédito con descuento automático puede superar la de usura?
No. Ningún crédito de consumo puede superar la tasa de usura vigente que certifica la Superintendencia Financiera.
¿Estoy obligado a tomar el seguro de vida que ofrece el banco?
No necesariamente. Puede presentar una póliza de otra aseguradora que cumpla las coberturas mínimas exigidas por la entidad.
¿Puedo pagar el crédito antes de tiempo?
Sí. La Ley 1555 de 2012 permite el prepago de créditos de consumo sin penalidad, dentro de los montos que establece la norma.
Foto: jhenning / Pixabay