En este artículo
Una cuenta de ahorros sin cuota de manejo le evita pagar un cargo mensual solo por tener la cuenta abierta, pero eso no significa que todo sea gratis. Los retiros en cajeros de otra red, la reposición de la tarjeta débito, algunas transferencias, exigir un saldo mínimo y el 4x1000 pueden seguir costándole plata. Para que de verdad le salga gratis, revise el reglamento y la tabla de tarifas de cada cuenta, márquela como exenta del gravamen a los movimientos financieros cuando aplique y compare según el uso que le va a dar.
¿Qué significa exactamente "sin cuota de manejo"?
La cuota de manejo es un cobro periódico, normalmente mensual, que algunas entidades aplican por mantener la cuenta o la tarjeta débito asociada. Cuando una cuenta dice "sin cuota de manejo", lo que desaparece es ese cargo fijo. El resto de operaciones tiene sus propias reglas, y cada entidad las publica en su tabla de tarifas.
Hay un matiz importante: en algunas cuentas tradicionales la exoneración depende de condiciones, por ejemplo recibir la nómina, mantener cierto saldo promedio o usar la tarjeta un número de veces al mes. Si deja de cumplirlas, el cobro puede volver. Por eso conviene leer la letra pequeña y no quedarse con el titular del anuncio.
¿Qué cobros pueden aparecer aunque no haya cuota de manejo?
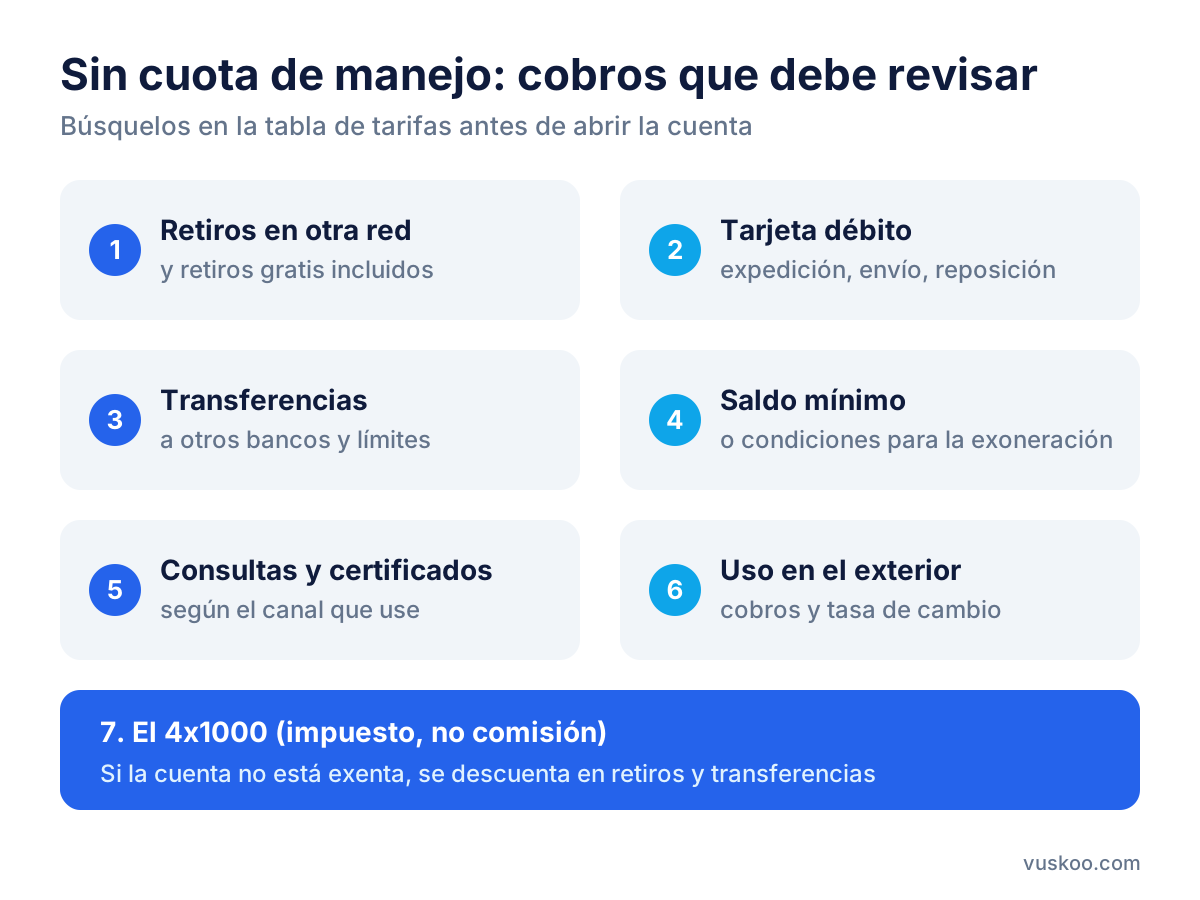
Estos son los cargos que más sorprenden a quien abre una cuenta pensando que no va a pagar nada:
- Retiros en cajeros de otra red. Muchas cuentas incluyen retiros sin costo solo en su propia red o en redes aliadas. Fuera de ellas, puede haber un cobro por retiro, y además el dueño del cajero puede cobrar el suyo.
- Número de retiros incluidos. Algunas cuentas dan un número limitado de retiros gratuitos al mes y cobran a partir de ahí.
- Tarjeta débito física. Revise si la expedición, el envío a domicilio, la reposición por pérdida o el cambio por deterioro tienen costo. En algunas cuentas digitales la tarjeta física es opcional.
- Transferencias. Las transferencias entre cuentas de la misma entidad suelen ser gratuitas, pero las enviadas a otros bancos pueden tener cargo según el canal. Compruebe también cómo funcionan los pagos inmediatos con llaves y si tienen límites.
- Saldo mínimo. Algunas cuentas exigen mantener un monto en la cuenta o cobran si el saldo baja de cierto nivel.
- Consultas y certificados. Consultar el saldo en cajero, pedir extractos o certificaciones bancarias puede tener costo en ciertos canales.
- Operaciones en el exterior. Usar la tarjeta débito fuera de Colombia o en comercios del extranjero suele implicar cobros adicionales y una diferencia en la tasa de cambio.
- El 4x1000. No es una comisión del banco sino un impuesto, pero si la cuenta no está exenta, se descuenta en sus retiros y transferencias.
¿Cómo dejar la cuenta exenta del 4x1000?
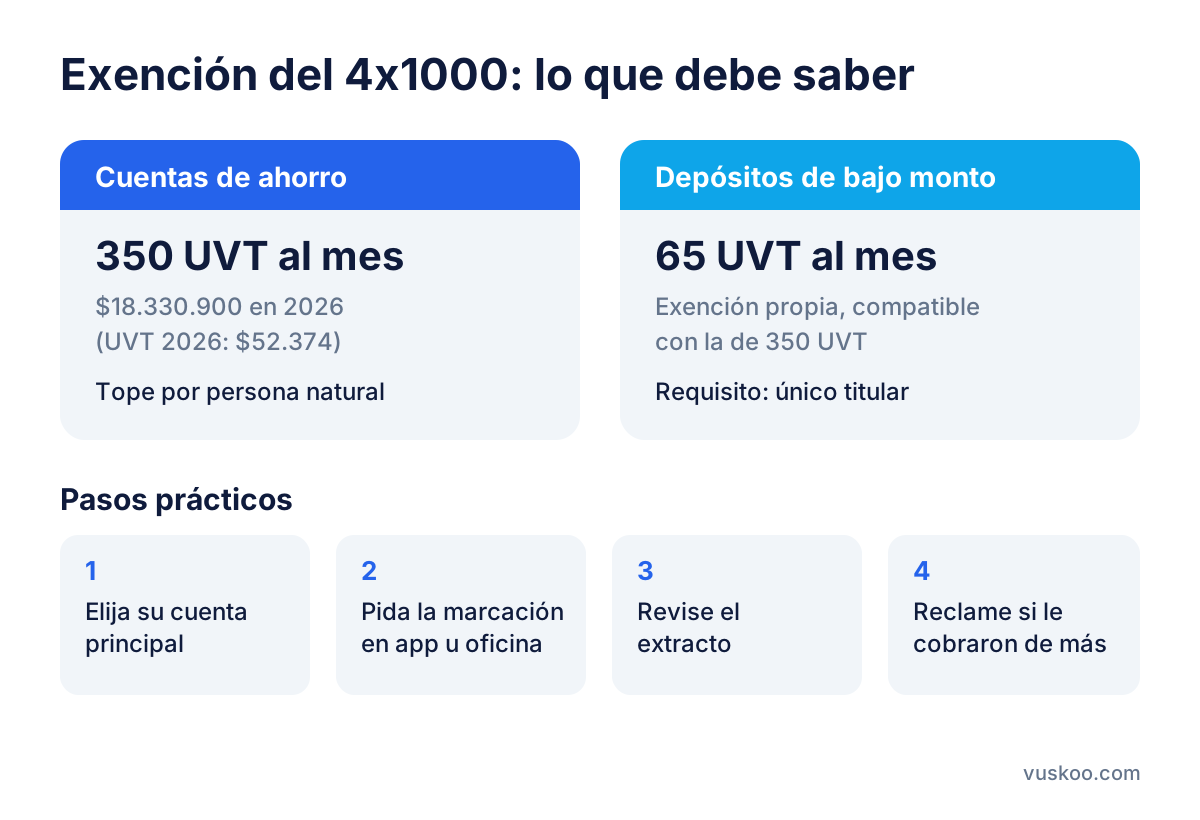
El gravamen a los movimientos financieros (GMF), conocido como 4x1000, se cobra sobre retiros, transferencias y pagos desde cuentas en entidades financieras. El Estatuto Tributario contempla una exención para las personas naturales: los retiros de cuentas de ahorro no pagan el impuesto hasta 350 UVT al mes. Con la UVT fijada por la DIAN para 2026, en $52.374, ese tope equivale a $18.330.900 mensuales.
Durante años la regla fue marcar una sola cuenta como exenta. Con la reforma tributaria de 2022 (Ley 2277), desde diciembre de 2024 el límite de 350 UVT se aplica por persona y no por una única cuenta marcada, según ha explicado la DIAN en su doctrina. Sin embargo, muchas entidades todavía piden que usted indique qué cuenta quiere usar como exenta, así que en la práctica conviene hacerlo:
- Decida cuál será su cuenta principal, normalmente la que más mueve.
- Pida la marcación en la app, la página web o la oficina de la entidad. En las cuentas digitales suele hacerse desde la sección de ajustes o del perfil.
- Si tenía otra cuenta marcada, revise si hace falta desmarcarla antes.
- Confirme en el extracto del mes siguiente que no le están descontando el 4x1000 dentro del tope.
- Si le cobraron de más, pida la devolución a la entidad y, si no le responden, acuda al defensor del consumidor financiero o a la Superintendencia Financiera.
Existe además una exención aparte para los depósitos de bajo monto, el tipo de producto que usan varias billeteras y cuentas de trámite simplificado: sus retiros están exentos hasta 65 UVT al mes, siempre que se cumplan los requisitos de la norma, como ser el único titular. Según la DIAN, esta exención es independiente de la de 350 UVT, por lo que pueden usarse a la vez. Si su cuenta es de bajo monto, pregunte a la entidad cómo aplica el beneficio y qué pasa si supera el tope.
¿Cuenta digital o cuenta tradicional?
Entre las opciones disponibles hay billeteras y cuentas digitales como Nequi Cuenta Digital, Daviplata, Lulo Bank, Pibank Colombia o la Cuenta de Ahorros Nu, y cuentas de banco tradicional como la Bancolombia Cuenta de Ahorros. Ninguna es mejor en abstracto. Lo que cambia es el tipo de cobros que puede encontrarse.
Lo que suele caracterizar a una cuenta digital
- Se abre desde el celular con la cédula, sin ir a una oficina.
- Menos cargos fijos, pero conviene revisar si es un depósito de bajo monto, porque tiene límites de saldo y de movimientos al mes.
- El efectivo depende de cajeros aliados o corresponsales; fuera de esa red, los retiros pueden tener costo.
- La atención es por app, chat o teléfono.
Lo que suele caracterizar a una cuenta tradicional
- Red propia de cajeros, oficinas y corresponsales más amplia.
- Más productos asociados, como crédito o inversión, en la misma entidad.
- Posibles condiciones para no pagar cuota de manejo, como recibir la nómina o mantener un saldo.
- Tarifas que varían según el plan o el tipo de cuenta que elija.
Cómo comparar antes de abrir la cuenta
Piense primero en cómo usa su plata y después mire la tabla de tarifas con esas operaciones en mente:
- Si retira efectivo a menudo: verifique dónde están los cajeros sin costo cerca de su casa y su trabajo, y cuántos retiros gratuitos incluye la cuenta.
- Si paga casi todo con transferencias: revise el costo de enviar a otros bancos, los límites diarios y si la cuenta funciona con pagos inmediatos.
- Si va a ahorrar: compare la tasa de rendimiento, si se paga sobre todo el saldo o solo por encima de cierto monto, y si el saldo está cubierto por el seguro de depósitos de Fogafín.
- Si recibe su salario: confirme que la cuenta admite el monto de su nómina; en un depósito de bajo monto puede quedarse corto.
- Si viaja: consulte los cobros por uso en el exterior y la tasa de cambio que aplica.
Tenga en cuenta que las tarifas, las tasas y las promociones cambian. Las ofertas que ve junto a este artículo se actualizan, pero lo que vale al final es el reglamento vigente de la entidad el día en que usted abre la cuenta.
Preguntas frecuentes
¿Una cuenta sin cuota de manejo es totalmente gratis?
No necesariamente. Elimina el cobro fijo mensual, pero puede haber cargos por retiros en otras redes, reposición de la tarjeta, ciertas transferencias o consultas. Revise la tabla de tarifas.
¿Puedo tener varias cuentas exentas del 4x1000?
La norma vigente aplica el tope de 350 UVT mensuales por persona, pero muchas entidades todavía piden marcar una cuenta. Confirme con su banco cómo lo gestiona para evitar descuentos indebidos.
¿Las billeteras digitales pagan 4x1000?
Las que funcionan como depósitos de bajo monto tienen una exención propia hasta 65 UVT al mes si cumplen los requisitos. Si supera ese límite, puede aplicarse el impuesto.
¿Qué hago si me cobran algo que no esperaba?
Pida la explicación y la devolución a la entidad. Si no queda conforme, puede acudir al defensor del consumidor financiero de la entidad o presentar una queja ante la Superintendencia Financiera.
Foto: Peggy_Marco / Pixabay