¿Cuáles son las cuentas de ahorro que más pagan y cómo saberlo?
Las cuentas de ahorro que más pagan no siempre son las que anuncian la tasa más alta. Las que de verdad rinden más son las que te pagan una buena tasa efectiva anual (E.A.) sobre todo tu saldo, sin topes que la recorten, sin cuota de manejo y sin cobros que se coman los intereses. Para compararlas hay que revisar cinco cosas: la tasa E.A., los tramos de saldo, si la tasa aplica a la cuenta base o solo a un «bolsillo», la retención en la fuente y el 4x1000. También conviene confirmar que tu plata esté protegida por el seguro de depósitos.
Esta guía es para quien quiere poner a rendir su plata, por ejemplo la prima de diciembre, sin dejarla bloqueada en un plazo fijo. Las tasas cambian seguido, así que revisa la que esté vigente en la app o en la página de cada entidad el día que vayas a abrir la cuenta.
Qué cuentas puedes comparar en Vuskoo
En nuestra lista aparecen estas opciones, todas sin cuota de manejo mensual ($0 al mes):
- Bancolombia Cuenta de Ahorros
- Nequi Cuenta Digital y la Tarjeta Nequi Visa asociada
- Daviplata
- Lulo Bank
- Pibank Colombia
- Cuenta de Ahorros Nu
Como ninguna cobra cuota de manejo según la lista, lo que las diferencia es cuánto pagan, sobre qué parte del saldo lo pagan y qué tan fácil es sacar la plata.
Cómo leer la tasa E.A. sin confundirte
La tasa efectiva anual ya tiene en cuenta que los intereses se capitalizan, es decir, que vuelven a generar intereses. Por eso es la medida que sirve para comparar entidades entre sí. Si una entidad muestra una tasa nominal (N.A., N.M.V.) o una tasa mensual, pídele la equivalente en E.A. antes de comparar.
Fíjate también en tres detalles de la letra pequeña:
- Cada cuánto liquidan los intereses: a diario o al mes. Con la misma E.A. el rendimiento anual da igual, pero si la liquidación es diaria ves la plata antes y puedes sacarla cuando quieras sin perder intereses.
- Si la tasa es fija o variable: casi siempre es variable y la entidad la puede cambiar. Si la tasa es promocional, mira hasta cuándo dura.
- Condiciones: algunas tasas solo aplican si recibes la nómina, haces cierto número de pagos o mantienes un saldo mínimo.
Topes y tramos de saldo: el detalle que más cambia el resultado
Muchas cuentas pagan una tasa por tramos. Por ejemplo, una tasa alta hasta cierto saldo y otra más baja, o ninguna, por encima de ese tope. Si piensas meter una suma grande, como la prima más tus ahorros, haz la cuenta con tu saldo real y no con la tasa del titular.
La pregunta que te sirve es: «¿Qué tasa E.A. me pagan por cada peso de mi saldo?». Si solo una parte gana la tasa alta, saca un promedio ponderado. Así sabes cuánto te van a pagar de verdad.
Bolsillo, cajita o meta frente a la cuenta base
En las apps es común que la cuenta principal pague poco o nada, y que la tasa más alta solo aplique a un espacio aparte, que puede llamarse bolsillo, cajita, meta o colchón según la entidad. Antes de abrir la cuenta revisa:
- Si la tasa anunciada es para la cuenta base o solo para ese espacio aparte.
- Si puedes mover la plata del bolsillo a la cuenta al instante y sin costo.
- Si el bolsillo tiene su propio tope de saldo o un plazo mínimo.
- Si la plata del bolsillo cuenta como saldo de la cuenta para efectos del seguro de depósitos (en general hace parte del mismo producto, pero confírmalo con la entidad).
Ejemplo: cuánto rinden 1, 5 y 10 millones
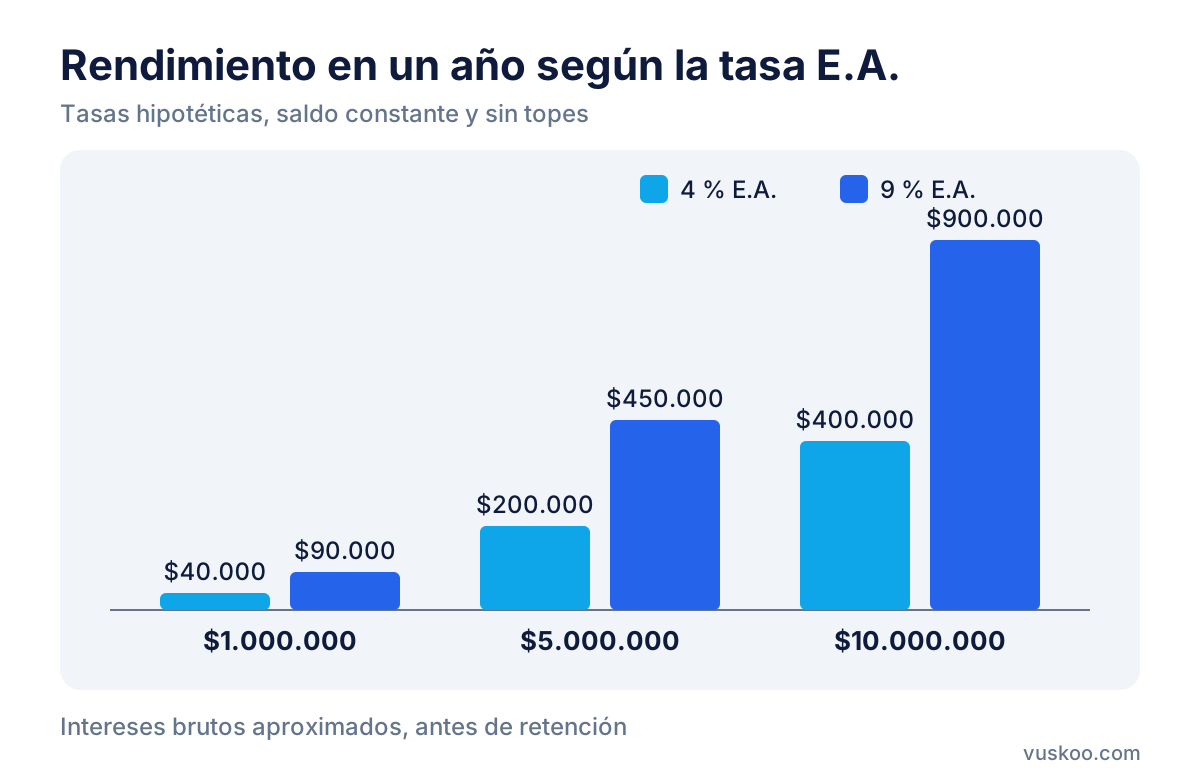
Para mostrar cuánto pesa la tasa, tomamos dos tasas hipotéticas: 4 % E.A. y 9 % E.A. No son las tasas de ninguna de las entidades de la lista. Solo sirven para ver la diferencia. Damos por hecho que el saldo se queda igual durante un año y que no hay topes.
- $1.000.000: al 4 % E.A. rinde unos $40.000 al año (cerca de $3.274 al mes). Al 9 % E.A. rinde unos $90.000 (cerca de $7.207 al mes).
- $5.000.000: al 4 % E.A. rinde unos $200.000 al año (cerca de $16.370 al mes). Al 9 % E.A. rinde unos $450.000 (cerca de $36.036 al mes).
- $10.000.000: al 4 % E.A. rinde unos $400.000 al año (cerca de $32.737 al mes). Al 9 % E.A. rinde unos $900.000 (cerca de $72.073 al mes).
Si la tasa alta solo aplica hasta un tope, el saldo que pase de ese tope rendirá menos y el resultado quedará entre las dos columnas.
Retención en la fuente: cuándo te la descuentan
A los intereses de las cuentas de ahorro se les aplica una retención en la fuente del 7 %. Pero hay una base mínima: según el Decreto 1625 de 2016, no hay retención cuando el interés diario es menor a 0,055 UVT. Con la UVT de 2026, que es de $52.374, ese límite queda en unos $2.880 de interés al día. Si lo pasas, la retención se aplica sobre todo el interés de ese día y no solo sobre lo que exceda.
En el ejemplo, $10.000.000 al 9 % E.A. generan unos $2.361 al día, así que no tendrían retención. Con $20.000.000 a esa misma tasa, el interés diario rondaría los $4.723 y sí te la descontarían. La retención no es un costo extra: es un anticipo del impuesto de renta que puedes tener en cuenta si declaras.
El 4x1000 y la cuenta exenta
El gravamen a los movimientos financieros (GMF o 4x1000) se cobra sobre los retiros y transferencias. Las cuentas de ahorro marcadas como exentas no lo pagan hasta 350 UVT al mes, que en 2026 son unos $18.330.900. Si retiras más, pagas el 4x1000 solo sobre lo que pase de ese monto.
Esto importa si vas a abrir una cuenta nueva para que tu plata rinda. Si la exención la tienes en otra cuenta, cada vez que mandes plata a la nueva pagas $4 por cada $1.000, y al sacarla podrías volver a pagarlo. Antes de mover la prima, decide cuál cuenta vas a marcar como exenta y pregúntale a la entidad cuáles son las reglas vigentes para marcarla.
Seguro de depósitos de Fogafín
El seguro de depósitos de Fogafín cubre hasta $50.000.000 por persona en cada entidad inscrita, sin importar cuántos productos tengas en ella. Cubre cuentas de ahorro, cuentas corrientes y CDT, entre otros. Confirma que la entidad que elijas esté inscrita en Fogafín. Si tienes más de $50 millones, puedes repartirlos entre varias entidades para que todo quede cubierto.
¿Cuándo conviene más un CDT?
La cuenta de ahorros te deja sacar la plata cuando la necesites. El CDT te pide dejarla quieta durante un plazo fijo a cambio de una tasa fija. Puede convenirte más un CDT cuando:
- Sabes que no vas a necesitar esa plata durante el plazo, por ejemplo tres, seis o doce meses.
- La tasa del CDT a ese plazo es claramente mayor que la E.A. de la cuenta después de aplicar topes.
- Quieres asegurar una tasa porque crees que las de las cuentas, que son variables, van a bajar.
Una forma común de hacerlo es dejar en la cuenta de ahorros el fondo de emergencia y lo que vas a gastar pronto, y meter en un CDT la parte que no vas a tocar. Ten en cuenta que en los CDT no hay base mínima sin retención, como sí la hay en las cuentas de ahorro.
Lista de chequeo antes de abrir la cuenta
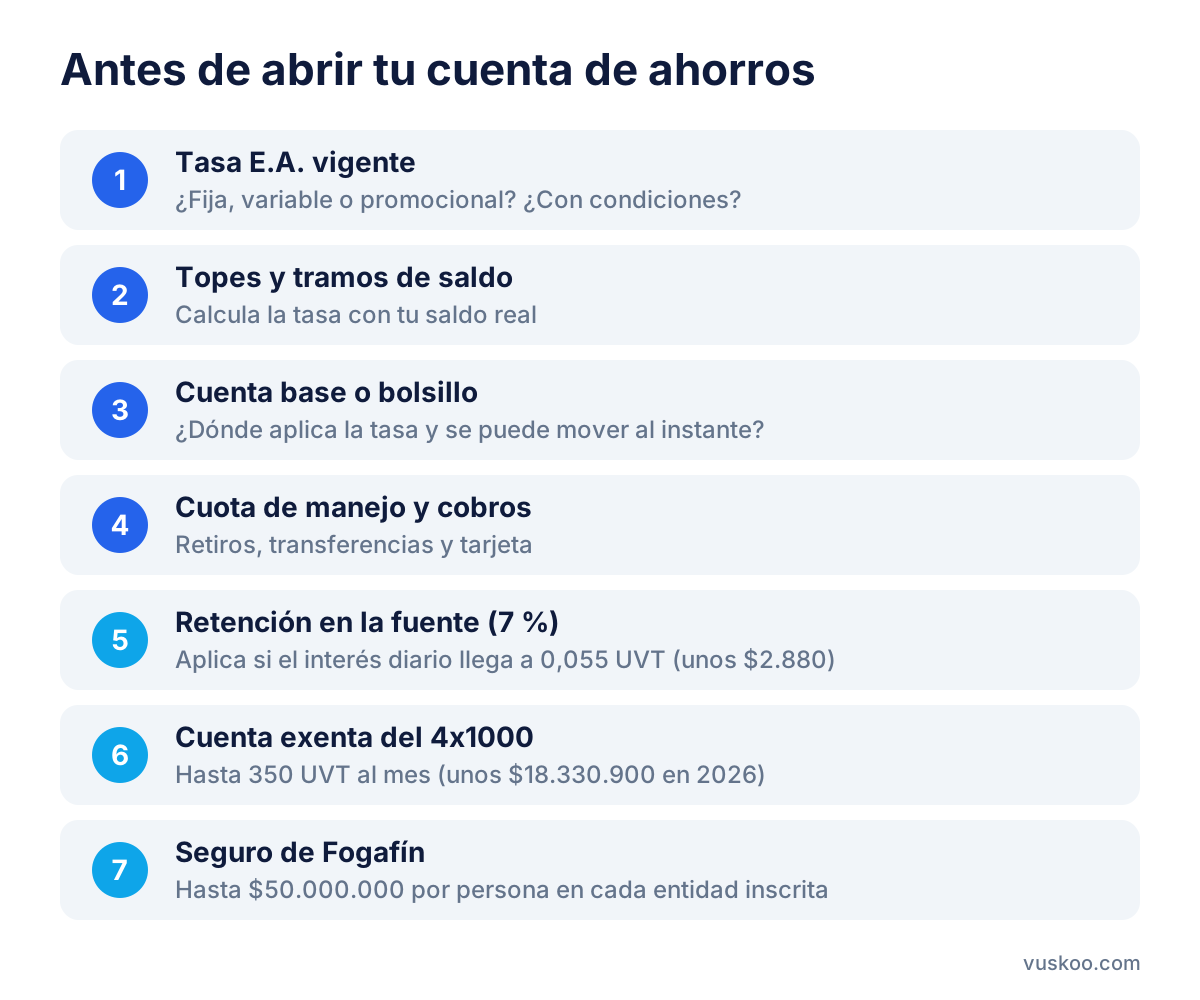
- Anota la tasa E.A. vigente y si es fija, variable o promocional.
- Revisa los topes y tramos de saldo y calcula la tasa con tu saldo real.
- Confirma si la tasa aplica a la cuenta base o solo al bolsillo.
- Revisa cuota de manejo y cobros por retiros o transferencias.
- Calcula si te aplicaría retención según tu interés diario.
- Decide qué cuenta vas a marcar como exenta del 4x1000.
- Verifica que la entidad esté inscrita en Fogafín.
Preguntas frecuentes
¿La tasa que anuncia la app es la que voy a recibir?
Solo si cumples las condiciones y tu saldo está dentro del tramo que paga esa tasa. Revisa topes, requisitos y si aplica a la cuenta base o al bolsillo.
¿Me cobran retención por los intereses de mi cuenta de ahorros?
Solo si el interés de un día llega a 0,055 UVT o más, que en 2026 son unos $2.880. Por debajo de eso no te descuentan nada.
¿Puedo tener la prima en una cuenta y la exención del 4x1000 en otra?
Sí, pero los retiros y transferencias desde la cuenta que no está marcada como exenta pagan el 4x1000. Pregúntale a tu entidad cuáles son las reglas para marcar cuentas exentas.
¿Mis ahorros en un neobanco tienen el seguro de Fogafín?
Lo tienen si la entidad está inscrita en Fogafín, y cubre hasta $50.000.000 por persona en cada entidad. Revísalo antes de pasar tu plata.
¿Cuenta de ahorros o CDT para la prima?
Si puedes necesitar la plata en cualquier momento, te sirve más la cuenta de ahorros. Si sabes que no la vas a tocar durante un plazo y el CDT paga más, el CDT puede rendir más.
Foto: pefertig / Pixabay