Lineru es una plataforma colombiana de préstamos en línea que no da un crédito suelto, sino un cupo de crédito rotativo de bajo monto. Le aprueban un límite, usted pide desembolsos de ese cupo cuando los necesita y cada desembolso se paga en una sola cuota, en una fecha que usted elige dentro de un plazo corto. Lo que paga en total no depende solo del interés: también cuentan la administración, el seguro y la garantía, que se cobran por cada ciclo de 30 días mientras tenga un desembolso activo. Aquí le explicamos cómo funciona y qué revisar antes de pedirlo.
¿Cómo funciona el cupo rotativo de Lineru?
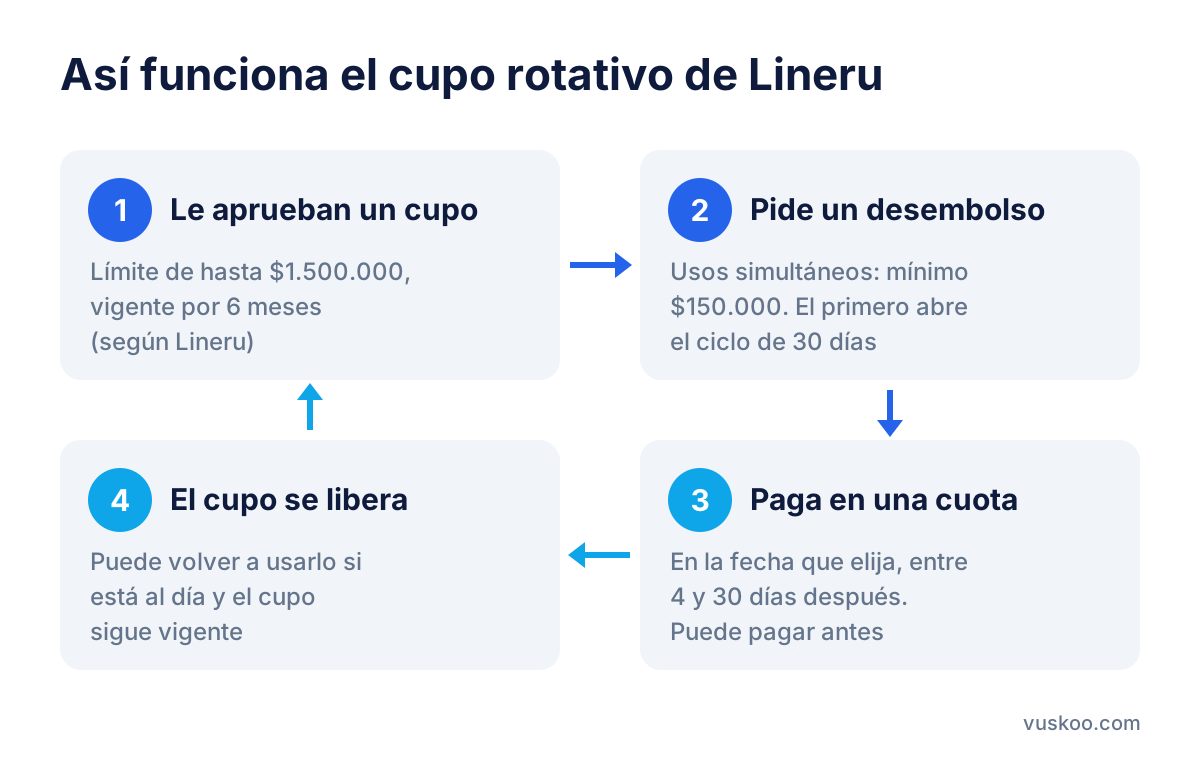
En un crédito de consumo tradicional le prestan una suma y la paga en cuotas durante meses. En Lineru funciona distinto:
- Aprobación de un cupo: Lineru estudia su solicitud y le asigna un límite. En su página indica que el cupo está vigente por un periodo de seis meses y que puede llegar hasta $1.500.000.
- Desembolsos: dentro de ese cupo pide el dinero que necesita. Según sus preguntas frecuentes, si usa el cupo varias veces al mismo tiempo, cada uso adicional debe ser de mínimo $150.000. El contrato también fija un monto mínimo para el primer desembolso, así que conviene confirmarlo en la versión que le muestren al firmar.
- Pago en una sola cuota: cada desembolso se paga de una vez, en la fecha que usted escoja entre 4 y 30 días después de solicitarlo.
- Liberación del cupo: al pagar, el monto vuelve a quedar disponible para un nuevo uso, siempre que el cupo siga vigente y esté al día.
Primer desembolso y los siguientes
El primer uso del cupo es el que abre el ciclo de cobros: el conteo de los 30 días empieza a correr desde ese primer desembolso. Los siguientes se pueden pedir mientras tenga cupo disponible. Si tiene un desembolso sin pagar y pide otro, los dos conviven, y cada uno tiene su propia fecha de pago. Antes de pedir un segundo desembolso, sume lo que deberá pagar por ambos en las fechas que eligió.
¿Cuánto cuesta un préstamo en Lineru?
El valor actual de cada cargo aparece en el recuadro de ofertas junto a este artículo y en el simulador de Lineru antes de firmar. Lo que importa entender es qué conceptos componen el costo:
- Interés remuneratorio: se calcula sobre el capital desembolsado y por los días que dure el préstamo. El contrato de Lineru indica que la tasa nunca supera el máximo legal que certifica la Superintendencia Financiera para el crédito de consumo de bajo monto, una modalidad con un tope propio que cambia de forma periódica.
- Administración: es un cargo fijo más IVA. Según Lineru, se cobra una vez por cada ciclo de 30 días y solo si tiene un desembolso activo; da igual cuántos desembolsos haga dentro del mismo ciclo.
- Seguro de vida: se cobra cada 30 días mientras tenga un desembolso activo y se calcula como un porcentaje del capital que debe.
- Garantía (FGA): es el cargo por el aval que respalda el crédito. Lineru lo presenta como opcional si usted aporta una fianza de otra compañía legalmente constituida que ellos acepten.
- Cargos por mora: si paga tarde, se generan intereses moratorios y gastos de cobranza, que suben el costo rápido.
¿Se paga algo si no uso el cupo?
Muchos usuarios creen que el cupo cobra un cargo mensual aunque no se use. Según la información de costos que publica Lineru, la administración y el seguro solo se causan mientras haya un desembolso activo. Si no debe nada, no deberían generarse esos cobros. Aun así, revise esta cláusula en el contrato que firme. Es el punto que más diferencia a un cupo rotativo de un crédito normal, y las condiciones pueden cambiar con el tiempo.
Por qué el costo pesa más en préstamos pequeños
Los cargos fijos, como la administración, valen lo mismo si pide poco o si pide mucho. En un desembolso pequeño representan una proporción mayor de lo que recibe. Por eso, para comparar, no basta con la tasa de interés: mire el total a pagar por el monto y el plazo que necesita.
¿Se puede pagar antes en Lineru?
Sí. Puede pagar antes de la fecha que eligió, y Lineru indica que aplica un descuento sobre administración, seguro, interés y garantía si paga en los primeros días después del desembolso. Pagar antes tiene dos efectos: reduce los intereses, que corren por días, y libera el cupo antes. Si paga todo antes de que empiece un nuevo ciclo de 30 días, evita que se causen de nuevo los cargos por ciclo.
Lineru también puede usar el débito automático en las situaciones que describe su contrato. Revise qué cuenta autorizó y cuándo se haría el cargo, para que no lo tome por sorpresa.
¿Cómo cancelar el cupo de Lineru?
Lineru no publica en sus preguntas frecuentes un procedimiento detallado para cancelar el cupo de forma voluntaria. Lo prudente es seguir estos pasos:
- Pague por completo todos los desembolsos activos, con sus cargos.
- Verifique en su cuenta de Lineru que el saldo quede en cero.
- Pida por los canales de servicio al cliente la cancelación del cupo y un paz y salvo por escrito.
- Guarde los comprobantes de pago y el paz y salvo.
- Pasado un tiempo, revise su historial en las centrales de riesgo para confirmar que la obligación aparezca como pagada.
Tenga en cuenta que el contrato prevé que puede perder el cupo si cae en mora. Esa no es una forma de cancelarlo: deja un reporte negativo.
Qué comparar entre Lineru y otros préstamos rápidos
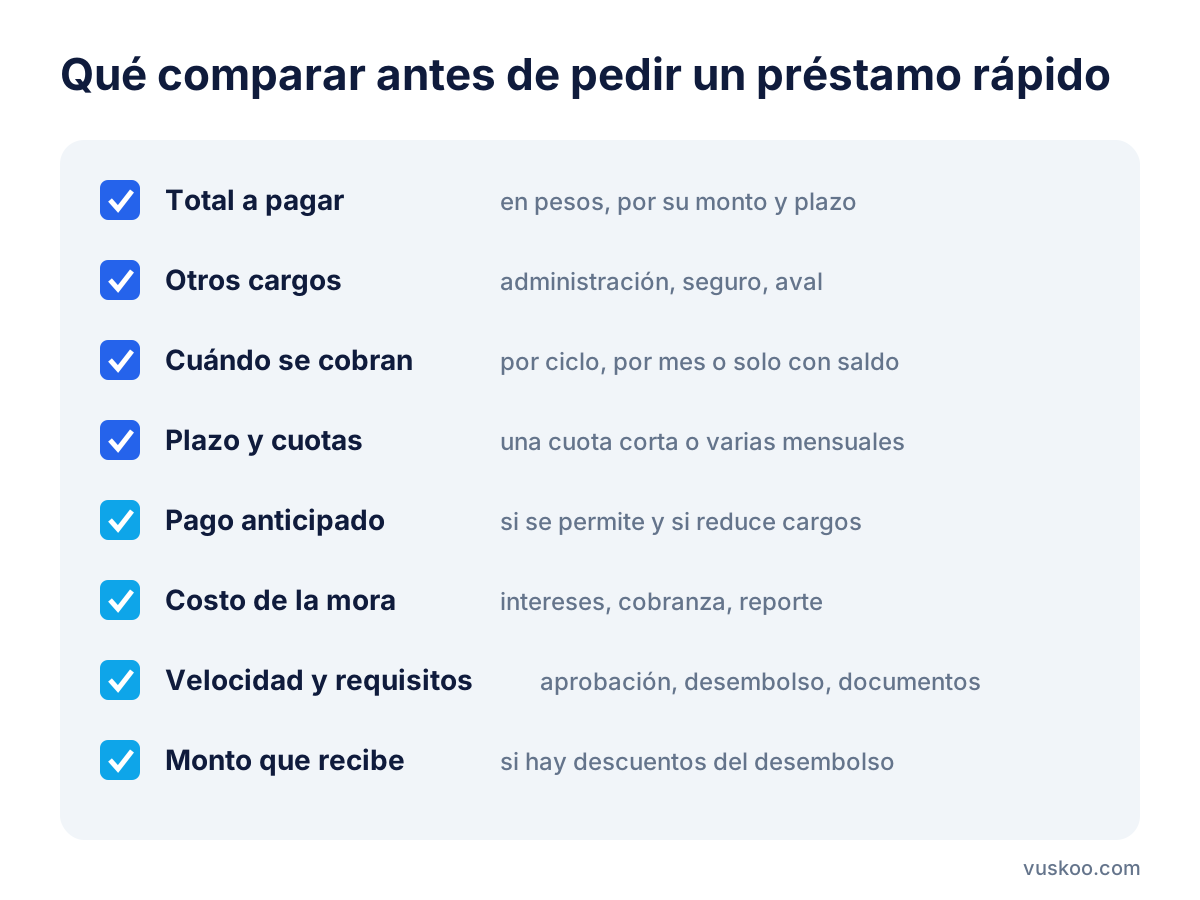
Antes de elegir, ponga a Lineru al lado de otras opciones del mercado. Puede ser otro préstamo rápido en línea, como Rapicredit; un crédito de consumo o de libre inversión de un banco, como Bancolombia o Davivienda; o un cupo de tarjeta de crédito, como el de Nu. Revise estos puntos:
- Total a pagar: lo que devolverá en pesos por el monto y el plazo que necesita, con todos los cargos incluidos.
- Cargos aparte del interés: administración, seguro, garantía o aval, y si alguno se puede evitar.
- Cuándo se cobran: por desembolso, por ciclo, por mes o solo cuando hay saldo.
- Plazo y forma de pago: una sola cuota a pocos días o cuotas mensuales durante varios meses.
- Pago anticipado: si se puede pagar antes y si eso reduce los cargos.
- Costo de la mora: intereses moratorios, gastos de cobranza y reporte en centrales.
- Velocidad y requisitos: tiempo de aprobación y de desembolso, y documentos que piden.
- Monto real que recibe: si algún cargo se descuenta del desembolso o se suma a la cuota.
Un préstamo rápido de bajo monto sirve para necesidades puntuales y de corto plazo. Si necesita una suma mayor o varios meses para pagar, un crédito de consumo en cuotas puede salirle más barato. Compare el total a pagar en las ofertas que aparecen en esta página antes de decidir.
Preguntas frecuentes sobre Lineru
¿Lineru es un préstamo o una tarjeta?
Ni lo uno ni lo otro en sentido estricto: es un cupo de crédito rotativo de bajo monto. Le aprueban un límite y usted hace desembolsos a su cuenta, que paga cada uno en una sola cuota.
¿Cuál es el monto mínimo que puedo pedir en Lineru?
Según sus preguntas frecuentes, los usos simultáneos del cupo son de mínimo $150.000. Confirme en el contrato el mínimo del primer desembolso.
¿Cuánto tiempo tengo para pagar?
Cada desembolso se paga en una cuota, en la fecha que elija entre 4 y 30 días después de pedirlo.
¿Me cobran administración si no tengo deuda?
Según Lineru, la administración se cobra una vez por cada ciclo de 30 días y solo si hay un desembolso activo. Verifíquelo en el contrato que firme.
¿Qué pasa si me atraso?
Se generan intereses moratorios y gastos de cobranza, puede perder el cupo y la mora puede quedar reportada en las centrales de riesgo.
Foto: IqbalStock / Pixabay