Un préstamo rápido en Colombia puede costar muy distinto según quién lo otorgue. En las ofertas que comparamos, la tasa va de 24,5 % efectivo anual (E.A.) en un crédito de consumo bancario a 72 % E.A. en un crédito rotativo en línea. Antes de pedirlo, revisa tres cosas:
- Que la tasa E.A. no supere el tope de usura vigente. En octubre de 2026 es de 28,59 % E.A. para consumo y de 66,66 % E.A. para consumo de bajo monto.
- Qué cargos extra se suman: aval, fianza, seguros o plataforma.
- Cuánto pagarás en total frente a lo que de verdad recibes en tu cuenta.
Esta guía es para quien necesita dinero urgente y está mirando créditos en línea o préstamos de desembolso inmediato. La idea es que puedas comparar en pocos minutos sin pasar por alto lo que encarece el crédito.
¿Cuánto cuesta un préstamo rápido en Colombia?
El costo depende sobre todo de la modalidad del crédito y del tipo de entidad. Estas son las tasas de las ofertas disponibles en Vuskoo:
- Bancolombia Crédito de Consumo: 24,5 % E.A.
- Davivienda Crédito Personal: 26 % E.A.
- Nu Tarjeta con Crédito: 26 % E.A.
- Rapicredit Préstamo Rápido: 64 % E.A.
- Lineru Crédito Rotativo: 72 % E.A.
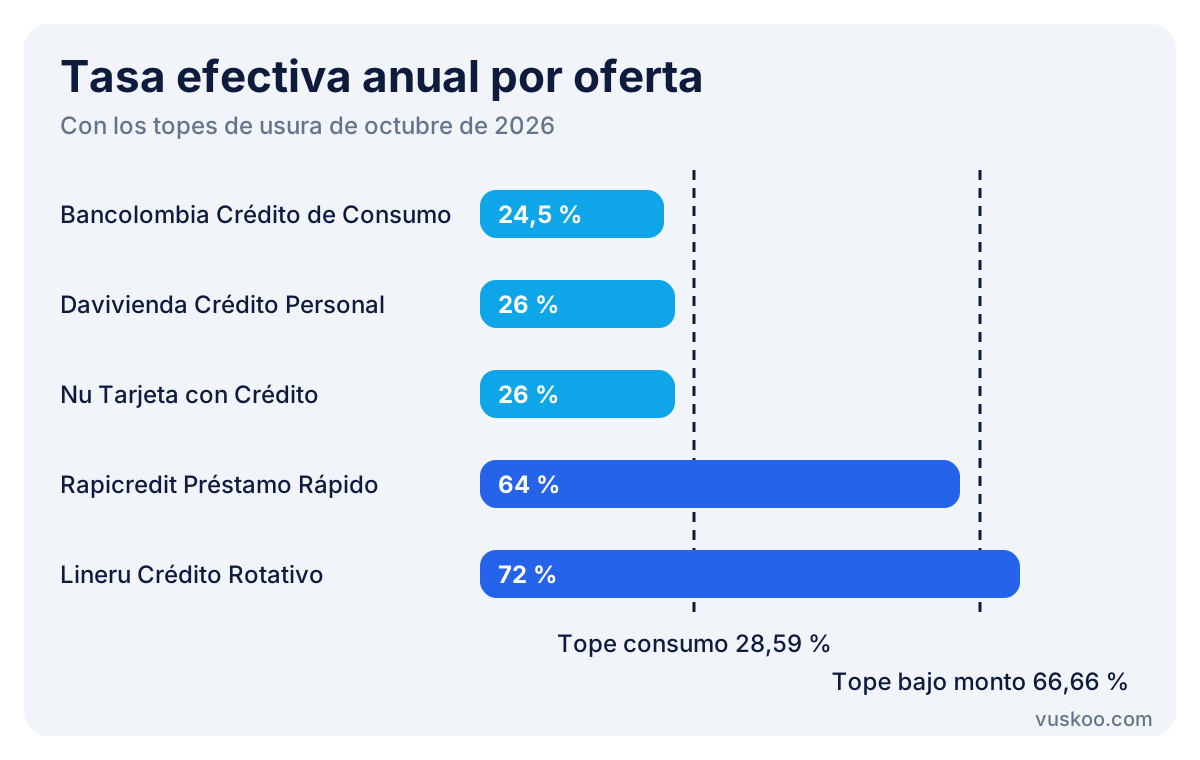
La diferencia es grande. Los créditos de consumo bancarios y la tarjeta suelen pedir más requisitos y pueden tardar más en aprobarse. Los préstamos en línea de bajo monto, en cambio, priorizan la rapidez a cambio de una tasa mucho más alta. Si tu urgencia te permite esperar unos días, vale la pena consultar primero las opciones de tasa más baja.
Cómo pasar la tasa E.A. a tasa mensual
Muchas plataformas muestran la tasa mensual porque parece más pequeña. Para comparar, usa siempre la E.A. Como referencia, estas son las tasas mensuales equivalentes de las ofertas anteriores:
- 24,5 % E.A. equivale a cerca de 1,84 % mensual.
- 26 % E.A. equivale a cerca de 1,94 % mensual.
- 64 % E.A. equivale a cerca de 4,21 % mensual.
- 72 % E.A. equivale a cerca de 4,62 % mensual.
La fórmula es: tasa mensual = (1 + E.A.)^(1/12) − 1. Si alguien te ofrece una tasa "mensual" y no te da la E.A., pídela por escrito.
Tasa de usura: el tope que ningún prestamista puede superar
Cada mes, la Superintendencia Financiera de Colombia certifica el interés bancario corriente y, con base en él, el tope de usura. Cobrar por encima de ese límite está prohibido, tanto para los bancos como para las demás empresas que prestan dinero. Los valores certificados para octubre de 2026 son:
- Consumo y ordinario: tope de usura de 28,59 % E.A. (interés bancario corriente de 19,06 % E.A.). Es el nivel más bajo del año hasta ahora.
- Consumo de bajo monto: tope de usura de 66,66 % E.A.
Como estos valores cambian cada mes, verifica el tope vigente en la fecha en que firmas el crédito.
¿Qué es un crédito de consumo de bajo monto?
Es una modalidad creada para préstamos pequeños a personas naturales. Según la norma que la regula (Decreto 2654 de 2014, incorporado al Decreto 2555 de 2010), tiene estas condiciones:
- Monto de hasta 2 salarios mínimos mensuales vigentes.
- Plazo máximo de 36 meses.
- No puede ser rotativo ni ofrecerse mediante tarjeta de crédito.
Esto importa al comparar. Un crédito que no cumpla esas condiciones se rige por el tope de consumo (28,59 % E.A. en octubre de 2026), no por el de bajo monto. En nuestra lista, la oferta de Rapicredit figura con 64 % E.A. y la de Lineru, un crédito rotativo, con 72 % E.A. Antes de aceptar cualquiera de ellas, pide a la entidad por escrito la tasa vigente en el momento de la firma, la modalidad en la que se otorga el crédito y el costo total. Luego compáralos con el tope que corresponda.
Cargos extra: aval, fianza, seguros y plataforma
La tasa de interés no es el único costo. En los préstamos rápidos es frecuente que se sumen otros cargos que pueden pesar tanto como los intereses. Revisa si tu oferta incluye:
- Aval o fianza: un cobro para que un tercero respalde la deuda en lugar de pedirte un codeudor.
- Seguros: normalmente un seguro de vida deudor. Pregunta si es obligatorio y si puedes presentar uno propio.
- Uso de plataforma o tecnología: cobros por usar la app o la web.
- Administración, estudio de crédito o firma electrónica.
- IVA sobre los cargos que no son intereses.
- Intereses de mora y gastos de cobranza si te atrasas.
Un antecedente útil: la Superintendencia de Industria y Comercio sancionó a una plataforma de préstamos digitales porque consideró que sus cargos por uso de plataforma, al estar ligados al crédito, constituían interés. Además, le ordenó devolver lo cobrado en exceso. Por eso conviene sumar todos los cargos y no fijarse solo en la tasa anunciada.
Cómo calcular el costo total de un préstamo rápido
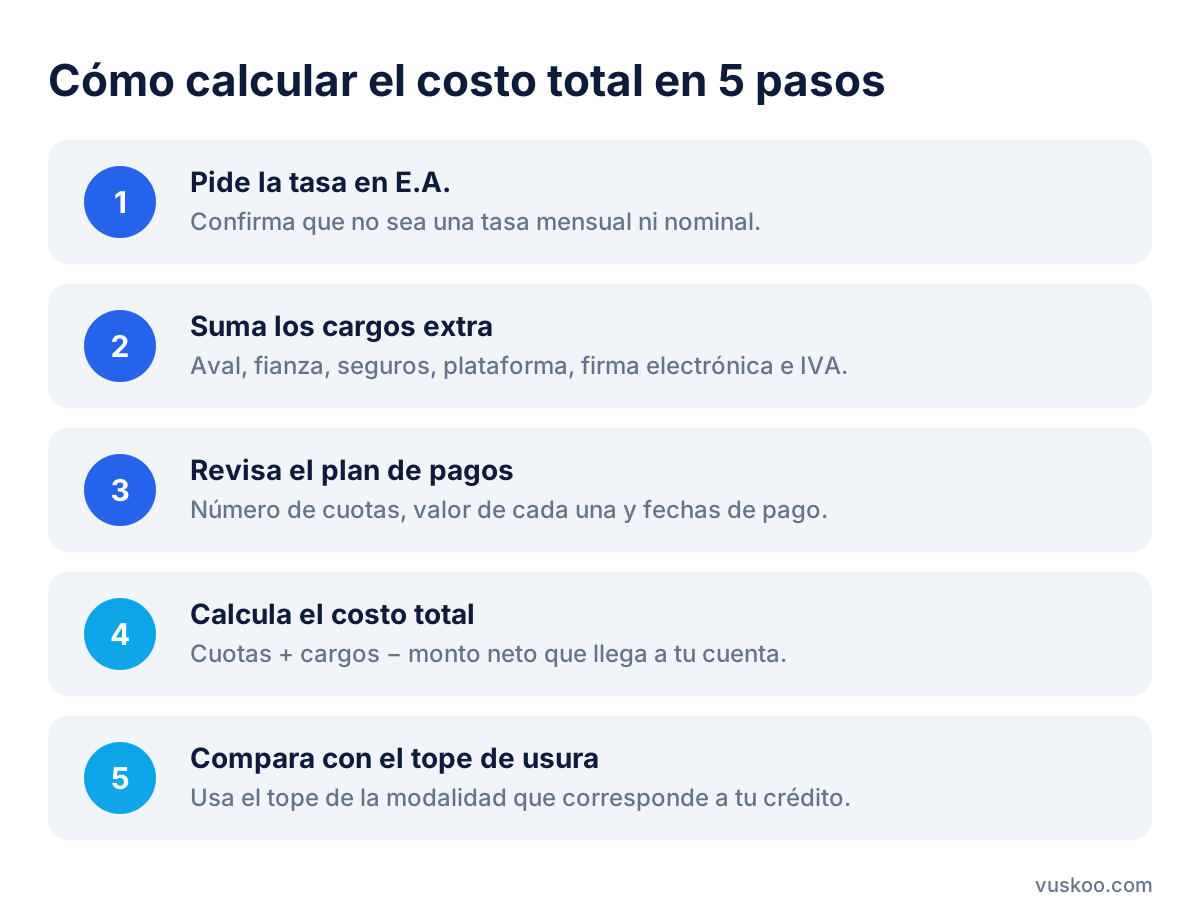
Para decidir, el dato más útil es cuánto pagarás en total frente a cuánto recibes. Sigue estos pasos:
- Pide la tasa en E.A. y confirma que no sea una tasa mensual ni nominal.
- Suma los cargos extra: aval, fianza, seguros, plataforma, firma electrónica e IVA.
- Revisa el plan de pagos: número de cuotas, valor de cada una y fechas de pago.
- Calcula el costo total: suma todas las cuotas y los cargos, y réstale el monto que de verdad llega a tu cuenta. Si te descuentan cargos del desembolso, usa la cifra neta.
- Compara con el tope de usura de la modalidad que corresponde a tu crédito.
Un buen ejercicio es pedir la simulación a dos o tres entidades con el mismo monto y el mismo plazo. Así la comparación es directa y se ve con claridad con qué oferta pagas menos en total.
Cómo comparar ofertas sin caer en prestamistas no vigilados
La urgencia es el terreno ideal para fraudes y para prestamistas informales como el "gota a gota". Antes de entregar tus datos o firmar, revisa:
- Quién es la empresa. Si dice estar vigilada por la Superintendencia Financiera, compruébalo en la lista de entidades vigiladas que esta publica en su sitio oficial. La Superintendencia ha advertido varias veces sobre firmas que se presentan como vigiladas sin serlo, a veces con nombres parecidos o con el NIT de entidades reconocidas.
- No pagues nada por adelantado. La Superintendencia Financiera recomienda no consignar ni transferir dinero como requisito para que te desembolsen un crédito.
- Exige la información por escrito: tasa E.A., cargos, plan de pagos y condiciones de mora.
- Desconfía de las ofertas "sin estudio y sin requisitos" que piden acceso a tus contactos o a las fotos del teléfono.
- Lee las condiciones de pago anticipado: si puedes pagar antes, el costo total puede bajar.
Las empresas que prestan dinero sin estar vigiladas por la Superintendencia Financiera también deben respetar el tope de usura y las normas de protección al consumidor. Si crees que te cobraron de más, puedes presentar una queja ante la autoridad competente.
Criterios rápidos para decidir
- Tasa E.A. por debajo del tope de la modalidad que corresponde.
- Costo total claro, con todos los cargos incluidos.
- Una cuota que puedas pagar sin dejar de cubrir tus gastos básicos.
- Entidad identificable, con canales de atención y contrato escrito.
Preguntas frecuentes
¿Cuál es la tasa de usura en octubre de 2026?
Para los créditos de consumo y ordinario es de 28,59 % E.A., y para los de consumo de bajo monto es de 66,66 % E.A. Ambas las certifica la Superintendencia Financiera y cambian cada mes.
¿Un préstamo rápido en línea puede cobrar más que un banco?
Sí, si se trata de un crédito de consumo de bajo monto, que tiene un tope más alto. Pero debe cumplir sus condiciones: hasta 2 salarios mínimos, plazo máximo de 36 meses y no ser rotativo ni tarjeta de crédito.
¿El aval y la fianza son obligatorios?
Depende de la entidad. Pregunta si puedes reemplazarlos por un codeudor o una garantía propia, y súmalos siempre al costo total del crédito.
¿Cómo sé si un prestamista es confiable?
Verifica su identidad y, si dice estar vigilado, confírmalo en la lista oficial de la Superintendencia Financiera. No pagues dinero por adelantado para recibir un préstamo y exige el contrato y el plan de pagos por escrito.
¿Qué conviene más: un crédito de consumo o una tarjeta?
En nuestra lista, el crédito de consumo de Bancolombia figura con 24,5 % E.A., y el crédito personal de Davivienda y la tarjeta de Nu, con 26 % E.A. La elección depende del monto, del plazo y de si necesitas pagar en cuotas fijas o usar un cupo de forma recurrente.
Foto: caruizp / Pixabay