En este artículo
- ¿Por qué cuesta conseguir la primera tarjeta de crédito sin historial?
- Requisitos que suelen pedir los bancos
- ¿Por qué el cupo inicial es bajo?
- Alternativas si te niegan la primera tarjeta
- Cómo afecta Datacrédito el uso de tu tarjeta
- Hábitos para no pagar intereses ni cuota de manejo de más
- Qué comparar antes de pedir tu primera tarjeta
- Preguntas frecuentes
Sí es posible obtener la primera tarjeta de crédito sin historial en Colombia. Los bancos y las entidades digitales aprueban tarjetas a personas que nunca han tenido crédito, pero lo hacen con un cupo inicial bajo y revisando otros datos: tus ingresos, tu cuenta de ahorros, tu actividad económica y que no tengas reportes negativos. Si la usas bien durante los primeros meses, esa tarjeta se convierte en la base de tu historial en las centrales de riesgo.
Esta guía está pensada para jóvenes y para cualquier persona que vaya a pedir su primer producto de crédito. Explica qué piden las entidades, qué alternativas hay si te niegan la solicitud y qué hábitos te ayudan a no pagar intereses ni cuota de manejo de más.
¿Por qué cuesta conseguir la primera tarjeta de crédito sin historial?
Cuando pides un crédito, la entidad consulta las centrales de riesgo, como Datacrédito Experian y TransUnion. Allí aparece cómo has pagado tus obligaciones anteriores. Si nunca has tenido un préstamo, una tarjeta o un plan pospago a tu nombre, no hay información que analizar: no eres un mal pagador, simplemente eres un cliente desconocido.
Ante esa falta de datos, las entidades reducen su riesgo de tres maneras: piden más soportes de ingresos, asignan un cupo pequeño o exigen algún tipo de garantía. Entender esto ayuda a no tomar un cupo bajo como un rechazo, sino como un punto de partida.
Requisitos que suelen pedir los bancos
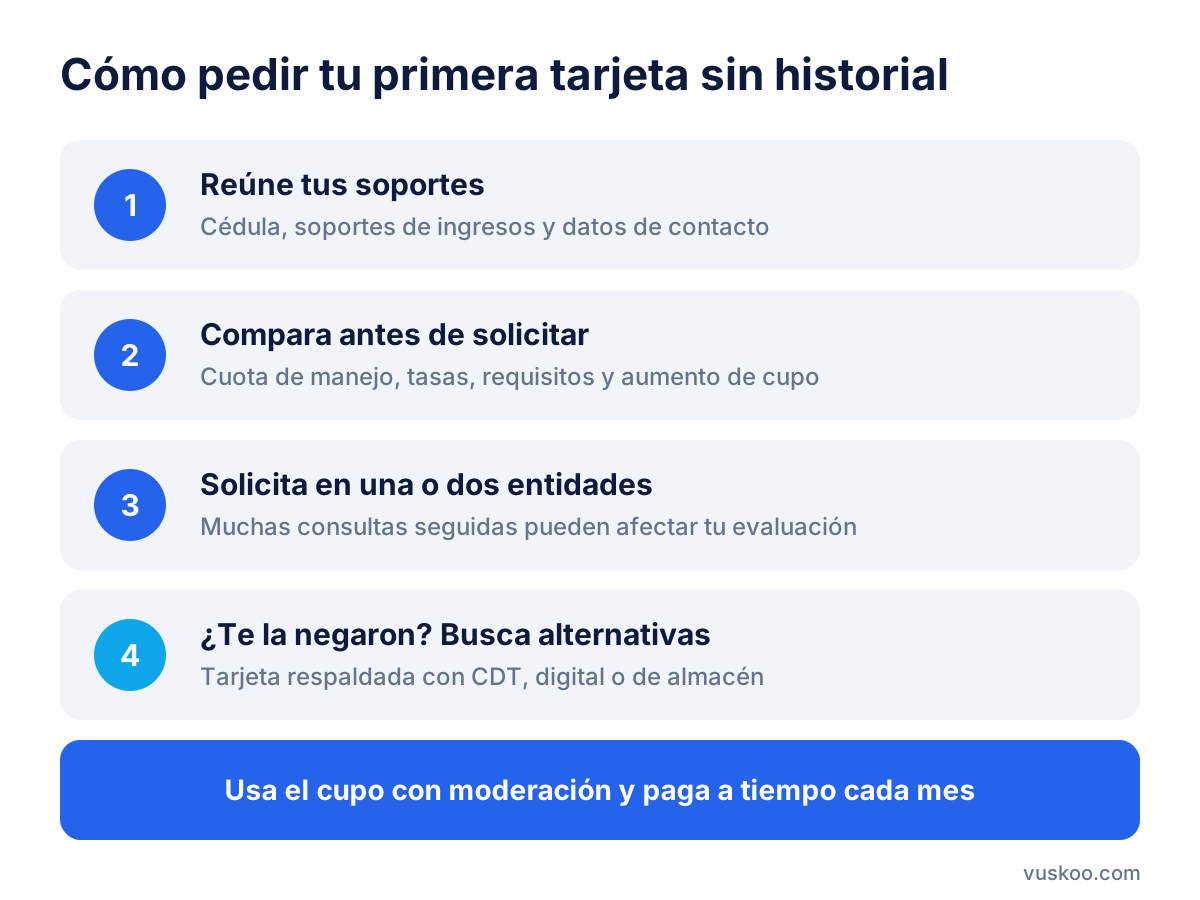
Cada entidad define sus condiciones, pero la mayoría revisa los mismos elementos:
- Mayoría de edad y cédula de ciudadanía vigente.
- Ingresos demostrables: certificado laboral, desprendibles de nómina, extractos bancarios o declaración de renta si eres independiente. Algunas tarjetas para jóvenes aceptan ingresos menores o perfiles de estudiantes.
- Sin reportes negativos en centrales de riesgo. No tener historial no es lo mismo que tener un reporte por mora.
- Datos de contacto verificables: celular, correo y dirección.
- En muchos casos, una relación previa con la entidad, como una cuenta de ahorros con movimientos o la nómina pagada allí.
Las tarjetas orientadas a jóvenes, como la Tarjeta de Crédito Joven Mastercard de Bancolombia o la Credencial Mastercard Joven de Banco de Occidente, están diseñadas para este perfil. Las entidades digitales, como Nu, Lulo Bank o RappiCard, hacen la solicitud desde una aplicación y analizan tu perfil con sus propios modelos.
¿Por qué el cupo inicial es bajo?
El cupo de una primera tarjeta suele ser modesto porque la entidad aún no sabe cómo vas a pagar. Influyen tu nivel de ingresos, tus gastos fijos declarados y el riesgo que la entidad asigna a tu perfil. Un cupo pequeño también te protege: limita cuánto puedes endeudarte mientras aprendes a manejar el producto.
Con el tiempo, si pagas a tiempo y usas la tarjeta de forma moderada, muchas entidades revisan el cupo y lo amplían, a veces por iniciativa propia y otras veces a solicitud tuya. No es automático ni tiene un plazo fijo, así que conviene preguntar a la entidad cómo funciona su política de aumento.
Alternativas si te niegan la primera tarjeta
Tarjeta respaldada con un CDT
Algunas entidades ofrecen tarjetas garantizadas: abres un CDT y el banco te aprueba un cupo ligado a ese valor. El dinero queda inmovilizado como garantía mientras la tarjeta esté activa, pero tú pagas tus compras mes a mes como en cualquier tarjeta. Cuando cancelas la tarjeta sin saldo pendiente, el CDT se libera. Es útil si tienes ahorros y quieres empezar a construir historial; antes de tomarla, pregunta si el CDT sigue generando rendimientos y qué pasa al vencerse.
Tarjeta amparada
Un familiar con tarjeta puede pedir una tarjeta amparada a tu nombre, que usa parte de su cupo. Ten en cuenta que la deuda sigue siendo del titular, por lo que en general no construye historial propio de la misma forma que una tarjeta a tu nombre. Sirve para aprender a usar el producto, no como sustituto.
Tarjetas digitales y virtuales
Las tarjetas que se solicitan desde una aplicación suelen tener un proceso más rápido y requisitos documentales más simples. Muchas entregan primero una tarjeta virtual para compras en línea. Revisa que se trate de una tarjeta de crédito y no de una tarjeta débito o prepago, porque solo el crédito queda registrado como obligación en las centrales.
Tarjetas de almacén o de entidades vinculadas al comercio
Opciones como CMR Falabella suelen tener procesos de aprobación pensados para clientes que compran en sus tiendas. Funcionan como una tarjeta de crédito y también generan historial.
Cómo afecta Datacrédito el uso de tu tarjeta
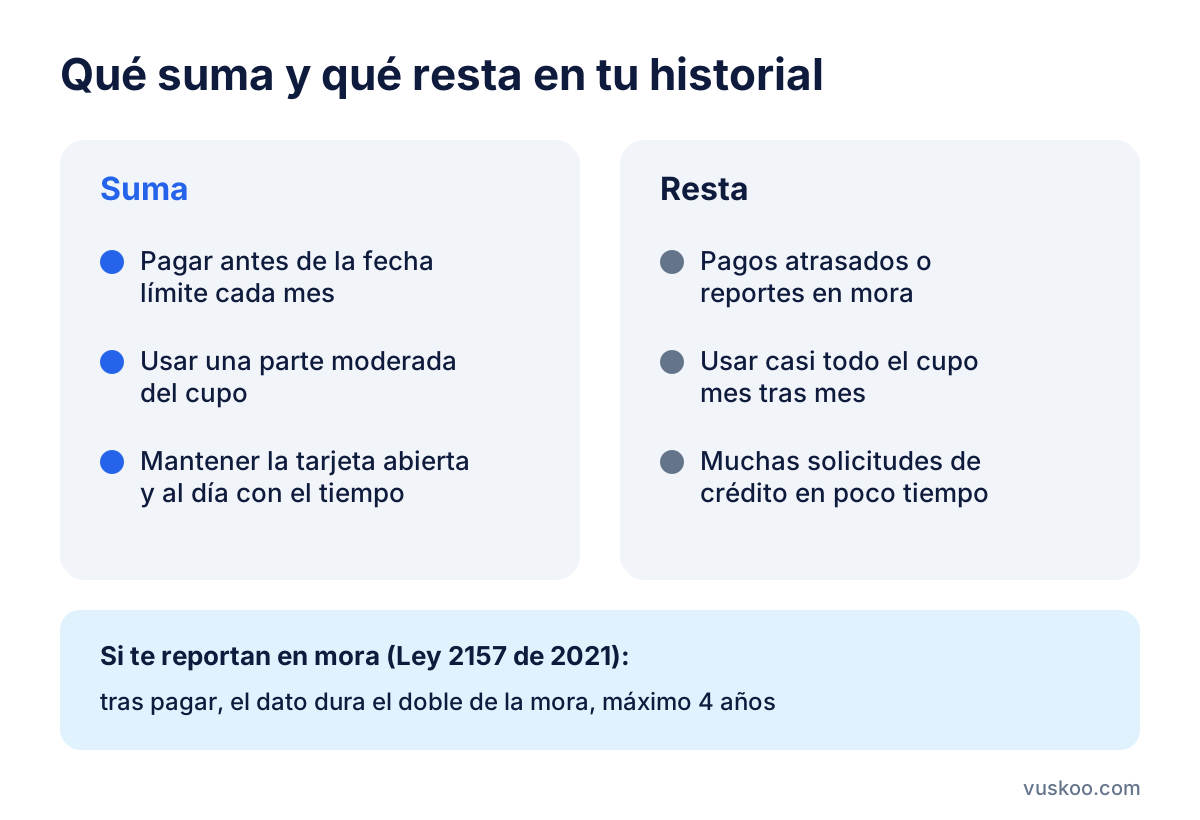
Desde que abres la tarjeta, la entidad reporta periódicamente su comportamiento a las centrales de riesgo. Eso es lo que construye tu historial. Los factores que más pesan son:
- Puntualidad: pagar al menos el mínimo antes de la fecha límite cada mes es lo más importante.
- Nivel de uso del cupo: gastar siempre casi todo el cupo puede leerse como dependencia del crédito. Usar una parte moderada es mejor señal.
- Antigüedad: una tarjeta que se mantiene abierta y al día suma con el tiempo.
- Solicitudes frecuentes: pedir muchos créditos en poco tiempo puede afectar tu evaluación.
Si llegas a atrasarte, la Ley 2157 de 2021 establece que la entidad debe avisarte antes de reportarte en mora. Una vez pagas, el dato negativo permanece el doble del tiempo que duró la mora, con un máximo de cuatro años. Si la deuda nunca se paga, el dato puede permanecer hasta ocho años contados desde que empezó la mora. Por eso un retraso pequeño al inicio puede pesar durante mucho tiempo.
Hábitos para no pagar intereses ni cuota de manejo de más
- Paga el total facturado cuando puedas. Si solo pagas el mínimo, el saldo restante genera intereses.
- Difiere las compras pequeñas a una cuota. En muchas tarjetas, las compras a una cuota no generan intereses si pagas el total a tiempo; confírmalo con tu entidad.
- Programa un débito automático desde tu cuenta para no olvidar la fecha de pago.
- Evita los avances en efectivo: suelen generar intereses desde el primer día y, en algunas entidades, una comisión adicional.
- Revisa la cuota de manejo: algunas tarjetas no la cobran y otras la eximen si haces cierto número de compras o si la tarjeta no se usa. Compara las condiciones antes de elegir.
- Lee tu extracto cada mes para detectar cobros que no reconoces, seguros que no pediste o compras diferidas a más cuotas de las que querías.
- No uses la tarjeta para cubrir gastos fijos que no podrás pagar al mes siguiente.
Qué comparar antes de pedir tu primera tarjeta
- Si cobra cuota de manejo y en qué condiciones se elimina o se reduce.
- La tasa de interés que aplica a compras a varias cuotas y a avances. Por ley, no puede superar la tasa de usura que certifica la Superintendencia Financiera.
- Requisitos de ingresos y documentos que piden.
- Si la solicitud es completamente digital o exige ir a una oficina.
- Beneficios como devolución de dinero, puntos o descuentos, y si realmente encajan con tus compras.
- Cómo funciona el aumento de cupo con el tiempo.
Los precios y condiciones de cada oferta cambian con frecuencia; en esta misma página puedes ver las condiciones actualizadas de las tarjetas disponibles.
Preguntas frecuentes
¿Puedo sacar una tarjeta de crédito sin historial y sin trabajo formal?
Es más difícil, pero no imposible. Algunas entidades aceptan independientes con extractos bancarios o declaración de renta, y la tarjeta respaldada con un CDT no depende tanto de los ingresos.
¿Tener una cuenta de ahorros me da historial crediticio?
No. Las cuentas de ahorros y las tarjetas débito no son obligaciones de crédito. Sí pueden ayudar a que la entidad conozca tus movimientos y apruebe tu solicitud.
¿Es malo pedir tarjeta en varios bancos al mismo tiempo?
Cada solicitud genera una consulta en las centrales. Muchas consultas en poco tiempo pueden verse como señal de riesgo, así que es mejor comparar primero y solicitar una o dos.
¿Cuánto tiempo tarda en construirse un buen historial?
No hay un plazo único. Lo que cuenta es la constancia: varios meses seguidos de pagos puntuales y uso moderado del cupo empiezan a mostrar un buen comportamiento.
¿Debo cancelar la tarjeta si no la uso?
Si no cobra cuota de manejo, mantenerla abierta y al día suma antigüedad a tu historial. Si cobra cuota por no usarla, compara ese costo con el beneficio de conservarla.
Foto: stevepb / Pixabay