En este artículo
- ¿Es obligatorio el seguro de viaje para Europa desde Colombia?
- ¿Qué cambia con el ETIAS en 2027?
- Qué cobertura médica pedir para Europa
- Exclusiones, deducibles, COVID y deportes: la letra pequeña
- ¿En qué se diferencia de la asistencia de la tarjeta de crédito?
- ¿Cuánto cuesta un seguro de viaje para Europa?
- Preguntas frecuentes
Si usted es colombiano y viaja a Europa como turista, el seguro de viaje para Europa desde Colombia no es, por regla general, obligatorio para entrar al espacio Schengen: los colombianos no necesitan visa para estadías cortas. Aun así, las embajadas europeas en Bogotá recomiendan tenerlo, y una cobertura médica de al menos 30.000 euros sigue siendo la referencia más usada. Lo que paga depende sobre todo de cuántos días viaja, su edad, el monto de cobertura y los extras que agregue. Abajo le explicamos qué cambia con el ETIAS, qué cobertura pedir y qué revisar en la letra pequeña.
¿Es obligatorio el seguro de viaje para Europa desde Colombia?
Desde diciembre de 2015, los colombianos pueden entrar sin visa al espacio Schengen por turismo, visitas familiares o negocios cortos, hasta 90 días dentro de cualquier periodo de 180 días. El seguro médico mínimo de 30.000 euros es un requisito de la visa Schengen, así que no aplica automáticamente a quien no necesita visa.
Eso no significa que convenga viajar sin seguro. La embajada de Alemania en Bogotá aclara que no es obligatorio, pero recomienda con insistencia contratarlo. La de la República Checa sugiere una cobertura de hasta 30.000 euros para accidentes o emergencias. Además, no necesitar visa no le garantiza la entrada: el oficial de frontera puede pedirle tiquete de regreso, prueba de alojamiento y de que tiene con qué pagar su estadía. Llevar la póliza impresa o en el celular le ayuda a responder esas preguntas.
Si viaja con otro tipo de permiso
Quien viaja para estudiar, trabajar o quedarse más de 90 días necesita una visa nacional del país de destino, y ahí el seguro médico sí suele ser un requisito con condiciones propias. Revise lo que pide el consulado correspondiente antes de comprar la póliza.
¿Qué cambia con el ETIAS en 2027?
El ETIAS es una autorización electrónica que tendrán que tramitar por internet, antes del viaje, los ciudadanos de países que entran a Europa sin visa, Colombia entre ellos. No es una visa: es un filtro previo, y la decisión final de dejarlo entrar la sigue tomando el oficial de frontera.
Durante un tiempo se habló del último trimestre de 2026 como fecha de inicio, pero esa referencia salió del sitio oficial y, a noviembre de 2026, la Unión Europea no ha anunciado una fecha. La Comisión Europea ha dicho que anunciará el arranque con varios meses de anticipación. Por ahora no se están recibiendo solicitudes, así que desconfíe de páginas que le cobren por tramitarlo.
Hasta donde se ha informado, el ETIAS no le exige mostrar un seguro de viaje. Es decir, cuando entre en funcionamiento seguirá siendo un trámite aparte de la póliza, y la recomendación de viajar asegurado se mantiene igual.
Qué cobertura médica pedir para Europa
La atención médica para turistas en Europa puede salir muy cara, y su EPS o su medicina prepagada en Colombia normalmente no lo cubren en el exterior, o lo hacen con límites. Estos son los puntos que conviene revisar en cualquier plan:
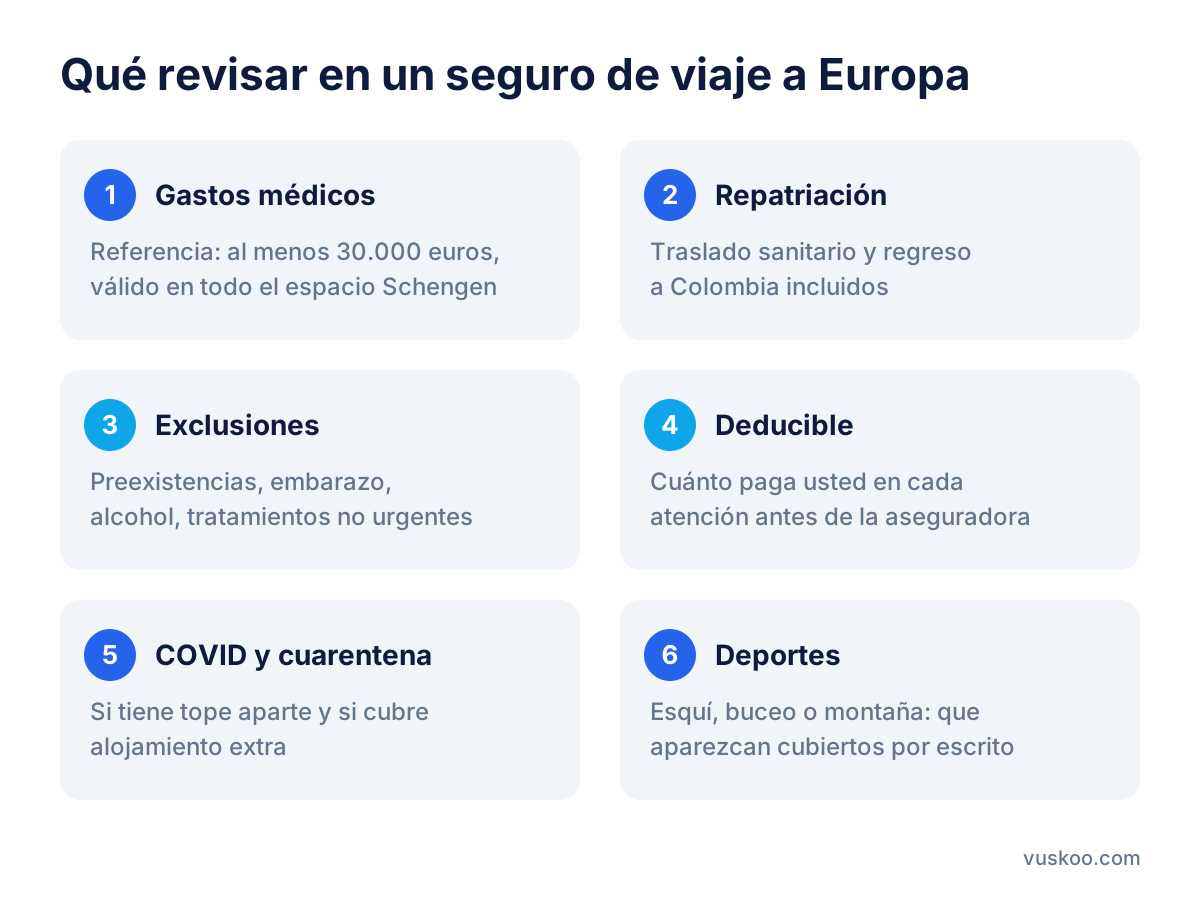
- Monto de gastos médicos: tome como piso los 30.000 euros que se usan en la visa Schengen. Si viaja en temporada alta, con niños o personas mayores, o va a recorrer varios países, puede tener sentido un monto mayor.
- Cobertura en todos los países Schengen: confirme que el plan sirva en toda Europa y no solo en el país al que llega.
- Repatriación y traslado sanitario: son de los gastos más altos si algo sale mal y deben estar incluidos.
- Pago directo o reembolso: pregunte si la aseguradora le paga directamente al hospital o si usted tiene que pagar y luego pedir el reembolso.
- Vigencia exacta: la póliza debe cubrir desde el día de salida hasta el de regreso, incluidas escalas.
- Atención en español 24 horas: fíjese en cómo se contacta la central de asistencia desde Europa.
Exclusiones, deducibles, COVID y deportes: la letra pequeña
Dos pólizas con el mismo monto de cobertura pueden responder muy distinto ante el mismo problema. La diferencia casi siempre está en las condiciones.
Exclusiones
Revise si la póliza cubre enfermedades preexistentes (diabetes, hipertensión, asma) y, si lo hace, hasta qué monto. También es común que excluyan el embarazo después de cierta semana, los accidentes bajo efectos del alcohol y los tratamientos que no sean de urgencia.
Deducibles
Algunos planes descuentan un valor fijo de cada atención. Un deducible alto puede bajar el valor de la póliza, pero lo deja pagando de su bolsillo las consultas pequeñas, que son las más frecuentes en un viaje.
COVID y otras enfermedades contagiosas
Fíjese en si la póliza trata el COVID-19 como cualquier otra enfermedad o si tiene un tope aparte, y si cubre el alojamiento extra en caso de cuarentena obligatoria.
Deportes y actividades
Esquí, buceo, senderismo de montaña o ciclismo suelen estar excluidos o necesitar un complemento. Si piensa ir a los Alpes en invierno o hacer rutas de montaña en verano, confirme que esa actividad aparezca cubierta por escrito.
Coberturas que no son médicas
Muchos planes incluyen pérdida o demora de equipaje, cancelación del viaje y vuelos perdidos. Son útiles, pero revise el tope de cada una y los documentos que le van a pedir para reclamar.
¿En qué se diferencia de la asistencia de la tarjeta de crédito?
Muchas tarjetas de crédito de gama alta incluyen asistencia en viaje. Puede servir, pero antes de reemplazar un seguro con ella conviene revisar:
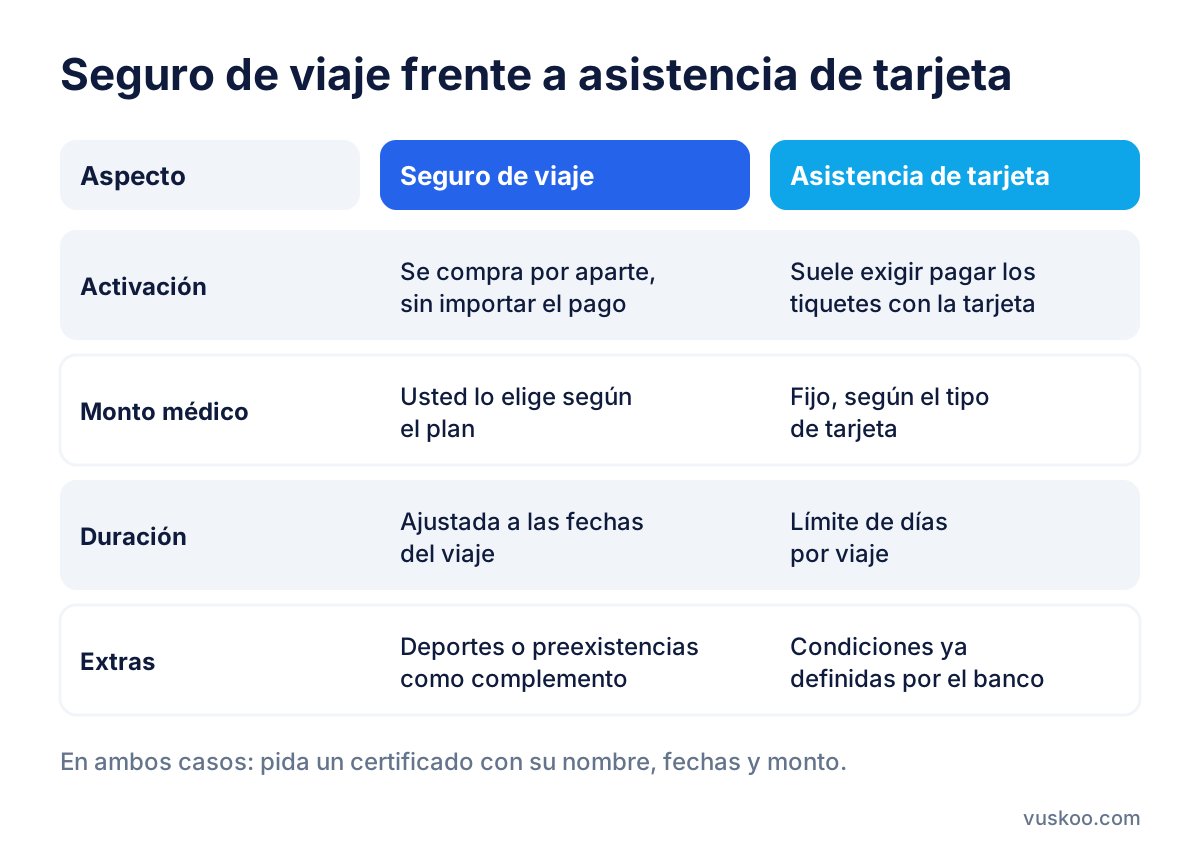
- Condición de activación: casi siempre exige haber pagado los tiquetes con esa tarjeta, y a veces hay que activarla antes de viajar.
- Montos y duración: los topes de gastos médicos y la cantidad de días cubiertos por viaje cambian según el tipo de tarjeta.
- A quién cubre: puede cubrir solo al titular o incluir a su familia con condiciones.
- Certificado: pida un certificado en inglés o en el idioma del país, con su nombre, fechas y monto, por si se lo piden en la frontera.
- Exclusiones: preexistencias, deportes y COVID suelen tener las mismas limitaciones o más que una póliza independiente.
Un seguro de viaje contratado aparte, como el Allianz Seguro de Viaje Internacional, le permite elegir el monto, la duración y los complementos, y es independiente de cómo pagó el tiquete. La asistencia de la tarjeta, en cambio, no le cuesta nada adicional, pero sus condiciones ya vienen fijadas.
¿Cuánto cuesta un seguro de viaje para Europa?
No hay un precio único. El valor lo definen sobre todo estos factores:
- Duración del viaje: se cobra por días; un plan de dos semanas no cuesta lo mismo que uno de tres meses.
- Edad del viajero: a partir de cierta edad el valor sube o cambian las condiciones.
- Monto de cobertura médica: pasar del mínimo de referencia a un monto mayor sube el precio.
- Complementos: deportes, preexistencias o cancelación ampliada se cobran aparte.
- Deducible: uno más alto suele bajar el valor de la póliza.
Para comparar bien, cotice los distintos planes con las mismas fechas, la misma edad y el mismo monto de cobertura. Los precios actuales de las ofertas disponibles aparecen en los recuadros junto a este artículo. En temporada alta, cuando hay más viajeros y suben los costos de hospedaje, vale la pena revisar con cuidado la cobertura por cancelación y por demora de vuelos.
Preguntas frecuentes
¿Me pueden negar la entrada a Europa por no tener seguro?
Para los colombianos exentos de visa, el seguro no es un requisito general, pero el oficial de frontera puede pedirle pruebas de que podrá pagar su estadía. Llevar una póliza vigente le evita problemas en ese control.
¿El ETIAS reemplaza al seguro de viaje?
No. El ETIAS es una autorización previa al viaje y el seguro es una cobertura médica y de asistencia. Son cosas distintas, y a noviembre de 2026 el ETIAS todavía no tiene fecha de inicio.
¿Sirve mi medicina prepagada en Europa?
Depende del plan. Algunos planes de medicina prepagada, como los de SURA, pueden tener coberturas internacionales con condiciones propias. Revise su contrato o consulte con su aseguradora antes de viajar.
¿Cuándo debo comprar el seguro?
Lo ideal es contratarlo apenas compre los tiquetes, sobre todo si quiere cobertura por cancelación, que normalmente solo aplica a partir de la fecha de compra de la póliza.
Foto: Pamjpat / Pixabay