En este artículo
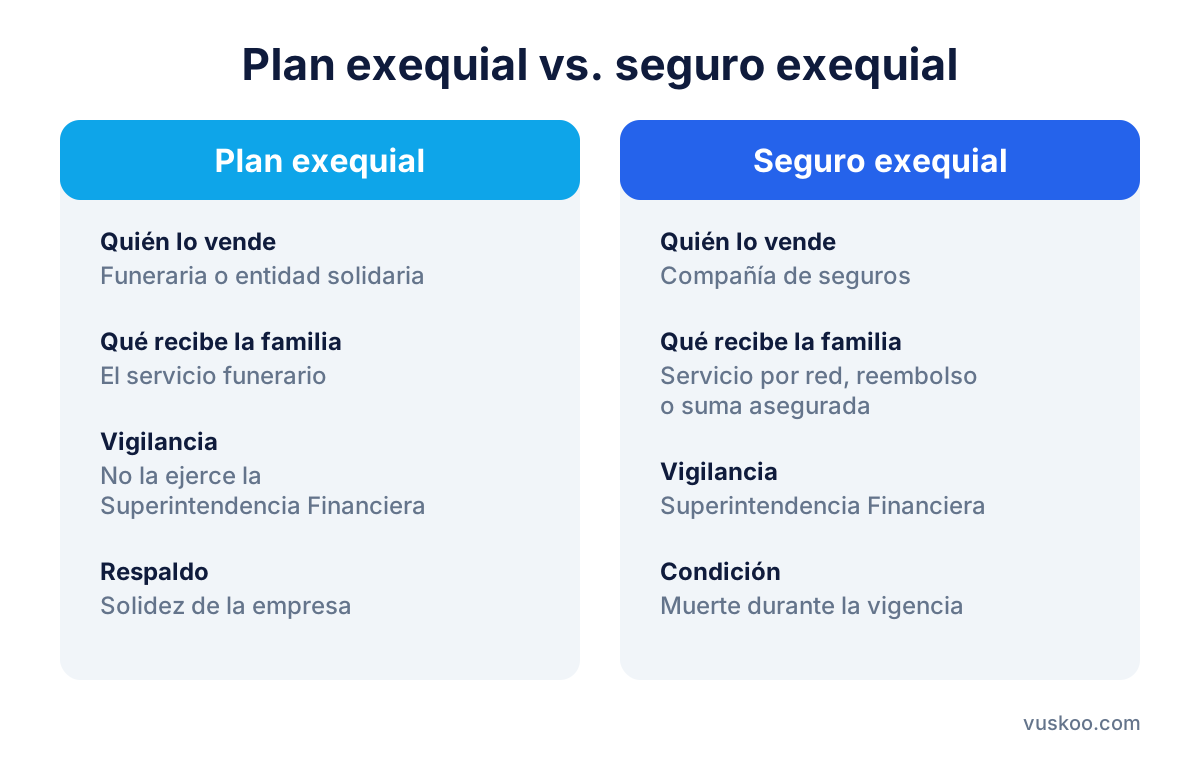
Si está decidiendo entre un seguro exequial o plan exequial, la diferencia de fondo es esta: el plan exequial (o plan de previsión exequial) lo vende una funeraria o una entidad del sector solidario y le garantiza el servicio funerario, mientras que el seguro exequial es una póliza de una aseguradora vigilada por la Superintendencia Financiera que responde, según sus condiciones, prestando el servicio a través de una red o pagando hasta una suma asegurada. Los dos buscan lo mismo, que la familia no tenga que pagar un sepelio de su bolsillo, pero cambian quién responde, quién lo vigila y cómo se hace efectivo.
¿Qué diferencia hay entre un seguro exequial y un plan exequial?
En Colombia, el artículo 111 de la Ley 795 de 2003, modificado por la Ley 1328 de 2009, establece que la prestación de servicios funerarios no es actividad aseguradora, sin importar cómo se contrate o se pague. Por eso conviven dos productos parecidos con reglas distintas.
El plan exequial de una funeraria
- Qué recibe: el servicio en sí (trámites, preparación, sala de velación, cofre, traslado, destino final), según lo que incluya el plan.
- Quién responde: la funeraria o la entidad que lo vende. Su respaldo depende de la solidez de esa empresa.
- Vigilancia: la Superintendencia Financiera ha señalado en sus conceptos que las empresas de servicios funerarios no están bajo su supervisión. Si el plan lo ofrece una cooperativa o mutual, la ley también lo permite; pregunte qué entidad la vigila.
El seguro exequial de una aseguradora
- Qué recibe: según la póliza, el servicio a través de una red de funerarias, el reembolso de gastos hasta la suma asegurada o una indemnización en dinero.
- Quién responde: una compañía de seguros autorizada y vigilada por la Superintendencia Financiera.
- Condición clave: el fallecimiento debe ocurrir mientras la póliza está vigente y no estar dentro de una exclusión.
¿Cuánto cuesta un sepelio sin plan y cuánto se paga al mes?
Las estimaciones publicadas para 2026 sitúan un servicio funerario básico sin plan previo entre $2.500.000 y $4.500.000 en ciudades principales, y un servicio más completo puede superar esa cifra con facilidad. Ese gasto suele aparecer de un día para otro, lo que explica por qué muchas familias prefieren pagar una cuota pequeña y constante.
Si el fallecido estaba afiliado a pensiones, existe el auxilio funerario, que se reconoce a quien demuestre haber pagado el sepelio. La ley le pone un mínimo y un máximo (entre 5 y 10 salarios mínimos mensuales), así que ayuda, pero se reclama después de pagar y exige trámites.
La cuota mensual de un plan o seguro exequial varía mucho. En esta página verá los precios actualizados de opciones como el Plan Exequias Global de SURA y el Seguro Exequial Vida Riesgo de Mapfre; lo que conviene entender es de qué depende la cuota:
- Número de beneficiarios: cada persona adicional, sobre todo fuera del núcleo básico, suele sumar.
- Edad del titular y de los beneficiarios: muchas pólizas tienen tarifas por rango de edad o recargos para mayores.
- Tipo de cobertura: servicio completo, reembolso hasta un tope o indemnización en dinero.
- Coberturas adicionales: traslados nacionales, cremación, lote o bóveda, repatriación, apoyo psicológico.
- Forma de pago: mensual, anual o descontada de una factura o cuenta.
Qué revisar antes de contratar un seguro exequial o plan exequial
Dos productos con cuotas parecidas pueden comportarse de forma muy distinta el día que se necesitan. Estos son los puntos que más diferencias generan.
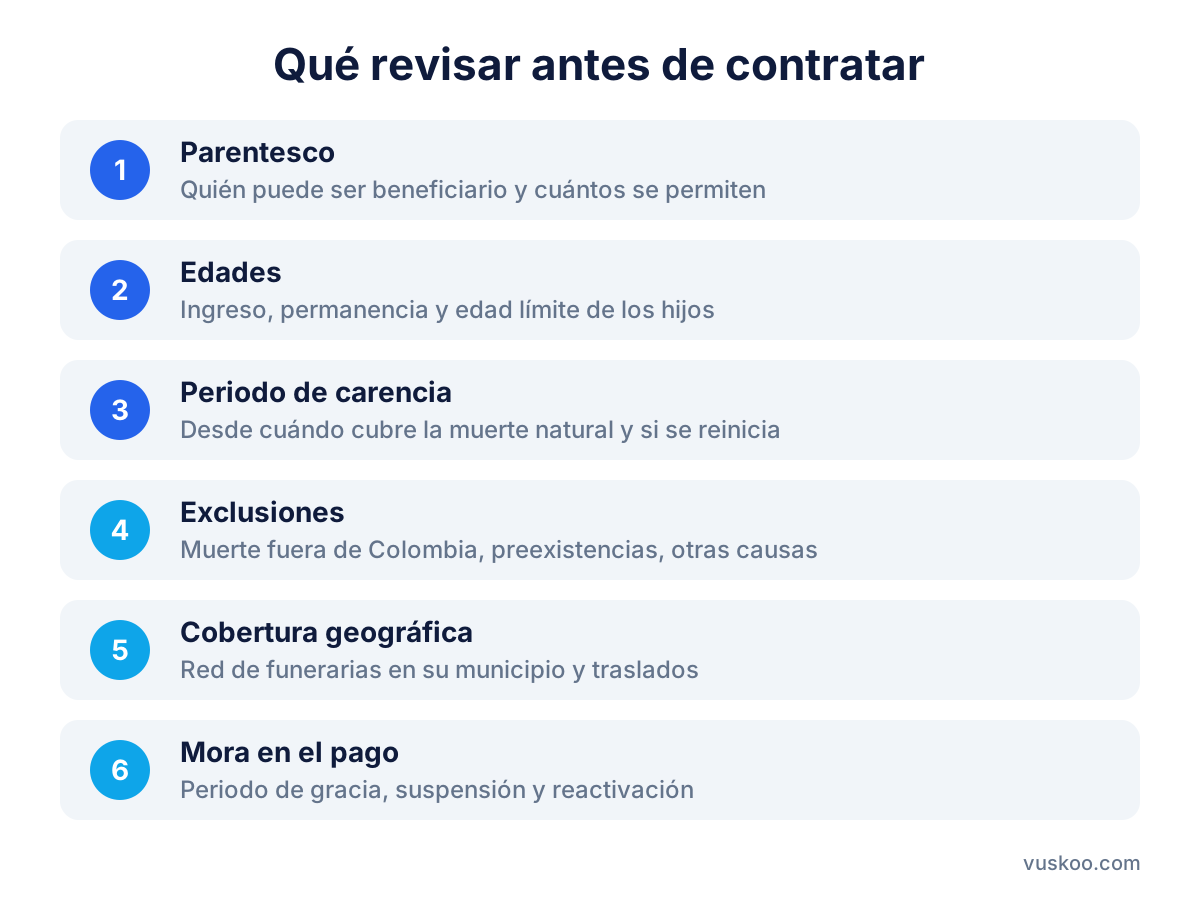
1. Parentesco: quién puede ser beneficiario
Algunos planes cubren solo al grupo familiar básico (cónyuge o compañero permanente e hijos); otros permiten incluir padres, suegros, hermanos o personas sin parentesco. Revise si hay un número máximo de beneficiarios y si cada uno tiene costo adicional.
2. Edad de ingreso, edad de permanencia y edad límite de los hijos
Es habitual que exista una edad máxima para entrar al plan y otra para permanecer. En el caso de los hijos, muchas condiciones los cubren solo hasta cierta edad o mientras sean solteros o dependientes. Pregunte qué pasa cuando un hijo supera ese límite: si sale automáticamente o puede seguir pagando como beneficiario adicional.
3. Periodo de carencia
Es el tiempo que debe pasar desde la afiliación para que la cobertura aplique por muerte natural. Durante ese periodo, el plan puede no responder o responder solo por muerte accidental. Revise también si la carencia se reinicia al agregar un beneficiario nuevo o al cambiar de plan.
4. Exclusiones
- Muerte fuera de Colombia: muchas pólizas no cubren el fallecimiento en el exterior ni la repatriación, o lo hacen con un tope. Si viaja con frecuencia o tiene familiares en otro país, confírmelo por escrito.
- Enfermedades preexistentes: algunas condiciones excluyen o limitan la cobertura si la enfermedad era conocida al contratar.
- Suicidio en el primer periodo, actos ilícitos o causas específicas que figuren en el condicionado.
5. Cobertura geográfica y red de funerarias
Si el plan funciona por red, verifique que haya prestadores en el municipio donde vive cada beneficiario y si cubre el traslado del cuerpo entre ciudades.
6. Qué pasa si deja de pagar
Revise si hay periodo de gracia, si la cobertura se suspende y si al reactivar el plan vuelve a correr la carencia.
¿Cuál conviene más según su situación?
- Prefiere no hacer trámites ni adelantar dinero: busque un producto que preste el servicio directamente, ya sea un plan exequial o una póliza con red de funerarias.
- Quiere libertad para elegir la funeraria: una póliza con reembolso o indemnización le da más margen, aunque alguien tendrá que hacer la reclamación.
- Le preocupa la solidez de quien responde: la vigilancia de la Superintendencia Financiera sobre las aseguradoras es un criterio a favor del seguro.
- Tiene un grupo familiar amplio o con adultos mayores: compare cuidadosamente las edades límite y el costo por beneficiario adicional, que es donde más cambia el precio.
Antes de firmar, pida el condicionado completo y no solo el folleto comercial. Ahí aparecen la carencia, las exclusiones y las edades exactas.
Preguntas frecuentes
¿El seguro exequial y el plan exequial son lo mismo?
No. El plan exequial lo vende una funeraria o una entidad solidaria y garantiza el servicio; el seguro exequial es una póliza de una aseguradora vigilada por la Superintendencia Financiera que puede prestar el servicio por red, reembolsar gastos o pagar una suma asegurada.
¿Puedo tener más de un plan exequial?
Sí, pero normalmente no se acumulan: si los dos prestan el servicio, solo se usará uno. Revise si alguno ofrece reembolso o un auxilio en dinero cuando no se utiliza el servicio.
¿Desde cuándo me cubre el plan?
Depende del periodo de carencia. La muerte accidental suele cubrirse antes que la muerte natural; la fecha exacta debe figurar en el contrato.
¿Cubre si el fallecimiento ocurre en el exterior?
Solo si el contrato lo dice expresamente. La muerte fuera de Colombia y la repatriación son exclusiones frecuentes o coberturas con tope.
¿El auxilio funerario de pensiones reemplaza un plan exequial?
No del todo. Se reconoce después de pagar el sepelio, aplica a afiliados o pensionados y tiene un tope legal, así que la familia igual debe tener el dinero disponible en el momento.
Foto: geralt / Pixabay