En este artículo
- ¿Qué cubre un seguro para mascotas en Colombia?
- Responsabilidad civil y gastos veterinarios: ¿en qué se diferencian?
- Exclusiones típicas que conviene leer
- Periodos de carencia y deducibles
- ¿De qué depende cuánto cuesta al mes?
- Cómo comparar pólizas según la edad y la raza de su mascota
- ¿Le conviene un seguro para su perro o gato?
- Preguntas frecuentes
Un seguro para mascotas en Colombia suele cubrir dos cosas distintas: los daños que su perro o gato cause a otras personas (responsabilidad civil) y, según el plan, los gastos veterinarios por accidente o enfermedad. La cuota mensual cambia según la especie, la raza, la edad del animal y las coberturas que elija. Antes de firmar conviene revisar las exclusiones, los periodos de carencia y el deducible, porque de eso depende cuánto le van a pagar si tiene que usar la póliza.
En Colombia ofrecen este producto aseguradoras como SURA (Seguro de Mascotas SURA), Seguros Bolívar (Seguro para Mascotas) y Mapfre (Seguro para perros y gatos). Las condiciones cambian de una a otra, así que a continuación le explicamos qué mirar en cada póliza.
¿Qué cubre un seguro para mascotas en Colombia?
Casi todas las pólizas se arman con algunos de estos bloques:
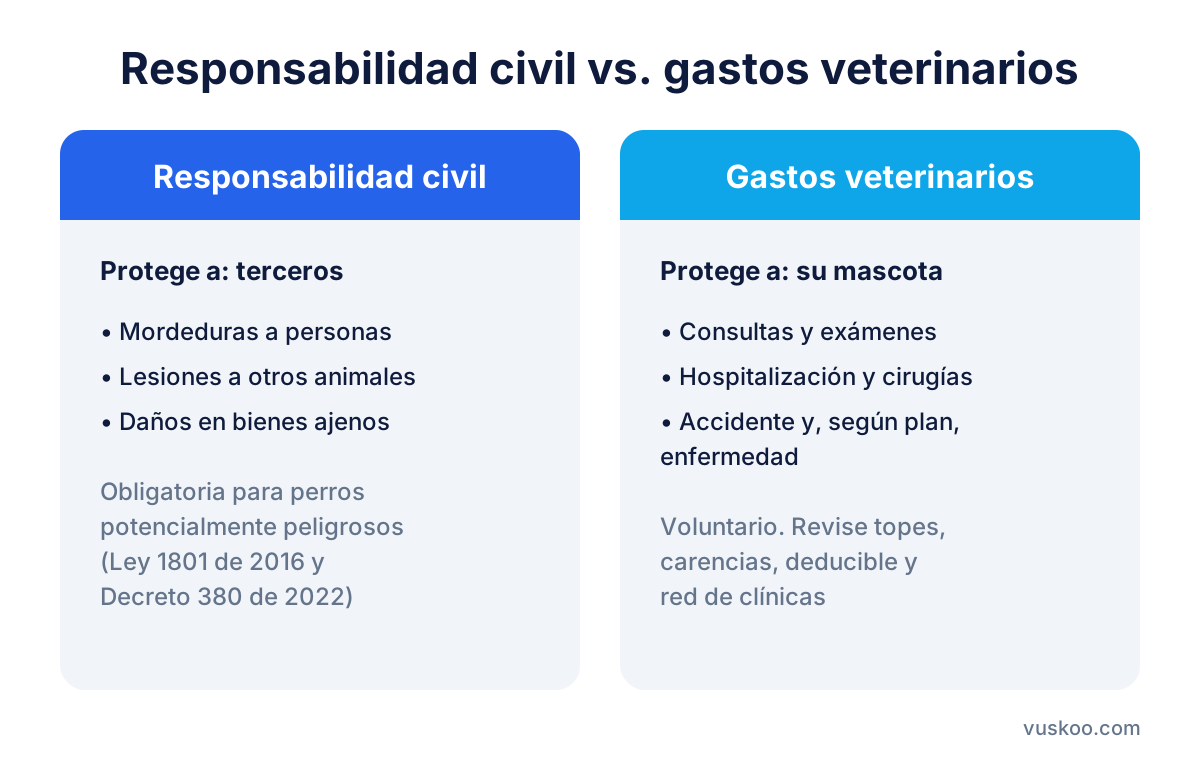
- Responsabilidad civil extracontractual: paga los daños que la mascota cause a terceros, como una mordedura a una persona, una lesión a otro animal o daños en bienes ajenos.
- Gastos veterinarios: consultas, exámenes, hospitalización o cirugías por accidente y, en algunos planes, también por enfermedad. Pueden pagarse por reembolso o en una red de clínicas en convenio.
- Asistencias: orientación veterinaria telefónica o por videollamada, vacunación, baño o guardería, según el plan.
- Coberturas complementarias: gastos exequiales o de cremación, búsqueda en caso de pérdida o robo, y a veces asistencia en viajes.
No todos los planes traen todos estos bloques. Un plan básico puede limitarse a responsabilidad civil y asistencias, mientras que uno más completo agrega gastos médicos con topes más altos.
Responsabilidad civil y gastos veterinarios: ¿en qué se diferencian?
Es la diferencia que más confunde. La responsabilidad civil protege su bolsillo cuando la mascota le hace daño a otro: la aseguradora indemniza al afectado hasta el valor asegurado. Los gastos veterinarios cubren la salud de su propio animal.
Si lo que le preocupa es una demanda o un accidente en la calle, la prioridad es la responsabilidad civil. Si lo que le preocupa es una cirugía o un tratamiento costoso, revise sobre todo los topes de gastos médicos y si incluyen enfermedad o solo accidente.
¿Es obligatorio el seguro para perros de razas potencialmente peligrosas?
Sí. El Código Nacional de Seguridad y Convivencia Ciudadana (Ley 1801 de 2016) dice que el propietario o tenedor de un canino potencialmente peligroso responde por los daños que cause, y exige una póliza de responsabilidad civil extracontractual para registrarlo en el censo de la alcaldía. El Decreto 380 de 2022 reglamentó este requisito: la póliza debe tomarse con una aseguradora autorizada para operar en el país. No tenerla es una conducta sancionable. Para los demás perros y para los gatos el seguro es voluntario.
Exclusiones típicas que conviene leer
Las exclusiones explican la mayoría de las reclamaciones rechazadas. Las más frecuentes son:
- Edad de ingreso: muchas pólizas no aceptan cachorros de muy pocos meses ni animales que pasen de cierta edad al momento de contratar. Algunas permiten renovar después de esa edad si el animal ya estaba asegurado.
- Enfermedades preexistentes: lo que el animal ya tenía o mostraba antes de contratar casi nunca se cubre. Puede que le pidan un certificado veterinario o una declaración de salud.
- Razas: algunas razas pueden tener condiciones distintas, recargos o límites en ciertas coberturas, sobre todo las consideradas potencialmente peligrosas o las que tienen tendencia a enfermedades hereditarias.
- Enfermedades hereditarias o congénitas: a menudo están excluidas o tienen un tope bajo.
- Tratamientos estéticos, preventivos o rutinarios: esterilización, limpieza dental o desparasitación suelen quedar por fuera, salvo que el plan los incluya como asistencia.
- Falta de vacunas o descuido: si la mascota no tiene el esquema de vacunación al día, la aseguradora puede negar la reclamación.
- Uso de la mascota: animales de trabajo, de pelea o de cría con fines comerciales suelen estar excluidos.
Periodos de carencia y deducibles
El periodo de carencia es el tiempo que pasa desde que contrata hasta que puede usar una cobertura. Lo normal es que sea corto o no exista para accidentes, más largo para enfermedades y que algunas asistencias se activen solo después de unos días o semanas. Revise la carencia de cada cobertura por separado, porque en una misma póliza pueden ser distintas.
El deducible es la parte del gasto que paga usted en cada reclamación. Puede ser un valor fijo o un porcentaje del costo. Por lo general, un deducible más alto baja la cuota, pero le obliga a pagar más cuando usa el seguro. Para la responsabilidad civil, el deducible suele aparecer en la carátula de la póliza.
Conviene mirar también:
- Tope por evento y tope anual: lo máximo que paga la aseguradora por cada caso y en todo el año.
- Número de asistencias: muchas tienen un límite de usos al año.
- Forma de pago: reembolso (paga usted y luego le devuelven) o pago directo en clínicas de la red.
¿De qué depende cuánto cuesta al mes?
No hay un precio único. La cuota mensual sale de varios factores:
- Especie: asegurar un perro y un gato no suele costar lo mismo.
- Raza y tamaño: influyen en el riesgo de enfermedad y en el daño que puede causar a terceros.
- Edad: en general, mientras mayor es el animal, más cara la prima o más limitadas las coberturas.
- Plan elegido: solo responsabilidad civil, o también gastos veterinarios por accidente y enfermedad.
- Valores asegurados y deducible: topes más altos y deducibles más bajos suben la cuota.
- Ciudad y red de clínicas: la cobertura geográfica y los convenios disponibles también pesan.
Los precios vigentes aparecen en los recuadros de ofertas de esta página. Para comparar bien, mire lo que efectivamente cubre cada cuota y no solo el valor mensual.
Cómo comparar pólizas según la edad y la raza de su mascota
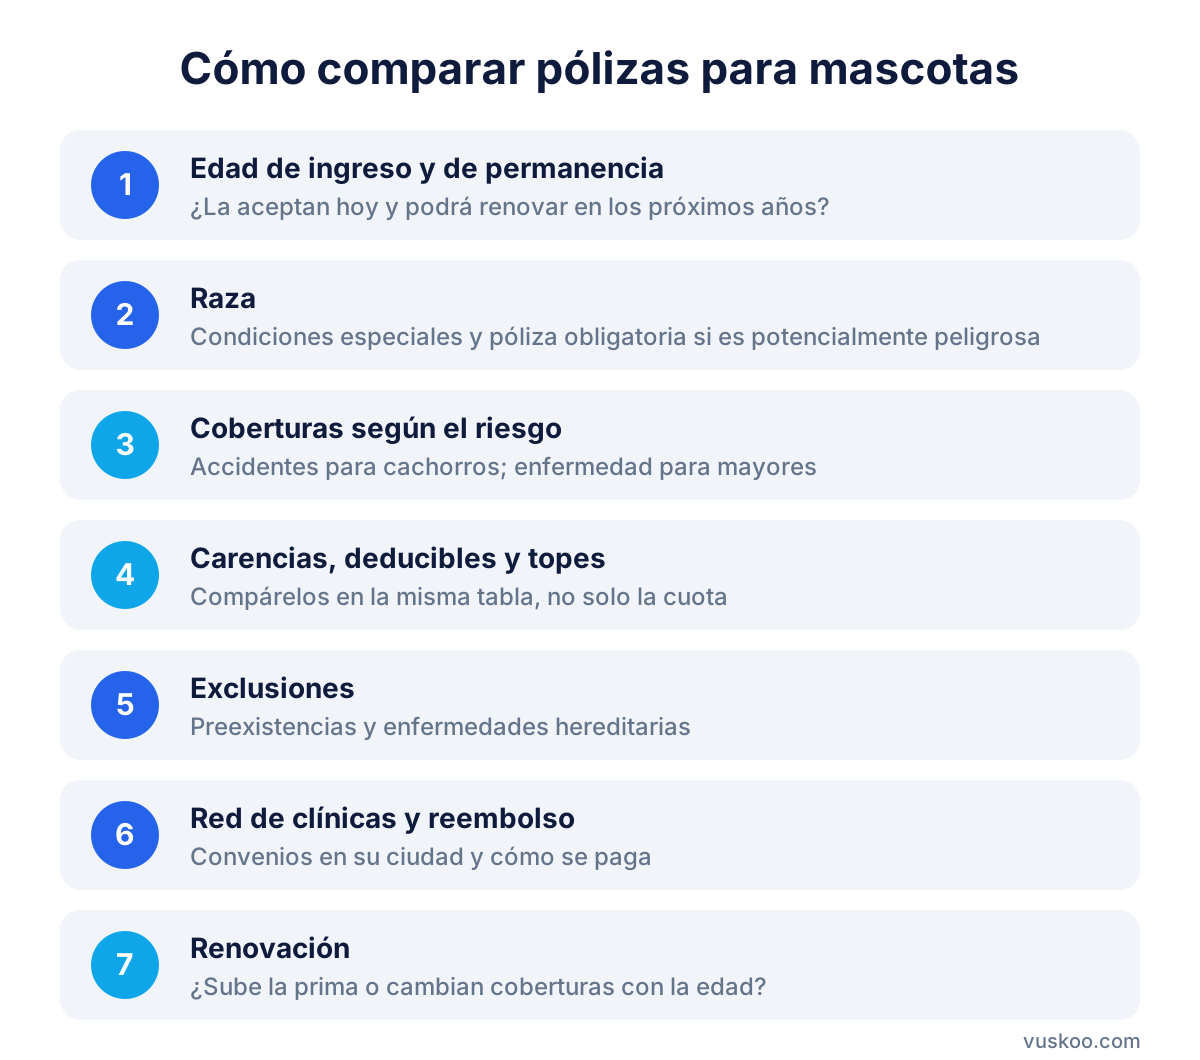
- Revise la edad de ingreso y de permanencia. Si su mascota es adulta, confirme que la acepten y que pueda renovar en los años siguientes.
- Averigüe si la raza tiene condiciones especiales. Si su perro está en la lista de potencialmente peligrosos, la responsabilidad civil es obligatoria y debe cumplir lo que exige la norma.
- Elija las coberturas según el riesgo real. En un cachorro activo pesan más los accidentes. En un animal mayor o de una raza con enfermedades frecuentes, la cobertura por enfermedad y sus topes.
- Compare carencias, deducibles y topes en la misma tabla, no solo la cuota.
- Lea las exclusiones sobre preexistencias y enfermedades hereditarias.
- Revise la red de clínicas de su ciudad y cómo funciona el reembolso.
- Confirme las condiciones de renovación: si la prima puede subir con la edad o si cambian las coberturas.
¿Le conviene un seguro para su perro o gato?
Puede tener sentido si su perro es de una raza que obliga a tener póliza, si sale con frecuencia a parques o lugares concurridos, o si un gasto veterinario grande le desajustaría el presupuesto. Si su mascota ya es mayor o tiene enfermedades diagnosticadas, revise con más cuidado lo que quedaría excluido. Una alternativa es separar cada mes un ahorro para emergencias veterinarias, aunque ese ahorro no le cubre la responsabilidad civil frente a terceros.
Preguntas frecuentes
¿El seguro cubre enfermedades que mi mascota ya tenía?
Por lo general no. Las enfermedades preexistentes suelen estar excluidas. Revise cómo define la póliza una preexistencia y si piden un examen veterinario al contratar.
¿Puedo asegurar un gato con el mismo plan que un perro?
Muchas aseguradoras cubren perros y gatos, pero la cuota y algunas coberturas cambian según la especie. La responsabilidad civil obligatoria aplica solo a los perros potencialmente peligrosos.
¿Desde cuándo puedo usar el seguro?
Depende de la carencia de cada cobertura. Los accidentes suelen cubrirse antes que las enfermedades, y algunas asistencias se activan días después de contratar. La fecha exacta aparece en la póliza.
¿Quién vigila a las aseguradoras en Colombia?
La Superintendencia Financiera de Colombia. Si tiene un problema con una reclamación, puede acudir primero al defensor del consumidor financiero de la aseguradora.
Foto: 12019 / Pixabay