Un seguro todo riesgo para carro cubre lo que el SOAT deja por fuera: los daños a su propio vehículo, el robo y los daños que usted cause a otros carros o bienes. En Colombia, la prima anual suele moverse entre el 2 % y el 4 % del valor comercial del carro en vehículos de gama media, y sube en proporción para los carros más económicos. Según un análisis de cotizaciones reales publicado por un comparador del sector, la prima mediana de 2026 está alrededor de $2,9 millones al año con IVA. Si acaba de comprar carro, o está por hacerlo, esta guía le ayuda a entender qué está pagando y qué revisar antes de firmar.
¿Qué cubre el seguro todo riesgo carro que el SOAT no cubre?
El SOAT es obligatorio y está pensado para proteger a las personas. Cubre gastos médicos, quirúrgicos, farmacéuticos y hospitalarios de las víctimas de un accidente de tránsito, además de indemnizaciones por incapacidad permanente, muerte, gastos funerarios y transporte de heridos.
Lo que el SOAT no ampara son los daños patrimoniales. Eso significa que no paga la reparación de su carro, ni la del carro del tercero, ni le indemniza si el vehículo es robado. Para eso existen dos opciones voluntarias:
- Responsabilidad civil extracontractual (RCE): cubre los daños que usted cause a terceros, pero no los de su propio carro.
- Todo riesgo: incluye la RCE y suma la protección de su vehículo por pérdida parcial o total por daños, hurto y, según la póliza, eventos de la naturaleza, asistencia en carretera y otros servicios.
Si el carro está financiado, el banco normalmente exige una póliza todo riesgo mientras dure el crédito, porque el vehículo es la garantía.
¿Cuánto cuesta un seguro todo riesgo para carro en 2026?
No hay una tarifa oficial. Cada aseguradora fija sus precios según el perfil del conductor, el carro y la ciudad. Las referencias que publican aseguradoras y comparadores varían, pero coinciden en un punto: el costo se calcula como un porcentaje del valor comercial del vehículo, que se toma de la guía de valores de Fasecolda.
- Para carros de gama media y alta, el rango habitual se ubica entre el 2 % y el 4 % del valor comercial al año.
- Con datos de julio de 2026, un comparador del mercado reportó una prima mediana de $2.914.775 anuales con IVA, a partir de más de 250.000 cotizaciones en 13 aseguradoras.
- Para conductores menores de 25 años o con poca experiencia con licencia, las aseguradoras suelen aplicar recargos.
¿Por qué los carros económicos pagan proporcionalmente más?
Una parte del costo del seguro no depende del precio del carro: la responsabilidad civil, la asistencia, los gastos de administración y el costo de los repuestos y la mano de obra en un choque menor son similares para un carro de $40 millones y uno de $90 millones. Por eso, en los carros de menor valor esa base fija pesa más sobre el total, y el porcentaje sobre el valor comercial sube. En las mismas cotizaciones de 2026, los carros de menos de $30 millones registraron tasas superiores al 7 %, mientras que los de $70 a $100 millones se acercaron al 3,3 %.
En carros con muchos años y bajo valor comercial, algunos asesores recomiendan evaluar si basta con una póliza de RCE en lugar de un todo riesgo completo.
Precios de referencia en Vuskoo
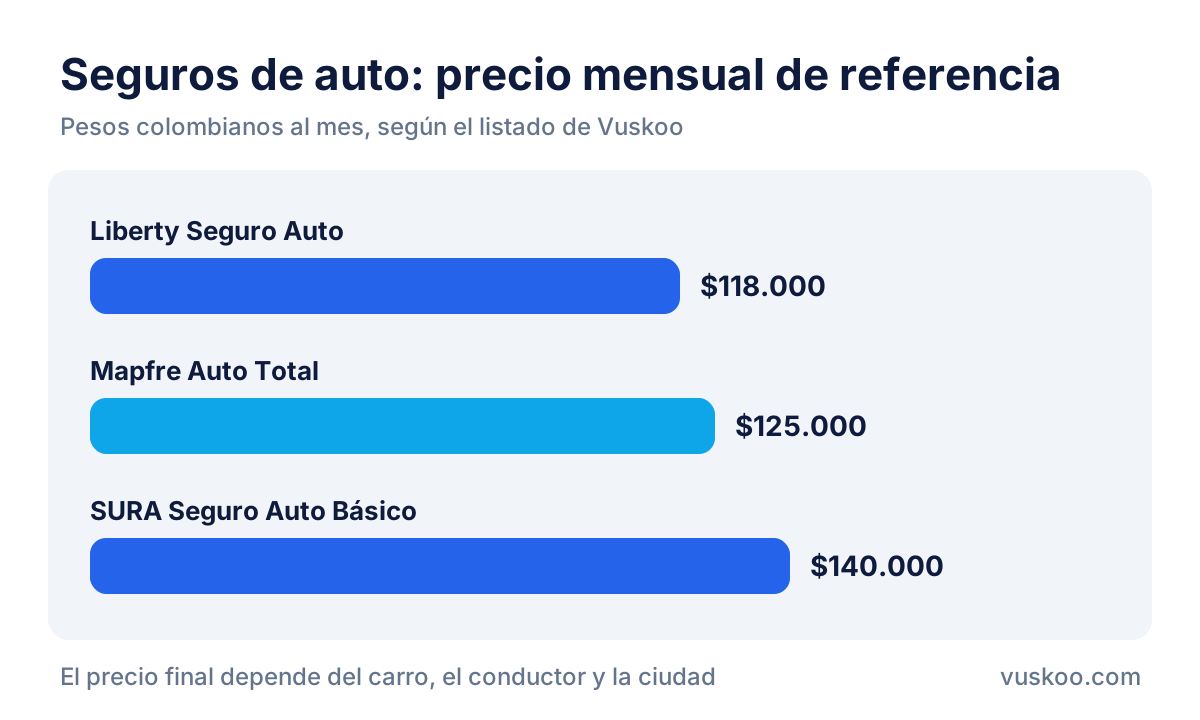
Estas son las pólizas de auto disponibles en nuestro listado, con su precio mensual de referencia. El valor final depende de su carro, su edad, su historial y su ciudad, así que tómelo como punto de partida para cotizar.
- Liberty Seguro Auto (Liberty Seguros): $118.000 al mes, unos $1.416.000 al año.
- Mapfre Auto Total (Mapfre): $125.000 al mes, unos $1.500.000 al año.
- SURA Seguro Auto Básico (SURA): $140.000 al mes, unos $1.680.000 al año.
Antes de elegir por precio, confirme que cada producto incluya las coberturas que usted necesita. Un plan con nombre "básico" puede tener menos amparos que uno todo riesgo completo, y la comparación solo es útil si las coberturas son equivalentes.
Qué revisar al comparar pólizas todo riesgo
Dos pólizas con precio parecido pueden responder de forma muy distinta el día del siniestro. Estos son los puntos que conviene leer en el clausulado.
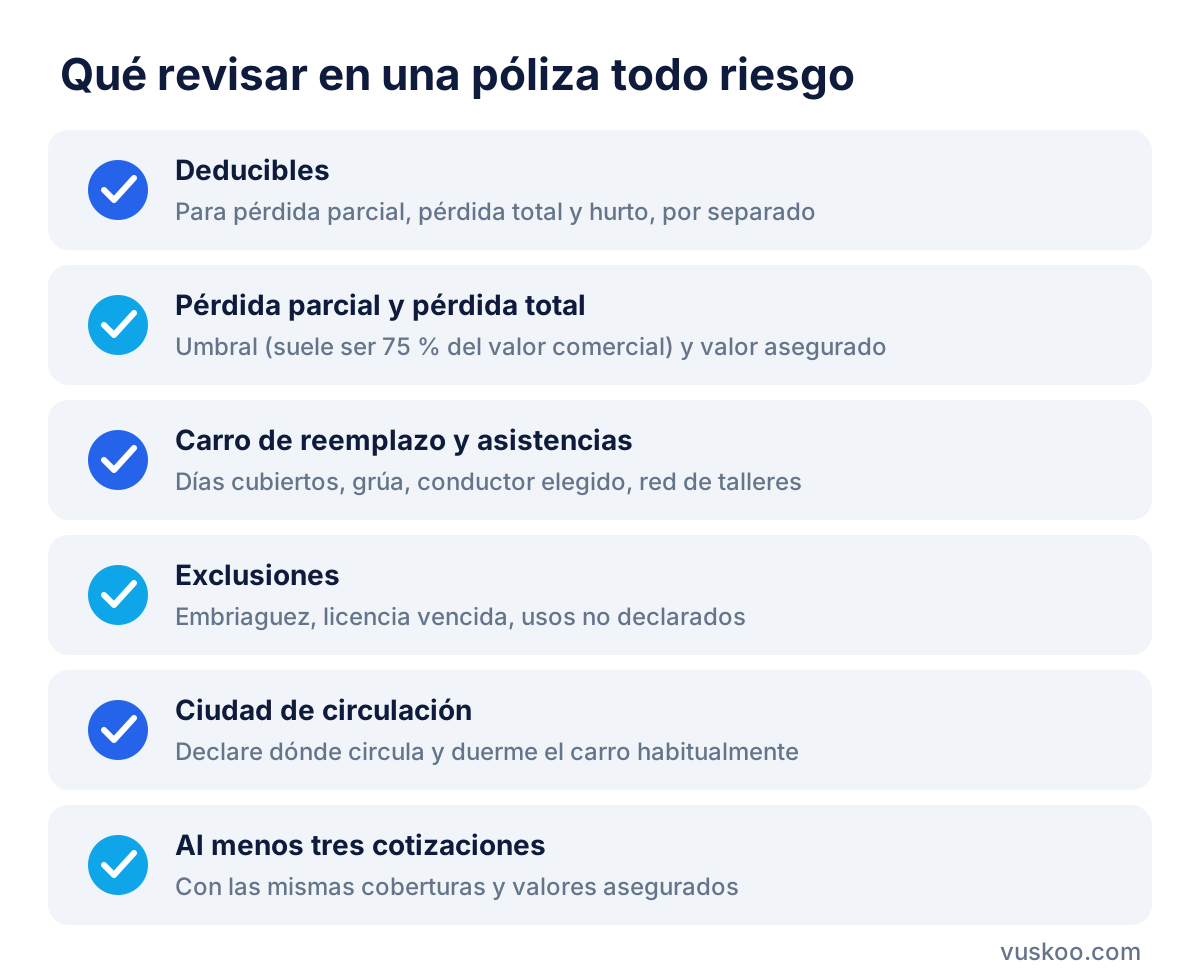
Deducibles
El deducible es la parte del daño que usted asume. Puede estar expresado como un porcentaje de la pérdida, como un mínimo en salarios mínimos o como ambos. Un deducible alto baja la prima, pero en un choque pequeño puede hacer que no valga la pena reclamar. Revise el deducible para pérdida parcial, pérdida total y hurto por separado.
Pérdida parcial frente a pérdida total
En Colombia, el carro suele declararse pérdida total cuando el costo de la reparación supera el 75 % de su valor comercial; por debajo de ese punto se trata como pérdida parcial y la aseguradora repara. Verifique en la póliza cuál es el umbral, si el valor asegurado es el comercial según Fasecolda o un valor convenido, y cómo se calcula la indemnización.
Carro de reemplazo y asistencias
Algunas pólizas incluyen un vehículo de reemplazo mientras el suyo está en el taller o tras un hurto. Revise cuántos días cubre, desde cuándo aplica y si depende del tipo de siniestro. También mire la grúa, el conductor elegido, la asistencia en viaje y si puede escoger taller o debe usar la red de la aseguradora.
Exclusiones
Son los casos en los que la póliza no paga. Las más comunes tienen que ver con manejar en estado de embriaguez, sin licencia vigente o con el vehículo en usos no declarados, como transporte de pasajeros por plataformas. Léalas con calma: es la sección que más sorpresas genera.
La ciudad donde circula el carro
El precio cambia según la ciudad, porque cada una tiene distintos índices de hurto y accidentalidad. Declare la ciudad donde el carro circula y duerme habitualmente; un dato incorrecto puede afectar una reclamación.
Cómo cotizar un seguro todo riesgo para ahorrar
La diferencia entre aseguradoras para el mismo carro y el mismo conductor puede ser grande. Un proceso ordenado le permite comparar en igualdad de condiciones.
- Reúna los datos: placa o referencia exacta del carro, código Fasecolda, ciudad de circulación, edad y años de licencia del conductor principal.
- Pida al menos tres cotizaciones con las mismas coberturas y valores asegurados.
- Compare deducibles y límites de responsabilidad civil, no solo la prima.
- Pregunte por descuentos por dispositivos de seguridad, bajo kilometraje o pago anual de contado.
- Revise la forma de pago: pagar mes a mes puede salir más caro que el pago anual.
- Lea exclusiones y condiciones de carro de reemplazo antes de firmar.
Si tiene una queja con su aseguradora, puede acudir al defensor del consumidor financiero de la compañía o a la Superintendencia Financiera de Colombia, que vigila al sector asegurador.
Preguntas frecuentes
¿Es obligatorio el seguro todo riesgo en Colombia?
No. El único seguro obligatorio para circular es el SOAT. El todo riesgo es voluntario, aunque los bancos suelen exigirlo cuando el carro está financiado.
¿El seguro todo riesgo reemplaza al SOAT?
No. Son complementarios. El SOAT atiende a las personas lesionadas y el todo riesgo protege su patrimonio: su carro y los daños a terceros.
¿Cómo se fija el valor asegurado de mi carro?
Normalmente con base en la guía de valores de Fasecolda para la referencia y el modelo del vehículo. Algunas pólizas permiten pactar un valor convenido; pregunte cuál aplica en su caso.
¿Vale la pena el todo riesgo en un carro viejo?
Depende del valor comercial. Si es bajo, la prima puede representar una proporción alta de lo que vale el carro, y una póliza de responsabilidad civil puede ser una alternativa a evaluar.
¿Cada cuánto debo volver a cotizar?
Es recomendable comparar en cada renovación anual, porque el valor comercial del carro baja con el tiempo y las tarifas de las aseguradoras cambian.
Foto: stevepb / Pixabay