¿Vale la pena una tarjeta de crédito para acumular millas?
Una tarjeta de crédito para acumular millas le sale a cuenta solo si lo que valen en pesos los puntos o millas que gana en un año es mayor que lo que paga por tenerla: cuota de manejo, seguros que vienen con la tarjeta y los intereses, si no paga el total cada mes. Para saberlo hay que hacer cuatro cosas: calcular cuántas millas va a acumular según lo que gasta de verdad, pasarlas a pesos con lo que le cuesta un canje real, restar los costos fijos y comparar el resultado con lo que le daría una tarjeta con cashback o sin cuota de manejo.
Esta guía le explica cómo hacer esas cuentas para que pueda comparar tarjetas entre sí con un mismo criterio, aunque cada una tenga su propio programa de puntos.
Cómo se acumulan los puntos y las millas
Los programas de recompensas suelen funcionar de alguna de estas formas:
- Millas directas de aerolínea: la tarjeta está asociada a un programa de viajero frecuente y las compras suman millas en la cuenta de ese programa.
- Puntos del banco: la entidad tiene su propio programa. Los puntos se cambian por productos, bonos o tiquetes, o se pasan a un programa de millas con una tasa de conversión que fija el banco.
- Cashback o devolución: no hay puntos de por medio. Se le devuelve un porcentaje de lo que compra en forma de saldo a favor o abono en la cuenta.
En los dos primeros casos, lo que importa es la regla de acumulación: cuántos pesos tiene que gastar para ganar un punto o una milla. Revise también si hay categorías que suman más (por ejemplo, compras en el exterior o en comercios aliados) y si hay compras que no suman nada, como los avances en efectivo, los pagos de impuestos o algunas transferencias. Muchos programas ponen además un tope de puntos por mes o por periodo de facturación.
Cómo pasar los puntos y las millas a pesos
Un punto o una milla no tiene un valor fijo: vale lo que le ahorra el día que lo canjea. Así puede calcularlo:
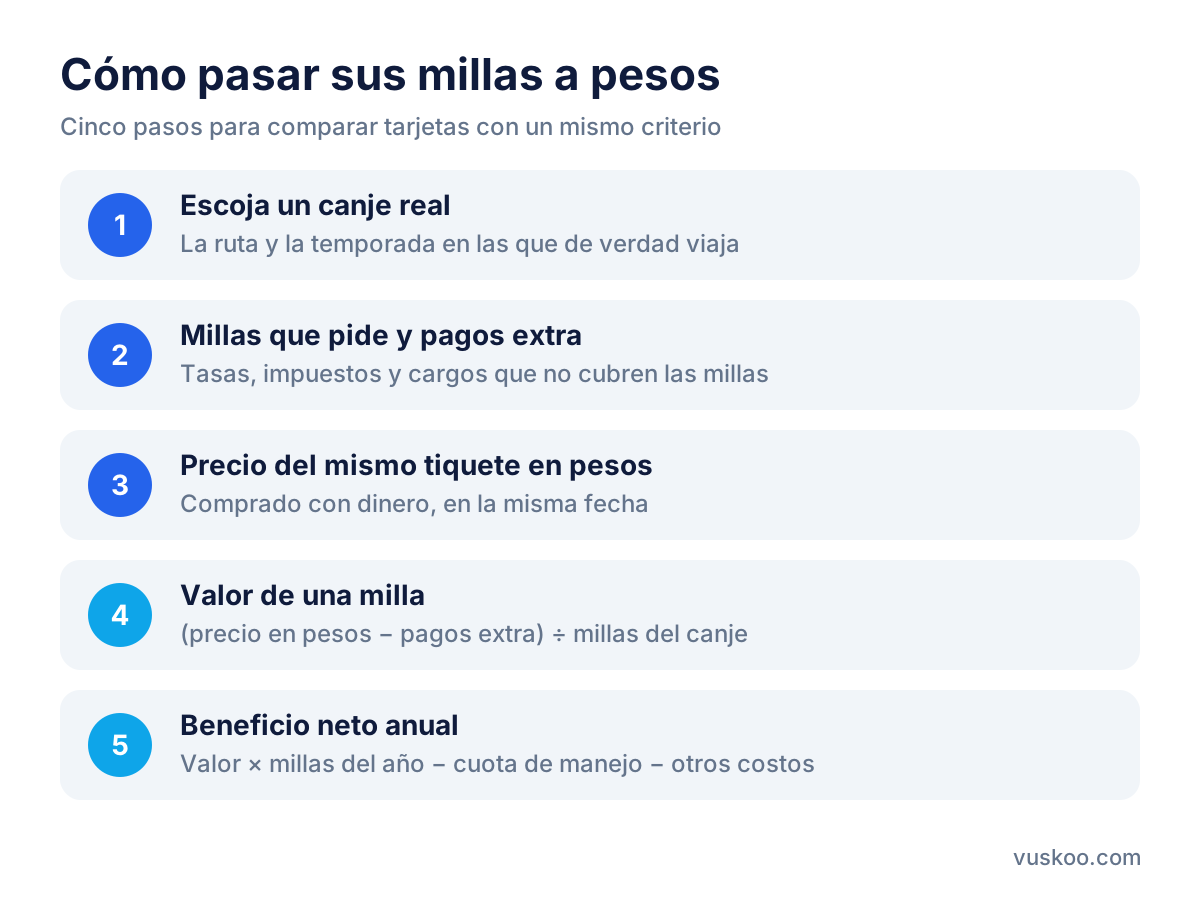
- Escoja un canje real que piense hacer. Por ejemplo, el tiquete de la ruta que más vuela, en la temporada en la que suele viajar.
- Averigüe cuántas millas o puntos pide ese canje y cuánto le tocaría pagar aparte en tasas, impuestos y cargos, que muchas veces no se cubren con millas.
- Consulte el precio en pesos del mismo tiquete comprado con dinero, en la misma fecha.
- Calcule el valor de cada milla: (precio en pesos del tiquete − pagos extra del canje) ÷ millas que pide el canje.
- Multiplique ese valor por las millas que acumularía en un año con su gasto habitual. Ese es el beneficio bruto anual en pesos.
Haga el cálculo con dos o tres canjes distintos. El valor de la milla cambia mucho según la ruta, la temporada y la disponibilidad de sillas para canje. Si solo hay sillas en fechas que no le sirven, para usted esas millas valen menos.
Qué pasa con los puntos que se cambian por productos o bonos
Si el programa le deja usar los puntos en un catálogo o en bonos de comercios, haga la misma cuenta: precio del producto en pesos dividido entre los puntos que pide. Así tiene una referencia mínima de lo que vale cada punto, y puede ver si pasarlos a millas mejora o empeora ese valor.
Los costos que se comen el beneficio
Una vez tenga el beneficio bruto en pesos, réstele estos costos:
- Cuota de manejo: es un cobro fijo por tener la tarjeta. La Superintendencia Financiera ha explicado que se causa mientras la tarjeta esté vigente, aunque no la use. Fíjese si es mensual o trimestral, si sube con los años y si hay condiciones para no pagarla, como un gasto mínimo al mes.
- Intereses: si difiere compras a varias cuotas o no paga el total del extracto, los intereses casi siempre superan lo que ganaría en millas. La Superintendencia Financiera certifica cada mes la tasa de usura, que es el tope de interés que se puede cobrar, y muchas tarjetas cobran tasas cercanas a ese tope.
- Vencimiento de puntos y millas: muchos programas tienen fecha de vencimiento o borran el saldo si la cuenta pasa un tiempo sin movimiento. Si acumula despacio y tarda años en juntar lo de un tiquete, puede perder parte de lo que ganó.
- Cobros por transferir o canjear: algunos bancos cobran por pasar los puntos a un programa de aerolínea, o solo dejan hacerlo en cantidades mínimas.
- Costos en compras internacionales: si va a usar la tarjeta en sus viajes, revise los cobros por compras en otra moneda y la tasa de cambio que aplica la entidad.
El beneficio neto anual es el beneficio bruto menos todos esos costos. Si le da negativo o muy cerca de cero, la tarjeta de millas no le está ayudando a viajar.
Para comparar los costos entre entidades, la Superintendencia Financiera tiene en su sitio web un simulador de costos por tarifas y comisiones de tarjetas de crédito.
Cuándo conviene más una tarjeta con cashback o sin cuota de manejo
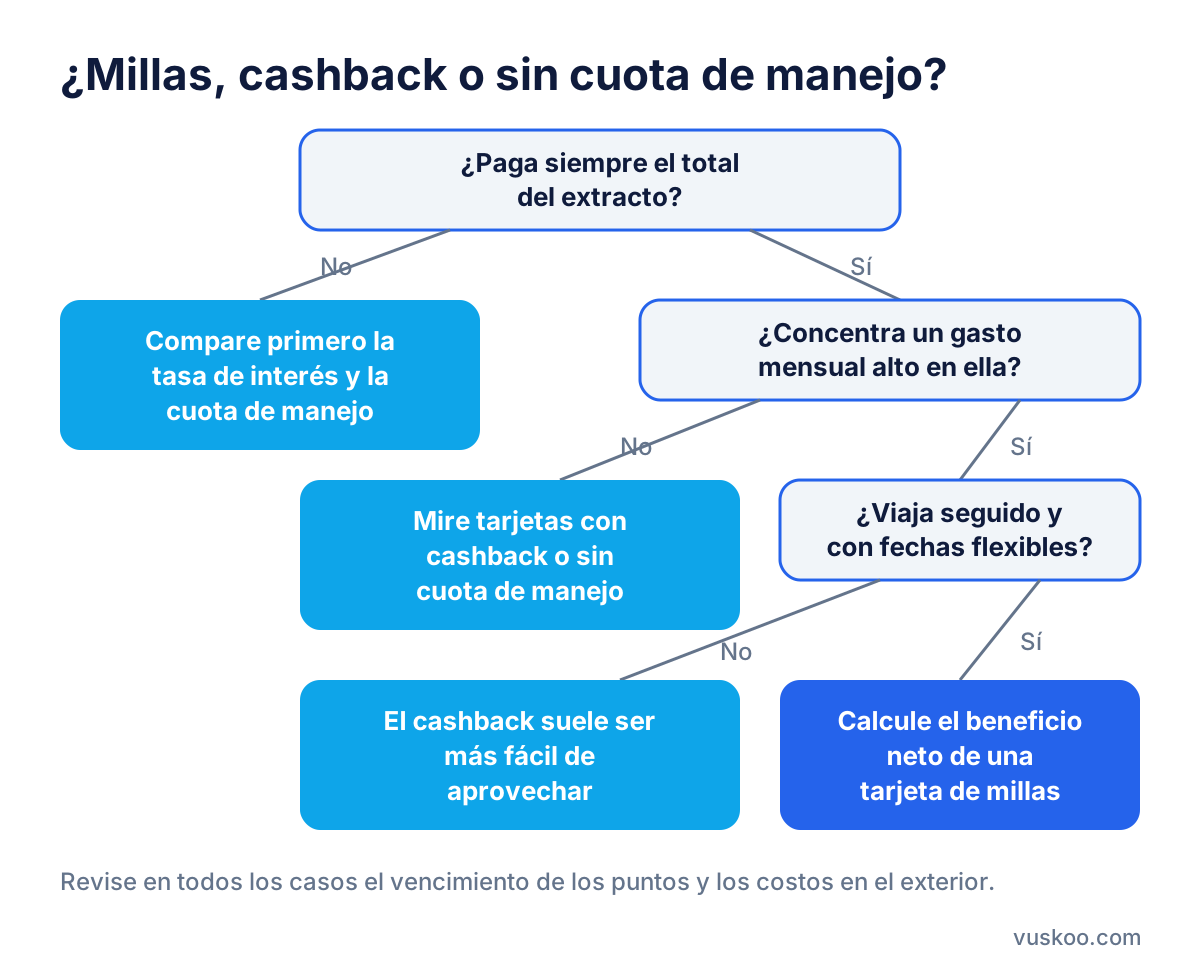
Las tarjetas de millas suelen servirle a quien cumple varias condiciones a la vez. Si no es su caso, puede que le rinda más una opción sencilla.
Una tarjeta de millas tiene más sentido si…
- Concentra un gasto mensual alto en una sola tarjeta.
- Paga siempre el total del extracto y no tiene que pagar intereses.
- Viaja con frecuencia y con fechas flexibles, así que puede aprovechar las sillas disponibles para canje.
- Junta lo de un canje antes de que se le venzan los puntos.
Una tarjeta con cashback o sin cuota de manejo tiene más sentido si…
- Su gasto mensual es moderado y la cuota de manejo se comería buena parte de las millas.
- Viaja poco o en temporada alta, cuando cuesta más encontrar sillas para canje.
- Prefiere un beneficio en pesos que pueda usar en cualquier cosa, sin depender de catálogos ni de vencimientos.
- A veces difiere compras o no paga el total. En ese caso, lo primero que debe comparar es la tasa de interés, no las recompensas.
Para comparar las dos opciones, ponga el beneficio neto de la tarjeta de millas al lado de lo que le devolvería el cashback con el mismo gasto anual, menos la cuota de manejo de esa tarjeta, si tiene. Con una tarjeta sin cuota de manejo, el ahorro empieza desde el primer mes, aunque no tenga recompensas.
Qué revisar en cada oferta antes de solicitarla
En las ofertas que se muestran en esta página hay tarjetas de bancos tradicionales, como Bancolombia, Davivienda, BBVA, Scotiabank CO, AV Villas o Colpatria, y de entidades digitales o de comercio, como Nu, Lulo Bank, RappiCard, CMR Falabella, la Tarjeta Éxito Codensa o la tarjeta virtual de Credibanco. Cada una tiene su propio esquema de beneficios, que puede cambiar con el tiempo. Revise en cada una:
- El tipo de recompensa: millas, puntos del banco, cashback, descuentos en comercios aliados o ninguna.
- La regla de acumulación y los topes.
- La cuota de manejo y cuánto queda después de una eventual promoción de bienvenida.
- La tasa de interés en compras y en avances.
- La vigencia de los puntos y las condiciones de canje.
- Los costos por compras en el exterior.
Las promociones de entrada, como bonos de millas o meses sin cuota de manejo, sirven para empezar, pero la decisión debe tomarla pensando en el segundo año, cuando se pagan las condiciones normales.
Preguntas frecuentes
¿Cuál es la diferencia entre puntos y millas?
Las millas se acumulan en un programa de aerolínea y se usan sobre todo en tiquetes. Los puntos son del banco y se pueden cambiar por productos o bonos, o pasar a millas con la tasa de conversión que fije la entidad. Para comparar unos con otros, pase los dos a pesos.
¿Las millas se vencen?
Depende del programa. Muchos tienen fecha de vencimiento o borran el saldo cuando la cuenta pasa un tiempo sin movimiento. Lea el reglamento del programa antes de solicitar la tarjeta.
¿Me sirve una tarjeta de millas si difiero las compras a cuotas?
Casi nunca. Los intereses de las compras diferidas suelen ser mayores que el valor de las millas que gana con esas compras. Las recompensas rinden cuando se paga el total del extracto cada mes.
¿Puedo tener una tarjeta de millas y otra sin cuota de manejo?
Sí. Hay quienes usan una para los gastos que suman más millas y otra para lo demás. Eso sí, la cuota de manejo de la tarjeta de millas se paga igual, así que el gasto que le pase a esa tarjeta tiene que alcanzar para cubrirla.
Foto: annekroiss / Pixabay