En este artículo
- ¿Qué es la tasa de usura y qué es el interés bancario corriente?
- ¿Cómo se fija la tasa de usura cada mes?
- ¿Cómo pasar una tasa mensual a efectivo anual (E.A.)?
- ¿Qué cobros entran en el límite de usura y cuáles no?
- ¿Cómo saber qué tan cerca de la usura está una oferta?
- Otros puntos que debe comparar además de la tasa
- Preguntas frecuentes
La tasa de usura en préstamos es el interés máximo que una entidad le puede cobrar en Colombia. Equivale a 1,5 veces el interés bancario corriente que la Superintendencia Financiera (SFC) certifica para cada tipo de crédito, y se expresa en efectivo anual (E.A.). Si una oferta pasa ese tope, sumando el interés y los cobros que la ley trata como interés, el cobro es ilegal. Pero cumplir el límite no quiere decir que el préstamo sea barato. Para saber si está caro, conviene pasar todas las ofertas a E.A., incluir los cargos adicionales y mirar cuánto margen queda entre cada una y la usura.
¿Qué es la tasa de usura y qué es el interés bancario corriente?
El interés bancario corriente (IBC) es una tasa de referencia que la Superfinanciera calcula con base en las tasas que realmente cobran las entidades vigiladas. La SFC solo certifica el IBC. Con ese dato se calcula el tope que fija el artículo 884 del Código de Comercio para los intereses remuneratorios y de mora, y también el límite del artículo 305 del Código Penal, que define el delito de usura.
La relación es sencilla:
- Tasa de usura = interés bancario corriente × 1,5
- Las dos cifras se publican en efectivo anual.
- Cada modalidad de crédito tiene su propio valor.
Pasar ese tope tiene consecuencias para el prestamista. Según el artículo 72 de la Ley 45 de 1990, el deudor puede pedir que le devuelvan los intereses cobrados de más, aumentados en una suma igual. Además, la Superintendencia de Industria y Comercio ha sancionado por usura a plataformas de préstamos digitales que no son entidades vigiladas. Eso muestra que el límite aplica tanto a bancos como a apps y fintech.
¿Cómo se fija la tasa de usura cada mes?
La Superfinanciera publica una certificación del IBC que rige por un mes calendario. Por eso la tasa de usura de los préstamos cambia de un mes a otro: puede subir o bajar según cómo se muevan las tasas del mercado.
Hay que fijarse en dos cosas:
- La modalidad del crédito. El crédito de consumo y ordinario, que incluye los préstamos personales de libre inversión, las libranzas y las tarjetas de crédito, tiene una tasa de usura. El crédito de consumo de bajo monto tiene otra, más alta, y existen otras modalidades para créditos productivos.
- La fecha. El límite que cuenta es el que estaba vigente cuando se cobran los intereses. En un crédito de tasa variable, la tasa que le cobran no puede pasar la usura de ningún mes.
La cifra vigente se consulta en la sección de tasas de interés del sitio de la Superfinanciera. Busque la modalidad que corresponde a su préstamo.
¿Cómo pasar una tasa mensual a efectivo anual (E.A.)?
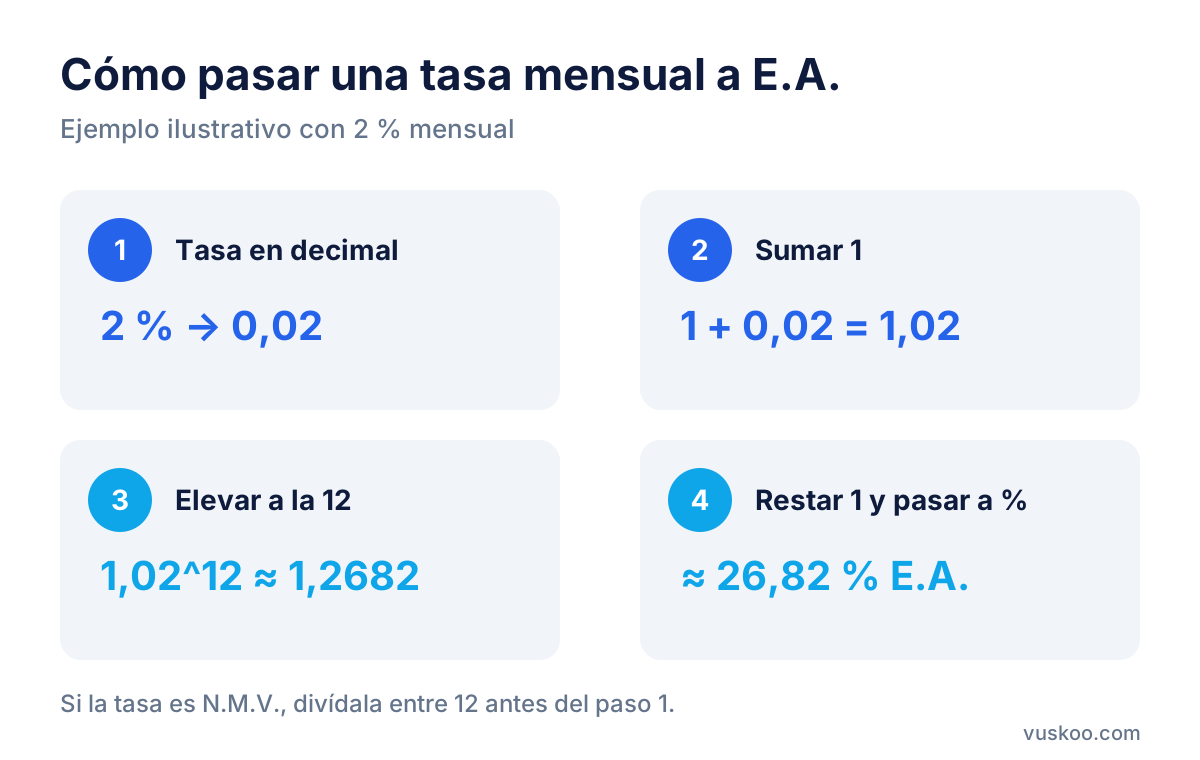
Muchas ofertas, sobre todo las de préstamos pequeños o de corto plazo, muestran el interés como tasa mensual o como nominal mes vencido (N.M.V.). La usura está en E.A., así que primero hay que convertir la tasa. Una tasa mensual no se multiplica por 12, porque cada mes se cobra interés sobre un saldo que ya incluye intereses.
- Escriba la tasa mensual en decimal. Por ejemplo, 2 % mensual es 0,02.
- Súmele 1. Queda 1,02.
- Elévelo a la 12. 1,02 elevado a la 12 da aproximadamente 1,2682.
- Réstele 1 y páselo a porcentaje. El resultado es cerca de 26,82 % E.A.
Si la tasa viene como nominal mes vencido, primero divídala entre 12 para tener la tasa mensual y luego siga los mismos pasos. El ejemplo de 2 % es solo ilustrativo y no corresponde a ninguna oferta. En las tasas de interés de un mismo crédito, el valor E.A. siempre es mayor que el nominal.
¿Qué cobros entran en el límite de usura y cuáles no?
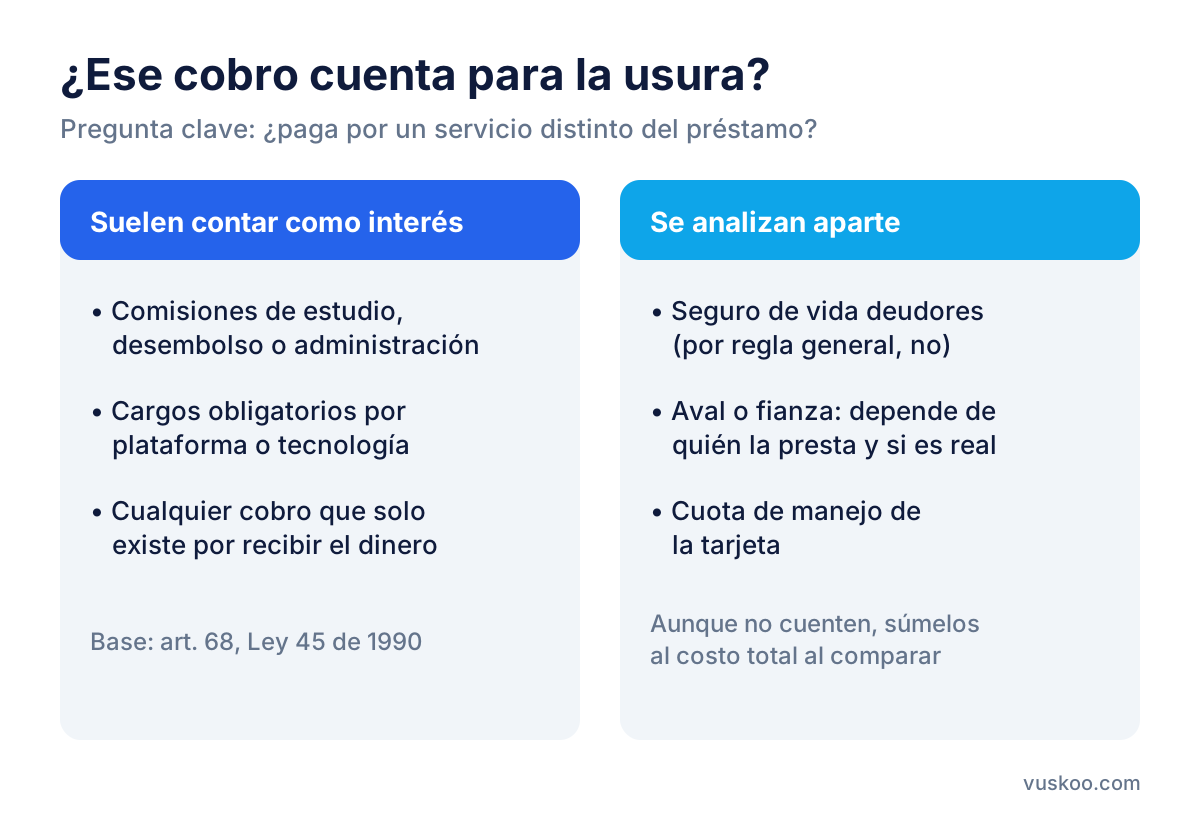
El artículo 68 de la Ley 45 de 1990 dice que se considera interés toda suma que el acreedor recibe del deudor sin una contraprestación distinta al crédito, aunque se llame comisión, honorario o de otra forma. La pregunta clave para cada cargo es esta: ¿paga por un servicio real y distinto del préstamo, o solo por recibir el dinero?
Cobros que suelen contar como interés
- Comisiones de estudio, desembolso o administración que no corresponden a un servicio diferente del crédito.
- Cargos por uso de plataforma o tecnología, cuando son obligatorios para recibir el préstamo y no tienen una contraprestación propia. En sanciones a apps de préstamos, la SIC ha cuestionado este tipo de cobros y la falta de información clara sobre ellos.
- Cualquier otro cobro que no se pueda evitar y que solo exista porque usted pidió el préstamo.
Cobros que se analizan aparte
- Seguros. Según la doctrina de la Superfinanciera, los seguros que protegen el patrimonio del deudor o de sus beneficiarios, como el seguro de vida deudores, por regla general no se cuentan como interés. Aun así, la entidad no puede cobrar intereses sobre las primas que se pagan periódicamente.
- Aval o fianza. Depende de quién presta el servicio y de si la garantía es real. Pida por escrito quién la otorga, cuánto cuesta y si es obligatoria. Si no queda claro, inclúyala en su comparación de costo total.
- Cuota de manejo de la tarjeta. Es un cobro por el servicio de la tarjeta y se presenta separado de la tasa de interés. Igual afecta lo que usted paga cada mes.
Aunque un cargo legalmente no cuente para la usura, sí sale de su bolsillo. Para comparar, súmelo siempre al costo total del crédito.
¿Cómo saber qué tan cerca de la usura está una oferta?
Con la tasa de usura vigente y la tasa E.A. de la oferta, puede medir el margen en unos pocos pasos:
- Identifique la modalidad. Un préstamo personal, una libranza o una tarjeta de crédito suelen ser consumo y ordinario. Un préstamo pequeño y de corto plazo puede ser consumo de bajo monto. Si tiene dudas, pregúntele a la entidad.
- Pase la tasa de la oferta a E.A. con el método anterior.
- Calcule el costo efectivo con cargos. Sume los cobros obligatorios que no corresponden a un servicio distinto. Una forma práctica es comparar el total que pagará con el monto que recibe, en el mismo plazo.
- Reste. Tasa de usura menos tasa E.A. de la oferta. Mientras más pequeña sea la diferencia, más cerca está del tope.
- Compare ofertas entre sí, no solo contra el tope. Dos créditos pueden cumplir la ley y tener costos muy distintos.
Una oferta pegada a la usura no es ilegal, pero sí es una señal para buscar otras opciones. En las ofertas que se muestran junto a este artículo, como los créditos de consumo de Bancolombia o Davivienda, los préstamos rápidos de Rapicredit o Lineru, o la tarjeta de Nu, compare la tasa E.A., el plazo, el tipo de tasa (fija o variable con IBR) y los cargos adicionales de cada una.
Otros puntos que debe comparar además de la tasa
- Tasa fija o variable. Una tasa variable atada al IBR puede subir durante el crédito. Una fija mantiene la misma cuota de interés.
- Plazo. Un plazo más largo baja la cuota, pero aumenta el total de intereses pagados.
- Interés de mora. También tiene como tope la tasa de usura. Revise cómo se calcula y desde qué día se cobra.
- Prepago. Pregunte si puede abonar a capital o cancelar antes de tiempo y en qué condiciones.
- Información clara. La entidad debe informarle la tasa en E.A. y todos los cobros antes de que firme.
Preguntas frecuentes
¿La tasa de usura es la misma para todos los préstamos?
No. La Superfinanciera certifica un interés bancario corriente para cada modalidad, así que el tope del crédito de consumo y ordinario es distinto del de consumo de bajo monto y del de otras modalidades.
¿Cada cuánto cambia la tasa de usura?
La certificación del interés bancario corriente rige por un mes. Revise la cifra vigente cada vez que compare ofertas.
¿Los préstamos por app también deben respetar la usura?
Sí. El límite aplica a cualquier persona o empresa que preste dinero. La SIC ha sancionado a plataformas digitales por cobrar por encima del tope.
¿Qué hago si creo que me cobraron por encima de la usura?
Pida a la entidad el detalle de intereses y cargos, y presente una queja ante la propia entidad o su defensor del consumidor financiero. Si es una entidad vigilada, puede acudir a la Superfinanciera. Si no lo es, a la Superintendencia de Industria y Comercio. La ley permite reclamar la devolución del exceso más una suma igual.
¿Una tasa mensual baja siempre es barata?
No necesariamente. Conviértala a E.A. y sume los cargos obligatorios. Una tasa mensual que parece pequeña puede quedar cerca de la usura una vez se pasa a efectivo anual.
Foto: stevepb / Pixabay