In questo articolo
Un'assicurazione casa copre i danni all'abitazione e a chi ci vive. In genere si parte dalla garanzia incendio e scoppio sul fabbricato e si aggiunge la responsabilità civile della famiglia per i danni causati ad altre persone. Poi, se servono, si possono inserire il furto del contenuto, i danni da acqua ed eventi atmosferici e la copertura catastrofale per terremoto, alluvione e frana. In pratica la polizza copre solo le garanzie che hai scelto, entro i massimali, le franchigie e le esclusioni scritti nel contratto. Per questo due polizze casa con lo stesso nome possono proteggere in modo molto diverso.
Assicurazione casa: cosa copre, garanzia per garanzia
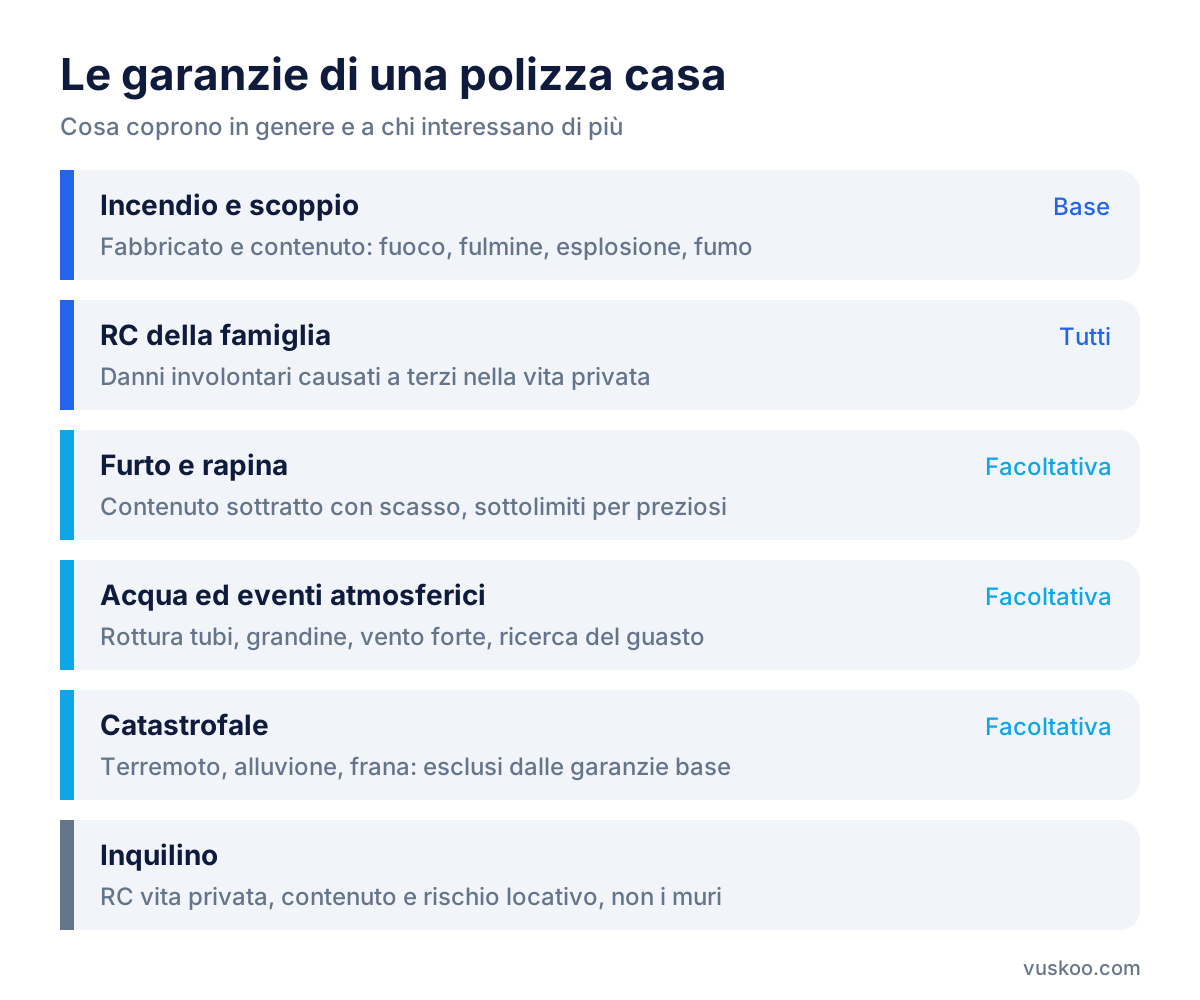
Quasi tutte le polizze multirischio per l'abitazione sono costruite a moduli. Queste sono le garanzie più comuni, con quello che coprono di solito.
Incendio e scoppio
È la garanzia di base. Copre i danni al fabbricato e, se lo assicuri, al contenuto (mobili, elettrodomestici, effetti personali) causati da incendio, fulmine, esplosione e scoppio. Spesso comprende anche l'implosione e i danni da fumo. Molte polizze aggiungono il ricorso terzi, cioè i danni che un incendio partito da casa tua provoca agli immobili vicini. Se accendi un mutuo, la banca di norma chiede proprio questa copertura sull'immobile.
Responsabilità civile della famiglia
Copre le somme che tu o i familiari conviventi dovete pagare per legge quando causate involontariamente danni a terzi nella vita privata. Due esempi tipici: una perdita d'acqua che rovina il soffitto del vicino, o un vaso che cade dal balcone su un'auto parcheggiata. Spesso si può estendere ai danni causati dagli animali domestici. Distingui la RC della vita privata da quella della proprietà del fabbricato: la seconda interessa soprattutto chi possiede l'immobile.
Furto e rapina
Copre il contenuto sottratto con effrazione, scasso o rapina, e spesso i danni a porte e finestre causati dai ladri. Di solito ci sono sottolimiti per gioielli, preziosi e denaro contante. Inoltre l'indennizzo può dipendere dalla presenza di serrature, inferriate o porte blindate con le caratteristiche indicate in polizza.
Danni da acqua ed eventi atmosferici
Le perdite da impianti idrici (rottura di tubi) e i danni da grandine, vento forte o trombe d'aria vengono spesso offerti come garanzie aggiuntive. Controlla se la ricerca del guasto, cioè le spese per individuare e riparare la tubatura rotta, è compresa oppure no.
Catastrofale: terremoto, alluvione, frana
La legge di Bilancio 2024 ha reso obbligatoria la copertura contro sismi, alluvioni, frane, inondazioni ed esondazioni per le imprese iscritte al Registro delle imprese. Per le abitazioni private resta una scelta. Chi abita in zone a rischio sismico o idrogeologico dovrebbe comunque valutarla, perché le garanzie di base di solito escludono questi eventi.
Altre garanzie frequenti
- Fenomeno elettrico: danni a impianti e apparecchi causati da sbalzi di tensione.
- Assistenza: invio di idraulico, elettricista o fabbro in caso di emergenza.
- Tutela legale: spese legali per controversie legate alla casa.
- Cristalli: rottura di vetri e specchi.
Proprietario o inquilino: cosa assicurare
Chi è proprietario e vive in casa ha interesse ad assicurare il fabbricato contro incendio e scoppio, il contenuto e la RC sia della proprietà sia della vita privata. Se l'appartamento è in un condominio, conviene verificare cosa copre già la polizza globale fabbricati del condominio, per non pagare due volte la stessa garanzia sulle parti comuni.
L'inquilino non assicura i muri, che sono del proprietario. Gli interessano piuttosto la RC della vita privata, il contenuto (incendio e furto) e il cosiddetto rischio locativo, cioè i danni da incendio che potrebbe causare all'immobile in affitto e di cui risponderebbe verso il locatore. Alcuni contratti d'affitto la richiedono espressamente.
Chi ha una seconda casa, magari abitata solo in certi periodi, deve leggere bene le condizioni sul furto: alcune polizze riducono o escludono la copertura se l'immobile resta disabitato a lungo.
Franchigie, scoperti, massimali ed esclusioni: cosa controllare
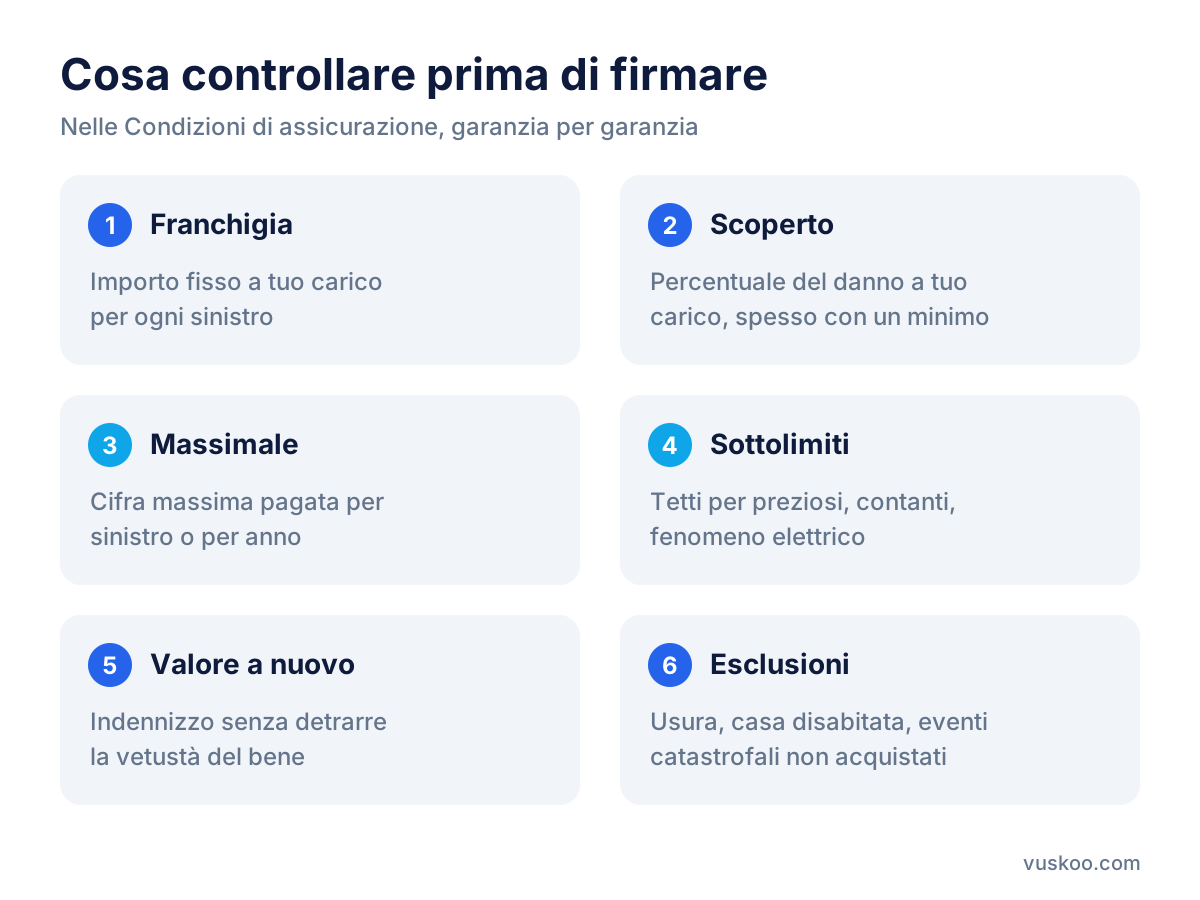
A parità di garanzie, la differenza tra due polizze sta quasi sempre in questi elementi, che trovi nelle Condizioni di assicurazione e non nel riepilogo commerciale.
- Franchigia: importo fisso che resta a tuo carico per ogni sinistro. Se il danno è inferiore alla franchigia, non ricevi nulla.
- Scoperto: percentuale del danno che resta a tuo carico. Spesso è abbinato a un minimo in euro.
- Massimale: cifra massima che la compagnia paga per sinistro o per anno. Nella RC deve essere adeguato ai danni che potresti causare.
- Somma assicurata e sottolimiti: il valore per cui assicuri fabbricato e contenuto, più eventuali tetti per singole voci come preziosi o fenomeno elettrico.
- Valore a nuovo o allo stato d'uso: con il valore a nuovo l'indennizzo copre il costo di ricostruzione o di riacquisto, senza detrarre la vetustà.
- Regola proporzionale: se assicuri l'immobile per meno del suo valore reale, l'indennizzo può essere ridotto in proporzione. Alcune polizze la escludono con la formula a primo rischio assoluto.
- Esclusioni: eventi e situazioni non coperti, come usura, mancata manutenzione, immobili disabitati oltre un certo periodo, eventi catastrofali se non acquistati a parte.
- Carenza e obblighi in caso di sinistro: termini per la denuncia, eventuale periodo iniziale senza copertura, documenti richiesti.
Quanto costa un'assicurazione casa e da cosa dipende il prezzo
Non c'è un prezzo standard: il premio si calcola sulla singola abitazione e sulle garanzie scelte. Per questo può cambiare molto da una città all'altra, e perfino tra quartieri della stessa città. I fattori principali sono questi.
- Posizione dell'immobile: la frequenza dei furti nella zona, l'esposizione a rischio sismico, alluvionale o a grandinate.
- Caratteristiche della casa: metratura, anno di costruzione, materiali, piano, tipo di edificio (villa, appartamento in condominio).
- Somme assicurate e massimali: più alti sono, più sale il premio.
- Garanzie incluse: furto e catastrofale sono quelle che incidono di più.
- Franchigie e scoperti: accettare una quota maggiore di danno a tuo carico abbassa il premio.
- Misure di sicurezza: porte blindate, inferriate e allarmi possono influire sul costo della garanzia furto.
- Uso dell'immobile: abitazione principale, seconda casa o casa affittata.
Le compagnie che vedi nei box accanto all'articolo, come Generali Valore Casa, UnipolSai Assicurazione Casa, UnipolSai Alloggio Protetto, AXA Casa Protezione e Cattolica Assicurazioni Casa, offrono pacchetti con moduli diversi. Il prezzo mostrato va sempre letto insieme alle garanzie e ai limiti compresi.
Come confrontare le polizze casa in pratica
- Elenca cosa ti serve davvero: fabbricato, contenuto, RC, furto, catastrofale.
- Stima il valore di ricostruzione della casa e il valore del contenuto.
- Chiedi preventivi con le stesse garanzie e somme assicurate, così il confronto regge.
- Confronta franchigie, scoperti, massimali e sottolimiti di ciascuna garanzia.
- Leggi le esclusioni e le condizioni per immobili disabitati.
- Controlla durata, tacito rinnovo, modalità di disdetta e come si denuncia un sinistro.
Domande frequenti
L'assicurazione casa è obbligatoria?
Per le abitazioni private, in generale, no. Di solito la banca chiede la polizza incendio e scoppio quando concede un mutuo, e alcuni contratti d'affitto richiedono una copertura all'inquilino. L'obbligo della polizza catastrofale introdotto dalla legge di Bilancio 2024 riguarda le imprese.
La polizza casa copre le infiltrazioni dal vicino?
Se l'acqua parte da casa tua e danneggia il vicino, interviene la tua RC. Se invece subisci il danno, di solito risponde la RC del vicino o la garanzia danni da acqua della tua polizza, se l'hai inclusa.
Che differenza c'è tra franchigia e scoperto?
La franchigia è un importo fisso a tuo carico. Lo scoperto è una percentuale del danno, che spesso ha un minimo in euro.
Il terremoto è coperto dalla garanzia incendio?
Di norma no. Terremoto, alluvione e frana sono eventi catastrofali che si assicurano con una garanzia specifica.
L'inquilino deve assicurare l'appartamento?
Non assicura i muri, ma può tutelarsi con la RC della vita privata, la copertura del contenuto e il rischio locativo verso il proprietario.