In questo articolo
- Che cosa significa davvero "senza canone"
- Le voci di costo delle carte prepagate senza canone da controllare
- Prepagata con IBAN o senza IBAN: le differenze
- Prepagata per i figli: cosa guardare
- Prepagata, carta di debito o carta di credito: quando conviene ciascuna
- Come confrontare le offerte in pratica
- Domande frequenti
Le carte prepagate senza canone non hanno un costo fisso annuo o mensile per il solo fatto di tenere la carta, ma questo non le rende gratuite in ogni situazione. I costi si spostano su altre voci: emissione o spedizione della carta, ricariche, prelievi agli sportelli, pagamenti in valuta diversa dall'euro e, in alcuni casi, commissioni di inattività. Per capire se una prepagata vi conviene bisogna partire da come la userete: per gli acquisti online, come carta per i figli o come carta d'appoggio accanto al conto principale.
Che cosa significa davvero "senza canone"
Il canone è la quota periodica che si paga per tenere attiva la carta. Quando un emittente presenta una prepagata come senza canone, di solito si riferisce solo a questa voce. Alcune offerte sono senza canone solo per un periodo iniziale o a certe condizioni, ad esempio un numero minimo di operazioni o un limite di età del titolare. Il documento da leggere è il foglio informativo con le condizioni economiche, che l'emittente deve rendere disponibile: lì trovate tutte le voci di costo, comprese quelle che non compaiono nella pubblicità.
Le voci di costo delle carte prepagate senza canone da controllare
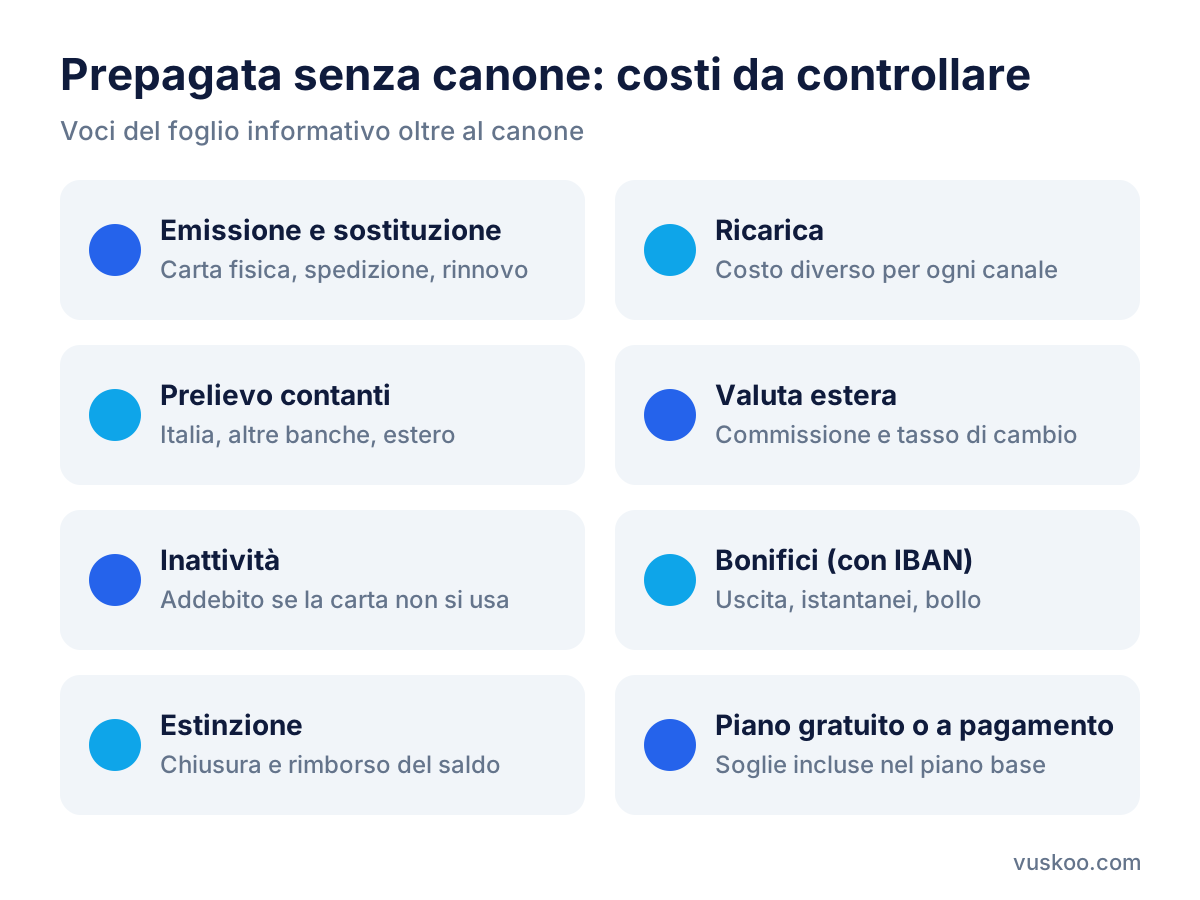
Queste sono le commissioni che incidono di più sulla spesa effettiva durante l'anno.
- Emissione e spedizione: alcune carte fisiche prevedono un costo una tantum al rilascio, mentre la versione solo virtuale spesso no. Controllate anche il costo di sostituzione in caso di furto, smarrimento o scadenza.
- Ricarica: il costo cambia molto in base al canale. Ricaricare da app con bonifico, da un altro conto o da una carta può costare in modo diverso rispetto alla ricarica in contanti presso uffici, tabaccherie o punti vendita convenzionati.
- Prelievo di contanti: distinguete tra prelievi agli sportelli dell'emittente, sportelli di altre banche in Italia e sportelli all'estero. Alcune carte includono un certo numero di prelievi o un importo mensile, oltre il quale si paga una commissione.
- Pagamenti in valuta estera: oltre a un'eventuale commissione percentuale, conta il tasso di cambio applicato. Alcuni prodotti cambiano condizioni nel fine settimana o oltre una certa soglia mensile.
- Inattività: se la carta resta inutilizzata per un periodo, alcune condizioni prevedono un addebito. È un dettaglio importante per chi la tiene come carta di riserva.
- Bonifici e servizi aggiuntivi: per le prepagate con IBAN verificate il costo di bonifici in uscita, istantanei, domiciliazioni e invio di estratti conto cartacei.
- Estinzione e rimborso del saldo: controllate se chiudere la carta o farsi restituire il credito residuo comporta un costo.
- Piani a pagamento: molte carte digitali hanno un piano base senza canone e piani superiori a pagamento. Le condizioni su prelievi e cambio valuta di solito migliorano salendo di piano, quindi confrontate il piano che userete davvero.
Prepagata con IBAN o senza IBAN: le differenze
Una prepagata senza IBAN funziona come un borsellino: si ricarica e si spende, fino al credito disponibile. È adatta agli acquisti online e a dare un budget definito a un figlio, ma non permette di ricevere lo stipendio né di domiciliare le bollette.
Una prepagata con IBAN, spesso chiamata carta conto, si avvicina a un conto: può ricevere e inviare bonifici, accreditare lo stipendio o la pensione e addebitare utenze. Rientrano in questa categoria prodotti come PostePay Evolution, HYPE Card, Revolut Standard e la Mediolanum Prepaid Card di SelfyConto. In cambio di funzioni in più, ci sono più voci da controllare: costi dei bonifici, eventuali limiti di giacenza o di ricarica annua e l'applicazione dell'imposta di bollo, che dipende dal tipo di prodotto. Per sapere se e come si applica il bollo alla carta che state valutando, fate riferimento al foglio informativo dell'emittente.
Identificazione e limiti
Le prepagate ricaricabili oggi sono nominative: per attivarle serve un documento d'identità e il codice fiscale, e l'emittente effettua i controlli previsti dalla normativa antiriciclaggio. Ogni carta ha poi limiti propri su ricariche, spese giornaliere e mensili e saldo massimo: sono indicati nelle condizioni contrattuali e conviene verificarli se pensate di muovere importi elevati.
Prepagata per i figli: cosa guardare
Per un minorenne la prepagata serve soprattutto a dare un tetto di spesa. In questo caso contano:
- l'età minima per l'intestazione e se il genitore deve essere cointestatario o titolare di un conto collegato;
- la possibilità per il genitore di ricaricare dall'app e vedere i movimenti in tempo reale;
- blocchi per categorie di spesa, per pagamenti online o all'estero;
- notifiche a ogni operazione e possibilità di bloccare e sbloccare la carta dall'app.
Prepagata, carta di debito o carta di credito: quando conviene ciascuna
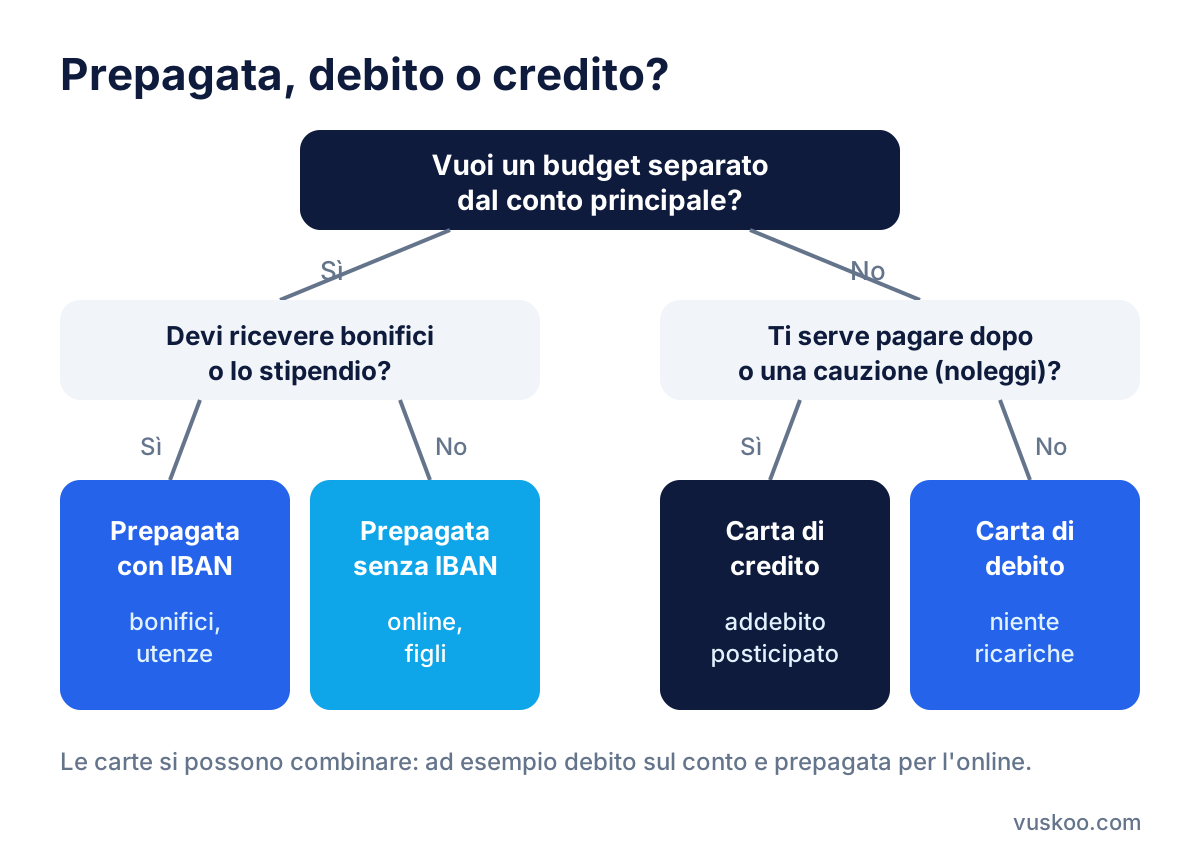
Le tre carte rispondono a esigenze diverse, e spesso la soluzione più pratica è combinarle.
Quando conviene la prepagata
La prepagata è utile quando volete separare una parte del denaro dal conto principale: acquisti online su siti poco conosciuti, abbonamenti, viaggi, paghetta dei figli. Se la carta viene compromessa, l'esposizione è limitata al saldo caricato. Con IBAN può anche sostituire un conto per chi ha esigenze semplici.
Quando conviene la carta di debito
La carta di debito è collegata a un conto corrente e addebita subito ogni pagamento. Non richiede ricariche, quindi elimina i costi e il tempo legati a questa operazione. Se avete già un conto, come quelli a cui sono collegate ING Carta di Debito o Fineco Carta di Debito, una prepagata in più ha senso solo se vi serve davvero come carta separata. Esistono anche versioni dedicate ai più giovani, come la Carta di debito Fineco – Offerta Giovani o le carte Mastercard di Conto Arancio Più Under 30 di ING.
Quando conviene la carta di credito
La carta di credito addebita le spese in un momento successivo, di solito a saldo mensile. È richiesta spesso per noleggiare un'auto o per alcune prenotazioni, dove le carte prepagate e talvolta quelle di debito possono non essere accettate per la cauzione. Le carte American Express, come la Carta Verde, la Carta Oro o la Carta PAYBACK, prevedono servizi e programmi a punti diversi tra loro: qui il confronto va fatto tra quota annuale, vantaggi inclusi e modalità di rimborso. Richiede una valutazione del merito creditizio, a differenza della prepagata.
Come confrontare le offerte in pratica
- Stimate il vostro uso mensile: quante ricariche, quanti prelievi, quanti pagamenti in valuta estera.
- Scegliete il canale di ricarica che userete: e controllate il costo proprio di quel canale.
- Decidete se vi serve l'IBAN: se non dovete ricevere bonifici o domiciliare utenze, una carta più semplice può bastare.
- Leggete le soglie: prelievi gratuiti inclusi, limite di cambio valuta senza commissioni, condizioni del piano gratuito.
- Controllate le voci nascoste: inattività, sostituzione della carta, estinzione.
- Confrontate il costo annuo stimato: sommate le commissioni previste per il vostro uso e confrontatelo con le alternative, compresa una carta di debito sul conto che già avete.
Domande frequenti
Una prepagata senza canone è davvero gratuita?
Non ha un costo fisso periodico, ma possono esserci commissioni su ricariche, prelievi, pagamenti in valuta estera, inattività o emissione della carta. Il costo reale dipende da come la usate.
Posso farmi accreditare lo stipendio su una prepagata?
Solo se la carta ha un IBAN. Le prepagate senza IBAN non possono ricevere bonifici da terzi.
La prepagata è più sicura per gli acquisti online?
Limita l'esposizione al credito caricato, perché non è collegata direttamente al conto principale. Restano comunque utili le notifiche delle operazioni e l'autenticazione forte richiesta per i pagamenti online.
Si paga l'imposta di bollo sulle prepagate?
Le carte senza IBAN in genere non vi sono soggette. Per quelle con IBAN dipende dal prodotto: il foglio informativo dell'emittente indica se e come si applica.
Posso usare una prepagata per noleggiare un'auto?
Spesso no, perché molte società di noleggio chiedono una carta di credito per la cauzione. Verificate le condizioni del noleggiatore prima di partire.
Foto: TheDigitalWay / Pixabay