Per risparmiare sull'assicurazione auto conviene confrontare almeno 30 giorni prima della scadenza preventivi costruiti a parità di condizioni: stessa classe di merito CU, stesso massimale, stessa franchigia, stesse garanzie accessorie. Su questa base si valutano le leve che abbassano il premio: la RC familiare, la scatola nera, la guida esclusiva o esperta e una franchigia sostenibile. Dal 2013 il tacito rinnovo non esiste più, quindi si può cambiare compagnia alla scadenza senza disdetta.
Come risparmiare sull'assicurazione auto: da dove partire
Il premio RC auto dipende da tre gruppi di fattori: chi guida (età, anni di patente, storia dei sinistri), il veicolo (potenza, alimentazione, valore) e il contratto (massimali, franchigie, garanzie aggiunte). Sui primi due si interviene poco. Sul terzo, e su come si sfrutta la propria storia assicurativa, invece sì.
Prima di chiedere preventivi tieni a portata di mano:
- l'attestato di rischio, consultabile in formato elettronico nell'area riservata della tua compagnia;
- la classe di merito CU indicata sull'attestato;
- la carta di circolazione e la data di scadenza della polizza in corso;
- l'elenco delle garanzie che hai oggi, per poterle replicare nei nuovi preventivi.
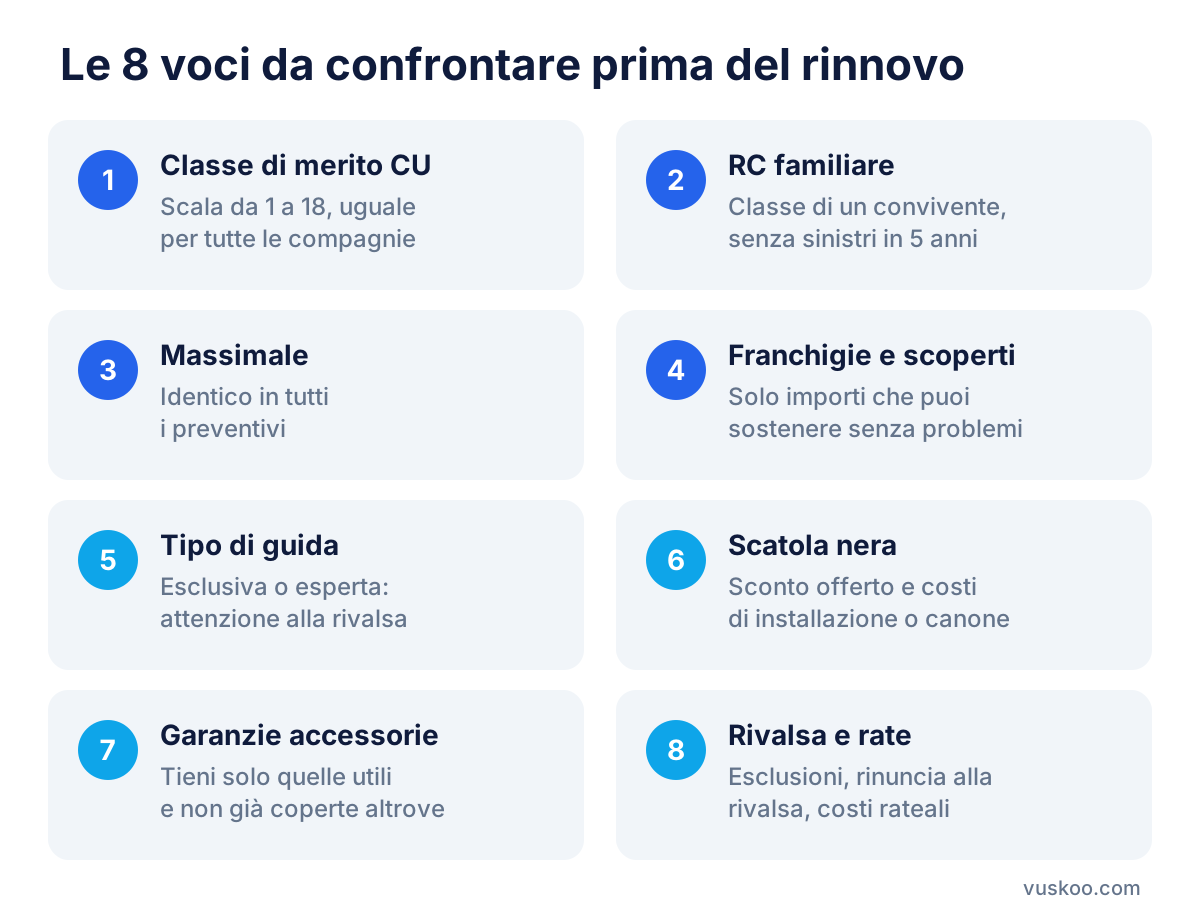
Le 8 voci da confrontare prima del rinnovo
1. La classe di merito CU
La classe di merito di Conversione Universale (CU) è la scala comune a tutte le compagnie, introdotta nel 2005 per rendere confrontabili i preventivi. Va da 1 (il profilo meno rischioso, premio più basso) a 18. Chi assicura un veicolo per la prima volta parte, di regola, dalla classe 14.
Il meccanismo è il bonus-malus: ogni anno senza sinistri con colpa si scende di una classe; un sinistro con responsabilità principale fa salire di due classi. Ogni compagnia può avere anche una propria classe interna, ma il dato da usare nel confronto è la CU, perché è l'unico che segue l'assicurato quando cambia compagnia.
2. La RC familiare (Legge Bersani estesa)
La cosiddetta Legge Bersani consente di assicurare un veicolo con la classe di merito di un familiare convivente. Dal 16 febbraio 2020, con l'articolo 55-bis del decreto fiscale (DL 124/2019), la regola è stata estesa:
- vale anche tra veicoli di tipo diverso, per esempio da un'auto a una moto;
- si applica anche in fase di rinnovo, non solo per un veicolo nuovo o appena acquistato;
- richiede che il veicolo da cui si eredita la classe non abbia avuto sinistri con responsabilità esclusiva, principale o paritaria negli ultimi cinque anni, in base all'attestato di rischio.
La convivenza si dimostra con lo stato di famiglia. Per un neopatentato o per un secondo veicolo di casa questa è spesso la voce che incide di più sul prezzo, ma conviene chiedere alla compagnia come gestisce eventuali sinistri successivi, perché le condizioni contrattuali possono prevedere penalizzazioni specifiche.
3. Il massimale
Il massimale è la somma massima che la compagnia paga per un sinistro. La legge fissa un minimo, ma molte offerte propongono massimali più alti. Ridurre il massimale per risparmiare poco è raramente una buona idea: in caso di danni gravi alle persone, la parte eccedente resta a carico tuo. Nel confronto controlla che il massimale sia identico in tutti i preventivi.
4. Franchigie e scoperti
La franchigia è un importo fisso che resta a tuo carico in caso di sinistro; lo scoperto è una percentuale del danno. Accettare una franchigia sull'RC auto o sulle garanzie accessorie abbassa il premio, ma ha senso solo se l'importo è una cifra che potresti pagare senza difficoltà. Leggi anche se la franchigia vale per ogni sinistro o con un minimo di scoperto.
5. Guida esclusiva o guida esperta
Con la guida esclusiva dichiari che l'auto è guidata solo da te; con la guida esperta ammetti altri conducenti purché sopra una certa età o con un certo numero di anni di patente. Entrambe riducono il premio rispetto alla guida libera. Attenzione però alla rivalsa: se al volante c'è una persona non prevista dal contratto, la compagnia risarcisce il terzo danneggiato ma può chiedere a te la restituzione di quanto pagato, in tutto o in parte.
6. La scatola nera
La scatola nera registra posizione, percorrenza e dati di guida e, in caso di incidente, aiuta a ricostruire la dinamica. In cambio le compagnie applicano in genere uno sconto sul premio RC auto. L'entità dello sconto varia da offerta a offerta: chiedilo espressamente nel preventivo e verifica se l'installazione, l'eventuale canone e la disinstallazione sono gratuiti, oltre a come vengono trattati i dati raccolti.
7. Le garanzie accessorie
Furto e incendio, cristalli, assistenza stradale, eventi naturali, atti vandalici, kasko e infortuni del conducente fanno crescere il premio. Non sono tutte utili per tutti. Alcuni criteri pratici:
- furto e incendio: utile se l'auto ha ancora un valore commerciale significativo o se parcheggi spesso in strada;
- kasko: copre i danni al tuo veicolo anche quando la colpa è tua; ha più senso su auto nuove o di valore elevato;
- infortuni del conducente: l'RC auto non copre i danni fisici del conducente responsabile, quindi è una garanzia da valutare;
- assistenza stradale: controlla di non averla già con la carta di credito, il costruttore o un'altra polizza.
8. Rinuncia alla rivalsa, rateizzazione e clausole
Le ultime voci sono meno visibili ma pesano. La rinuncia alla rivalsa (per esempio in caso di guida in stato di ebbrezza o con patente scaduta) aumenta la protezione. Il pagamento rateale può comportare un costo aggiuntivo rispetto al pagamento annuale. Verifica anche eventuali esclusioni e limiti, come i conducenti sotto una certa età.
Quanto costano le offerte auto su Vuskoo
Le cifre qui sotto sono i prezzi mensili indicativi delle offerte auto presenti su Vuskoo. Il premio reale dipende dal tuo profilo e dal veicolo, e le offerte non includono le stesse garanzie: Prima Auto Kasko, per esempio, comprende la copertura kasko e non va confrontata direttamente con una RC auto base.
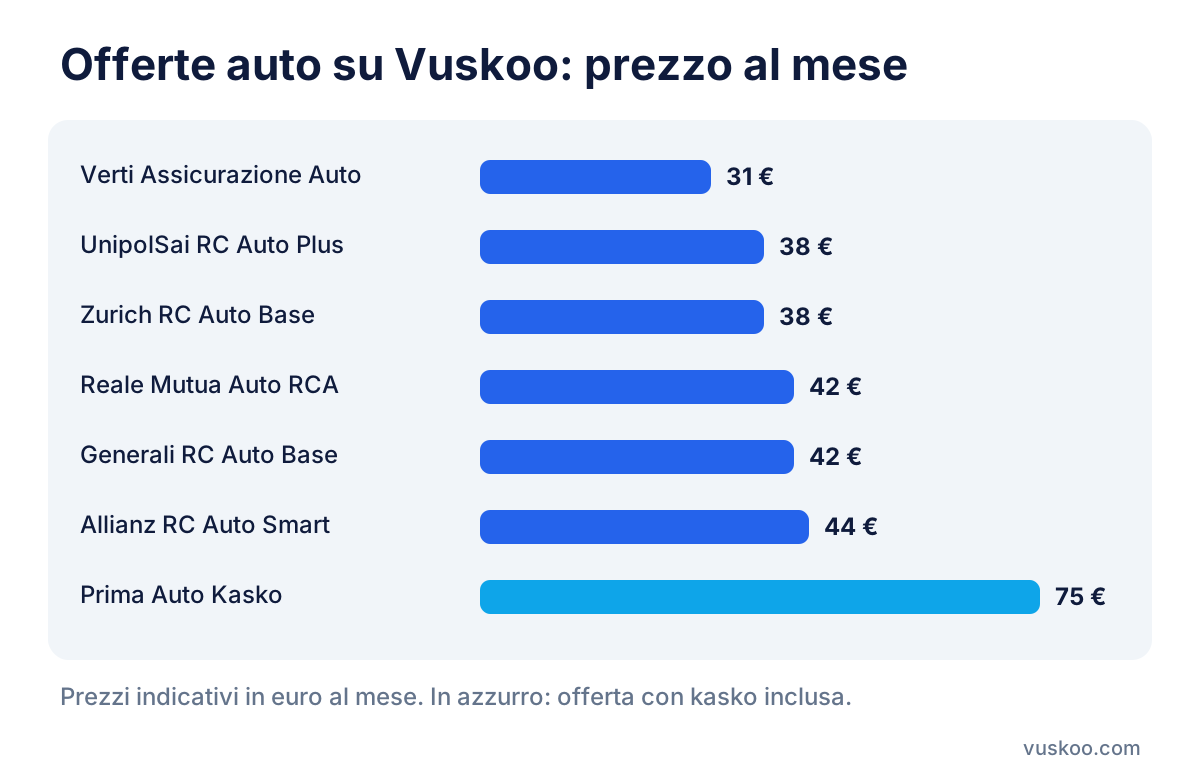
- Verti Assicurazione Auto: 31 € al mese
- UnipolSai RC Auto Plus: 38 € al mese
- Zurich RC Auto Base: 38 € al mese
- Reale Mutua Auto RCA: 42 € al mese
- Generali RC Auto Base: 42 € al mese
- Allianz RC Auto Smart: 44 € al mese
- Prima Auto Kasko: 75 € al mese
Come leggere un preventivo a parità di condizioni
- Controlla che la classe CU riportata sia quella del tuo attestato di rischio, o quella ereditata con la RC familiare.
- Allinea massimale, franchigie e scoperti in tutti i preventivi.
- Usa lo stesso tipo di guida (libera, esperta o esclusiva) in ogni richiesta.
- Elenca le garanzie accessorie incluse e togli o aggiungi quelle che non coincidono.
- Verifica le clausole di rivalsa e le esclusioni.
- Confronta il premio totale annuo, comprensivo di imposte e di eventuali costi per la rateizzazione o la scatola nera.
Come cambiare compagnia alla scadenza
Dal 1° gennaio 2013 le polizze RC auto non si rinnovano tacitamente: alla scadenza il contratto termina da solo, senza bisogno di inviare disdetta. Lo stesso vale per le garanzie accessorie legate alla polizza. La compagnia deve avvisarti della scadenza in anticipo.
Dopo la scadenza la copertura resta attiva per altri 15 giorni, il cosiddetto periodo di tolleranza, pensato per darti il tempo di rinnovare o sottoscrivere un nuovo contratto. Non va usato come margine abituale: se entro quei 15 giorni non attivi una nuova polizza, il veicolo resta scoperto e circolare espone a sanzioni. La soluzione più semplice è far decorrere la nuova polizza dal giorno successivo alla scadenza della vecchia; la nuova compagnia acquisisce l'attestato di rischio dalla banca dati elettronica.
Domande frequenti
Devo inviare la disdetta per cambiare assicurazione auto?
No. Il tacito rinnovo per l'RC auto è stato abolito dal 2013: alla scadenza il contratto cessa e puoi sottoscriverne uno nuovo con un'altra compagnia.
Posso usare la RC familiare se ho appena preso la patente?
Sì, se sei convivente con il familiare da cui erediti la classe e se il suo veicolo non ha avuto sinistri con responsabilità esclusiva, principale o paritaria negli ultimi cinque anni.
La scatola nera conviene sempre?
Dipende dallo sconto offerto e dagli eventuali costi di installazione o canone. Chiedi entrambi nel preventivo prima di decidere.
Quanto si sale di classe dopo un incidente con colpa?
Nel sistema CU un sinistro con responsabilità principale comporta, di regola, un aumento di due classi al rinnovo successivo.
Cosa succede se la polizza scade e non ne ho una nuova?
Hai 15 giorni di copertura dopo la scadenza. Trascorsi questi, il veicolo non è assicurato e non può circolare.
Foto: Edar / Pixabay