In questo articolo
Un conto corrente giovani è un conto riservato a chi ha meno di una certa età, di solito 30 o 35 anni, che offre condizioni agevolate rispetto alla versione standard. Il canone ridotto o azzerato è l'aspetto più visibile, ma non basta da solo: il costo reale dipende da prelievi, carte, servizi accessori e da cosa succede quando si supera il limite di età. In questa guida trovi i punti da controllare per confrontare le offerte e capire come cambia il conto al compimento della soglia.
Che cos'è un conto corrente per giovani e a chi è rivolto
I conti under 30 (o under 35) sono pensati per studenti, neolaureati e giovani lavoratori. In genere richiedono la maggiore età e un'età massima al momento dell'apertura. Alcune banche tradizionali hanno una linea dedicata, come il Conto BNL Smart Under 30 di BNL BNP Paribas, SelfyConto Under 30 di Banca Mediolanum, il Conto Widiba Classic Under 30 o il Conto Corrente Arancio Più Under 30 di ING. Fineco propone il Conto Fineco Offerta Giovani.
Accanto a questi ci sono conti e app che non hanno una versione per età ma si presentano con un piano base, come Revolut Standard, N26 Standard, HYPE Next o Illimity Bank Base. Per un giovane possono essere un'alternativa o un secondo conto, purché si verifichi che tipo di prodotto sono: non tutti i servizi digitali sono conti correnti in senso stretto, e il foglio informativo chiarisce la natura del rapporto.
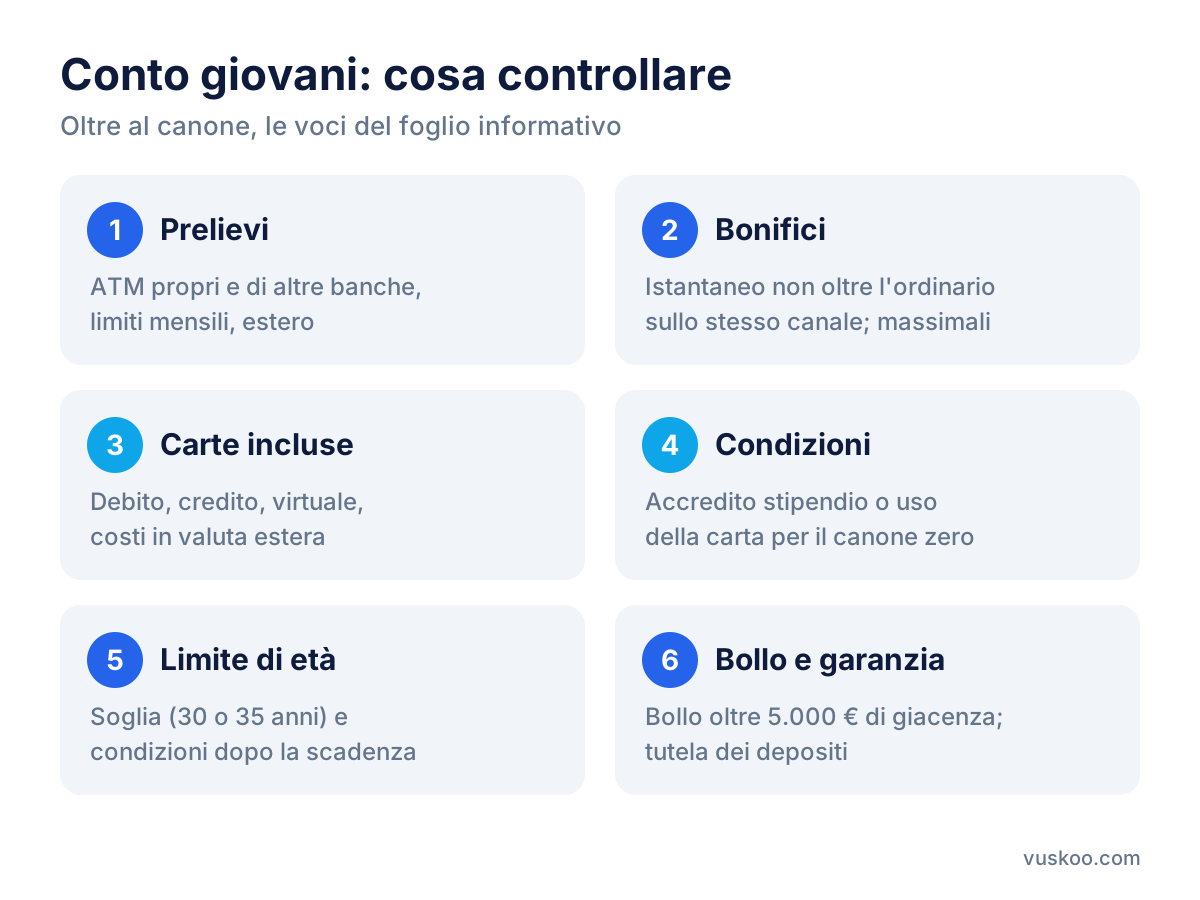
Conto corrente giovani: cosa controllare oltre al canone zero
Due conti entrambi senza canone possono costare in modo molto diverso a fine anno. Ecco le voci da guardare nel foglio informativo, il documento che ogni banca deve pubblicare per ciascun conto.
Prelievi agli sportelli
Verifica se i prelievi sono gratuiti solo presso gli ATM della banca o anche presso quelli di altri istituti, se esiste un numero massimo di prelievi gratuiti al mese e quali commissioni scattano oltre quel limite. Se studi o lavori in una città dove la tua banca ha pochi sportelli, questa voce pesa più del canone. Controlla anche i prelievi all'estero e in valuta diversa dall'euro, utili per Erasmus e viaggi.
Bonifici, compresi quelli istantanei
Dal 9 gennaio 2025, per effetto del Regolamento UE 2024/886, un bonifico istantaneo in euro non può costare più di un bonifico ordinario effettuato tramite lo stesso canale. Resta quindi importante sapere quanto costa il bonifico ordinario online e allo sportello, perché il prezzo dell'istantaneo segue quello. Dal 9 ottobre 2025 è inoltre attiva la verifica del beneficiario, che controlla la corrispondenza tra nome e IBAN prima dell'invio. Ogni banca può fissare limiti di importo inferiori al massimo previsto, quindi vale la pena guardare anche i massimali.
Carte incluse
Controlla quali carte sono comprese nel canone: carta di debito, eventuale carta di credito, carta virtuale per gli acquisti online. Le domande utili sono:
- la carta di debito è gratuita o ha un canone separato;
- la spedizione della carta fisica o la sostituzione in caso di smarrimento ha un costo;
- i pagamenti in valuta estera prevedono una maggiorazione sul cambio;
- è possibile usare la carta con i wallet digitali dello smartphone.
Condizioni per mantenere il canone agevolato
Alcuni conti azzerano il canone solo se rispetti determinate condizioni, ad esempio l'accredito dello stipendio, un importo minimo di entrate mensili o l'uso della carta. Per uno studente senza reddito fisso queste condizioni possono essere difficili da soddisfare: leggi con attenzione cosa succede se non le rispetti in un dato mese.
Imposta di bollo e garanzia dei depositi
Per le persone fisiche l'imposta di bollo sul conto corrente è di 34,20 euro l'anno e non è dovuta se la giacenza media annua non supera i 5.000 euro, calcolata sommando tutti i conti intestati alla stessa persona presso la stessa banca. Alcune banche la pagano al posto del cliente: è un dettaglio da verificare. Quanto alla sicurezza, i depositi presso le banche aderenti al Fondo Interbancario di Tutela dei Depositi sono garantiti fino a 100.000 euro per depositante e per banca; per i fornitori che operano con licenza di un altro Paese europeo si applica il sistema di garanzia di quel Paese.
Cosa succede al conto quando compi 30 anni
È il punto che molti trascurano al momento dell'apertura. Le soluzioni più comuni sono tre, e il contratto indica quale si applica:
- Passaggio automatico alla versione standard: il conto resta lo stesso, con lo stesso IBAN, ma da una certa data si applicano canone e commissioni del conto ordinario.
- Mantenimento delle condizioni fino a una scadenza: alcune offerte prolungano le agevolazioni fino alla fine dell'anno o del trimestre in cui si compie l'età limite.
- Agevolazioni legate ad altre condizioni: in certi casi il canone può restare ridotto se si soddisfano requisiti come l'accredito dello stipendio.
Per capire cosa ti aspetta, cerca nel foglio informativo la sezione sui requisiti di età e confronta le condizioni del conto giovani con quelle della versione standard dello stesso prodotto. Ad esempio, ING offre sia il Conto Corrente Arancio Più Under 30 sia la versione ordinaria, Arancio Più; Fineco affianca all'offerta giovani Fineco One. Guardare entrambe le schede ti permette di stimare in anticipo quanto pagherai dopo la soglia.
Come prepararsi al cambio di condizioni
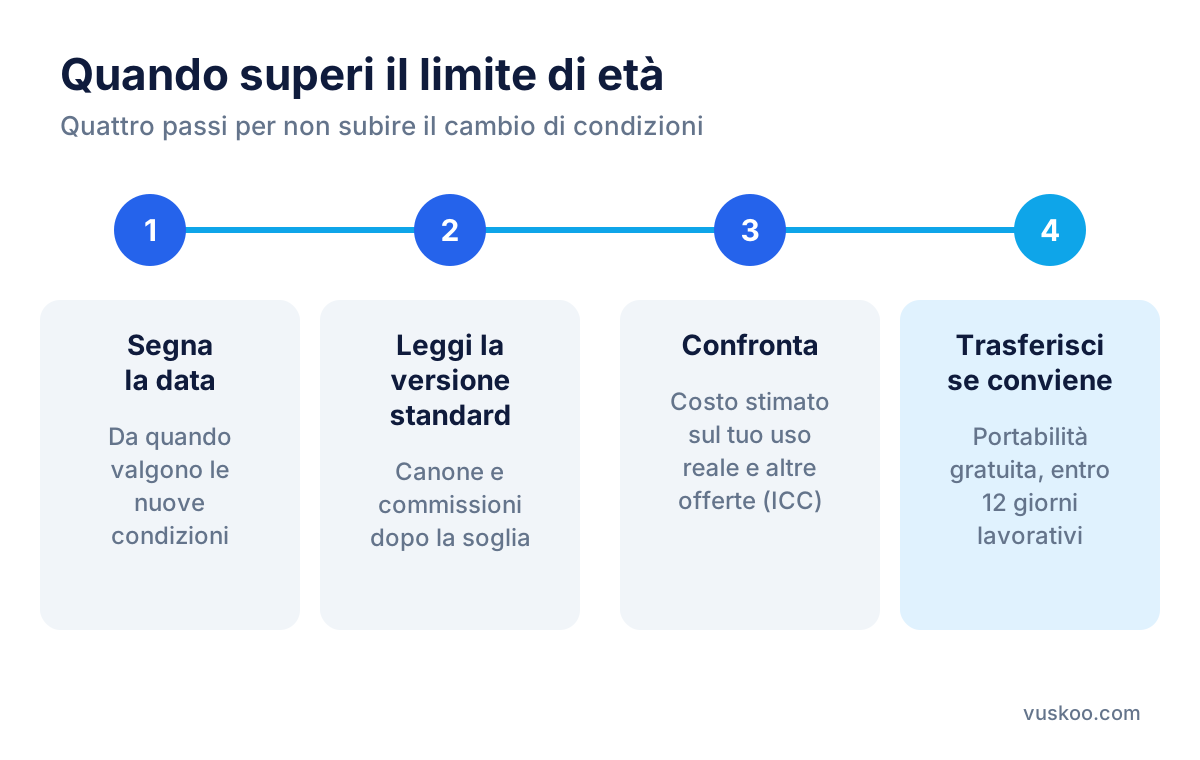
- Segna la data in cui superi il limite e verifica da quando si applicano le nuove condizioni.
- Rileggi il foglio informativo della versione standard e calcola il costo annuo in base al tuo uso reale.
- Confronta quel costo con le offerte disponibili per la tua nuova fascia d'età.
- Se conviene cambiare, usa il servizio di trasferimento del conto: è gratuito e deve concludersi entro 12 giorni lavorativi, compreso lo spostamento di accrediti e domiciliazioni.
Come confrontare i conti in base al tuo profilo
Il conto adatto dipende da come lo usi. Qualche esempio:
- Studente fuori sede: contano prelievi gratuiti su più circuiti, ricariche e bonifici con i genitori, una carta utilizzabile anche all'estero.
- Giovane al primo impiego: verifica se l'accredito dello stipendio sblocca condizioni migliori, i costi degli addebiti diretti per affitto e utenze e la possibilità di affiancare un conto deposito o strumenti di risparmio.
- Chi viaggia spesso: guarda la maggiorazione sui pagamenti in valuta e i limiti ai prelievi all'estero.
Un aiuto per il confronto è l'Indicatore dei Costi Complessivi (ICC) riportato nei fogli informativi: stima il costo annuo del conto per alcuni profili di utilizzo individuati dalla Banca d'Italia, tra cui uno dedicato ai giovani. È un valore indicativo, utile per confrontare conti diversi sulla stessa base.
Domande frequenti sul conto corrente giovani
Posso aprire un conto under 30 se ho già un altro conto?
In genere sì. Ricorda però che, ai fini dell'imposta di bollo, le giacenze dei conti intestati a te presso la stessa banca si sommano.
Il conto giovani cambia IBAN quando supero l'età limite?
Di solito no: il conto prosegue con condizioni diverse. Le modalità precise sono indicate nel contratto, che conviene rileggere prima della scadenza.
Se le nuove condizioni non mi convengono posso chiudere il conto?
Sì. Puoi chiudere il conto o trasferirlo a un'altra banca con la procedura di portabilità, gratuita e con tempi massimi stabiliti dalla legge.
Un conto con canone zero è sempre gratuito?
No. Possono esserci costi per prelievi presso altre banche, carte aggiuntive, operazioni allo sportello o pagamenti in valuta estera. Il costo complessivo dipende dal tuo utilizzo.
Foto: stevepb / Pixabay