In questo articolo
Il costo di una carta di credito è la somma di più voci: il canone annuo (e a volte una quota di emissione), l'imposta di bollo sugli estratti conto, le commissioni su prelievi di contante e pagamenti in valuta estera, gli interessi se la carta è revolving o se rateizzi, e le eventuali penali per ritardi. Una carta senza canone può quindi costare più di una con canone, se la usi all'estero o per anticipi di contante. Per capire la spesa reale bisogna partire dal proprio modo d'uso e stimare il costo annuo complessivo.
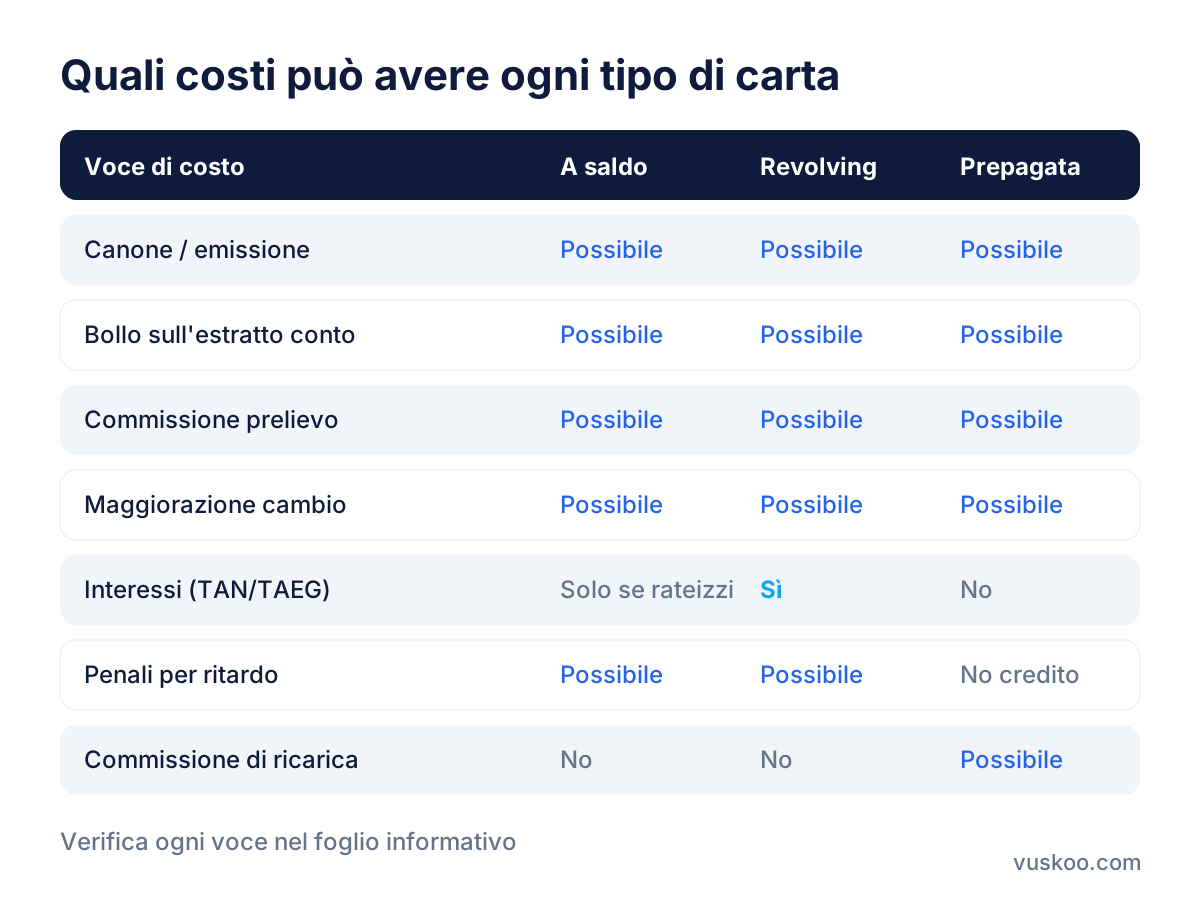
Quali sono le voci di costo di una carta di credito
Tutte le condizioni economiche si trovano nel foglio informativo e, per le carte con finanziamento, nel modulo SECCI (Informazioni europee di base sul credito ai consumatori). Sono questi i documenti da leggere prima di sottoscrivere: la pubblicità mostra spesso solo una o due voci.
Canone e costo di emissione
Il canone è la quota fissa annuale o mensile. Alcune carte lo azzerano il primo anno o in base alla spesa raggiunta; altre prevedono un costo una tantum di emissione o di sostituzione della carta smarrita. Quando confronti, chiediti cosa succede dal secondo anno e a quali condizioni l'eventuale esenzione resta valida.
Imposta di bollo
Gli estratti conto della carta sono soggetti all'imposta di bollo di 2 euro quando l'importo supera 77,47 euro, come previsto dalla Tariffa allegata al D.P.R. 642/1972 e chiarito dall'Agenzia delle Entrate. Se l'estratto conto è mensile e supera sempre la soglia, il bollo arriva fino a 24 euro l'anno. Se la carta è collegata a un conto corrente, il bollo sul conto può assorbire quello sui documenti collegati: dipende da come è strutturato il rapporto, quindi verifica cosa indica il foglio informativo.
Commissioni su prelievi di contante
Prelevare con una carta di credito equivale a un anticipo di contante: di solito si paga una commissione, spesso in percentuale con un minimo fisso, e in alcuni casi gli interessi decorrono dal giorno del prelievo. È tra le voci più trascurate e tra le più onerose.
Commissioni su rifornimenti e altre operazioni
Alcuni contratti prevedono una commissione sui pagamenti di carburante, sulle ricariche di altre carte o su specifiche categorie di spesa. Non è una regola generale: va cercata voce per voce nel foglio informativo.
Cambio valuta e pagamenti all'estero
Per i pagamenti in valute diverse dall'euro l'emittente applica in genere una maggiorazione percentuale sul tasso di cambio del circuito. Attenzione anche alla conversione proposta dal terminale o dal sito del commerciante (la cosiddetta conversione dinamica): accettarla significa usare il cambio del commerciante, che può essere diverso. Pagare nella valuta locale permette di sapere quale maggiorazione si sta applicando.
Interessi: TAN e TAEG del revolving
Le carte revolving e le carte a saldo con opzione di rateizzazione applicano interessi sul debito residuo. Il TAN indica il tasso puro; il TAEG include anche le spese obbligatorie legate al credito ed è l'indicatore da usare per confrontare offerte diverse. I tassi delle carte di credito e del credito revolving non possono superare le soglie antiusura, calcolate ogni trimestre a partire dai tassi medi rilevati dalla Banca d'Italia e pubblicati con decreto del Ministero dell'Economia.
Penali e spese accessorie
Tra le spese da controllare: interessi di mora e penali per rata o saldo non pagato, spese per estratto conto cartaceo, invio di comunicazioni, blocco e sostituzione della carta, superamento del fido. Sono importi che non si pagano se tutto va come previsto, ma che pesano molto quando capita un imprevisto.
Carta a saldo, revolving o prepagata: cosa cambia nei costi
- Carta a saldo: le spese del mese vengono addebitate in un'unica soluzione, di solito il mese successivo, senza interessi. I costi principali sono canone, bollo e commissioni su contante ed estero. È il caso di molte carte charge, come quelle della linea American Express (ad esempio Carta Verde o Carta Oro), che vanno confrontate guardando canone, servizi inclusi e maggiorazione sui cambi.
- Carta revolving: il debito si rimborsa a rate e sugli importi residui maturano interessi. Il canone può essere basso o assente, ma il costo vero dipende dal TAEG e da quanto a lungo resti in debito.
- Carta prepagata o di debito: non c'è credito, quindi non ci sono interessi. Restano da valutare canone, costo di emissione, commissioni di ricarica, prelievo ed estero, e il bollo dove previsto. Rientrano qui prodotti come PostePay Evolution, HYPE Card, Revolut Standard, Mediolanum Prepaid Card o le carte di debito di ING e Fineco: sono un'alternativa per chi non ha bisogno di rateizzare, ma non sono carte di credito.
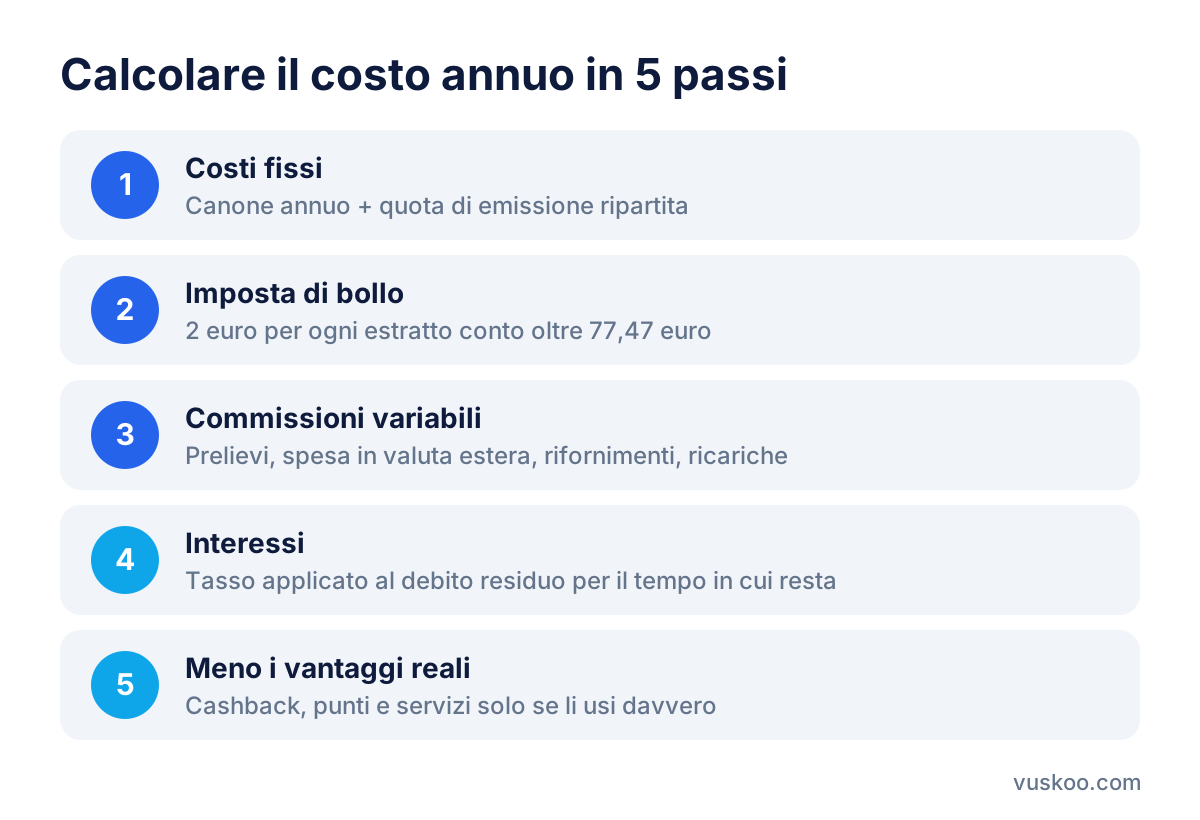
Come calcolare il costo annuo della tua carta
Il metodo più affidabile è una stima basata sulle tue abitudini degli ultimi dodici mesi.
- Somma i costi fissi: canone annuo più eventuali quote di emissione ripartite sugli anni di validità.
- Aggiungi il bollo: conta quanti estratti conto all'anno superano 77,47 euro e moltiplica per 2 euro.
- Stima le commissioni variabili: numero e importo dei prelievi, spesa in valuta estera moltiplicata per la maggiorazione sul cambio, eventuali rifornimenti o ricariche a pagamento.
- Calcola gli interessi: se rateizzi, applica il tasso al debito medio residuo per il periodo in cui resta aperto.
- Sottrai i vantaggi monetizzabili: cashback o punti (come nei programmi tipo PAYBACK) solo se li usi davvero, e assicurazioni incluse solo se ti servono.
Un esempio di calcolo degli interessi
Per capire l'ordine di grandezza, ecco un esempio puramente ipotetico, non riferito a nessuna offerta: un debito di 1.000 euro mantenuto per un anno intero con un TAN del 10% genera circa 100 euro di interessi. Se lo stesso importo viene rimborsato in metà tempo, gli interessi si riducono di conseguenza, perché si calcolano sul debito residuo giorno per giorno. Questo spiega perché, per chi rateizza spesso, il tasso pesa più del canone.
Cosa confrontare prima di scegliere
- Il canone dal secondo anno in poi e le condizioni per l'esenzione.
- La modalità di rimborso predefinita: a saldo o rateale. Alcune carte nascono revolving e richiedono una richiesta esplicita per il saldo.
- Il TAEG, non solo il TAN, e la data da cui decorrono gli interessi.
- La commissione sugli anticipi di contante e la maggiorazione sul cambio.
- Le penali per ritardato pagamento e le spese per comunicazioni cartacee.
- I servizi inclusi (assicurazioni viaggio, protezione acquisti, programmi a punti) e il loro valore reale per te.
Accanto all'articolo trovi le offerte con le condizioni aggiornate: usa la lista qui sopra per leggerle con lo stesso criterio.
Domande frequenti
Una carta di credito senza canone è gratuita?
Non necessariamente. Possono restare il bollo sugli estratti conto, le commissioni su prelievi ed estero e, se la carta è revolving, gli interessi. Il costo dipende da come la usi.
Quando si paga l'imposta di bollo sulla carta di credito?
Si applica un bollo di 2 euro sull'estratto conto quando l'importo supera 77,47 euro. Se la carta è legata a un conto corrente, il trattamento può essere diverso: lo indica il foglio informativo dell'emittente.
Che differenza c'è tra TAN e TAEG?
Il TAN è il tasso di interesse puro; il TAEG comprende anche le spese obbligatorie collegate al credito. Per confrontare carte revolving diverse conviene guardare il TAEG.
Prelevare contante con la carta di credito conviene?
In genere è un'operazione costosa, perché combina una commissione e, spesso, interessi immediati. Per il contante una carta di debito o prepagata di solito comporta meno costi, ma vanno sempre verificate le condizioni.
Esiste un limite agli interessi che una carta può applicare?
Sì. Il tasso non può superare la soglia antiusura prevista per la categoria, aggiornata ogni trimestre in base ai tassi medi rilevati dalla Banca d'Italia.
Foto: 777546 / Pixabay