In questo articolo
- Cosa è cambiato con i rialzi BCE del 2026
- Come funzionano tasso fisso, variabile ed Euribor
- TAN e TAEG: cosa guardare davvero
- Come leggere il foglio informativo e il PIES
- Come simulare un rialzo prima di firmare
- Mutuo tasso fisso o variabile: quando scegliere l'uno o l'altro
- Quando conviene la surroga
- Domande frequenti
Mutuo a tasso fisso o variabile? Il fisso blocca la rata per tutta la durata e protegge da nuovi aumenti dei tassi. Il variabile segue l'Euribor: se i tassi scendono la rata cala, se salgono aumenta. Dopo i due rialzi decisi dalla Banca centrale europea a giugno e a settembre 2026, la domanda da farsi è meno "quale costa meno oggi" e più "quanto può salire la mia rata senza mettere in difficoltà il bilancio familiare". Se la risposta è "poco", il fisso è la scelta coerente. Se hai margine e un orizzonte lungo, il variabile può avere senso, ma solo dopo averne simulato gli effetti.
Cosa è cambiato con i rialzi BCE del 2026
L'11 giugno 2026 il Consiglio direttivo della BCE ha alzato di 25 punti base i tre tassi di riferimento, per la prima volta dal 2023. Dopo una pausa a luglio, il 10 settembre è arrivato un secondo aumento della stessa entità, in vigore dal 16 settembre: il tasso sui depositi è salito al 2,50% e quello sulle operazioni di rifinanziamento principali al 2,65%. La BCE ha motivato la decisione con le pressioni inflazionistiche legate al conflitto in Medio Oriente e ha dichiarato di non volersi vincolare a un percorso predefinito.
Per chi ha o sta per firmare un mutuo, questo significa due cose:
- i mutui variabili già in corso tendono a vedere la rata salire nei mesi successivi, perché l'Euribor reagisce alle attese sui tassi ufficiali;
- i tassi fissi offerti dalle banche dipendono invece soprattutto dall'IRS (Eurirs), che riflette le aspettative sul lungo periodo, e non si muovono necessariamente in parallelo con le decisioni della BCE.
Come funzionano tasso fisso, variabile ed Euribor
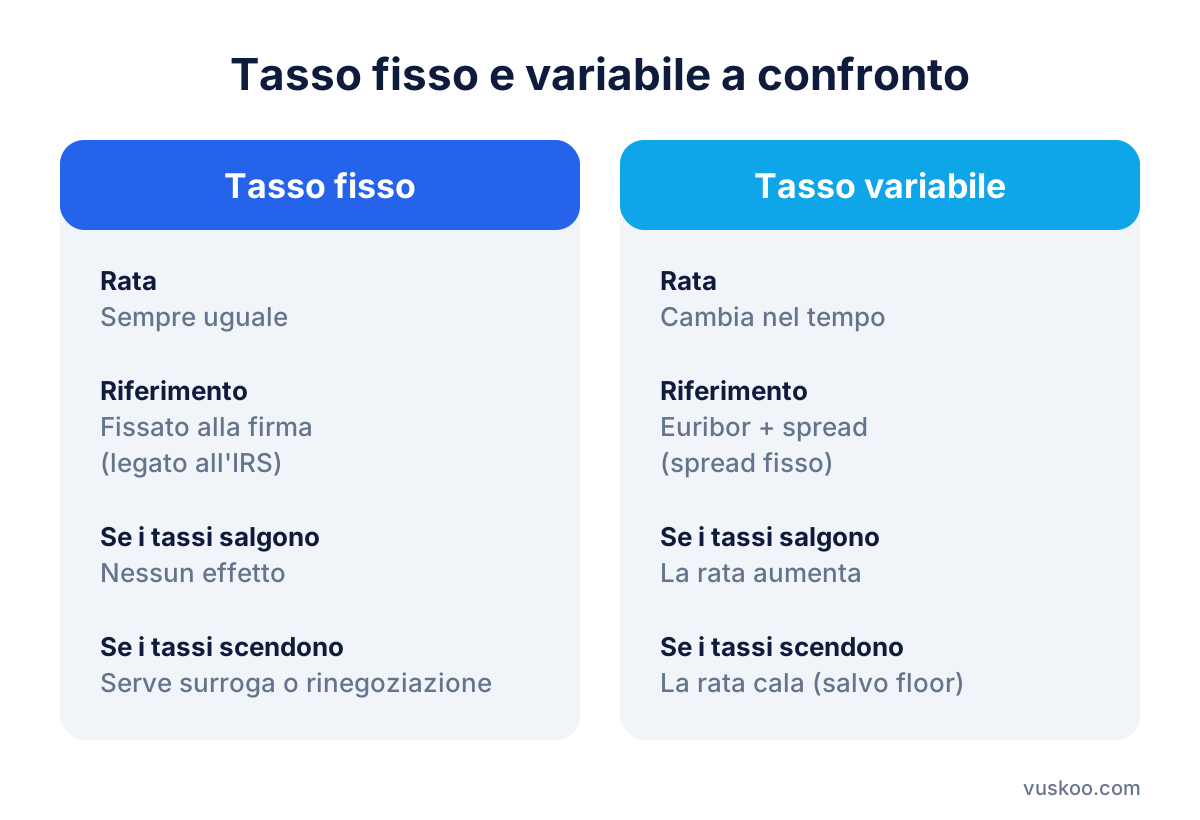
Tasso fisso
Il tasso viene stabilito alla firma e non cambia. La rata resta identica dalla prima all'ultima, qualunque cosa accada sui mercati. Il prezzo di questa certezza è che, se i tassi in futuro scendessero, non ne beneficeresti, a meno di rinegoziare o fare una surroga.
Tasso variabile
Il tasso è la somma di due parti: un parametro di riferimento, quasi sempre l'Euribor a 1 o 3 mesi, e uno spread, cioè il margine della banca, fisso per tutta la durata. Ad ogni periodo di aggiornamento previsto dal contratto, il tasso viene ricalcolato con il nuovo valore dell'Euribor. Alcuni contratti prevedono un "floor", cioè un limite minimo sotto cui il tasso non scende anche se l'Euribor cala: è una clausola da cercare con attenzione.
Soluzioni intermedie
Esistono anche il variabile con tetto massimo (cap), che limita la crescita del tasso, e i mutui misti o con opzione, che permettono di passare da fisso a variabile a scadenze prestabilite. Offrono più flessibilità, ma il tetto o l'opzione hanno un costo che di solito si riflette in uno spread più alto.
TAN e TAEG: cosa guardare davvero
Quando confronti due mutui, i due numeri da mettere uno accanto all'altro sono:
- TAN (tasso annuo nominale): è il solo tasso d'interesse applicato al capitale. Serve a calcolare la rata, ma non dice quanto costa il mutuo nel complesso.
- TAEG (tasso annuo effettivo globale): include il TAN più i costi obbligatori, come istruttoria, perizia, imposta sostitutiva, spese di incasso rata e polizze richieste dalla banca. È l'indicatore più utile per confrontare offerte diverse a parità di importo e durata.
Due mutui con lo stesso TAN possono avere TAEG molto diversi. Per un variabile, ricorda che il TAEG indicato è calcolato con il valore attuale dell'Euribor: è una fotografia di oggi, non una previsione.
Come leggere il foglio informativo e il PIES
Prima di firmare la banca deve consegnarti il PIES (Prospetto informativo europeo standardizzato), personalizzato sul tuo caso, e mettere a disposizione il foglio informativo del prodotto. Ecco le voci da controllare:
- Tipo di tasso e parametro: fisso, variabile (con quale Euribor e quale spread), misto.
- TAN e TAEG, con importo e durata usati per il calcolo.
- Importo della rata e numero di rate.
- Costi accessori: istruttoria, perizia, assicurazioni obbligatorie e facoltative, spese di gestione.
- Esempi di variazione della rata per i mutui variabili: il PIES indica come cambierebbe la rata in caso di aumento del tasso. Leggili con attenzione.
- Clausole su floor, cap ed estinzione anticipata.
Come simulare un rialzo prima di firmare
Se stai valutando un variabile, non fermarti alla rata iniziale. Fai questa prova:
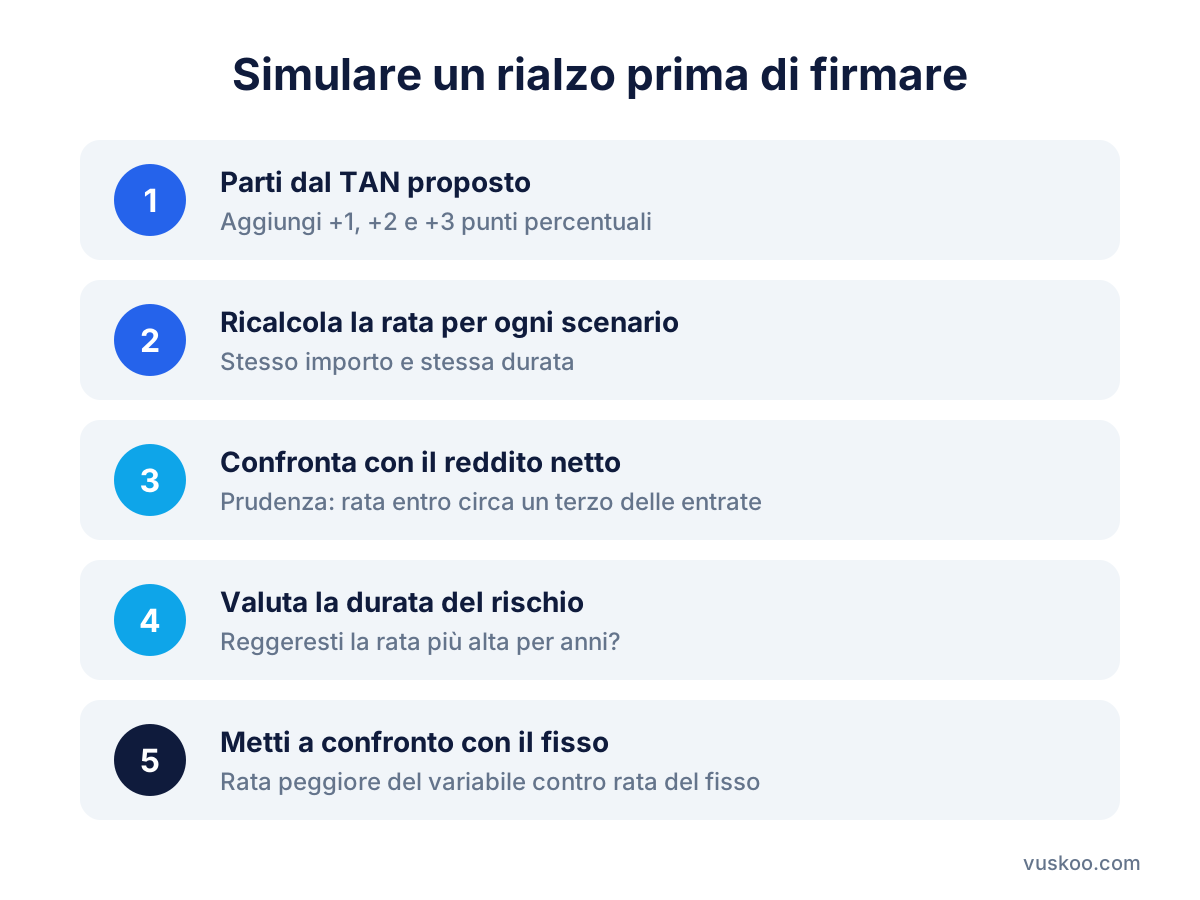
- Prendi il TAN proposto e aggiungi uno, due e tre punti percentuali.
- Ricalcola la rata con un simulatore di mutuo per ciascuno scenario, mantenendo importo e durata.
- Confronta la rata peggiore con il tuo reddito netto mensile: una regola di prudenza diffusa è che la rata non superi circa un terzo delle entrate.
- Chiediti se reggeresti quella rata per diversi anni, non solo per qualche mese.
- Confronta infine la rata peggiore del variabile con la rata del fisso: se la differenza ti sembra accettabile, il fisso ti offre la stessa tranquillità senza rischio.
Mutuo tasso fisso o variabile: quando scegliere l'uno o l'altro
Il fisso è più adatto se:
- la rata pesa già molto sul reddito familiare;
- il mutuo è lungo, ad esempio 25 o 30 anni, e quindi esposto a più cicli dei tassi;
- preferisci sapere esattamente quanto pagherai ogni mese.
Il variabile può avere senso se:
- hai un reddito stabile e un margine ampio per assorbire aumenti della rata;
- la durata è breve o pensi di estinguere in anticipo;
- lo spread offerto è contenuto e il contratto non prevede un floor penalizzante.
Tra le offerte che trovi su questa pagina compaiono mutui a tasso fisso di Crédit Agricole, Intesa Sanpaolo, Banca MPS e ING: confronta TAEG, durata massima, percentuale finanziabile e costi accessori nelle schede aggiornate accanto all'articolo.
Quando conviene la surroga
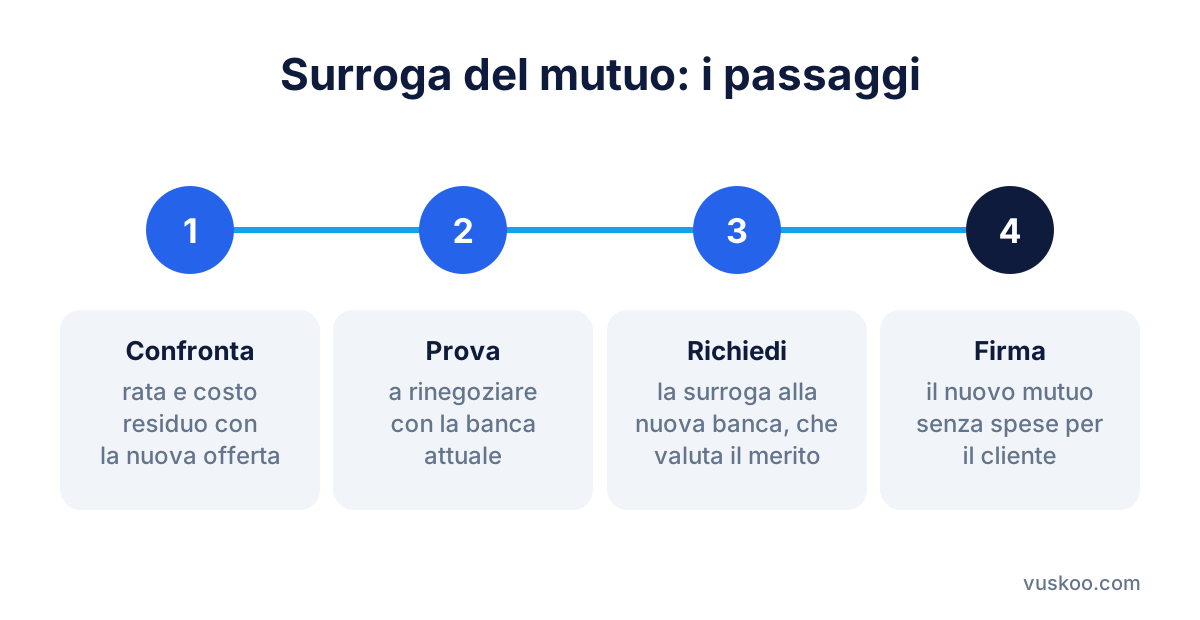
La surroga (o portabilità) permette di trasferire il mutuo in un'altra banca a condizioni diverse, mantenendo l'ipoteca esistente. È regolata dall'articolo 120-quater del Testo unico bancario e ha due caratteristiche importanti: è gratuita per il cliente, perché non possono esserti addebitate spese o commissioni per l'operazione, e la banca originaria non può ostacolarla. La nuova banca valuta comunque il tuo merito creditizio e può rifiutare la richiesta.
La surroga può essere utile in tre casi:
- hai un variabile e, dopo i rialzi, vuoi passare a un fisso per stabilizzare la rata;
- hai un fisso firmato con tassi più alti di quelli che il mercato offre oggi;
- vuoi cambiare la durata residua, nei limiti consentiti dalla nuova banca.
Per capire se conviene, confronta la rata e il costo totale residuo del mutuo attuale con quelli della nuova offerta, a parità di capitale ancora da restituire. Prima di avviare la pratica, chiedi anche alla tua banca una rinegoziazione: a volte è sufficiente per ottenere condizioni simili senza cambiare istituto.
Domande frequenti
Dopo i rialzi BCE il variabile non conviene più?
Non necessariamente. Dipende dallo spread, dalla durata e da quanto margine hai sul reddito. I rialzi aumentano però il rischio che la rata salga, quindi la simulazione degli scenari diventa ancora più importante.
Il TAEG di un variabile è affidabile?
È affidabile come confronto tra offerte nello stesso momento, ma è calcolato con l'Euribor attuale. Se l'Euribor cambia, il costo effettivo cambia di conseguenza.
Posso passare da variabile a fisso senza surroga?
Sì, se il contratto prevede un'opzione di cambio tasso o se la tua banca accetta una rinegoziazione. In alternativa, la surroga verso un'altra banca è gratuita.
Un prestito personale può sostituire un mutuo?
No per l'acquisto della casa: il prestito personale ha importi e durate più contenuti e non prevede ipoteca. Può servire per spese collegate, come arredamento o piccoli lavori, ma va confrontato separatamente.
Foto: nattanan23 / Pixabay