In questo articolo
Noleggio a lungo termine o acquisto: la risposta breve
La scelta tra noleggio a lungo termine o acquisto dipende da tre fattori: quanti chilometri percorri, per quanto tempo pensi di tenere l'auto e quanto varrà il veicolo quando lo rivenderai. Il noleggio va bene di solito a chi vuole una spesa mensile prevedibile, cambia auto ogni 3-4 anni e non vuole occuparsi di assicurazione, manutenzione e rivendita. L'acquisto, in contanti o a rate, tende a convenire a chi tiene l'auto a lungo, percorre molti chilometri o vuole la massima libertà nell'uso. Per decidere bisogna confrontare il costo totale sullo stesso periodo, non la rata con il canone.
Come funziona il noleggio a lungo termine per un privato
Con il noleggio a lungo termine (NLT) paghi un canone mensile fisso per una durata concordata, di solito tra 24 e 60 mesi, e alla fine restituisci l'auto. L'auto non diventa mai tua. Il canone comprende alcuni servizi, ma l'elenco cambia da un contratto all'altro.
Cosa può essere compreso nel canone
- RC auto e spesso coperture aggiuntive come furto, incendio e kasko, con eventuali franchigie a tuo carico.
- Manutenzione ordinaria e straordinaria.
- Assistenza stradale e, in alcuni contratti, auto sostitutiva.
- Pneumatici, a volte con il cambio stagionale.
- Gestione della tassa automobilistica: controlla nel contratto se è compresa nel canone o addebitata a parte.
Restano quasi sempre a tuo carico carburante o ricarica, pedaggi, parcheggi, multe e le franchigie in caso di sinistro.
Le voci da confrontare una per una
Canone e anticipo
Molte offerte NLT prevedono un anticipo iniziale, che può essere anche pari a zero. Un anticipo alto abbassa il canone ma non il costo complessivo: nel confronto va sempre sommato. Va anche tenuto presente che l'anticipo del noleggio non viene restituito e non costruisce un patrimonio, mentre quello versato per un acquisto diventa parte del valore dell'auto.
Chilometri inclusi
Ogni contratto fissa un chilometraggio massimo per l'intera durata o per anno. Se lo superi paghi un importo per ogni chilometro in più; se ne percorri meno, alcuni contratti prevedono un rimborso parziale, altri nessuno. Scegliere un pacchetto di chilometri realistico è uno dei punti più importanti: sottostimarli può rendere il noleggio molto più caro del previsto.
Penali di rientro e recesso anticipato
Alla riconsegna l'auto viene periziata. Graffi, ammaccature, cerchi rovinati o interni danneggiati oltre la normale usura vengono addebitati secondo un listino che il contratto dovrebbe indicare. Altrettanto importante è la penale per chi chiude il contratto prima della scadenza: in molti casi è una quota consistente dei canoni residui. Chi prevede cambiamenti di lavoro o di famiglia deve leggere questa clausola con attenzione.
Assicurazione
Nel noleggio la polizza è inclusa e non dipende dalla tua classe di merito, il che può avvantaggiare neopatentati o chi ha una classe sfavorevole. In compenso, per tutta la durata del contratto non maturi una storia assicurativa a tuo nome: verifica se il noleggiatore rilascia un attestato utile quando tornerai a un'auto di proprietà. Chi acquista paga la polizza a parte e il suo costo varia con la classe di merito, la provincia e le garanzie scelte.
Valore residuo
Il valore residuo è quanto vale l'auto alla fine del periodo considerato. Nel noleggio è un rischio che si assume la società: se il mercato dell'usato cala, non ti riguarda. Nell'acquisto il valore residuo è tuo, ed è la voce che più spesso fa pendere la bilancia. Un'auto che si svaluta poco rende l'acquisto più conveniente; un modello con tecnologia che invecchia in fretta, come alcune elettriche, rende interessante lasciare il rischio al noleggiatore.
Acquisto in contanti, a rate o con maxirata
Pagare in contanti evita gli interessi ma immobilizza una somma importante, che potrebbe servire per altro. Il finanziamento classico distribuisce il costo nel tempo: per confrontare le proposte va guardato il TAEG, l'indicatore che la normativa sul credito ai consumatori prevede proprio per confrontare il costo complessivo dei prestiti, comprese spese e oneri accessori.
Il finanziamento con maxirata finale (spesso presentato come formula con valore futuro garantito) somiglia al noleggio nelle rate mensili basse, ma alla scadenza devi scegliere se pagare la rata finale e tenere l'auto, rifinanziarla oppure restituirla o darla in permuta alle condizioni del contratto. Anche qui contano i chilometri massimi e lo stato dell'auto al rientro.
Esempio di costo totale su 4 anni: come impostarlo
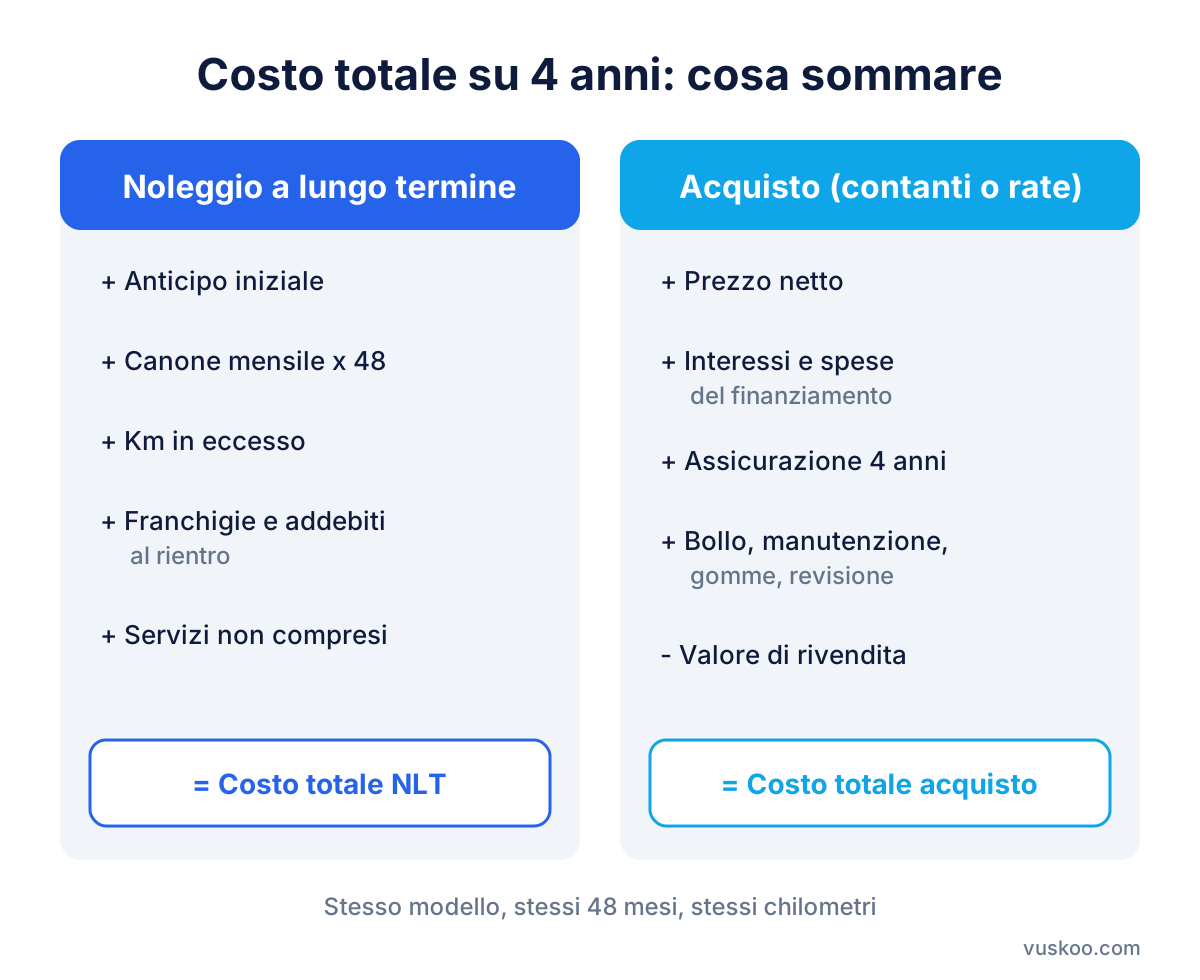
Non riportiamo cifre delle offerte perché cambiano spesso: i prezzi aggiornati sono nei box accanto all'articolo. Puoi però costruire il confronto con lo stesso modello, la stessa durata di 48 mesi e lo stesso chilometraggio, seguendo questo schema.
Noleggio a lungo termine
- Anticipo iniziale.
- Canone mensile moltiplicato per 48.
- Stima dei chilometri in eccesso moltiplicati per il costo al chilometro del contratto.
- Franchigie probabili e una riserva per eventuali addebiti al rientro.
- Eventuali servizi non compresi, come tassa automobilistica o cambio gomme.
Acquisto in contanti o a rate
- Prezzo d'acquisto, al netto di sconti e permuta.
- Interessi e spese del finanziamento (la differenza tra il totale dovuto e l'importo finanziato).
- Assicurazione per 4 anni, con le stesse garanzie del noleggio.
- Tassa automobilistica per 4 anni, manutenzione, tagliandi, gomme e revisione.
- Meno il valore di rivendita stimato dopo 4 anni.
Per stimare il valore di rivendita guarda le quotazioni dell'usato dello stesso modello con 4 anni e un chilometraggio simile al tuo. Solo a questo punto i due totali sono confrontabili. Se i risultati sono vicini, contano gli aspetti non economici: tranquillità, flessibilità, voglia di cambiare auto spesso.
A chi conviene l'uno e a chi l'altro
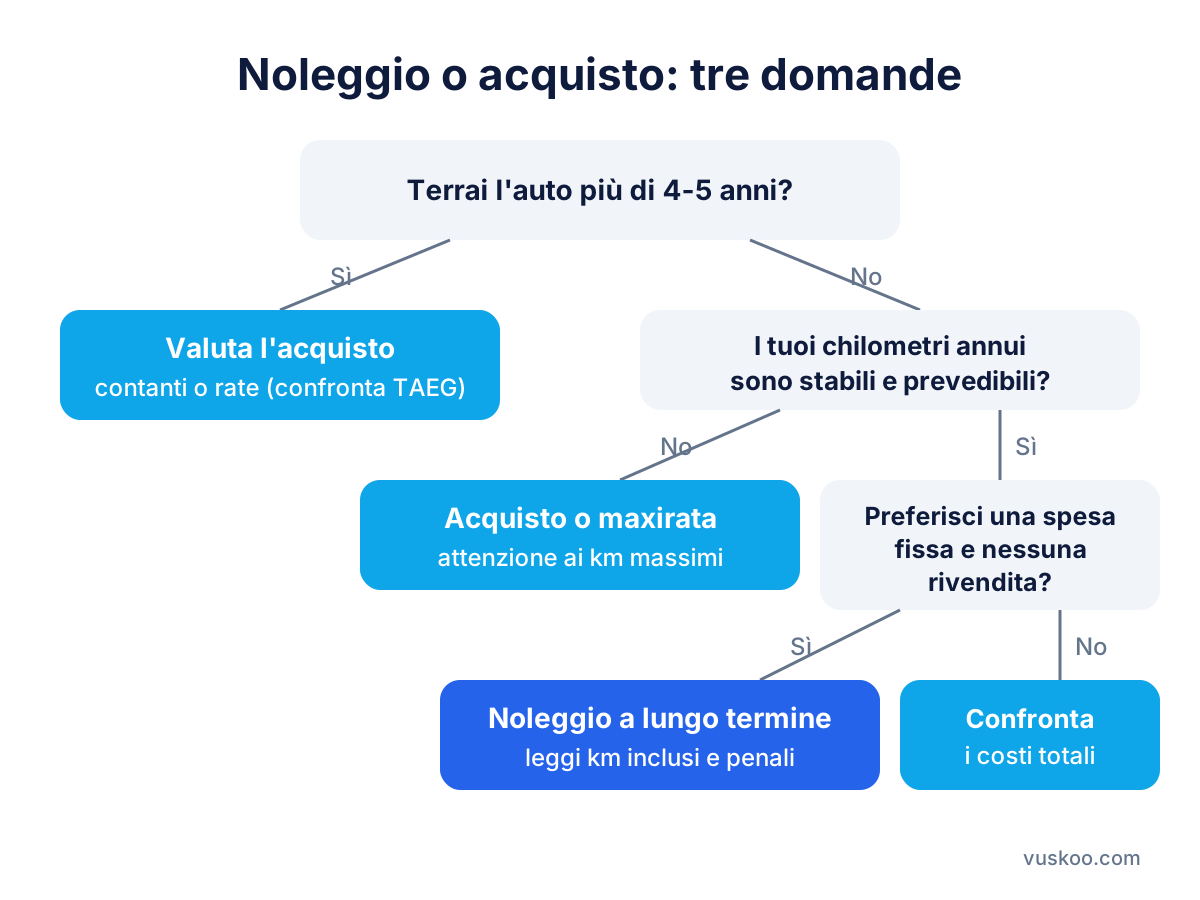
- Noleggio: chi percorre un chilometraggio stabile e prevedibile, vuole cambiare auto a ogni scadenza, ha una classe di merito sfavorevole o preferisce non anticipare grandi somme.
- Acquisto in contanti: chi ha liquidità, tiene l'auto per molti anni e la usa con intensità.
- Acquisto a rate: chi vuole diventare proprietario ma distribuire la spesa, dopo aver confrontato il TAEG di più proposte.
- Maxirata: chi vuole rate basse ma lasciarsi aperta la scelta finale, accettando vincoli simili a quelli del noleggio.
Sui modelli presenti nelle offerte, come Fiat Panda 1.0 Hybrid, Toyota Yaris 1.5 Hybrid, Volkswagen Golf 1.5 TSI con ALD Automotive o Tesla Model 3 con Arval, conviene chiedere sia la proposta di noleggio sia quella di acquisto alla stessa durata, per confrontarle sullo stesso schema.
Domande frequenti
Con il noleggio a lungo termine posso riscattare l'auto?
Il noleggio a lungo termine di norma non prevede il riscatto, a differenza del leasing. Alcune società offrono la possibilità di acquistare l'auto a fine contratto, ma è una condizione da verificare caso per caso.
Serve una verifica del reddito per il noleggio?
Sì, le società di noleggio valutano l'affidabilità del cliente prima di firmare, in modo simile a quanto avviene per un finanziamento, e possono chiedere documenti sul reddito.
Cosa succede se percorro più chilometri del previsto?
Alla fine del contratto paghi i chilometri in eccesso secondo la tariffa indicata. Alcuni noleggiatori permettono di rivedere il pacchetto durante il contratto: chiedilo prima di firmare.
Il noleggio conviene per un'auto elettrica?
Può essere interessante perché il rischio di svalutazione resta alla società di noleggio. Va comunque confrontato il costo totale, considerando anche dove e come ricaricherai.
Foto: andibreit / Pixabay