Para calcular los intereses de un préstamo personal necesitas cuatro datos: el importe que pides, el tipo de interés nominal (TIN), el plazo en meses y las comisiones. Con el TIN calculas la cuota mensual mediante la fórmula del sistema francés; si multiplicas esa cuota por el número de meses y le restas el capital, obtienes los intereses totales. Luego sumas las comisiones y tienes el coste real. Por ejemplo, 10.000 € a 5 años con un TIN del 6 % dan una cuota de 193,33 € y 1.599,80 € de intereses.
A continuación verás cada paso con números, en qué se diferencian el TIN y la TAE y cómo usar estas cuentas para comparar ofertas antes de firmar.
¿Qué diferencia hay entre TIN y TAE?
Son dos porcentajes que aparecen en cualquier oferta de préstamo, pero no miden lo mismo:
- TIN (tipo de interés nominal): es el precio del dinero prestado. Es el porcentaje que se aplica al capital pendiente para calcular los intereses de cada cuota. No incluye comisiones ni gastos.
- TAE (tasa anual equivalente): expresa el coste total del préstamo en términos anuales. Incluye el TIN, la frecuencia con la que se pagan los intereses y los gastos obligatorios, como la comisión de apertura.
Por eso el TIN sirve para calcular la cuota, y la TAE sirve para comparar préstamos entre sí. Dos ofertas con el mismo TIN pueden tener TAE distintas si una cobra comisión de apertura y la otra no. En España, la normativa de crédito al consumo (Ley 16/2011) obliga a las entidades a informar de la TAE antes de contratar, normalmente en la información normalizada europea que te entregan antes de firmar.
Cómo calcular la cuota mensual con el sistema francés
La mayoría de los préstamos personales en España usan el sistema francés: pagas siempre la misma cuota, pero al principio una parte mayor de ella son intereses y, con el tiempo, va ganando peso la devolución del capital.
La fórmula
La cuota mensual se calcula así:
Cuota = C × i / (1 − (1 + i)−n)
- C: capital prestado.
- i: interés mensual, es decir, el TIN anual dividido entre 12 (en tanto por uno).
- n: número de cuotas mensuales.
Ejemplo paso a paso: 10.000 € a 5 años con un TIN del 6 %
- Pasa el TIN a interés mensual: 6 % / 12 = 0,5 % = 0,005.
- Calcula el número de cuotas: 5 años × 12 = 60.
- Calcula (1,005)60 ≈ 1,34885. Su inverso es ≈ 0,74137.
- Resta: 1 − 0,74137 = 0,25863.
- Multiplica capital por interés mensual: 10.000 × 0,005 = 50.
- Divide: 50 / 0,25863 ≈ 193,33 € al mes.
El total que devolverás es 193,33 × 60 = 11.599,80 €. Los intereses son la diferencia con lo que pediste: 1.599,80 €.
Cómo se reparten los intereses en cada cuota
En el primer mes, los intereses son el 0,5 % del capital pendiente: 10.000 × 0,005 = 50 €. El resto de la cuota (143,33 €) amortiza capital, que baja a 9.856,67 €. En el segundo mes, los intereses ya son 49,28 € y la amortización sube a 144,05 €. Así sucesivamente hasta la última cuota, en la que casi todo es capital. Esto explica por qué amortizar al principio del préstamo ahorra más intereses que hacerlo al final.
Cuánto cambia el coste total según el plazo
Alargar el plazo reduce la cuota, pero aumenta los intereses totales, porque el capital tarda más en devolverse. Con el mismo préstamo de 10.000 € y un TIN del 6 %:
- 3 años (36 cuotas): cuota de 304,22 € e intereses totales de 951,92 €.
- 5 años (60 cuotas): cuota de 193,33 € e intereses totales de 1.599,80 €.
- 8 años (96 cuotas): cuota de 131,41 € e intereses totales de 2.615,36 €.
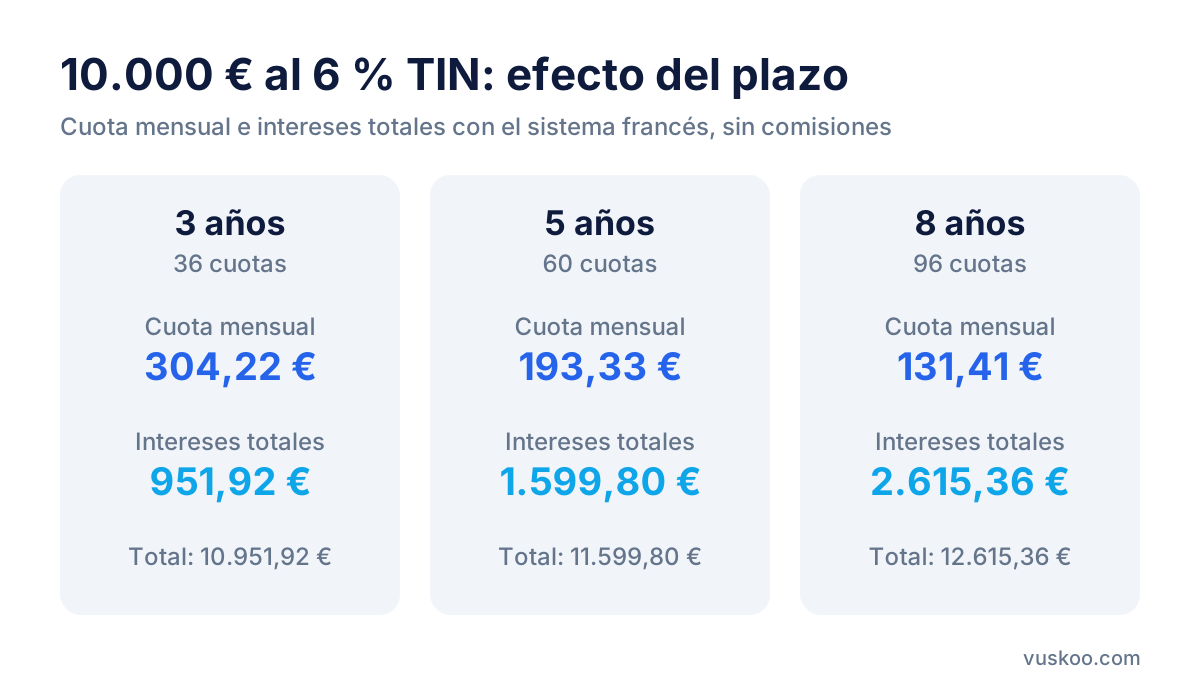
Pasar de 3 a 8 años baja la cuota en unos 173 € al mes, pero casi triplica los intereses. La decisión depende de cuánto puedes pagar cada mes sin apretar tu presupuesto, aunque conviene saber lo que cuesta cada año extra.
Cómo afectan las comisiones: de TIN a TAE
Si el préstamo no tiene comisiones, la TAE solo refleja la capitalización mensual de los intereses. Un TIN del 6 % pagado en 12 cuotas al año equivale a una TAE de aproximadamente el 6,17 %, que se obtiene con (1 + 0,005)12 − 1.
Ahora imagina que el mismo préstamo cobra una comisión de apertura del 2 %, es decir, 200 €. La cuota no cambia (sigue siendo 193,33 €), pero en la práctica recibes 9.800 € netos y devuelves 11.599,80 €. El coste total pasa a ser 1.799,80 € y la TAE sube a alrededor del 7,1 %. Por eso un TIN bajo con comisiones puede salir más caro que un TIN algo más alto sin ellas.
Otros gastos que pueden cambiar el coste real:
- Comisión de estudio.
- Seguros vinculados exigidos para conceder el préstamo.
- Productos que te piden contratar, como domiciliar la nómina, y que a veces condicionan el tipo de interés.
- Comisión por amortización anticipada.
Cómo usar el cálculo para comparar ofertas
Con la TAE puedes ordenar las ofertas por su coste anual, siempre que compares el mismo importe y plazo. Estas son las TAE de los préstamos personales recogidos en Vuskoo:
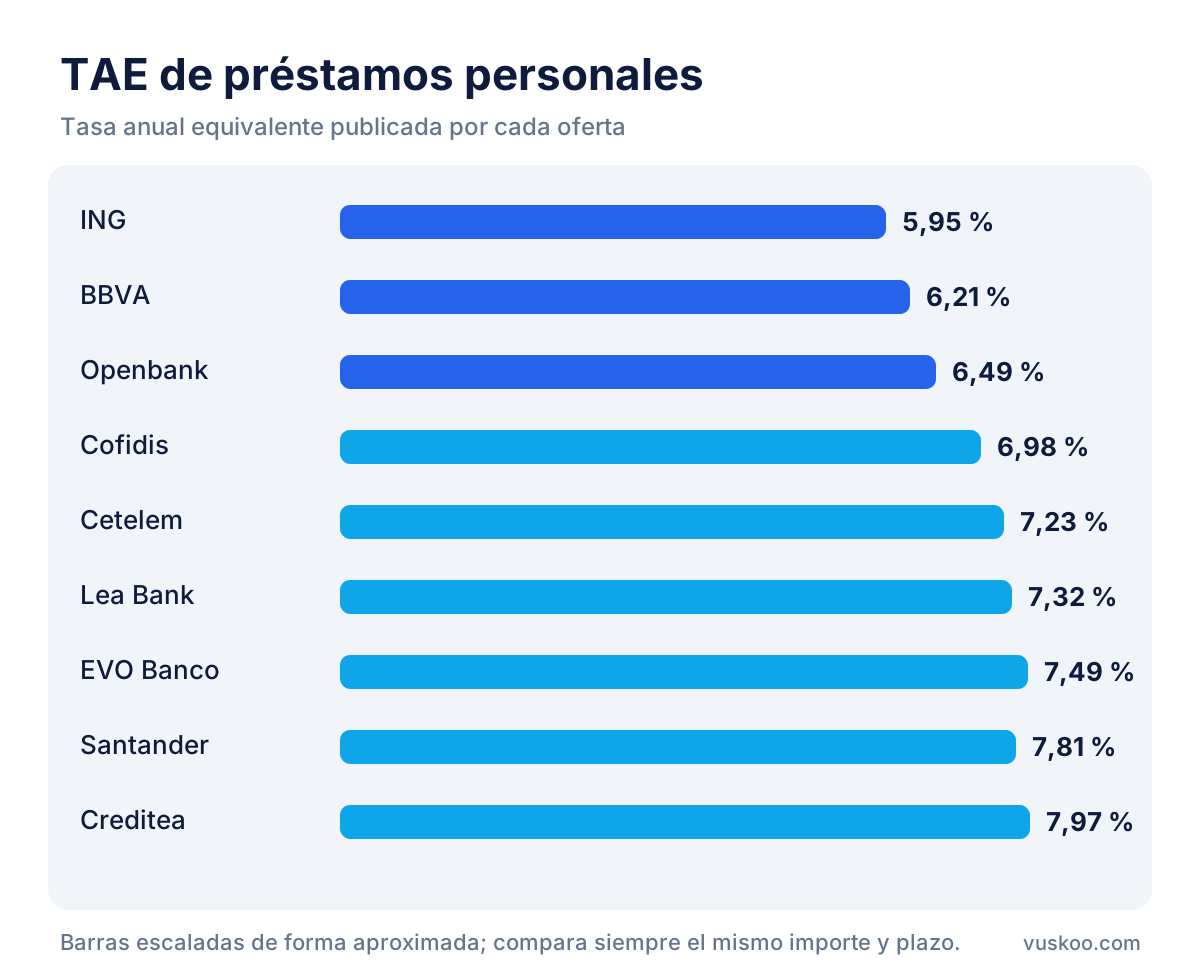
Ten en cuenta que la TAE publicada suele corresponder a un ejemplo representativo (un importe y un plazo concretos) y que el tipo final depende de tu perfil. Algunas ofertas se anuncian de otra forma: Prestalo, por ejemplo, muestra un crédito de 5.000 € a 60 meses con una cuota de 96,62 € al mes. Si aplicas la misma cuenta, devolverías 96,62 × 60 = 5.797,20 €, es decir, 797,20 € por encima de lo prestado. Wannacash anuncia una TAE del 3,5 % para un préstamo de 1.000 € a 24 meses, un importe y un plazo muy distintos de los demás ejemplos, así que no conviene compararlo directamente con ellos.
Lista de pasos para comparar dos préstamos
- Fija el mismo importe y el mismo plazo en todas las simulaciones.
- Anota el TIN, la TAE y la cuota mensual de cada oferta.
- Suma todas las cuotas y añade las comisiones que se pagan aparte: ese es el importe total adeudado.
- Resta el capital para ver el coste total en euros.
- Revisa si el tipo depende de productos vinculados y qué pasa si dejas de cumplirlos.
- Consulta la comisión por amortización anticipada si piensas adelantar pagos.
Qué derechos tienes antes y después de firmar
La Ley 16/2011 de contratos de crédito al consumo te da varias protecciones que conviene conocer al hacer números:
- Desistimiento: dispones de 14 días naturales para desistir del contrato sin dar explicaciones. Tendrías que devolver el capital y los intereses correspondientes a los días en que lo has tenido.
- Amortización anticipada: puedes devolver el préstamo total o parcialmente en cualquier momento. Según el Banco de España, la compensación que puede cobrar la entidad está limitada al 1 % del importe reembolsado si quedan más de 12 meses de contrato, y al 0,5 % si queda un año o menos. Nunca puede superar los intereses que habrías pagado en ese periodo.
Preguntas frecuentes
¿Cómo se calculan los intereses de un préstamo de forma rápida?
Calcula la cuota con la fórmula del sistema francés, multiplícala por el número de meses y resta el capital prestado. El resultado son los intereses totales. Suma después las comisiones para obtener el coste completo.
¿Debo fijarme en el TIN o en la TAE?
Usa el TIN para calcular la cuota y la TAE para comparar ofertas. La TAE incluye comisiones y gastos obligatorios, así que refleja mejor lo que pagarás.
¿Por qué pago más intereses al principio del préstamo?
Porque los intereses se calculan sobre el capital pendiente, que es mayor en los primeros meses. Con la cuota fija del sistema francés, la parte de intereses va bajando y la de capital va subiendo.
¿Es mejor un plazo largo con cuota baja?
Una cuota baja alivia el presupuesto mensual, pero aumenta el coste total. En el ejemplo de 10.000 € al 6 %, pasar de 3 a 8 años sube los intereses de 951,92 € a 2.615,36 €.
¿La TAE publicada es la que me van a aplicar?
No necesariamente. Suele ser un ejemplo representativo para un importe y un plazo concretos. Pide la información precontractual con tu importe y tu plazo y repite la cuenta con esos datos antes de firmar.
Foto: AlexanderStein / Pixabay