Un comparador de tarjetas sirve de verdad cuando ya sabes qué tipo de tarjeta buscas y te fijas en el coste total, no solo en la cuota. Lo primero es elegir entre débito (el cargo sale enseguida de tu cuenta), crédito (el banco adelanta el dinero y lo devuelves a fin de mes o a plazos con intereses) y prepago (solo gastas el saldo que has recargado). Después toca comparar comisiones: emisión, mantenimiento, cajeros, cambio de divisa y recarga, además de la TIN y la TAE si vas a aplazar pagos.
¿Qué tipo de tarjeta necesitas?
Muchas tarjetas se ven iguales por fuera, pero funcionan de forma muy distinta. Saber cuál encaja con tu manera de gastar evita pagar por servicios que no vas a usar.
Tarjeta de débito: gastas lo que tienes
Va asociada a una cuenta corriente. Cada pago o retirada se descuenta del saldo casi al momento. Si no hay dinero en la cuenta, la operación normalmente se rechaza, así que no genera deuda. Es la tarjeta habitual para el día a día y la que suele venir con la cuenta.
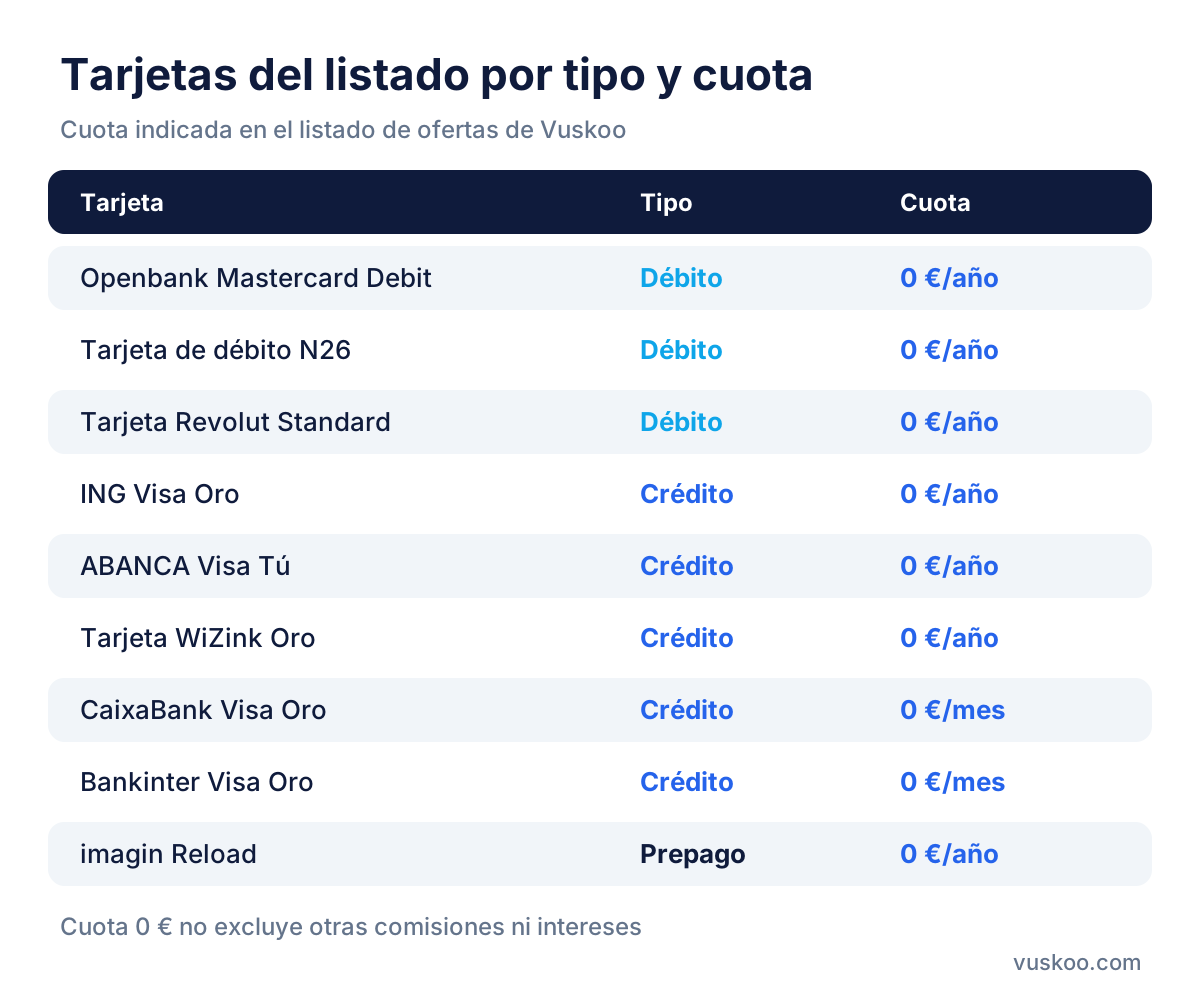
En el listado de Vuskoo hay varias con cuota de 0 €/año, como la Openbank Mastercard Debit, la Tarjeta de débito N26 o la Tarjeta Revolut Standard. También aparecen tarjetas ligadas a cuentas para perfiles concretos, como CaixaBank Imagin — Jóvenes.
Tarjeta de crédito: el banco adelanta el dinero
La entidad te da un límite de crédito y tú devuelves lo que gastas más adelante. Lo normal es que haya dos formas de pago:
- Pago a fin de mes: todo lo gastado en el mes se carga de una vez en tu cuenta en la fecha fijada. En general no tiene intereses.
- Pago aplazado o revolving: cada mes pagas una cuota fija o un porcentaje de la deuda, y lo pendiente genera intereses. Si la cuota es baja, la deuda puede alargarse mucho.
Para comparar el coste del aplazamiento hay dos cifras clave:
- TIN (tipo de interés nominal): el interés que se aplica a la deuda pendiente, sin contar otros gastos.
- TAE (tasa anual equivalente): junta el interés, las comisiones y la frecuencia de los pagos en una sola cifra anual. Es la que sirve para comparar ofertas entre sí.
Entre las tarjetas de crédito del listado están la Tarjeta de crédito ING Visa Oro, la Tarjeta de crédito Visa Tú de ABANCA y la Tarjeta WiZink Oro, con cuota de 0 €/año, y la CaixaBank Visa Oro y la Bankinter Visa Oro, con 0 €/mes. Que la cuota sea cero no quiere decir que aplazar salga gratis: el coste está en los intereses.
Tarjeta prepago: solo el saldo que recargas
Una tarjeta prepago se recarga con una cantidad y solo permite gastar ese saldo. No da crédito, y el riesgo se limita a lo que hayas cargado. Por eso se usa para compras por internet, para viajes o para que un menor o un joven gestione un presupuesto cerrado.
Un ejemplo del listado es imagin Reload — Prepago, con cuota de 0 €/año. En este tipo de tarjeta conviene mirar sobre todo cómo se recarga y si eso tiene algún coste.
Qué comisiones comparar en una tarjeta
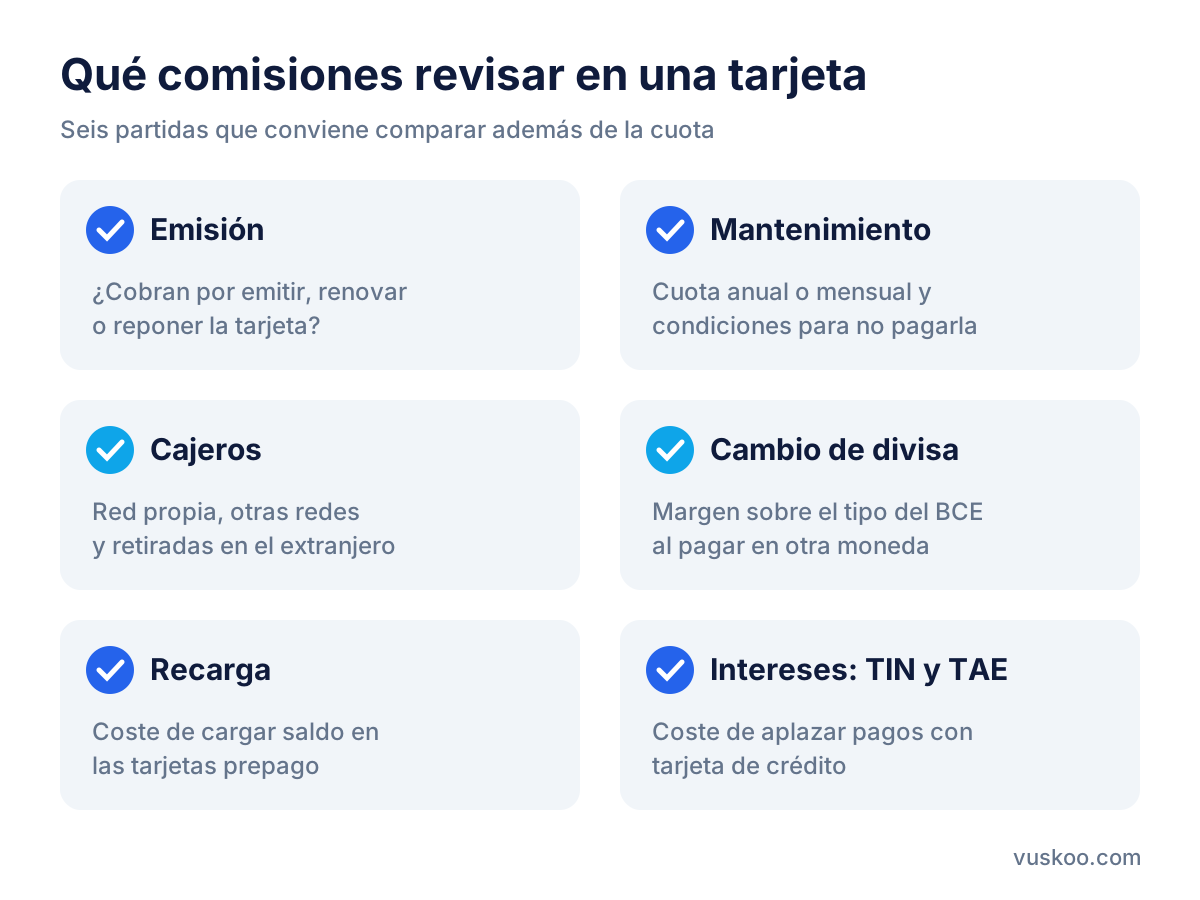
La cuota anual es lo primero que se ve, pero no es lo único que cuenta. Revisa estas partidas en el documento de información precontractual y en el folleto de tarifas de cada entidad:
- Emisión y renovación: algunas entidades cobran por emitir la tarjeta física, por renovarla al caducar o por reponerla si la pierdes.
- Mantenimiento: la cuota anual o mensual. Comprueba si es gratis sin condiciones o solo si cumples requisitos, como domiciliar la nómina o hacer un número mínimo de compras.
- Cajeros: las condiciones cambian según saques en la red de la propia entidad, en otras redes o en el extranjero. Muchas tarjetas tienen un número de retiradas gratis al mes.
- Cambio de divisa: si pagas en otra moneda que no es el euro, se suele aplicar un margen sobre el tipo de cambio. La normativa europea de pagos transfronterizos exige que ese margen se exprese como porcentaje sobre el último tipo de referencia del Banco Central Europeo y que la entidad te lo recuerde cuando pagas en otra divisa.
- Recarga: en las prepago, lo que cuesta cargar saldo según el método (desde la cuenta, con otra tarjeta, en efectivo).
- Disposición de efectivo a crédito: sacar dinero del cajero con una tarjeta de crédito suele llevar su propia comisión y, a veces, intereses desde el primer día.
Un consejo para viajar fuera de la zona euro: cuando un cajero o un datáfono te ofrezca cobrarte "en euros", tienes derecho a rechazarlo y pagar en la moneda local. Así se aplica el tipo de cambio de tu tarjeta y no el del comercio, que puede salir más caro.
Cómo usar un comparador de tarjetas paso a paso
Un comparador ahorra tiempo porque pone las ofertas una al lado de otra. Para sacarle partido, sigue este orden:
- Filtra por tipo: débito, crédito o prepago. Comparar una prepago con una de crédito no tiene sentido, porque cubren necesidades distintas.
- Mira la cuota y sus condiciones: en el listado de Vuskoo muchas ofertas aparecen con 0 €/año o 0 €/mes. Comprueba si esa cuota depende de tener una cuenta, de la nómina o de un uso mínimo.
- Piensa en tu uso real: si viajas a menudo, fíjate en el cambio de divisa y los cajeros en el extranjero. Si sacas efectivo con frecuencia, en la red de cajeros gratuitos.
- Si es de crédito, revisa la TAE: aunque pienses pagar siempre a fin de mes, conviene saber cuánto te costaría aplazar si algún mes lo necesitas.
- Valora las ventajas con números: devoluciones por compras, como el cashback de BBVA Aqua, descuentos o seguros asociados. Solo cuentan si encajan con lo que ya gastas.
- Lee la información precontractual: antes de firmar, la entidad debe darte las condiciones. Es el documento que manda, por encima del anuncio.
¿Cuál te conviene según tu perfil?
- Quieres controlar el gasto diario: una de débito asociada a tu cuenta suele bastar.
- Quieres pagar a fin de mes o necesitas un margen puntual: una de crédito, configurada en pago total para no generar intereses.
- Compras por internet o viajas y quieres limitar el riesgo: una prepago con el saldo justo.
- Eres joven o abres tu primera cuenta: hay productos pensados para este perfil, como CaixaBank Imagin — Jóvenes.
- Quieres algo intermedio: algunas tarjetas, como la Tarjeta Inteligente EVO Banco, juntan funciones de débito y crédito. Revisa con calma cómo cobran cada tipo de operación.
Muchas personas combinan dos tarjetas: una de débito para el día a día y otra de crédito o prepago para viajes y compras online.
Preguntas frecuentes
¿Qué diferencia hay entre TIN y TAE en una tarjeta de crédito?
La TIN es el interés que se aplica a la deuda aplazada. La TAE suma además las comisiones y la frecuencia de los pagos, así que refleja mejor el coste total. Para comparar tarjetas, usa la TAE.
¿Una tarjeta con cuota de 0 € es gratis del todo?
No siempre. La cuota cero puede depender de condiciones, y puede haber comisiones por cajeros, cambio de divisa, recargas o aplazamiento. Revisa el folleto de tarifas.
¿Una tarjeta prepago necesita cuenta bancaria?
Depende del producto. Algunas se recargan desde una cuenta de la misma entidad y otras funcionan de forma independiente. Consulta cómo se hace la recarga en cada caso.
¿Es mejor pagar en euros o en moneda local cuando viajo?
Por lo general, conviene pagar en la moneda local y rechazar la conversión que ofrece el cajero o el comercio. Así se aplica el margen de tu tarjeta, que debe estar expresado respecto al tipo de referencia del BCE.
¿Puedo tener varias tarjetas a la vez?
Sí. Es habitual combinar débito y crédito, o añadir una prepago para compras online. Solo vigila que cada una no te cueste más de lo que te aporta.
Foto: jarmoluk / Pixabay