Un comparador de seguros de vida sirve para poner varias pólizas de vida riesgo una al lado de otra con los mismos datos: tu edad, el capital que quieres asegurar y las coberturas que necesitas. Para que la comparación sea útil no basta con mirar la prima del primer año. Conviene revisar cuatro cosas: el capital asegurado, cómo evoluciona el precio con la edad (prima fija o renovable), qué coberturas añadidas incluye cada oferta y qué exclusiones y preguntas del cuestionario de salud pueden limitar el pago.
Qué es un seguro de vida riesgo y qué compara un comparador
El seguro de vida riesgo paga un capital a los beneficiarios si el asegurado fallece durante la vigencia de la póliza. Es distinto del seguro de vida ahorro, en el que se va acumulando un capital. En vida riesgo, si no ocurre el siniestro, no se recupera lo pagado: lo que se contrata es protección para quienes dependen de ti.
Para que la comparación sea justa, asegúrate de que todas las ofertas que miras tienen:
- El mismo capital asegurado.
- Las mismas coberturas (solo fallecimiento, o fallecimiento más invalidez, enfermedad grave, etc.).
- El mismo tipo de prima: fija durante un periodo o renovable cada año.
- La misma duración o edad máxima de cobertura.
Cómo elegir el capital asegurado
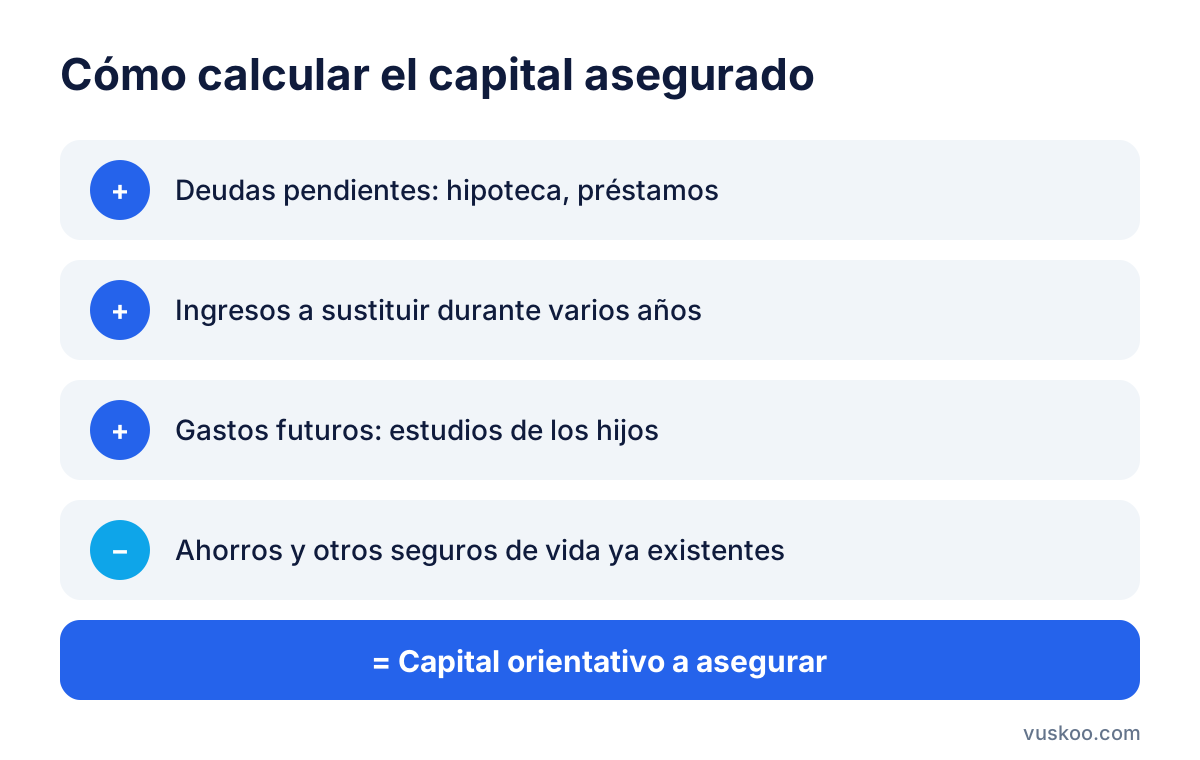
El capital es la cantidad que recibirían tus beneficiarios. Un capital demasiado bajo deja a la familia sin margen; uno demasiado alto encarece la prima sin necesidad. Una forma razonable de calcularlo es sumar lo que tu familia tendría que afrontar sin tus ingresos y restar lo que ya está cubierto.
- Deudas pendientes: hipoteca, préstamos personales, financiación del coche.
- Ingresos que habría que sustituir: los gastos del hogar durante los años que tus hijos o tu pareja necesitarían para reorganizarse.
- Gastos futuros previstos: estudios de los hijos u otros compromisos.
- Resta lo que ya existe: ahorros, otros seguros de vida (por ejemplo, el de la empresa o el vinculado a la hipoteca) y prestaciones que puedan corresponder.
Revisa el capital cada pocos años: cuando la hipoteca baja o los hijos se independizan, la necesidad de protección suele disminuir, y muchas pólizas permiten reducir el capital.
Cuánto cuesta un seguro de vida según la edad
La prima de un seguro de vida riesgo depende sobre todo de la probabilidad de fallecimiento, y esta aumenta con la edad. Por eso, con el mismo capital, una persona de más edad paga más. Además de la edad, influyen:
- El capital asegurado y las coberturas añadidas.
- El estado de salud declarado en el cuestionario.
- Hábitos como el consumo de tabaco.
- La profesión y los deportes de riesgo que practiques.
- El tipo de prima elegido.
Los precios que ves en el comparador corresponden a los datos introducidos. Si cambias la edad, el capital o las coberturas, la prima cambia, así que compara siempre con los mismos datos.
Prima fija o prima renovable: en qué se diferencian
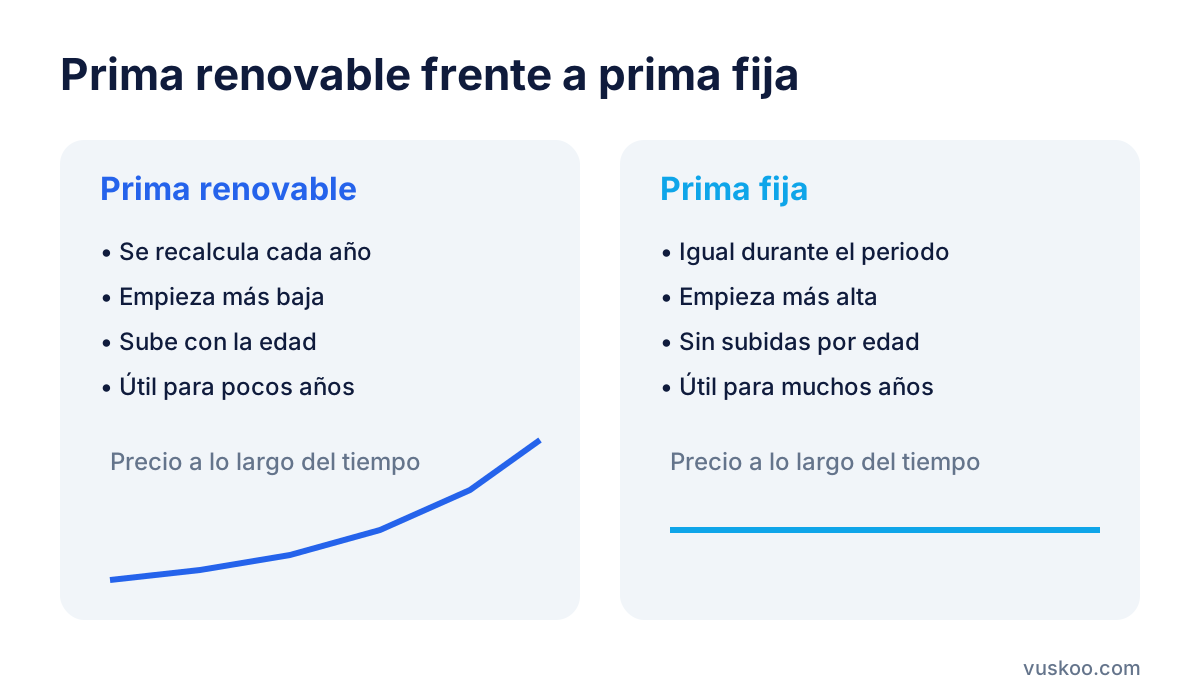
Prima renovable
La prima se recalcula cada año en función de tu edad. Suele empezar más baja, pero sube con el tiempo. Puede encajar si necesitas protección para pocos años o si prevés reducir el capital pronto.
Prima fija o nivelada
La prima se mantiene igual durante un periodo pactado. Al principio suele ser más alta que una renovable, pero evita las subidas por edad durante ese periodo. Encaja si quieres estabilidad durante muchos años, por ejemplo mientras pagas la hipoteca.
Al comparar, pregunta durante cuántos años está garantizada la prima fija, qué pasa al terminar ese periodo y hasta qué edad se puede renovar la póliza. Para valorar el coste real, suma lo que pagarías durante todo el tiempo que necesitas la cobertura, no solo el primer recibo.
Qué coberturas añadidas conviene valorar
La cobertura básica es el fallecimiento. Muchas pólizas permiten añadir garantías complementarias, que encarecen la prima pero pueden ser relevantes:
- Incapacidad permanente absoluta: paga el capital si quedas incapacitado para cualquier trabajo. Revisa si la póliza la define con los mismos criterios que la Seguridad Social o con criterios propios.
- Incapacidad permanente total: cubre la imposibilidad de ejercer tu profesión habitual. No todas las pólizas la ofrecen.
- Enfermedad grave: adelanta parte o todo el capital ante el diagnóstico de ciertas enfermedades. Comprueba la lista concreta de enfermedades incluidas.
- Fallecimiento por accidente: suele duplicar o aumentar el capital si el fallecimiento se debe a un accidente.
- Servicios adicionales: segunda opinión médica, asesoramiento o asistencia en el trámite.
Antes de añadir garantías, piensa si ya las tienes cubiertas por otra vía, como un seguro de empresa o un convenio colectivo.
Exclusiones y cuestionario de salud: lo que hay que leer
El cuestionario de salud
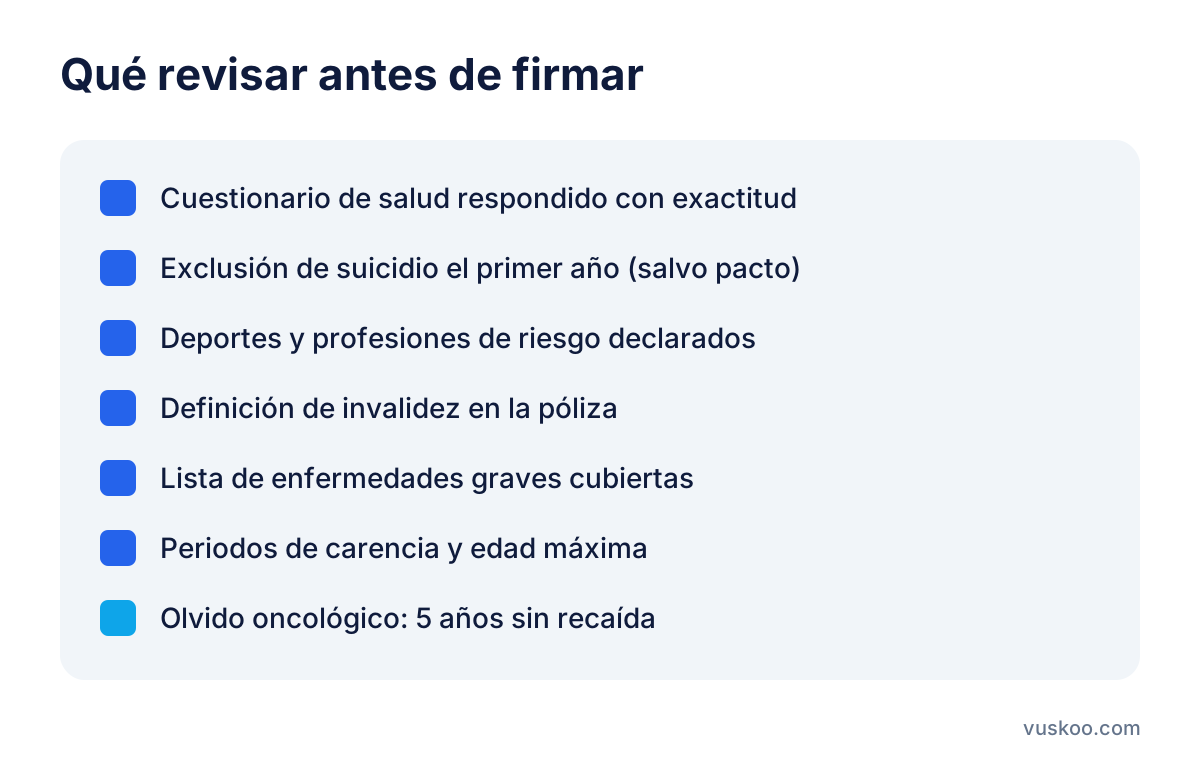
La Ley de Contrato de Seguro obliga a declarar todas las circunstancias que el asegurador pregunte en el cuestionario. Responder de forma incompleta o inexacta puede llevar a que la aseguradora reduzca o rechace el pago. Contesta con precisión, conserva una copia y, si una pregunta no está clara, pide aclaración por escrito.
Desde 2023 existe el llamado derecho al olvido oncológico: quienes han superado un cáncer no tienen que declararlo cuando han pasado cinco años desde el final del tratamiento sin recaída. Las aseguradoras no pueden tenerlo en cuenta para negar el seguro ni para fijar el precio.
Exclusiones habituales
- Suicidio en el primer año: según la Ley de Contrato de Seguro, salvo pacto en contrario, el riesgo de suicidio queda cubierto a partir de un año desde la contratación. Algunas pólizas pactan un plazo distinto.
- Enfermedades o lesiones previas no declaradas.
- Deportes y actividades de riesgo: paracaidismo, buceo, deportes de motor, etc., si no se han declarado.
- Conflictos armados, actos terroristas o hechos de carácter extraordinario, según las condiciones de cada póliza.
- Consumo de alcohol o drogas en determinados supuestos.
- Periodos de carencia para algunas coberturas, como la enfermedad grave.
Lee las condiciones generales y especiales antes de firmar, no solo el resumen comercial.
Pasos para comparar seguros de vida con un comparador
- Calcula el capital que necesitas y durante cuántos años.
- Decide si prefieres prima renovable o fija.
- Elige las coberturas complementarias que te interesan.
- Introduce los mismos datos para todas las ofertas.
- Compara el coste total estimado durante el periodo que necesitas la cobertura.
- Revisa exclusiones, carencias, edad máxima y definiciones de invalidez.
- Rellena el cuestionario de salud con exactitud y guarda la documentación.
Una vez contratada, la ley reconoce un derecho de desistimiento en los seguros de vida: comprueba en la póliza el plazo y cómo ejercerlo.
Preguntas frecuentes
¿Es obligatorio contratar el seguro de vida con el banco de la hipoteca?
El banco puede pedir un seguro de vida como condición o como bonificación del tipo de interés. Compara las condiciones de la oferta del banco con otras pólizas y pregunta qué ocurre con la bonificación si eliges otra aseguradora.
¿Se puede cambiar de seguro de vida?
Sí. Puedes contratar una nueva póliza y cancelar la anterior, avisando con la antelación que indique el contrato. Ten en cuenta que la nueva aseguradora volverá a evaluar tu edad y tu salud.
¿Quién cobra el seguro de vida?
Los beneficiarios designados en la póliza. Si no se designa a nadie, se aplica el orden previsto en las condiciones. Conviene revisar la designación tras cambios familiares como un matrimonio, un divorcio o el nacimiento de un hijo.
¿Por qué dos ofertas con el mismo capital tienen precios distintos?
Por las coberturas incluidas, el tipo de prima, las exclusiones, los límites de edad y la forma en que cada aseguradora valora el riesgo. Por eso conviene comparar las condiciones además del precio.
Foto: geralt / Pixabay