En este artículo
- ¿Cuánto rinde una cuenta remunerada? La fórmula paso a paso
- TIN y TAE: qué dato usar para hacer cuentas
- Ejemplos con 10.000 €: tres escenarios habituales
- La retención del 19 % y lo que pasa en la declaración
- Condiciones que reducen el rendimiento real
- Cómo comparar cuentas remuneradas de forma realista
- Preguntas frecuentes
Lo que rinde una cuenta remunerada depende de tres cosas: el tipo de interés que aplica (TIN o TAE), la parte de tu saldo que de verdad está remunerada y la retención del 19 % que Hacienda se queda cada vez que el banco te paga intereses. La fórmula básica es sencilla: saldo remunerado × TIN × tiempo − 19 % de retención. Por ejemplo, 10.000 € a un TIN de ejemplo del 2 % durante un año generan unos 200 € brutos, de los que te llegan unos 162 € netos. A continuación verás cómo hacer el cálculo paso a paso y qué condiciones pueden reducir ese resultado.
¿Cuánto rinde una cuenta remunerada? La fórmula paso a paso
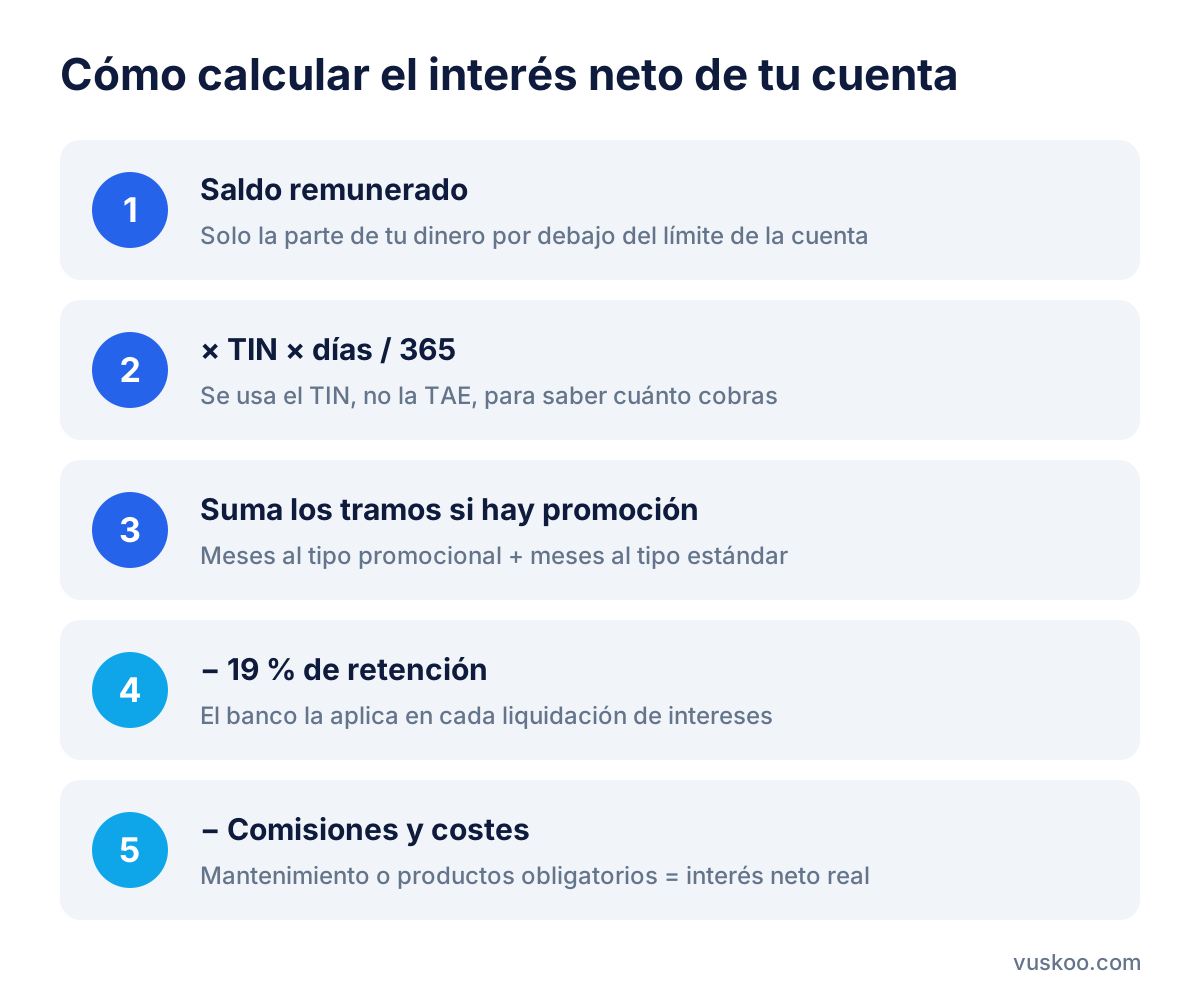
Para calcular el rendimiento real necesitas cuatro datos que aparecen en la ficha de cualquier cuenta: el TIN, la frecuencia de liquidación, el saldo máximo remunerado y la duración de la promoción, si la hay.
- Calcula el saldo que de verdad se remunera. Si la cuenta solo paga intereses hasta un límite, todo lo que esté por encima rinde cero o un tipo menor.
- Aplica el TIN al tiempo real. Interés bruto = saldo remunerado × TIN × días / 365. Muchas cuentas calculan sobre el saldo medio diario, así que los movimientos durante el mes cuentan.
- Ten en cuenta la promoción. Si el tipo cambia pasados unos meses, haz el cálculo por tramos y súmalos.
- Resta la retención. El banco retiene el 19 % de los intereses brutos en cada liquidación.
- Resta los costes. Comisiones de mantenimiento o productos que estés obligado a contratar para acceder a la remuneración.
TIN y TAE: qué dato usar para hacer cuentas
El TIN (tipo de interés nominal) es el porcentaje que el banco aplica sobre tu saldo para calcular cada pago de intereses. Es el dato que sirve para saber cuánto vas a cobrar en cada liquidación.
La TAE (tasa anual equivalente) traslada ese tipo a un año completo e incluye el efecto de la frecuencia de liquidación: si cobras los intereses cada mes y se quedan en la cuenta, el mes siguiente también generan intereses. Por eso, con liquidación mensual, la TAE es algo superior al TIN. Con un TIN del 2 % liquidado mensualmente, la TAE queda alrededor del 2,02 %.
Para comparar cuentas entre sí, la TAE es la referencia más homogénea. Para calcular lo que vas a cobrar en un periodo concreto, usa el TIN. Ten en cuenta que la TAE supone que mantienes el saldo y la remuneración durante todo el año; si el tipo es promocional y solo dura unos meses, la TAE anunciada puede no reflejar lo que obtendrás en doce meses.
¿Importa la frecuencia de liquidación?
Importa poco en la cantidad final, pero sí en la liquidez y en la percepción del rendimiento. Cobrar cada mes permite que los intereses se sumen antes al saldo y que veas el resultado con regularidad. La diferencia entre liquidación mensual y anual, con tipos moderados, suele ser de unos pocos euros al año sobre 10.000 €.
Ejemplos con 10.000 €: tres escenarios habituales
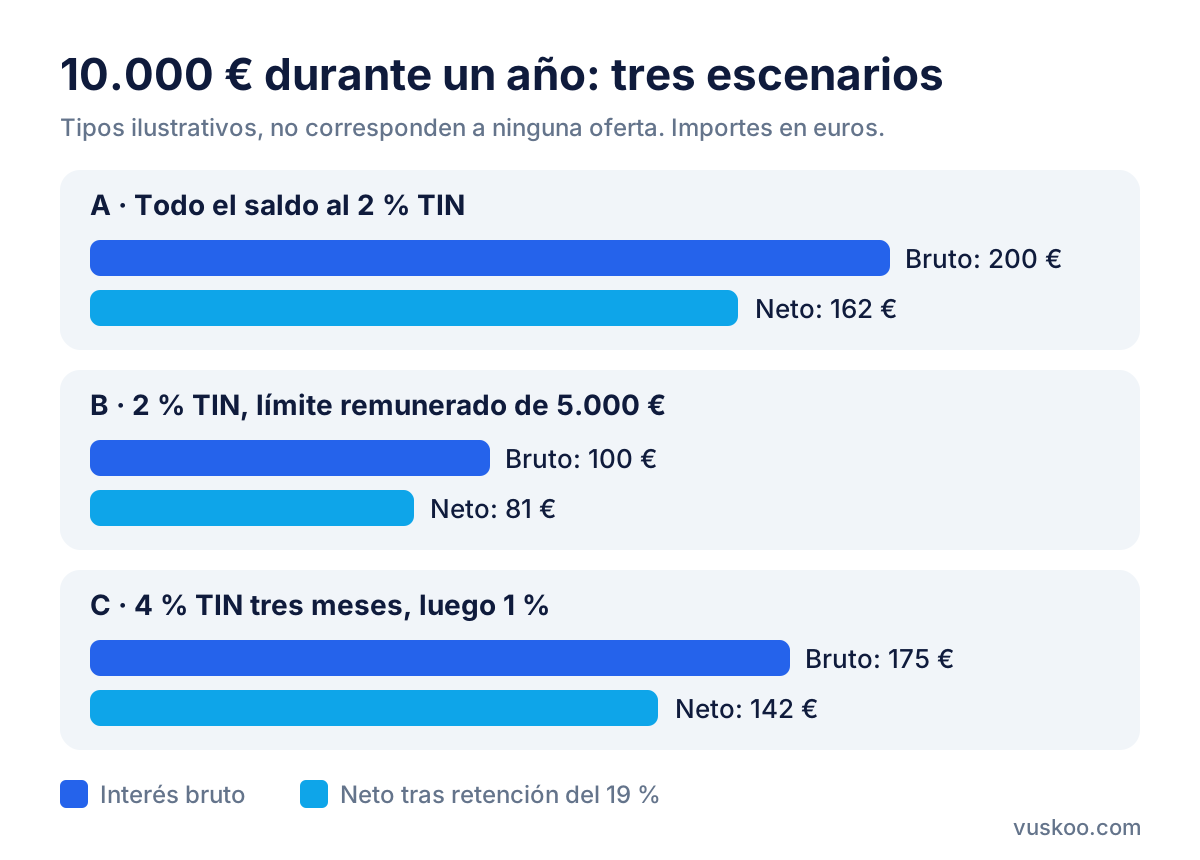
Los porcentajes de estos ejemplos son ilustrativos, no corresponden a ninguna oferta concreta. Sirven para ver cómo cambia el resultado según las condiciones. Las ofertas vigentes de cada entidad aparecen junto a este artículo.
Escenario A: todo el saldo remunerado al mismo tipo
Con 10.000 € a un TIN del 2 % durante un año, el interés bruto ronda los 200 € (algo más, unos 202 €, si los intereses mensuales se acumulan). El banco retiene el 19 %, unos 38 €, y recibes en torno a 162 € netos.
Escenario B: saldo máximo remunerado de 5.000 €
Misma cuenta al 2 %, pero solo remunera los primeros 5.000 €. Los otros 5.000 € no generan nada. Interés bruto: 100 €. Tras la retención: 81 € netos. Sobre tus 10.000 €, el rendimiento efectivo es del 1 % bruto, la mitad del tipo anunciado.
Escenario C: promoción del 4 % durante tres meses y luego 1 %
Los tres primeros meses generan 100 € (10.000 × 4 % × 3/12). Los nueve meses restantes, 75 € (10.000 × 1 % × 9/12). Total bruto: 175 €, es decir, un 1,75 % anual. Tras la retención: unos 142 € netos. Aunque el tipo inicial duplica al del escenario A, al cabo del año rinde menos.
La retención del 19 % y lo que pasa en la declaración
Los intereses de cuentas y depósitos son rendimientos del capital mobiliario y tributan en la base del ahorro del IRPF. El banco practica una retención a cuenta del 19 % en cada pago de intereses, así que lo que ves ingresado ya es la cantidad neta.
Esa retención no es necesariamente el impuesto final. En la declaración de la renta, la base del ahorro tributa por tramos: el 19 % para los primeros 6.000 € y el 21 % entre 6.000 € y 50.000 €, con tipos superiores para cantidades mayores. Si tus rendimientos del ahorro en el año (intereses, dividendos, ganancias por ventas) no superan los 6.000 €, la retención suele coincidir con lo que debes pagar. Si los superan, tendrás que pagar la diferencia en la declaración. Además, estos rendimientos pueden compensarse en parte con pérdidas patrimoniales, dentro de los límites que fija la normativa.
Condiciones que reducen el rendimiento real
Antes de elegir, revisa en la ficha de la cuenta estos puntos, porque son los que más alejan el rendimiento real del tipo anunciado:
- Saldo máximo remunerado: si tienes más dinero que el límite, calcula el tipo efectivo sobre todo tu saldo.
- Duración de la promoción: comprueba qué tipo se aplica cuando termina y si la promoción es solo para clientes nuevos.
- Requisitos de vinculación: domiciliar la nómina, recibos o un número mínimo de pagos con tarjeta. Si dejas de cumplirlos, el tipo puede bajar.
- Comisiones: una comisión de mantenimiento puede anular buena parte de los intereses en saldos pequeños.
- Tipo variable: algunas cuentas ajustan la remuneración según los tipos del mercado, por lo que el rendimiento futuro no está garantizado.
- Cálculo sobre saldo medio: si sueles retirar dinero a mitad de mes, el saldo medio será menor que el saldo final.
Cómo comparar cuentas remuneradas de forma realista
La forma más fiable de comparar es calcular cuánto ganarías en euros netos con tu saldo en los próximos doce meses, no fijarse solo en el porcentaje del anuncio. Una cuenta con un tipo más bajo, pero sin límite de saldo ni promoción temporal, puede rendir más que otra con un tipo inicial llamativo.
Entre las entidades que ofrecen cuentas con remuneración en España están, por ejemplo, Openbank, MyInvestor, N26, Revolut, ABANCA, BBVA, Banco Sabadell o Deutsche Bank. Sus condiciones varían en tipo, límite de saldo, requisitos y duración, y se actualizan con frecuencia, así que conviene revisar la oferta vigente antes de abrir la cuenta.
Comprueba también la protección: los depósitos en entidades adheridas al Fondo de Garantía de Depósitos español están cubiertos hasta 100.000 € por titular y entidad. Las entidades extranjeras que operan en España pueden estar cubiertas por el fondo de garantía de su país de origen, algo que conviene verificar en cada caso.
Preguntas frecuentes
¿Cuánto me da una cuenta remunerada con 10.000 €?
Depende del tipo y las condiciones. Como referencia, por cada punto porcentual de TIN aplicado a todo el saldo durante un año, 10.000 € generan unos 100 € brutos y unos 81 € netos tras la retención del 19 %.
¿Los intereses se calculan sobre la TAE o sobre el TIN?
Sobre el TIN. La TAE es un indicador para comparar productos que incluye el efecto de reinvertir los intereses a lo largo del año.
¿Tengo que declarar los intereses si ya me han retenido?
Sí, los intereses se incluyen en la declaración de la renta, normalmente ya precargados en el borrador. La retención se descuenta de la cuota final, y si te corresponde un tipo mayor que el 19 %, pagarás la diferencia.
¿Qué pasa cuando termina la promoción?
La cuenta pasa a aplicar el tipo estándar indicado en sus condiciones, que puede ser menor o incluso nulo. Calcula el rendimiento del año completo combinando ambos periodos.
¿Conviene repartir el dinero en varias cuentas?
Puede tener sentido si una cuenta tiene un saldo máximo remunerado bajo o si superas los 100.000 € cubiertos por el fondo de garantía en una misma entidad. A cambio, tendrás más productos que vigilar.
Foto: Bru-nO / Pixabay