Una cuenta nómina es una cuenta corriente en la que el banco te quita las comisiones, te paga intereses o te da una bonificación a cambio de que cobres ahí tu sueldo, pensión o prestación cada mes. Compensa cuando lo que recibes es más de lo que pierdes con las condiciones que te exigen. Antes de cambiarla, revisa tres cosas: el ingreso mínimo y los demás requisitos, cuánto tiempo tienes que quedarte y qué comisiones te cobran si dejas de cumplirlos.
Qué es una cuenta nómina y en qué se diferencia de una cuenta normal
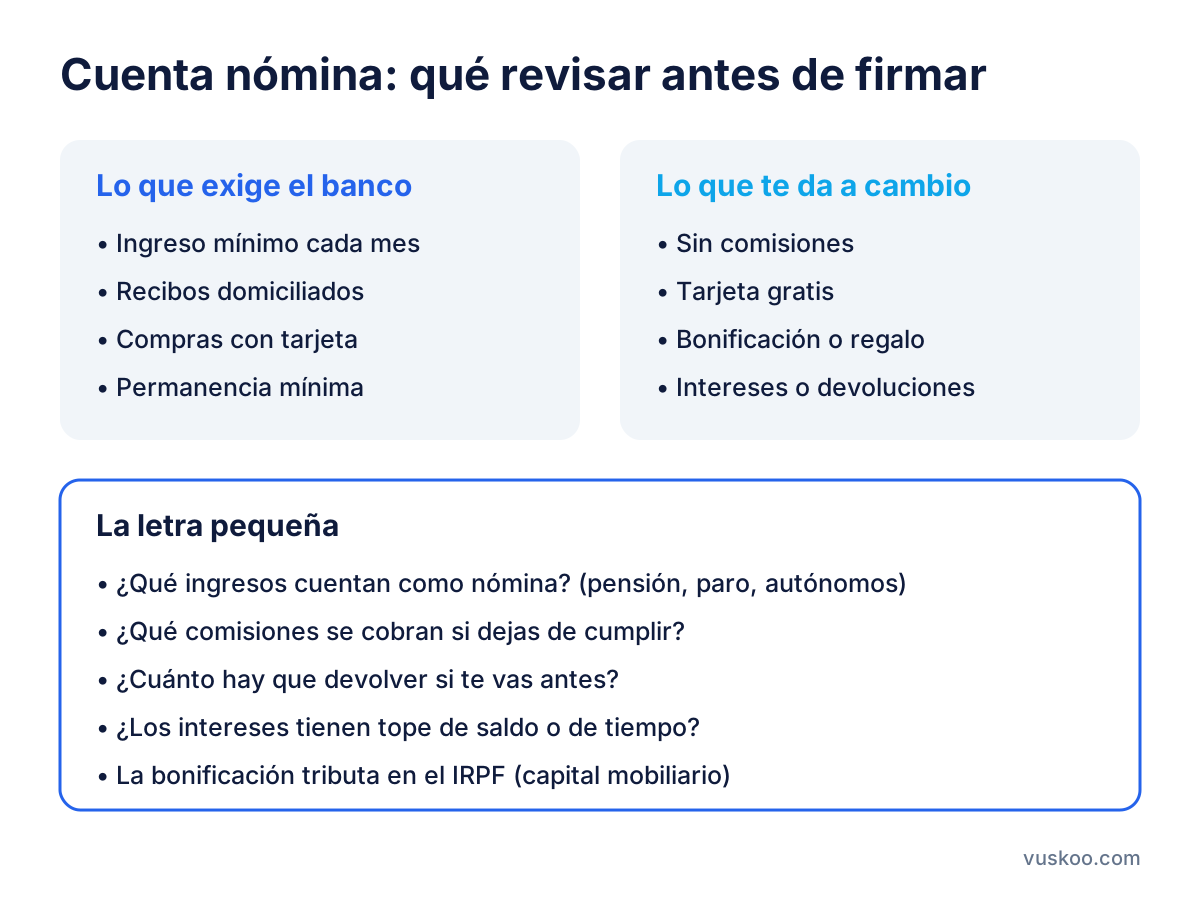
Una cuenta nómina funciona igual que cualquier cuenta corriente: tienes IBAN y tarjeta, puedes hacer transferencias y pagar recibos. Lo que cambia es el trato. El banco sabe que vas a meter dinero todos los meses, y eso le interesa porque es más probable que acabes contratando otros productos con él. A cambio te ofrece alguna de estas ventajas:
- Sin comisión de mantenimiento ni de administración.
- Tarjeta de débito o de crédito gratis.
- Una bonificación por domiciliar, en dinero o en forma de regalo.
- Intereses por el saldo, a veces con un tope y solo durante un tiempo.
- Devolución de un porcentaje de algunos recibos o compras.
Muchos bancos tienen además cuentas sin comisiones que no piden nómina, sobre todo los que operan solo online. Por eso no basta con mirar si la cuenta es gratis: tienes que comparar las condiciones que hay detrás.
Requisitos habituales para abrir una cuenta nómina
Cada banco pone sus propias reglas, pero estas son las más comunes:
- Ingreso mínimo mensual. Te piden un importe mínimo de ingreso cada mes. Mira si vale cualquier transferencia o solo una nómina, pensión o prestación pagada por la empresa o un organismo público. Algunos bancos aceptan que el autónomo ingrese una cantidad fija en lugar de la nómina.
- Recibos domiciliados. Puede que tengas que tener varios recibos domiciliados, como la luz, el teléfono o el seguro, y que se cobren en un plazo determinado.
- Uso de la tarjeta. A veces te exigen un número mínimo de compras con tarjeta al mes o al trimestre.
- Permanencia. Si la cuenta trae bonificación, normalmente te comprometes a mantener la nómina durante un tiempo. Si te vas antes, el banco puede cobrarte la parte proporcional o el total de lo que te dio.
- Edad o tipo de cliente. Hay cuentas para jóvenes o solo para clientes nuevos, que dejan de aplicarse a partir de cierta edad o si ya eras cliente.
Bonificaciones por domiciliar la nómina: cómo tributan
El dinero que te da el banco por llevar la nómina no está libre de impuestos. La Dirección General de Tributos lo considera rendimiento del capital mobiliario, igual que los intereses de una cuenta. En la práctica:
- Si la bonificación es en dinero, el banco aplica una retención del 19 % antes de ingresarla. Lo que recibes es menos de lo que anuncia la oferta.
- Si es un regalo (un electrodoméstico, un móvil), el banco tiene que hacer un ingreso a cuenta por su valor. A veces lo asume el banco y otras veces te lo cobra. Lea la letra pequeña para saber cuál es tu caso.
- Los intereses de la cuenta también tienen retención y se declaran en la base del ahorro del IRPF.
En la declaración de la renta aparecerán como rendimientos del capital mobiliario. Revisa en el borrador que el importe y la retención coinciden con el certificado fiscal que te envía el banco.
Qué pasa si dejas de cumplir las condiciones
Este es el punto que más conviene leer antes de firmar. Si un mes no llega la nómina, te quedas en paro o cambias de empresa y la nueva paga en otro banco, la cuenta puede dejar de ser gratis. Lo habitual es que pasen algunas de estas cosas:
- Te empiezan a cobrar la comisión de mantenimiento o la de la tarjeta.
- Dejas de recibir intereses o la devolución de recibos.
- Si no has cumplido la permanencia, te piden que devuelvas parte de la bonificación.
Mira cuántos meses de margen te da el banco antes de cobrarte y si el requisito se calcula mes a mes o en un periodo más largo. Si tus ingresos cambian a menudo, porque cobras por obra o encadenas contratos, te interesa una cuenta que no dependa de la nómina.
Cuenta nómina o cuenta remunerada sin nómina: cuál te compensa
Las dos son cosas distintas y muchas personas tienen una de cada. La cuenta nómina sirve para el día a día: cobrar, pagar recibos y usar la tarjeta. La cuenta remunerada sirve para el dinero que no vas a gastar pronto, y en muchos casos no pide nómina.
Por ejemplo, Openbank, MyInvestor, Revolut o N26 tienen cuentas remuneradas o de ahorro, mientras que bancos como EVO Banco, ING, BBVA, Banco Sabadell, ABANCA o Unicaja tienen cuentas online o de nómina con condiciones distintas. Para elegir, compara:
- La rentabilidad real a un año, no solo la de los primeros meses. Muchas ofertas pagan un tipo de bienvenida y después bajan.
- El saldo máximo remunerado. Si hay tope, lo que pases de esa cantidad no da intereses.
- Los requisitos que lleva el tipo de interés. Algunas cuentas solo pagan el tipo anunciado si domicilias la nómina.
- Lo que pierdes si cambias de banco, como una bonificación de la hipoteca ligada a la nómina.
Si tienes una hipoteca bonificada por tener la nómina en tu banco, haz la cuenta completa. Llevarte la nómina puede subirte el tipo de interés de la hipoteca y comerse lo que ganes con la nueva cuenta.
Cómo cambiar la cuenta nómina sin quedarte sin cobrar
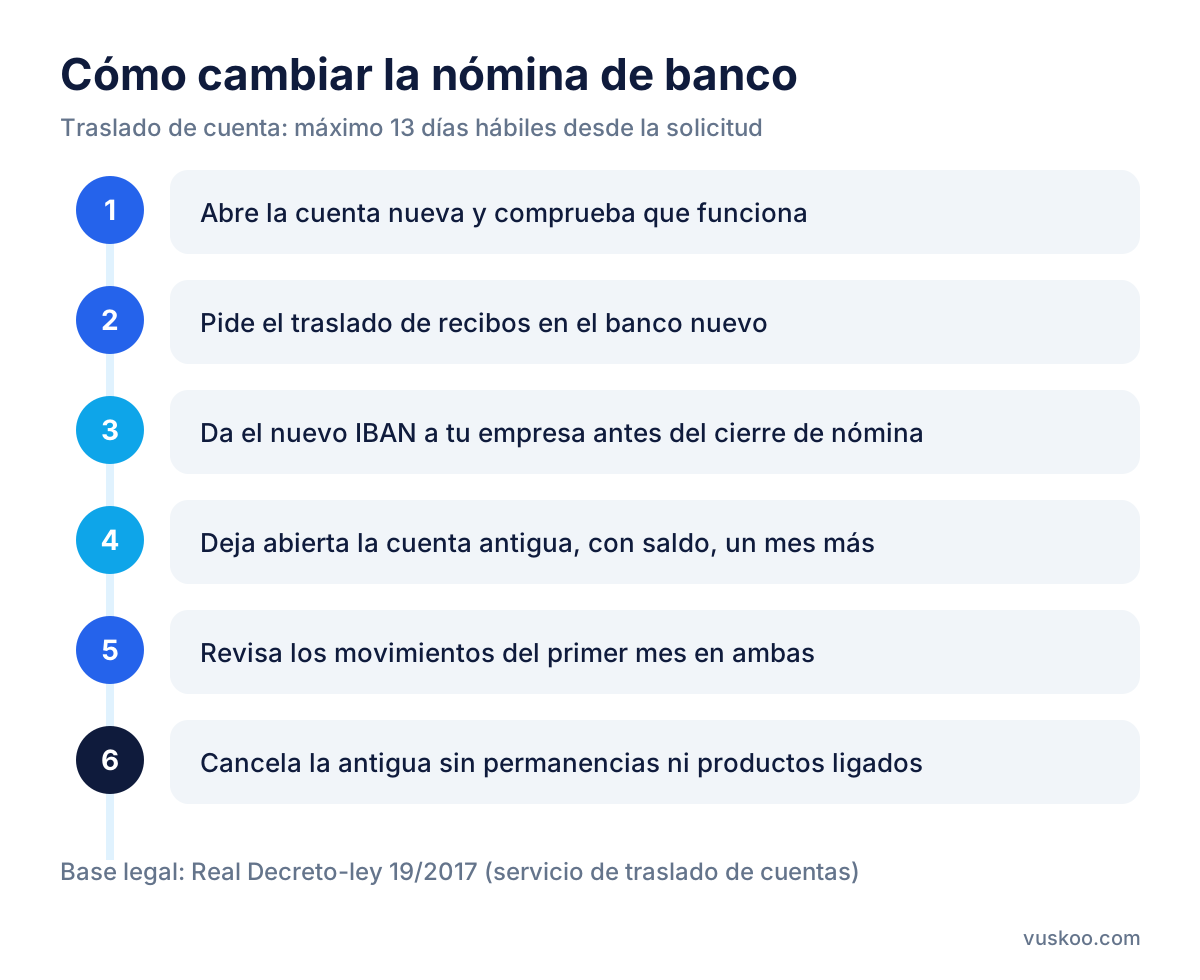
La ley obliga a los bancos a ofrecer un servicio de traslado de cuentas (Real Decreto-ley 19/2017). Lo pides en el banco nuevo y él se encarga de pedir los datos al antiguo y pasar los recibos y las transferencias periódicas. El proceso entero tiene un plazo máximo de 13 días hábiles. Estos son los pasos:
- Abre la cuenta nueva y comprueba que funciona antes de cerrar la antigua.
- Pide el traslado en el banco nuevo. Firmas una autorización y eliges qué recibos y transferencias quieres llevarte y la fecha del cambio.
- Da el nuevo IBAN a tu empresa o al organismo que te paga. Hazlo antes de que cierre la nómina del mes, porque la empresa suele preparar los pagos con días de antelación.
- Deja abierta la cuenta antigua al menos un mes, con algo de saldo, por si llega un recibo que no se haya trasladado.
- Revisa los movimientos del primer mes en las dos cuentas.
- Cancela la cuenta antigua cuando todo llegue a la nueva y hayas comprobado que no tienes permanencias pendientes ni productos asociados.
Preguntas frecuentes sobre la cuenta nómina
¿Puedo tener la nómina en un banco y una cuenta remunerada en otro?
Sí. Puedes tener cuentas en varios bancos a la vez. Mucha gente cobra en una cuenta sin comisiones y pasa a otra cuenta lo que quiere ahorrar.
¿Vale la prestación por desempleo o la pensión como nómina?
Muchos bancos las aceptan, pero no todos. Mira en las condiciones de la cuenta qué ingresos cuentan para cumplir el requisito.
¿Tengo que declarar el regalo por domiciliar la nómina?
Sí. Se declara como rendimiento del capital mobiliario. El banco te envía un certificado con el importe y la retención o el ingreso a cuenta.
¿Qué pasa si me voy antes de cumplir la permanencia?
Depende del contrato. Lo normal es que tengas que devolver toda la bonificación o la parte que corresponde a los meses que faltan.
¿Cuánto tarda el traslado de la cuenta?
Como máximo 13 días hábiles desde que lo pides en el banco nuevo. Tu empresa tiene que tener el IBAN nuevo antes de pagar la nómina del mes.
Foto: AKuptsova / Pixabay