En este artículo
- Qué significa realmente cada opción
- Renting o comprar coche: cómo calcular el coste total a 4-5 años
- El valor residual: la partida que más cambia el resultado
- Kilómetros y penalizaciones: dónde se encarece el renting
- Electrificados y ayudas públicas
- Qué opción compensa según tu perfil
- Cómo comparar ofertas concretas
- Preguntas frecuentes
¿Renting o comprar coche? Ninguna opción es la más barata para todo el mundo: depende de cuántos kilómetros haces, de cuánto tiempo vas a conservar el coche y de si tienes ahorros para pagarlo. A 4-5 años, el renting suele compensar a quien quiere una cuota cerrada y cambiar de coche al terminar; la compra al contado tiende a salir mejor a quien conserva el coche muchos años; y la financiación encaja si necesitas el coche ya, quieres que acabe siendo tuyo y no tienes el dinero disponible. Para saberlo en tu caso, compara el coste total del periodo, no solo la cuota mensual.
Qué significa realmente cada opción
Renting
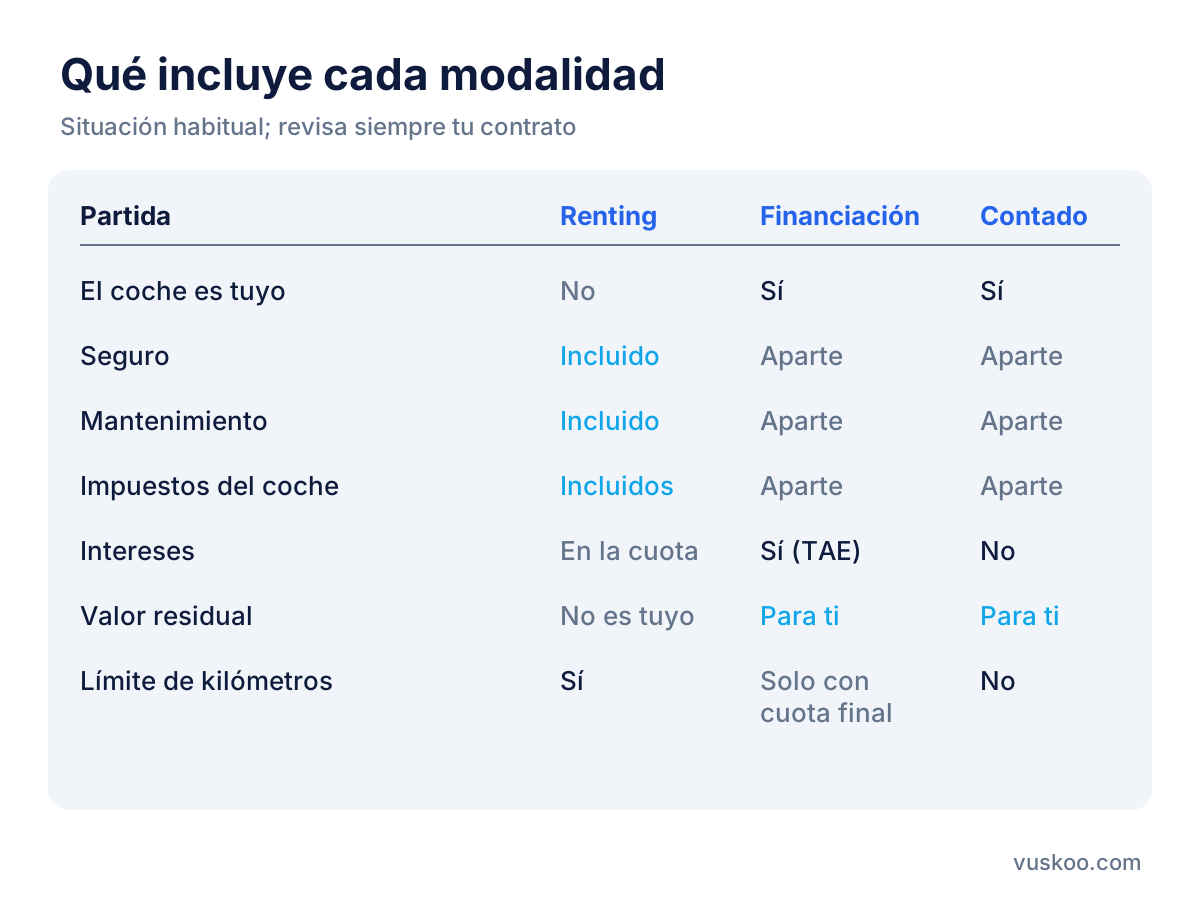
Es un alquiler a largo plazo. Pagas una cuota mensual durante un plazo y con un número de kilómetros pactados, y al final devuelves el coche. Lo habitual es que la cuota incluya seguro, mantenimiento, impuestos de matriculación y circulación, asistencia en carretera y, en algunos contratos, neumáticos. El coche nunca pasa a ser tuyo.
Financiación
Compras el coche con un préstamo del concesionario o de un banco. Hay dos formatos frecuentes: el préstamo clásico, en el que pagas todo el precio en cuotas, y la financiación con cuota final (a veces llamada compra flexible), en la que pagas cuotas más bajas y al terminar decides si abonas un último pago grande, devuelves el coche o lo cambias por otro.
Compra al contado
Pagas el precio completo de una vez. No hay intereses, pero inmovilizas ese dinero y asumes por tu cuenta seguro, mantenimiento, impuestos, averías fuera de garantía y la pérdida de valor del coche.
Renting o comprar coche: cómo calcular el coste total a 4-5 años
La comparación justa consiste en sumar todo lo que pagas durante el mismo periodo y restar lo que recuperas al final. Para cada modalidad, apunta estas partidas:
- Entrada o pago inicial: en renting puede existir una fianza o una primera cuota mayor; en financiación, la entrada reduce lo que pides prestado; al contado, es el precio completo.
- Cuotas: multiplica la cuota por el número de meses. En financiación, fíjate en la TAE y en el importe total adeudado que debe figurar en la información precontractual, no solo en el tipo nominal.
- Comisiones y productos vinculados: comisión de apertura, seguros de protección de pagos o mantenimientos obligatorios que encarecen la financiación.
- Seguro: si no está incluido, pide un precio a todo riesgo para ese modelo, porque muchas financiaciones lo exigen durante parte del plazo.
- Mantenimiento, revisiones y neumáticos: estima lo que cuestan las revisiones del fabricante durante el periodo.
- Impuestos: el impuesto de matriculación (que depende de las emisiones homologadas de CO2 y puede variar según la comunidad autónoma) y el impuesto municipal de circulación de cada año.
- Valor residual: lo que vale el coche al final del periodo si es tuyo. Se resta del coste, porque podrás venderlo o seguir usándolo.
- Penalizaciones: exceso de kilómetros, daños al devolverlo o cancelación anticipada.
La fórmula queda así: coste total = entrada + suma de cuotas + seguro + mantenimiento + impuestos + comisiones + penalizaciones previstas − valor residual. Con el renting, el valor residual no te pertenece, así que no restas nada, pero muchas de las partidas anteriores ya van dentro de la cuota.
El valor residual: la partida que más cambia el resultado
Un coche nuevo pierde una parte importante de su valor en los primeros años. Si lo compras, esa pérdida la asumes tú, pero también te quedas con lo que queda. Por eso la compra mejora cuanto más tiempo conservas el coche: a partir del quinto o sexto año ya no pagas cuotas y el coste anual baja mucho, mientras que en renting seguirías pagando mensualidades.
En la financiación con cuota final, el último pago suele estar calculado a partir de un valor futuro garantizado. Antes de firmar, compara ese importe con lo que podría valer el coche en el mercado de segunda mano y revisa las condiciones de devolución: kilómetros máximos, estado exigido y si hay costes de peritaje.
Kilómetros y penalizaciones: dónde se encarece el renting
La cuota del renting se calcula para un kilometraje anual concreto. Si te quedas corto, pagas por kilómetros que no usas (algunos contratos devuelven una parte); si te pasas, cada kilómetro extra se cobra al final. Elige el tramo con margen realista y pregunta cuánto cuesta el kilómetro adicional y si puedes modificar el kilometraje durante el contrato.
Revisa también la penalización por cancelar antes de tiempo, que puede ser alta, y qué se considera desgaste normal al devolver el coche. Rozaduras, llantas dañadas o tapicería manchada pueden facturarse aparte.
Electrificados y ayudas públicas
Desde enero de 2026, el Plan MOVES III dejó de admitir nuevas solicitudes y su relevo para la compra de eléctricos es el Plan Auto+, gestionado por el Gobierno central. Las condiciones (tipo de vehículo, precio máximo, origen de fabricación) son específicas, así que comprueba en la información oficial si el modelo y la modalidad que te interesan, compra, financiación o renting, pueden acogerse a la ayuda y quién la recibe. En un eléctrico, además, ten en cuenta que la evolución de su valor de reventa es más difícil de prever, lo que hace el renting atractivo para quien no quiere asumir ese riesgo.
Qué opción compensa según tu perfil
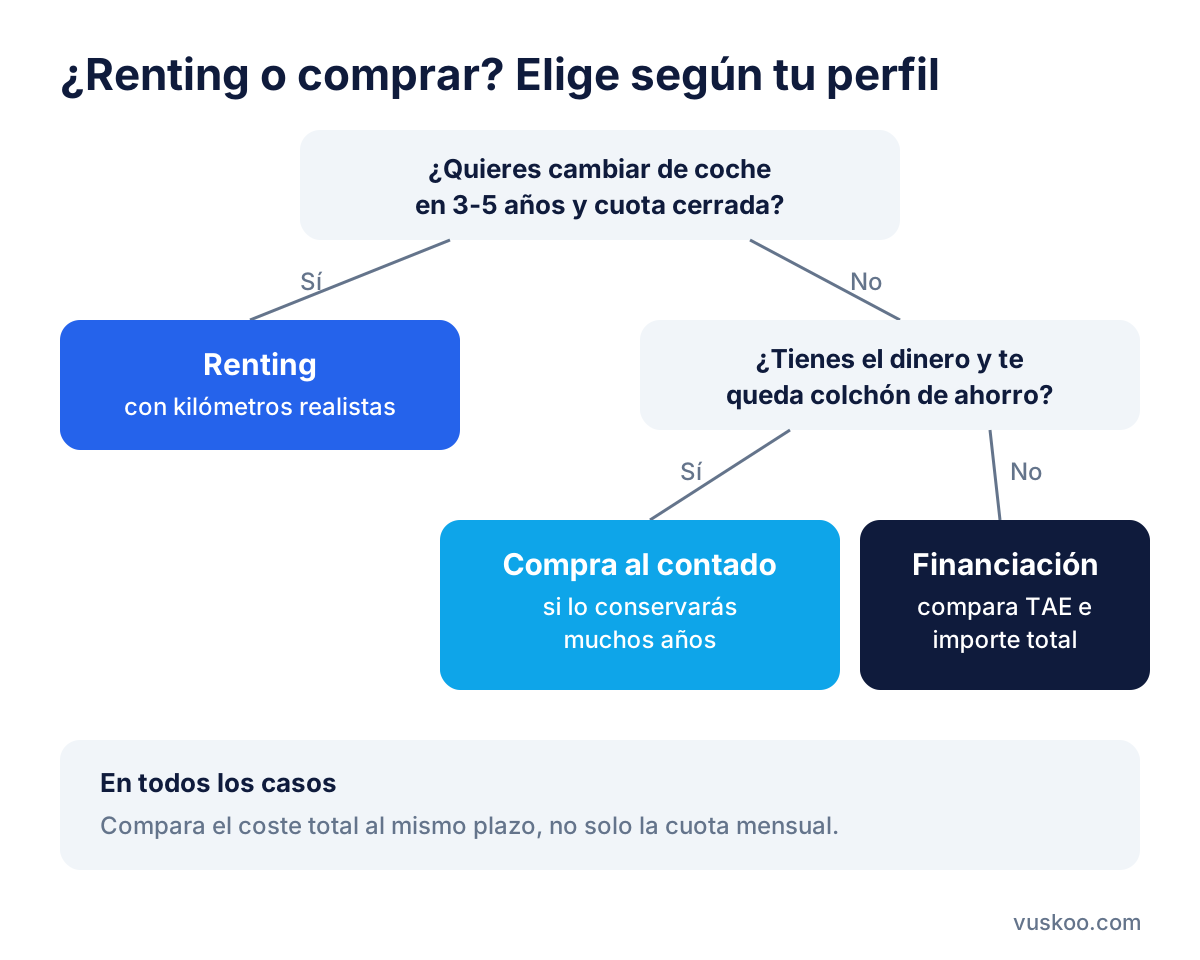
Te encaja el renting si...
- Quieres un gasto mensual fijo y sin sorpresas por averías o revisiones.
- Prefieres cambiar de coche cada pocos años y no ocuparte de venderlo.
- Haces un kilometraje estable y predecible.
- Eres autónomo o empresa y te interesa por la gestión y el tratamiento fiscal (consúltalo con tu asesor).
Te encaja la financiación si...
- Quieres que el coche sea tuyo, pero no tienes ahorros suficientes o no quieres usarlos.
- Vas a conservarlo más allá del plazo del préstamo.
- Has comparado la TAE y el importe total adeudado y la diferencia frente al contado es asumible.
Te encaja la compra al contado si...
- Tienes el dinero y te quedaría un colchón de ahorro suficiente después de pagar.
- Piensas mantener el coche siete años o más.
- Haces muchos kilómetros o poco previsibles, y no quieres depender de un límite.
Cómo comparar ofertas concretas
Cuando compares un mismo modelo, por ejemplo un utilitario como el Toyota Yaris o el Seat Ibiza, o un SUV compacto como el Nissan Qashqai o el Kia XCeed, pide las tres opciones con las mismas condiciones: misma versión y equipamiento, mismo plazo y mismos kilómetros anuales. Luego sigue estos pasos:
- Pide por escrito qué incluye la cuota de renting y qué queda fuera.
- En la financiación, solicita la TAE, el importe total adeudado y el valor de la cuota final si la hay.
- Pide un precio de seguro para las opciones en las que no va incluido.
- Estima el valor residual consultando precios de ese modelo con la misma antigüedad en el mercado de segunda mano.
- Aplica la fórmula del coste total y compara el resultado a igual plazo.
Las ofertas que aparecen junto a este artículo muestran los precios actualizados; úsalas como punto de partida y comprueba siempre la letra pequeña del contrato.
Preguntas frecuentes
¿Es más caro el renting que comprar un coche?
Si conservas el coche muchos años, comprarlo suele salir más barato en total. En periodos de 3 a 5 años la diferencia se reduce, porque el renting incluye seguro, mantenimiento e impuestos y te evita la pérdida de valor.
¿Qué pasa si hago más kilómetros de los contratados en renting?
Al devolver el coche se te cobra cada kilómetro de exceso según la tarifa del contrato. Algunas compañías permiten ajustar el kilometraje a mitad de contrato.
¿Puedo quedarme el coche al final del renting?
Depende del contrato. Algunas compañías ofrecen la opción de compra o la renovación con un coche nuevo, pero no es la norma; pregúntalo antes de firmar.
¿Necesito entrada para un renting?
No siempre. Hay contratos sin entrada y otros con fianza o una primera cuota mayor que rebaja las siguientes. Inclúyela en el cálculo del coste total.
¿La financiación con cuota final es lo mismo que el renting?
No. En la financiación compras el coche y eres titular, aunque la cuota final quede pendiente; en el renting nunca eres el propietario y la cuota suele incluir servicios.
Foto: jlamping / Pixabay