En este artículo
Una tarjeta para jóvenes suele ser una tarjeta prepago que los padres recargan o una tarjeta de débito asociada a una cuenta joven. En España no hay una edad mínima única: cada entidad fija la suya, y mientras el titular sea menor de edad y no esté emancipado, los padres o tutores legales tienen que intervenir en la contratación. Las tarjetas de crédito, en cambio, están pensadas para mayores de edad. Antes de pedir una conviene mirar qué controles permite la app, qué comisiones aplica y qué requisitos hay que cumplir para que siga sin coste.
¿Qué tipos de tarjeta para jóvenes existen?
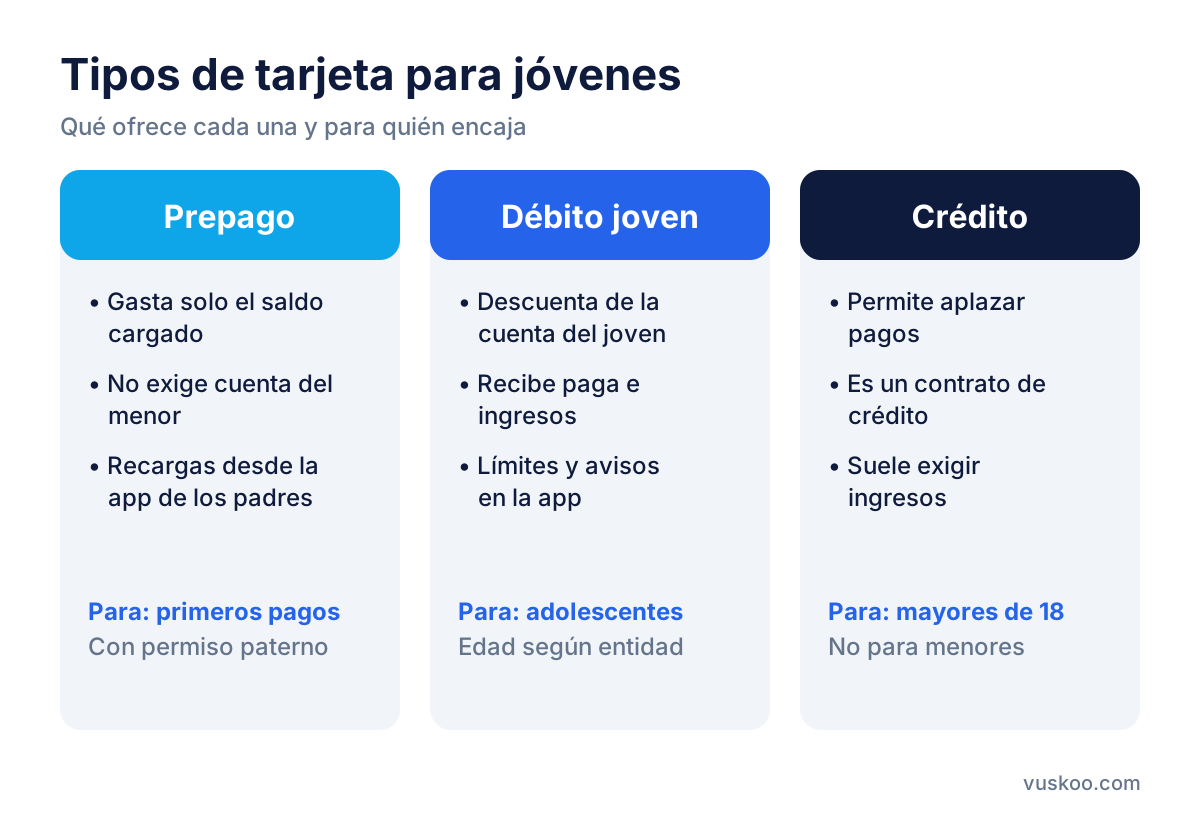
El Portal del Cliente Bancario del Banco de España distingue dos grandes opciones para menores: las tarjetas de débito vinculadas a una cuenta para jóvenes y las tarjetas monedero o prepago. A partir de los 18 años se suma una tercera, la tarjeta de crédito.
Tarjeta prepago
Funciona como un monedero: solo se puede gastar el saldo que se ha cargado antes. No necesita una cuenta a nombre del menor, porque el dinero se recarga desde la cuenta de los padres o desde la app. Es la opción más habitual para empezar, ya que el riesgo se limita al importe cargado. En la lista de ofertas aparecen tarjetas de este tipo como imagin Reload o la Tarjeta Prepago eCommerce de Openbank, esta última orientada a compras por internet.
Tarjeta de débito asociada a una cuenta joven
Cada pago se descuenta directamente del saldo de la cuenta. Aquí el menor sí tiene una cuenta propia, en la que los padres figuran como representantes legales. Permite recibir la paga, transferencias o ingresos y aprender a gestionar un saldo real. Entidades como CaixaBank (con imagin), BBVA, ING, ABANCA, N26 o Revolut tienen tarjetas de débito para clientes jóvenes, aunque cada una marca su propia edad y condiciones.
Tarjeta de crédito
Permite aplazar pagos y gastar dinero que la entidad adelanta. Implica un contrato de crédito, así que no es un producto para menores. A partir de los 18 años algunas entidades la ofrecen a jóvenes, normalmente tras analizar los ingresos del solicitante.
¿Desde qué edad se puede tener una tarjeta?
Depende de la entidad. Algunas ofrecen productos para niños desde edades tempranas y otras empiezan en la adolescencia. Por ejemplo, Revolut tiene una modalidad para menores de 6 a 17 años que requiere que el padre, la madre o el tutor sea mayor de edad y tenga cuenta en Revolut. Otras entidades fijan el inicio más tarde.
Hay algunos puntos comunes que conviene tener claros:
- Intervención de los padres: un menor no emancipado no puede firmar por sí solo un contrato bancario, así que sus representantes legales tienen que estar presentes al abrir la cuenta o pedir la tarjeta.
- Los 14 años: en España es la edad a partir de la cual un menor puede dar su consentimiento para el tratamiento de sus datos personales. Por eso algunas apps permiten que el joven inicie el registro desde esa edad, aunque la activación de la cuenta y la tarjeta sigue necesitando la aprobación de los padres.
- Titularidad del dinero: si el menor es el titular, el dinero es suyo aunque los padres puedan operar. Si un progenitor figura también como titular, pasa a ser cotitular de los fondos, con lo que eso implica a efectos legales y fiscales.
- Los 18 años: al cumplir la mayoría de edad, la cuenta suele convertirse en una cuenta joven o estándar. Conviene revisar qué condiciones cambian en ese momento.
¿Cómo funciona el control de los padres desde la app?
La mayoría de tarjetas para menores se gestionan desde una app en la que los padres tienen su propio acceso. Las funciones varían de una entidad a otra, pero estas son las más habituales:
- Recargas y paga periódica: transferir dinero al momento o programar una cantidad semanal o mensual.
- Límites de gasto: fijar un máximo diario o mensual, o un tope por operación.
- Bloqueo por tipo de uso: activar o desactivar pagos por internet, retiradas en cajero o pagos en el extranjero.
- Avisos en tiempo real: recibir una notificación cada vez que se usa la tarjeta.
- Bloqueo y desbloqueo inmediato: útil si la tarjeta se pierde o hay un cargo que no se reconoce.
- Metas de ahorro: algunas apps permiten crear huchas o objetivos para enseñar a ahorrar.
Sobre Bizum, el Banco de España indica que, como regla general, está dirigido a mayores de 18 años, aunque algunas entidades permiten que los menores lo usen bajo supervisión de sus tutores. Si es algo que os interesa, conviene comprobarlo antes de elegir.
Qué comisiones mirar en una tarjeta para jóvenes
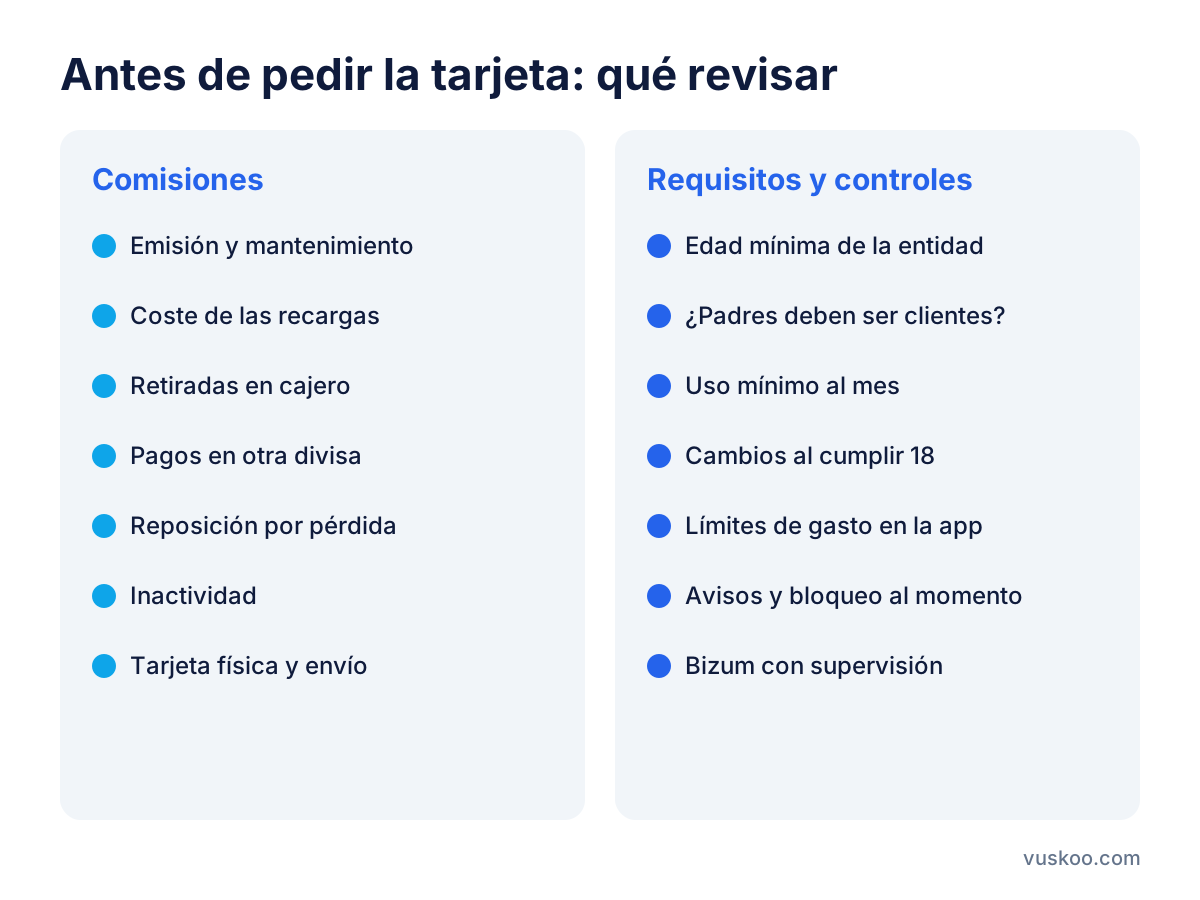
Muchas tarjetas para jóvenes se anuncian sin comisiones, pero ese coste cero suele depender de condiciones concretas o tener excepciones. Estos son los conceptos que conviene revisar en el documento de información de comisiones:
- Emisión y mantenimiento: si la tarjeta tiene una cuota anual y si se cobra la cuenta asociada.
- Recargas: en las prepago, si cargar saldo tiene coste según el método (transferencia, tarjeta de los padres, efectivo).
- Retirada en cajeros: cuántas retiradas gratuitas incluye, en qué red de cajeros y si hay un importe mínimo.
- Pagos y retiradas en otra divisa: el tipo de cambio aplicado y si hay recargo, algo importante para viajes de estudios o Erasmus.
- Reposición de la tarjeta: lo que cuesta pedir una nueva en caso de pérdida o robo.
- Inactividad: si se cobra algo cuando la tarjeta o la cuenta no se usa durante un tiempo.
- Envío urgente o tarjeta física: algunas entidades cobran por la tarjeta de plástico y ofrecen gratis solo la virtual.
Qué requisitos pueden cambiar el coste
El precio real depende muchas veces de requisitos que no siempre se ven en el anuncio. Conviene preguntar si es obligatorio que los padres sean clientes de la entidad, si hay que hacer un número mínimo de pagos al mes, hasta qué edad se mantienen las condiciones de joven y qué ocurre después, y si la cuenta pasa a otra tarifa al cumplir los 18 o los 25 años. En las ofertas que se muestran junto a este artículo se pueden comparar las condiciones actuales de cada tarjeta.
¿Prepago o débito? Cómo elegir según la edad
Una forma práctica de decidir es pensar en el grado de autonomía que se quiere dar:
- Primeros pagos: una prepago con recargas manuales limita el gasto al saldo cargado y permite ver cada movimiento.
- Adolescencia con paga regular: una prepago con recarga programada o una débito asociada a cuenta joven con límites de gasto ayuda a gestionar un presupuesto.
- Mayoría de edad: una cuenta joven con tarjeta de débito propia, sin control parental, y más adelante, si se tienen ingresos, valorar una tarjeta de crédito con cuidado.
En cualquier caso, es útil explicar al joven cómo proteger el PIN, no compartir los datos de la tarjeta y reconocer mensajes fraudulentos que piden códigos o claves.
Preguntas frecuentes
¿Un menor puede pedir una tarjeta sin sus padres?
No, salvo que sea mayor de 16 años y esté emancipado. En el resto de casos los padres o tutores tienen que intervenir en la contratación y aprobar la tarjeta, aunque algunas apps permitan iniciar el registro al propio joven.
¿Puede un menor tener una tarjeta de crédito?
No. Las tarjetas de crédito implican un contrato de crédito y se dirigen a mayores de edad. Los menores pueden usar tarjetas prepago o de débito.
¿Quién es el dueño del dinero de la cuenta del menor?
Si el menor es el único titular, el dinero es suyo aunque los padres puedan gestionarlo como representantes. Si un progenitor es cotitular, los fondos pasan a ser de ambos.
¿Qué pasa con la tarjeta al cumplir 18 años?
Depende de la entidad. Normalmente la cuenta pasa a ser una cuenta joven o estándar y desaparece el control parental. Conviene revisar si cambian las comisiones o los requisitos.
¿Es mejor una tarjeta virtual o física?
La virtual sirve para pagar con el móvil y comprar por internet y se puede bloquear al momento. La física es necesaria para sacar dinero en muchos cajeros y en comercios sin pago móvil. Muchas entidades ofrecen las dos.