Las tarjetas cashback te devuelven un porcentaje de lo que pagas con ellas, en dinero, en puntos o mediante redondeos que se apartan como ahorro. Lo que recuperas de verdad depende de cuatro cosas: el porcentaje aplicado, los comercios y compras que cuentan, el tope mensual o anual de devolución y los costes de la tarjeta (cuota, cajeros, divisa e intereses). Si alguno de esos costes supera lo devuelto, la ventaja desaparece.
En esta guía verás los tipos de devolución que existen, cómo estimar lo que ganarías según tu gasto mensual, qué letra pequeña es habitual y una lista de comprobación para comparar antes de pedir una.
¿Cómo funcionan las tarjetas cashback?
Cada vez que pagas con la tarjeta, el banco o la entidad de pago registra la compra y, si cumple las condiciones del programa, te abona una parte. El abono puede ser inmediato, al cierre del mes o una vez al año, según la entidad.
Conviene saber de dónde sale ese dinero. En la Unión Europea, el Reglamento (UE) 2015/751 limita las tasas de intercambio que cobra el banco emisor en cada pago: un 0,2 % del importe en tarjetas de débito de consumidores y un 0,3 % en tarjetas de crédito de consumidores. Como ese margen es pequeño, las devoluciones altas suelen ir acompañadas de límites, de promociones temporales o de comercios concretos que financian parte del descuento.
Débito, crédito y prepago
- Débito: el cargo va directo a tu cuenta. No hay intereses, pero a veces el cashback exige domiciliar ingresos o recibos.
- Crédito: pagas a fin de mes o de forma aplazada. Aquí está el mayor riesgo de que los intereses superen la devolución.
- Prepago: recargas un saldo y gastas solo lo que has cargado. Son útiles para compras online o para controlar el gasto, aunque no todas participan en programas de devolución.
Tipos de devolución: cashback directo, puntos y redondeo
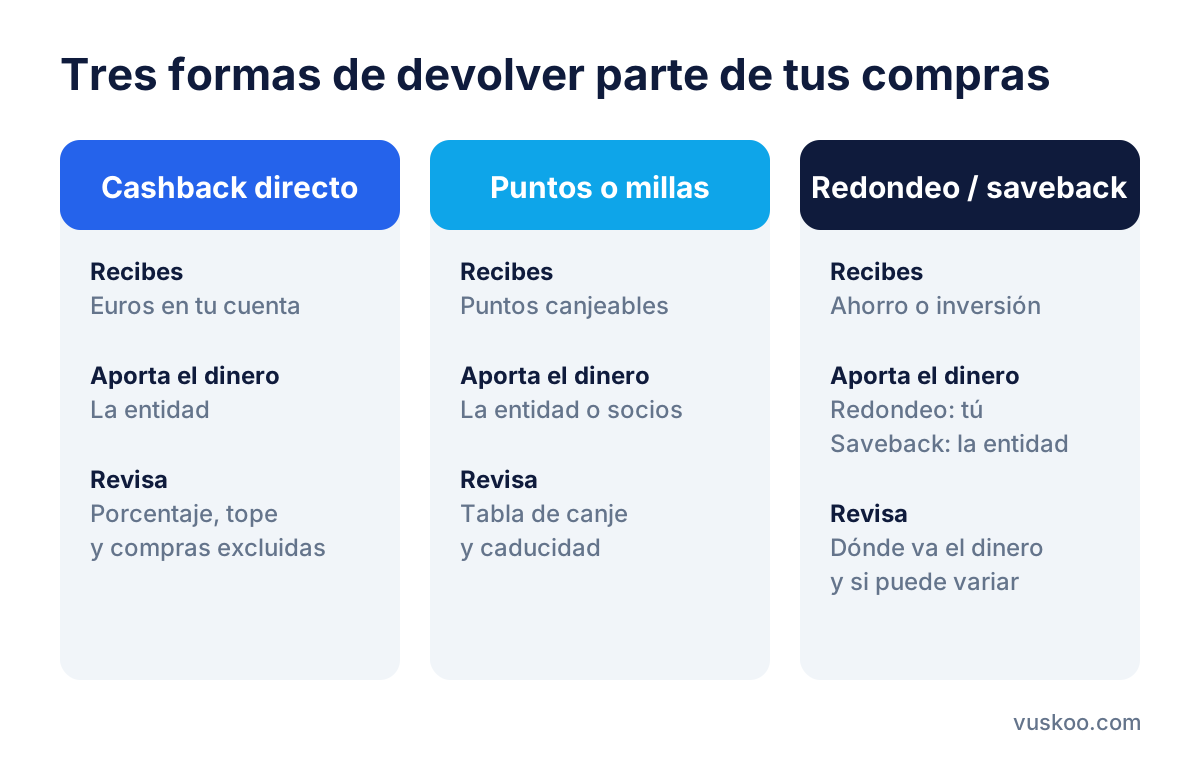
No todas las tarjetas devuelven lo mismo ni de la misma forma. Estos son los tres modelos más frecuentes.
Cashback directo
Recibes euros en tu cuenta, normalmente un porcentaje sobre las compras que cumplen las condiciones. Es el formato más fácil de comparar porque el valor es exacto.
Puntos o millas
Acumulas puntos que luego canjeas por descuentos, productos, viajes o saldo. Su valor real depende de la tabla de canje: dos programas con el mismo número de puntos por euro pueden valer cosas muy distintas. Revisa también si los puntos caducan.
Saveback y redondeo
En lugar de devolverte dinero para gastar, la entidad aparta una parte de cada compra (o redondea el importe al euro siguiente) y la lleva a una hucha, a una cuenta de ahorro o a un producto de inversión. Ten en cuenta que en el redondeo el dinero que se aparta suele salir de tu propio saldo: es ahorro automático, no una devolución pagada por el banco. En el saveback, en cambio, la aportación sí la hace la entidad, aunque a menudo queda invertida y su valor puede variar.
Cómo calcular cuánto te devolvería una tarjeta cashback
El porcentaje anunciado rara vez se aplica a todo tu gasto. Para estimar lo que recuperarías, sigue estos pasos con tus extractos de los últimos meses:
- Separa tu gasto mensual por categorías: supermercado, combustible, restaurantes, compras online, viajes, recibos.
- Quita lo que no cuenta: la mayoría de programas excluyen recibos domiciliados, transferencias, retiradas de efectivo, recargas de monederos y apuestas.
- Aplica el porcentaje de cada categoría a la parte de gasto que sí cuenta.
- Compara el resultado con el tope: si la devolución calculada supera el máximo mensual, solo cobrarás el máximo.
- Resta los costes: cuota de la tarjeta o del plan, comisiones de cajero, recargo por divisa e intereses si aplazas.
La fórmula queda así: devolución neta = mínimo (gasto que cuenta × porcentaje, tope) − costes. Si el resultado es negativo o cercano a cero, la tarjeta no te compensa por el cashback, aunque pueda tener otras utilidades.
Topes y exclusiones habituales
La letra pequeña es donde se decide cuánto cobras de verdad. Lo más común es encontrar:
- Límite de devolución por mes, por año o por compra.
- Periodo promocional: un porcentaje elevado durante los primeros meses que después baja o desaparece.
- Comercios adheridos: la devolución solo se aplica en ciertas tiendas, a veces activando antes la oferta en la app.
- Requisitos de vinculación: domiciliar la nómina, un número mínimo de recibos o un gasto mínimo mensual.
- Categorías excluidas: efectivo, transferencias, impuestos, loterías, recargas y, en ocasiones, combustible.
- Devoluciones de compras: si devuelves un producto, el cashback asociado suele descontarse.
Costes que pueden anular la ventaja
Cuota de la tarjeta o del plan
Algunas entidades ofrecen la tarjeta gratis pero reservan los mejores porcentajes a planes de pago mensual. Calcula siempre si la devolución adicional cubre esa cuota con tu gasto real.
Cajeros
Sacar efectivo no genera cashback y puede tener comisión, sobre todo fuera de la red propia o a partir de cierto número de retiradas al mes. Con tarjetas de crédito, la disposición de efectivo suele tener comisión e intereses desde el primer día.
Cambio de divisa
Si pagas en otra moneda, revisa el recargo por tipo de cambio y si hay límites o recargos en fin de semana. Un recargo sobre cada compra en el extranjero puede superar con facilidad un cashback pequeño.
Intereses del pago aplazado
Es el coste que más pesa. Si usas una tarjeta de crédito en modalidad de pago aplazado o revolving, los intereses sobre el saldo pendiente superan con mucha diferencia cualquier porcentaje de devolución. El Banco de España advierte de que, con cuotas bajas que apenas cubren los intereses, la deuda puede alargarse mucho en el tiempo. Si eliges una tarjeta de crédito por el cashback, configúrala para pagar el total a fin de mes.
Tarjetas sin cuota que puedes comparar
Entre las ofertas que recogemos en Vuskoo figuran varias tarjetas con 0 € de cuota, algo importante porque cualquier cuota se resta directamente de lo que te devuelvan:
- Débito y cuentas digitales: Openbank Mastercard Debit, Tarjeta de débito N26, N26 Mastercard Standard, Tarjeta Revolut Standard y Tarjeta Inteligente EVO Banco, todas a 0 €.
- Crédito: Tarjeta de crédito ING Visa Oro, ING Mastercard Gold, Tarjeta WiZink Oro, CaixaBank Visa Oro, Bankinter Visa Oro, Cajamar Visa y Tarjeta de crédito Visa Tú de ABANCA, con cuota de 0 €.
- Con programa de devolución en el nombre: BBVA Aqua — 5% cashback, BBVA Aqua — Cashback, Santander 1|2|3 y Santander World 1|2|3, también a 0 €.
- Jóvenes y prepago: CaixaBank Imagin — Jóvenes e imagin Reload — Prepago, a 0 €.
Que la cuota sea 0 € no significa que el programa de devolución no tenga condiciones. Comprueba en cada caso a qué compras se aplica el porcentaje, con qué tope y durante cuánto tiempo, y si exige domiciliaciones u otros productos.
Checklist para comparar tarjetas cashback
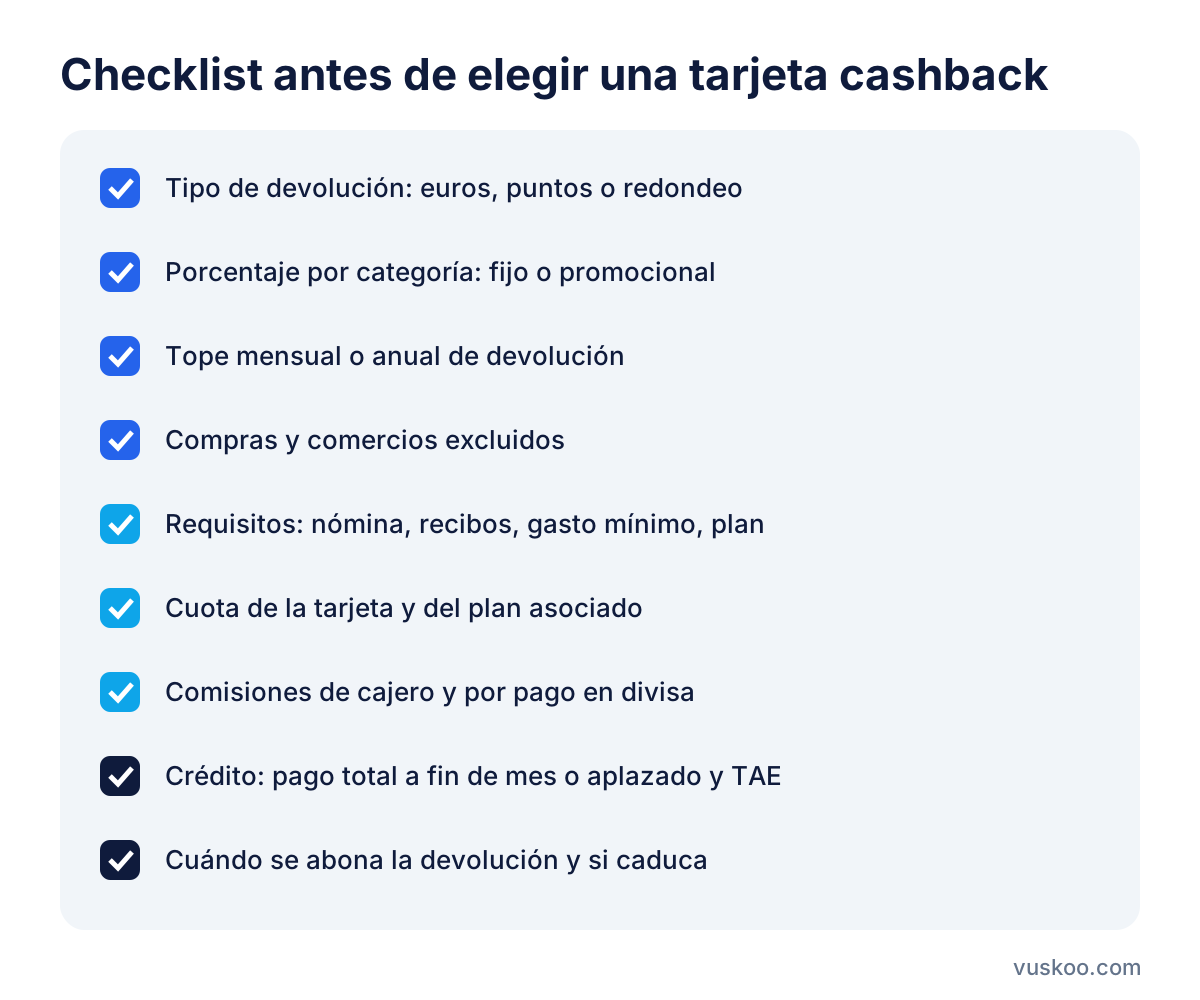
Antes de solicitar una tarjeta, repasa estos puntos:
- Tipo de devolución: euros, puntos o redondeo, y quién aporta el dinero.
- Porcentaje por categoría y si es permanente o promocional.
- Tope mensual o anual de devolución.
- Compras y comercios excluidos.
- Requisitos: nómina, recibos, gasto mínimo o plan de pago.
- Cuota de la tarjeta y del plan asociado.
- Comisiones de cajero y por pago en divisa.
- Modalidad de pago en crédito: total a fin de mes o aplazado, y su TAE.
- Cuándo y cómo se abona la devolución, y si caduca.
Preguntas frecuentes sobre tarjetas cashback
¿Es mejor una tarjeta cashback de débito o de crédito?
Depende de cómo pagues. El débito evita intereses; el crédito puede tener porcentajes o ventajas distintas, pero solo compensa si pagas el total cada mes.
¿El redondeo es lo mismo que el cashback?
No. En el redondeo el dinero apartado suele salir de tu propia cuenta, así que es una forma de ahorrar. En el cashback y el saveback la aportación la hace la entidad.
¿Por qué el porcentaje real es menor que el anunciado?
Porque se aplica solo a determinadas compras, tiene un tope y a veces es temporal. Calcúlalo sobre tu gasto real, no sobre el total de tus pagos.
¿Puedo tener varias tarjetas cashback?
Sí, y hay quien usa cada una para la categoría en la que más devuelve. Ten en cuenta que más tarjetas implican más cuotas posibles y más condiciones que vigilar.
Foto: ron2025 / Pixabay